
Su empresa forma parte de un grupo extranjero y le propone participar en su ESPP (Employee Stock Purchase Plan): cada mes, una parte de su salario sirve para comprar acciones de la sociedad matriz, con una reducción de precio. La oferta suele ser interesante, pero plantea cuestiones fiscales que en general se descubren al rellenar la declaración de la renta: ¿es imponible la reducción obtenida? ¿Cuándo? ¿Y qué ocurre cuando se venden las acciones?
Esta guía explica de forma sencilla, para un asalariado que no sabe nada del tema, cómo grava Francia un ESPP, con un ejemplo numérico de principio a fin. Trata únicamente de la tributación en Francia de un asalariado residente fiscal en Francia; las reglas de los demás países corresponden a profesionales de esos países.
En resumen
- Un ESPP permite comprar acciones de la sociedad del grupo con un descuento (a menudo del 15 %), mediante retenciones sobre el salario neto.
- En principio, Francia grava la operación en dos momentos: el descuento el año de la compra, como un salario; la plusvalía el año de la venta, como una ganancia sobre valores mobiliarios.
- El descuento es la diferencia entre el valor de la acción en la fecha de compra y el precio pagado; en principio soporta el impuesto sobre la renta y las cotizaciones sociales, como un salario.
- Para calcular la plusvalía, el punto de partida es el valor en la fecha de compra, y no el precio pagado: el descuento no tributa, por tanto, dos veces.
- Otras obligaciones: la cuenta del bróker extranjero se declara, en principio, cada año (formulario 3916), al igual que los posibles dividendos.
- Según la redacción del plan y su trayectoria (llegada a Francia, salida, movilidad), el tratamiento puede ser distinto: es recomendable que un abogado analice su situación antes de cualquier decisión.
Índice
- 1. ¿Qué es un ESPP?
- 2. Lo que Francia grava: dos momentos
- 3. En el momento de la compra: el descuento, un complemento salarial
- 4. En el momento de la venta: la plusvalía
- 5. El ejemplo completo de Julie
- 6. Las demás obligaciones
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
1. ¿Qué es un ESPP?
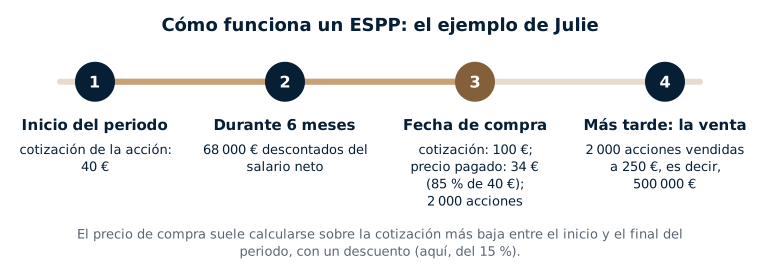
Un ESPP es un plan de compra de acciones reservado a los asalariados. Está muy extendido en los grupos estadounidenses y existe también en muchos grupos europeos o asiáticos. Su funcionamiento suele ser el siguiente:
- La inscripción: el asalariado decide dedicar al plan un porcentaje de su salario (por ejemplo, el 5 % o el 10 %), dentro de los límites fijados por el plan.
- El periodo de suscripción (a menudo de 6 meses): cada mes, ese porcentaje se descuenta del salario neto y se reserva.
- La fecha de compra, al final del periodo: el dinero acumulado compra acciones de la sociedad matriz a un precio reducido, por ejemplo el 85 % de la cotización. Muchos planes toman la cotización más baja entre el inicio y el final del periodo (se habla de lookback).
- La conservación: las acciones se depositan en una cuenta abierta a nombre del asalariado en un bróker, a menudo en el extranjero. En general, el asalariado puede conservarlas o venderlas.
A diferencia de las RSU (acciones entregadas gratuitamente) y de las stock options (derecho a comprar más tarde a un precio fijado de antemano), el ESPP supone por tanto que el asalariado paga sus acciones, con su propio dinero, pero por menos de lo que valen. Para los demás dispositivos, véase la guía sobre la fiscalidad de las RSU y el artículo RSU, stock options y acciones gratuitas: lo esencial.
| ESPP | RSU / acciones gratuitas | Stock options | |
|---|---|---|---|
| ¿Paga el asalariado sus acciones? | Sí, con un descuento | No | Sí, al precio fijado al principio |
| Lo que Francia grava primero | El descuento, el año de la compra | La ganancia de adquisición (momento variable según el plan) | La ganancia de ejercicio (según el plan y su fecha) |
| Después | La plusvalía en la venta | La plusvalía en la venta | La plusvalía en la venta |
2. Lo que Francia grava: dos momentos
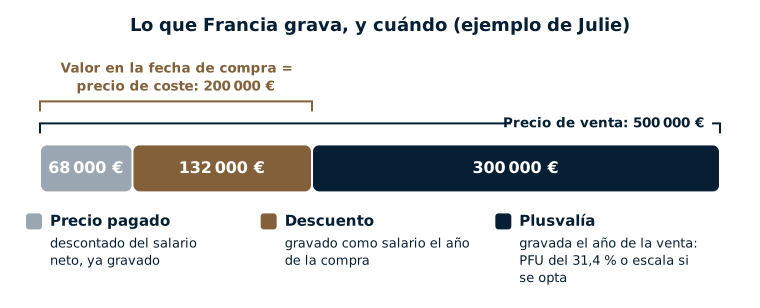
Para un asalariado residente fiscal en Francia, el ESPP produce en principio dos rentas distintas, gravadas en dos momentos y según dos regímenes diferentes. El esquema siguiente las muestra con el ejemplo de Julie.
3. En el momento de la compra: el descuento, un complemento salarial
¿Cómo se calcula el descuento?
El descuento es la ventaja obtenida por el asalariado: es la diferencia entre el valor de las acciones en la fecha de compra y el precio efectivamente pagado. Con un precio de compra calculado sobre la cotización más baja del periodo, el descuento puede superar con creces el 15 % cuando la cotización ha subido durante el periodo.
¿Cómo tributa?
En principio, este descuento es una ventaja vinculada al empleo, gravada como un salario el año de la compra:
- se suma al salario imponible y soporta el impuesto sobre la renta según la escala progresiva (con la retención en la fuente);
- soporta en principio las cotizaciones y contribuciones sociales aplicables a los salarios;
- en la práctica, la empresa francesa lo integra en general en la nómina del mes de la compra, y figura entonces en el importe prerrellenado de la casilla 1AJ de la declaración de la renta.
Si el descuento no aparece en sus nóminas (por ejemplo, porque el plan lo gestiona directamente la sociedad matriz), la forma de declararlo merece comprobarse con un abogado.
Las situaciones particulares
- Plan redactado como un plan de opciones: algunos planes están construidos jurídicamente como una opción de compra concedida al inicio del periodo. Según la redacción del plan y las condiciones previstas por el derecho francés, puede contemplarse, en algunos casos, un análisis diferente.
- Movilidad internacional: si llegó a Francia, o se marchó, durante el periodo de suscripción, la parte del descuento imponible en Francia puede depender del periodo de trabajo en Francia; estas situaciones requieren un análisis caso por caso (véase la página sobre la tributación en Francia de RSU y stock options extranjeras).
4. En el momento de la venta: la plusvalía
El buen punto de partida: el valor en la fecha de compra
Cuando se venden las acciones, la ganancia es una plusvalía por transmisión de valores mobiliarios. Punto esencial: el precio de coste que se toma (el «precio de adquisición») es en principio el valor de las acciones en la fecha de compra, es decir, el precio pagado más el descuento ya gravado como salario. Así se evita gravar dos veces el mismo euro. Tomar por error el precio pagado haría pagar el impuesto una segunda vez sobre el descuento.
Para acciones compradas y vendidas en dólares, el precio de adquisición se convierte en principio a euros al tipo de cambio del día de la compra, y el precio de venta al del día de la venta: la variación del dólar forma parte, por tanto, de la plusvalía o de la minusvalía.
¿Cómo tributa?
- en principio con el prélèvement forfaitaire unique (PFU) del 31,4 %: 12,8 % de impuesto sobre la renta y 18,6 % de cotizaciones sociales, tipo elevado del 30 % al 31,4 % por la ley de financiación de la seguridad social para 2026;
- o, si se opta por ello, según la escala progresiva del impuesto sobre la renta (más las cotizaciones sociales); esta opción vale para el conjunto de las rentas del capital y plusvalías del año y solo interesa en algunas situaciones; para acciones compradas desde 2018 no se aplica ninguna reducción por tiempo de tenencia.
Una minusvalía (venta por debajo del valor en la fecha de compra) puede en principio compensarse con las plusvalías de la misma naturaleza del año y de los diez años siguientes. La venta se declara en principio en la declaración complementaria n.º 2042-C (casilla 3VG para una ganancia, 3VH para una pérdida), con, según los casos, el formulario n.º 2074.
5. El ejemplo completo de Julie
Julie, alta directiva, trabaja en Lyon para la filial francesa de un grupo extranjero. Dedica el 15 % de su salario al ESPP. Para simplificar, todos los importes se expresan en euros.
| Etapa | Datos | Importe |
|---|---|---|
| Retenciones sobre seis meses de salario neto | — | 68 000 € |
| Cotización al inicio del periodo / en la fecha de compra | 40 € / 100 € | — |
| Precio de compra (85 % de la cotización más baja) | 85 % × 40 € = 34 € | 2 000 acciones |
| Valor de las acciones en la fecha de compra | 2 000 × 100 € | 200 000 € |
| Descuento gravado como salario (año de la compra) | 200 000 € − 68 000 € | 132 000 € |
| Venta de las 2 000 acciones dos años después | 2 000 × 250 € | 500 000 € |
| Plusvalía imponible (año de la venta) | 500 000 € − 200 000 € | 300 000 € |
| Impuesto y cotizaciones sobre la plusvalía con el PFU | 300 000 € × 31,4 % | 94 200 € |
El descuento de 132 000 € se suma al salario imponible de Julie el año de la compra y soporta las cotizaciones sociales y el impuesto según la escala, como su salario. En la venta, solo tributa la subida por encima de 100 € por acción.
Variante: la cotización baja. Si Julie vende sus 2 000 acciones a 45 €, es decir, 90 000 €, obtiene una minusvalía de 110 000 € (90 000 € − 200 000 €), aunque las había pagado a 34 €: el descuento sigue gravado como salario, y la minusvalía puede en principio reducir otras plusvalías. Es un punto que muchos asalariados descubren tarde.
6. Las demás obligaciones
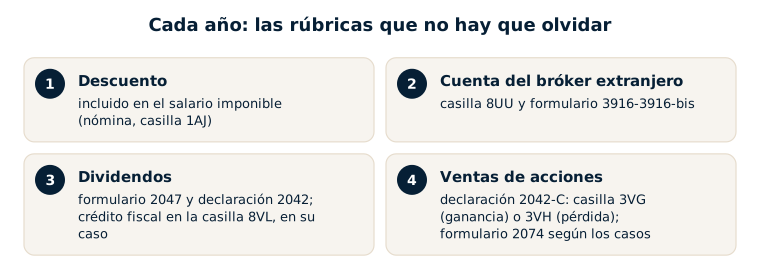
- La cuenta del bróker extranjero en la que están depositadas las acciones es en principio una cuenta abierta en el extranjero: se declara cada año con la casilla 8UU y un formulario 3916-3916-bis. Véase la guía formulario 3916: cómo declarar una cuenta en el extranjero, paso a paso.
- Los dividendos pagados por las acciones son imponibles en Francia: se declaran en el formulario 2047 y después en la declaración n.º 2042, con, en su caso, un crédito fiscal previsto por el convenio fiscal (por ejemplo, para acciones estadounidenses, un crédito igual al impuesto retenido en Estados Unidos, con el límite del 15 %). Véase la página declarar dividendos extranjeros en Francia.
- Las rentas altas pueden verse afectadas además por la contribución excepcional sobre las rentas altas y, según los años, por la contribución diferencial.
Lo que veo en mis expedientes
Como los demás planes de accionariado de empleados que trato, los ESPP rara vez se gestionan bien a nivel del empleador: los trámites de nómina en Francia no siempre se realizan y los errores deben corregirse después de forma inteligente, sin crear problemas fiscales. Cuando el empleado ha trabajado en varios países, excluir de la base francesa la parte que no tributa en Francia suele ser un reto importante.
La administración conoce mal estos planes. Por ello me aseguro de que las declaraciones sean perfectamente claras y de que el expediente esté preparado para responder con sencillez si surgen preguntas: el verdadero trabajo no es rellenar casillas, sino optimizar la situación y asegurarla.
Cada ESPP tiene sus particularidades, propias del plan de cada empresa: como suele ocurrir en esta materia, el diablo está en los detalles. Cuando la administración plantea preguntas, pide sobre todo los extractos bancarios relativos a las ventas y, a veces, el propio plan; como estos temas le resultan poco familiares, a menudo es necesaria una labor pedagógica. Por último, a veces me consultan clientes después de una regularización que les ha hecho perder una ventaja: corregir la situación sigue siendo posible en algunos casos, no en todos; de ahí el interés de estar acompañado desde el principio.
Los errores más frecuentes
- Creer que el descuento no es imponible porque las acciones aún no se han vendido.
- Calcular la plusvalía a partir del precio pagado en lugar del valor en la fecha de compra, y pagar así dos veces el impuesto sobre el descuento.
- Olvidar convertir a euros el precio de compra y el precio de venta, cada uno al tipo de cambio del día de la operación.
- Olvidar declarar la cuenta del bróker extranjero en el formulario 3916.
- Olvidar los dividendos, o el crédito fiscal al que pueden dar derecho.
- No declarar una minusvalía, que podría haber reducido plusvalías futuras.
- Ignorar las consecuencias de una llegada a Francia o de una salida durante el periodo de suscripción.
Preguntas frecuentes
¿Es imponible el descuento de mi ESPP si no he vendido mis acciones?
En principio sí: el descuento es una ventaja vinculada al empleo, gravada el año de la compra de las acciones, aunque se conserven. La venta, más tarde, solo afecta a la plusvalía obtenida por encima del valor en la fecha de compra.
¿Por qué mi nómina menciona un importe relacionado con el ESPP?
Porque la empresa francesa integra en general el descuento en el salario del mes de la compra, para aplicar las cotizaciones sociales y la retención en la fuente. Ese importe no es una cantidad pagada de más: es el valor de la ventaja obtenida.
¿Qué precio se toma para calcular la plusvalía?
En principio, el valor de las acciones en la fecha de compra (precio pagado más el descuento ya gravado), convertido a euros al tipo de cambio del día de la compra. Los extractos del bróker suelen indicar ese valor; es útil conservarlos.
Vendo mis acciones en cuanto se compran: ¿hay aun así algún impuesto?
El descuento sigue en principio gravado como un salario. En cambio, la plusvalía es entonces pequeña o nula, ya que el precio de venta es cercano al valor en la fecha de compra; no obstante, se declara, al igual que una posible minusvalía debida a las comisiones o al tipo de cambio.
¿Debe declararse la cuenta de mi bróker extranjero?
En principio sí, cada año, con la casilla 8UU y un formulario 3916-3916-bis, aunque la cuenta solo contenga acciones de su empresa e incluso si no ha habido ninguna venta.
Llegué a Francia durante el periodo de suscripción: ¿todo el descuento es imponible en Francia?
No necesariamente: la parte imponible en Francia puede depender del periodo de trabajo en Francia y del convenio fiscal aplicable. Estas situaciones de movilidad merecen un análisis caso por caso por un abogado.
Textos de referencia
- Código General de Impuestos: artículos 79 y 82 (sueldos, salarios y ventajas), artículos 150-0 A y 150-0 D (plusvalías por transmisión de valores mobiliarios y precio de adquisición), artículo 200 A (prélèvement forfaitaire unique), artículo 1649 A (cuentas abiertas en el extranjero).
- Código de la Seguridad Social: artículo L242-1 (base de cotización), artículos L136-6 y L136-8 (cotizaciones sociales sobre las rentas del patrimonio y sus tipos).
- Ley de financiación de la seguridad social para 2026 (aumento de la CSG sobre las rentas del capital).
- Convenio fiscal aplicable entre Francia y el Estado de la sociedad matriz, para los dividendos.
Redacción del plan, periodo de suscripción a caballo de una llegada o una salida, descuento ausente de las nóminas, varias compras y ventas que reconstruir: cada ESPP merece un análisis preciso. Maître Uzan, abogado fiscalista en París, analiza su plan y su trayectoria, y le ayuda a declarar correctamente el descuento, las ventas, los dividendos y la cuenta del bróker. Véase también la página sobre la tributación en Francia de RSU y stock options extranjeras, o pida cita.

