¿Ha conservado una cuenta en su país de origen, abierto una cuenta en un neobanco europeo, recibido acciones de su empresa en una cuenta de un bróker extranjero o contratado un seguro de vida en el extranjero? Si es usted residente fiscal en Francia, estas cuentas deben en principio comunicarse cada año a la Administración tributaria francesa, con su declaración de la renta, mediante el formulario 3916-3916-bis, que a menudo se llama simplemente «formulario 3916».
Este formulario impresiona, aunque en realidad es bastante breve. Esta guía lo explica paso a paso, sin tecnicismos: quién está afectado, qué cuentas se incluyen, dónde está la casilla 8UU, el contenido de cada apartado (los «cuadros» del formulario), con ejemplos concretos. También muestra lo que el formulario no hace: no calcula ningún impuesto, y las rentas de las cuentas se declaran, en principio, en otro lugar.
En resumen
- Las personas con domicilio fiscal en Francia declaran en principio cada año las cuentas abiertas, mantenidas, utilizadas o cerradas en el extranjero: las suyas, las de su cónyuge o pareja de PACS y las de las personas a su cargo.
- Se incluyen, en principio, las cuentas bancarias, las cuentas en neobancos, brókers o entidades de pago extranjeros, las cuentas de activos digitales (criptomonedas) y los contratos de seguro de vida o de capitalización suscritos en el extranjero.
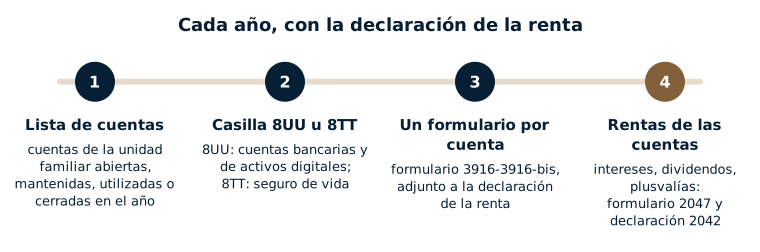
- La declaración se hace, por regla general, con la declaración de la renta: casilla 8UU (cuentas bancarias y de activos digitales) u 8TT (seguro de vida) y, a continuación, un formulario 3916-3916-bis por cuenta.
- El formulario pide sobre todo datos de identificación: número de cuenta, tipo, fechas de apertura y de cierre, nombre y dirección de la entidad, uso, titular o poder. No se pide ningún saldo para una cuenta bancaria.
- Declarar una cuenta no genera por sí mismo ningún impuesto; los intereses, dividendos o plusvalías de la cuenta se declaran, en principio, por separado.
- Un olvido se sanciona en principio con una multa de 1 500 € por cuenta (750 € para una cuenta de activos digitales). Antes de cualquier trámite de corrección, es recomendable consultar a un abogado para analizar su situación.
Índice
- 1. ¿Qué es exactamente el formulario 3916?
- 2. ¿Quién debe rellenar el formulario 3916?
- 3. ¿Qué cuentas hay que declarar?
- 4. ¿Cuándo y cómo declarar?
- 5. El formulario 3916-3916-bis, apartado por apartado
- 6. Un ejemplo completo: la unidad familiar de Claire y Marc
- 7. Declarar la cuenta no basta: sus rentas, en principio, también se declaran
- 8. ¿Qué se arriesga en caso de olvido y qué hacer?
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
1. ¿Qué es exactamente el formulario 3916?
El formulario n.º 3916-3916-bis (Cerfa n.º 11916) es una declaración informativa. Permite a la Administración tributaria francesa saber que un residente en Francia dispone de una cuenta fuera de Francia. No sirve para pagar ningún impuesto y no contiene, para una cuenta bancaria, ni el saldo ni los movimientos del año.
Esta obligación procede del artículo 1649 A del Código General de Impuestos francés (CGI) para las cuentas bancarias, del artículo 1649 bis C para las cuentas de activos digitales y del artículo 1649 AA para los contratos de seguro de vida. Existe desde hace tiempo, pero ha adquirido una nueva importancia desde que los bancos extranjeros transmiten automáticamente información sobre sus clientes: es el intercambio automático de datos bancarios entre administraciones tributarias, en el que Francia participa desde 2017. En la práctica, la Administración a menudo puede saber que una cuenta existe; el formulario 3916 permite al contribuyente declararla él mismo, como prevé la ley.
Una palabra de vocabulario: un «residente fiscal en Francia» es una persona cuyo hogar, lugar de estancia principal, actividad principal o centro de intereses económicos se encuentra en Francia (artículo 4 B del CGI). En principio, la nacionalidad no cuenta. En caso de duda, véase el artículo ¿se puede ser residente fiscal en dos países?
2. ¿Quién debe rellenar el formulario 3916?
La obligación afecta en principio a las personas físicas con domicilio fiscal en Francia, así como a las asociaciones y a las sociedades sin forma mercantil establecidas en Francia. Para un particular, abarca, por regla general, toda la unidad familiar a efectos fiscales:
- usted mismo;
- su cónyuge o su pareja de PACS, si declaran sus rentas conjuntamente;
- sus hijos y demás personas a su cargo, así como los hijos mayores de edad vinculados a su unidad familiar.
La cuenta puede declararse por varios conceptos. El más frecuente es ser su titular, solo o con otra persona (cuenta conjunta). Pero una cuenta también se incluye cuando usted es su beneficiario efectivo, es decir, su verdadero beneficiario, o cuando la utiliza gracias a un poder, es decir, cuando ha realizado al menos una operación en ella durante el año, por ejemplo para pagar los gastos de un progenitor de edad avanzada que vive en Francia; según la doctrina administrativa, un poder utilizado únicamente en beneficio de una persona que no reside en Francia no da lugar, en principio, a esta obligación. Estas dos últimas situaciones plantean a menudo cuestiones delicadas, que requieren un análisis caso por caso.
A la inversa, una persona que no es residente fiscal en Francia (por ejemplo, un expatriado instalado fuera de Francia) no tiene en principio que rellenar este formulario para sus cuentas.
3. ¿Qué cuentas hay que declarar?
La regla es amplia: se incluyen en principio todas las cuentas abiertas, mantenidas, utilizadas o cerradas durante el año en una entidad establecida fuera de Francia que recibe habitualmente fondos o valores en depósito. El esquema siguiente resume el razonamiento.
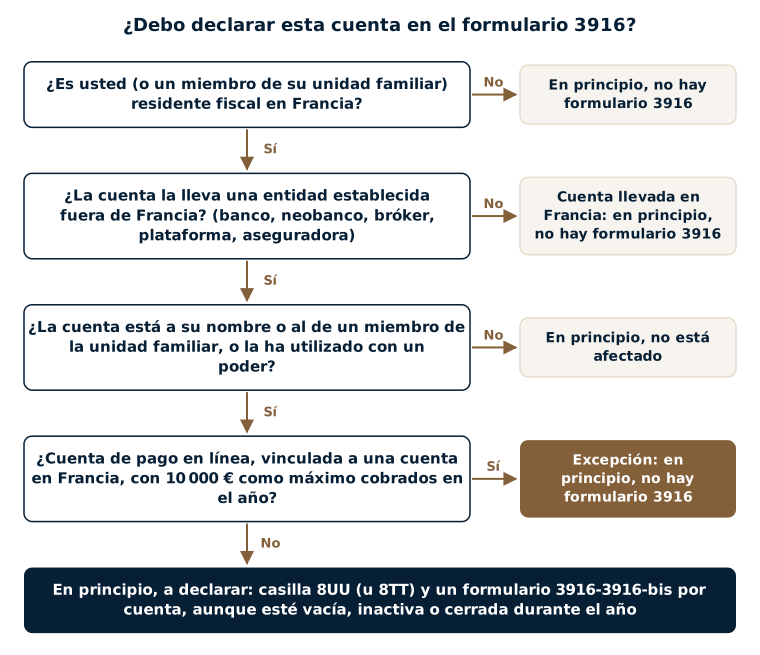
Las cuentas afectadas, en la práctica
- Las cuentas bancarias clásicas: cuenta corriente, libreta o cuenta de ahorro, depósito a plazo, cuenta en divisas, en un banco extranjero.
- Las cuentas en un neobanco o una entidad de pago extranjera (aplicaciones bancarias en línea establecidas en otro país); véase el artículo sobre las cuentas Revolut, N26, eToro, Wise o Degiro.
- Las cuentas de valores y de intermediación en el extranjero, incluida la cuenta abierta en un bróker extranjero para recibir las acciones gratuitas, RSU o stock options de una empresa (véase la página sobre la tributación en Francia de RSU y stock options extranjeras).
- Las cuentas de activos digitales abiertas en una plataforma establecida en el extranjero (también casilla 8UU, apartado 4 del formulario).
- Los contratos de seguro de vida o de capitalización suscritos con una aseguradora extranjera (casilla 8TT, apartado 7 del formulario).
El importe no cambia nada: una cuenta casi vacía, una cuenta «inactiva» sin ninguna operación o una cuenta cerrada durante el año deben en principio declararse para el año correspondiente. Una cuenta cerrada se declara, por regla general, una última vez por el año de su cierre, con la fecha de cierre, y después desaparece de las declaraciones siguientes.
La excepción de las pequeñas cuentas de pago en línea
Una cuenta extranjera no tiene que declararse cuando se cumplen tres condiciones a la vez:
- sirve para pagar compras en línea o para cobrar el precio de ventas de bienes realizadas en línea;
- está vinculada a una cuenta abierta en Francia (no puede funcionar sin ella);
- las sumas cobradas en el año no superan los 10 000 €.
Es típicamente el caso de una cuenta de pago utilizada para algunas compras en internet y vinculada a su cuenta bancaria francesa. Si falta una de las condiciones, por ejemplo porque los cobros superan los 10 000 € en el año, la cuenta vuelve en principio a ser declarable.
Lo que, en principio, no es una cuenta en el extranjero
- Una cuenta abierta en Francia en un banco francés, aunque esté denominada en dólares o en libras.
- Una clave o un monedero de criptomonedas que usted conserva por sí mismo (sin plataforma), que no es una cuenta abierta en una entidad: en principio no entra en el formulario 3916-3916-bis, lo que no exime de declarar las posibles plusvalías (véase la página declarar criptomonedas en Francia).
Para los casos límite (cuenta de una sociedad de la que usted es directivo, cuenta de una estructura extranjera, neobanco con un IBAN francés…), la respuesta depende de las circunstancias. El artículo ¿qué cuenta bancaria en el extranjero se debe declarar? ofrece otros ejemplos.
4. ¿Cuándo y cómo declarar?
El formulario se presenta, en principio, al mismo tiempo que la declaración de la renta, en primavera, antes de la fecha límite fijada para su departamento. Se refiere al año transcurrido: en 2026 se declaran las cuentas abiertas, mantenidas, utilizadas o cerradas en 2025.
Paso 1: la casilla 8UU u 8TT
En la declaración de la renta n.º 2042, dos casillas señalan la existencia de cuentas en el extranjero:
- la casilla 8UU para las cuentas bancarias y las cuentas de activos digitales;
- la casilla 8TT para los contratos de seguro de vida o de capitalización suscritos en el extranjero.
En la declaración en línea, estas casillas figuran entre los datos diversos; una vez marcada la casilla, el formulario 3916-3916-bis se abre como anexo, que se rellena cuenta por cuenta. Ocurre que la casilla ya viene marcada por la Administración, porque ha recibido información de un banco extranjero: el artículo sobre la casilla 8UU u 8TT premarcada explica lo que esto significa.
Paso 2: un formulario por cuenta
Cada cuenta es objeto, por regla general, de su propio formulario. Con tres cuentas en el extranjero, la unidad familiar rellena por tanto en principio tres formularios 3916-3916-bis. En la declaración en papel, el formulario (que puede descargarse en impots.gouv.fr) se adjunta a la declaración n.º 2042.
El esquema siguiente resume el recorrido de cada año.
5. El formulario 3916-3916-bis, apartado por apartado
El formulario se divide en siete «apartados» («cadres» en francés). No se rellenan todos: depende de la naturaleza de la cuenta. El esquema siguiente muestra qué apartados corresponden a cada tipo de cuenta.
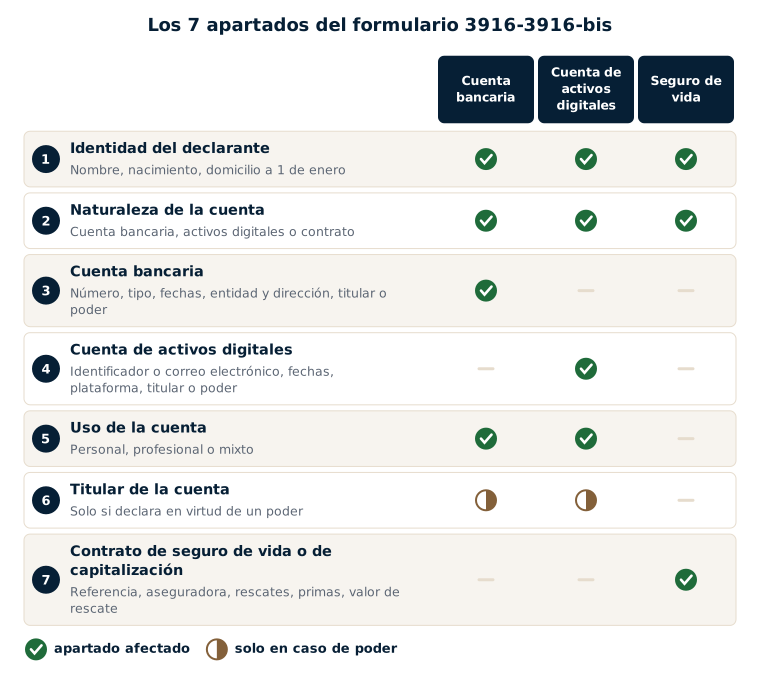
Apartado 1: la identidad del declarante
En él se indican los apellidos, nombre, fecha y lugar de nacimiento, y el domicilio a 1 de enero de la persona que declara la cuenta: el titular, el beneficiario de un poder o el tomador del contrato. Si la cuenta pertenece a un miembro de la unidad familiar (su cónyuge, un hijo a cargo), es en principio su identidad la que se indica. Las rúbricas sobre la forma jurídica y el número SIRET solo afectan a los empresarios individuales para una cuenta profesional y a las asociaciones o sociedades.
Apartado 2: la naturaleza de la cuenta
Tres opciones posibles: cuenta bancaria (se rellenan después los apartados 3 y 5), cuenta de activos digitales (apartados 4 y 5) o contrato de capitalización o inversión de la misma naturaleza, en particular el seguro de vida (apartado 7).
Apartado 3: la cuenta bancaria
- Número de cuenta: en general el IBAN, o el número que figura en los extractos.
- Características de la cuenta: cuenta corriente, cuenta de ahorro u «otras» (por ejemplo, una cuenta de valores).
- Fecha de apertura y, en su caso, fecha de cierre: figuran en general en el contrato de apertura, los extractos o la carta de cierre; la entidad puede facilitarlas.
- Denominación y dirección de la entidad gestora: el nombre exacto del banco o de la entidad que lleva la cuenta, y su dirección (número, calle, ciudad, país).
- Modalidad de tenencia: «titular en nombre propio» si la cuenta está a su nombre (solo o en cuenta conjunta), o «beneficiario de un poder» si solo puede utilizarla.
Apartado 4: la cuenta de activos digitales
Para una cuenta de criptomonedas abierta en una plataforma establecida en el extranjero, se indica el número o el identificador de la cuenta (o la dirección de correo electrónico utilizada para abrirla), las fechas de apertura y de cierre, la plataforma (que se elige en la lista propuesta o se introduce: nombre, dirección, sitio web) y la modalidad de tenencia. El artículo sobre la declaración de cuentas de criptomonedas en el extranjero detalla este caso.
Apartado 5: el uso de la cuenta
- Uso exclusivamente personal: es el caso de la gran mayoría de los particulares, incluidos los asalariados que reciben en ella su salario.
- Uso exclusivamente profesional: cuenta utilizada por un empresario individual (comerciante, artesano, profesional liberal, agricultor) para su actividad.
- Uso mixto: cuenta que sirve a la vez para la vida privada y para la actividad profesional.
Apartado 6: el titular de la cuenta, en caso de poder
Este apartado solo se rellena si declara una cuenta como beneficiario de un poder. En él se identifica entonces al verdadero titular de la cuenta: una persona (apellidos, nombre, fecha y lugar de nacimiento, domicilio) o una sociedad (denominación, forma jurídica, domicilio social).
Apartado 7: el contrato de seguro de vida o de capitalización
Para un contrato suscrito con una aseguradora extranjera, la información es más abundante: denominación y referencia del contrato, nombre y dirección de la aseguradora, fecha de efecto y duración, rescates parciales o totales del año, primas pagadas y valor de rescate a 1 de enero. Véase el artículo seguros de vida en el extranjero: cómo declararlos.
6. Un ejemplo completo: la unidad familiar de Claire y Marc
Claire y Marc están casados, son residentes fiscales en Francia y tienen un hijo de 15 años, Léo. En 2025, la unidad familiar tenía las cuentas siguientes. Así se trata en principio cada cuenta en la declaración de 2026.
| Cuenta | ¿Se declara? | Casilla y apartados |
|---|---|---|
| Cuenta corriente de Claire en un banco español, abierta cuando trabajaba en Madrid (saldo: 1 200 000 €) | Sí, en principio; el formulario no pide el saldo | 8UU; apartados 1, 2, 3 y 5 (uso personal) |
| Cuenta conjunta de Claire y Marc en un neobanco establecido en Lituania | Sí, en principio, una sola vez para la unidad familiar | 8UU; un formulario, titular en nombre propio |
| Cuenta de valores de Marc en un bróker estadounidense, donde están depositadas las acciones de su empresa | Sí, en principio | 8UU; apartado 3 (características: «otras») |
| Libreta de ahorro de Léo en Bélgica, abierta por sus abuelos | Sí, en principio: Léo está a cargo, su cuenta forma parte de la unidad familiar | 8UU; un formulario a nombre de Léo |
| Cuenta en Portugal de la madre de Marc, que vive en Francia, sobre la que Marc tiene un poder y que ha utilizado durante el año para pagar sus facturas | Sí, en principio, en virtud del poder (su madre, residente en Francia, también declara esta cuenta por su parte) | 8UU; apartados 3 (beneficiario de un poder) y 6 (identidad de su madre) |
| Cuenta de pago en línea de Claire, vinculada a su cuenta francesa, 180 000 € cobrados en el año por la venta de bienes personales | Sí, en principio: los cobros superan los 10 000 €, por lo que la excepción no se aplica | 8UU; un formulario |
| Cuenta de Marc en el Reino Unido, cerrada en marzo de 2025 | Sí, en principio, una última vez | 8UU; se indica la fecha de cierre |
La unidad familiar marcará por tanto la casilla 8UU y rellenará en principio siete formularios 3916-3916-bis. Las rentas de estas cuentas (intereses de la libreta, dividendos de las acciones) se declaran, por regla general, aparte, como se explica a continuación.
7. Declarar la cuenta no basta: sus rentas, en principio, también se declaran
El formulario 3916 solo dice «esta cuenta existe». Las rentas que produce son, en principio, imponibles en Francia si usted es residente fiscal allí, y se declaran según sus propias reglas: intereses y dividendos extranjeros en el formulario 2047 y después en la declaración n.º 2042, con un crédito fiscal cuando el convenio fiscal lo permita, lo que es necesario que un abogado verifique (véase la página declarar dividendos extranjeros en Francia), plusvalías por venta de valores, etc. El artículo tengo rentas extranjeras: ¿qué declaraciones hacer en Francia? repasa estas obligaciones.
8. ¿Qué se arriesga en caso de olvido y qué hacer?
Un olvido es frecuente, a menudo de buena fe: una cuenta antigua, un poder olvidado, una cuenta de neobanco abierta para un viaje. Las consecuencias previstas por la ley pueden, sin embargo, ser importantes:
- una multa de 1 500 € por cuenta no declarada y por año, elevada a 10 000 € cuando la cuenta está situada en un Estado o territorio que no ha celebrado con Francia un convenio de asistencia administrativa que permita el acceso a la información bancaria (artículo 1736, IV del CGI); los mismos importes se aplican a los contratos de seguro de vida;
- para una cuenta de activos digitales, una multa de 750 € por cuenta no declarada (o 125 € por omisión o inexactitud), elevada a 1 500 € (o 250 €) cuando el valor de las cuentas supera los 50 000 € durante el año;
- si no se han declarado rentas de la cuenta, el impuesto correspondiente, con intereses de demora y, según los casos, recargos;
- un plazo de comprobación ampliado a diez años (artículo L169 del Libro de Procedimientos Fiscales), salvo, en particular, cuando el total de los saldos de las cuentas afectadas se ha mantenido por debajo del umbral de 50 000 € previsto por la ley: véase el artículo sobre los plazos de prescripción.
El detalle de las sanciones figura en el artículo ¿qué multas en caso de no declarar una cuenta en el extranjero?
Antes de cualquier trámite, es recomendable consultar a un abogado para analizar su situación y determinar las actuaciones más adecuadas. Según los casos, presentar los formularios 3916 que faltan y, si se omitieron rentas, una declaración rectificativa puede ser una solución adecuada; en otras situaciones, en particular cuando los importes son elevados o afectan a varios años, puede ser preferible una regularización preparada con cuidado. La elección depende del origen de los fondos, de los importes, de los años afectados y de la posible existencia de una inspección. Los artículos regularización de una cuenta en el extranjero no declarada: ¿qué hacer en caso de olvido? y solicitud de regularización de una cuenta extranjera no declarada presentan estas opciones.
Lo que veo en mis expedientes
Dos situaciones se repiten a menudo en mis expedientes. La primera es la de los poderes: una persona que tiene un poder sobre la cuenta de un familiar, sin haber tocado nunca los fondos, se encuentra en el punto de mira de la administración, que le pide una regularización que no entiende. La segunda se refiere a los bancos: en Portugal en particular, algunos tranquilizan a sus clientes asegurándoles que todo está en regla, también en Francia, o abren subcuentas sin avisarles.
En ambos casos, la obligación de declarar en Francia subsiste, en principio, y es la forma de presentar la situación a la administración, y después, en algunos casos, de negociar, lo que puede permitir limitar las multas, sin garantía de resultado.
Las cuentas olvidadas que encuentro con más frecuencia son cuentas de valores, contratos de seguro de vida y cuentas de jubilación; en definitiva, las cuentas en las que hay mucho dinero. Las cuentas inactivas o con un saldo reducido no se libran: a menudo se aplican multas de todos modos, porque así lo prevé la ley. Por eso construyo el expediente, desde el principio, de modo que conserve una posibilidad de evitarlas y, si las hay, en algunos casos es posible negociarlas, sin garantía de resultado.
Los errores más frecuentes
- Pensar que una cuenta vacía, inactiva o cerrada durante el año no tiene que declararse.
- Olvidar las cuentas del cónyuge, de los hijos a cargo o aquellas sobre las que se tiene un poder.
- Creer que una aplicación bancaria no es un banco: muchos neobancos y brókers en línea están establecidos fuera de Francia.
- Olvidar la cuenta del bróker extranjero que conserva las acciones entregadas por la empresa.
- Marcar la casilla 8UU sin rellenar un formulario por cada cuenta, o agrupar varias cuentas en un solo formulario.
- Pensar que el formulario 3916 basta y no declarar los intereses o dividendos de la cuenta.
- Declarar la cuenta un año y olvidarla al año siguiente: la declaración se renueva, en principio, cada año mientras la cuenta exista.
Preguntas frecuentes
Solo tengo unos pocos euros en una cuenta antigua en el extranjero: ¿de verdad debo declararla?
En principio, sí. La obligación no depende del saldo: una cuenta casi vacía o sin operaciones sigue siendo una cuenta «mantenida». Además, el formulario no pide el saldo de una cuenta bancaria. Según su situación, también puede plantearse el cierre de una cuenta que ya no es útil; se declarará entonces una última vez por el año de su cierre.
Mi cuenta en el extranjero se cerró el año pasado: ¿hay que declararla todavía?
En principio, una cuenta cerrada a lo largo de un año se declara una última vez por ese año, con su fecha de cierre. Ya no aparece en las declaraciones de los años siguientes.
Mi cónyuge y yo tenemos una cuenta conjunta en el extranjero: ¿una o dos declaraciones?
Cuando los dos titulares forman parte de la misma unidad familiar, la cuenta se declara en principio una sola vez, en un formulario, con la declaración conjunta. Si el cotitular pertenece a otra unidad familiar (un hermano, un socio, un hijo mayor de edad no vinculado), cada unidad familiar declara en principio la cuenta por su lado.
¿Debe declararse mi cuenta de pago en línea?
En principio está dispensada de declaración cuando sirve para compras o ventas en línea, está vinculada a una cuenta abierta en Francia y las sumas cobradas en el año no superan los 10 000 €. Si no se cumple una de estas condiciones, vuelve en principio a ser declarable.
Mi neobanco me ha asignado un IBAN francés: ¿sigue siendo mi cuenta una cuenta en el extranjero?
Todo depende de la entidad que lleva realmente la cuenta, en Francia o en el extranjero. Un IBAN que empieza por FR es un indicio, pero no siempre basta para decidir. En caso de duda, es útil comprobar las condiciones generales de la cuenta y pedir la opinión de un abogado; mencionar una cuenta que no tenía que mencionarse no se sanciona en principio.
¿El formulario 3916 implica el pago de un impuesto?
En principio, no: es una declaración informativa. Son las rentas de la cuenta (intereses, dividendos, plusvalías) las que pueden ser imponibles en Francia, y se declaran por separado, en particular en el formulario 2047 y en la declaración n.º 2042.
Mis hijos tienen cuentas en el extranjero abiertas por sus abuelos: ¿quién las declara?
Las cuentas de los hijos menores a cargo, como las de los hijos mayores de edad vinculados, forman parte de la unidad familiar: se declaran en principio con la declaración de la renta de los padres, un formulario por cuenta.
Textos de referencia
- Código General de Impuestos (CGI): artículo 1649 A (cuentas abiertas, mantenidas, utilizadas o cerradas en el extranjero), artículo 1649 bis C (cuentas de activos digitales), artículo 1649 AA (contratos de seguro de vida y de capitalización), artículo 1736, IV y X (multas), artículo 4 B (domicilio fiscal).
- Anexo III del CGI: artículos 344 A a 344 C (contenido de la declaración de cuentas y contratos) y artículos 344 G decies y siguientes (cuentas de activos digitales).
- Libro de Procedimientos Fiscales (LPF): artículo L169 (plazo de comprobación de diez años).
- BOFiP: BOI-CF-CPF-30-20 (declaración de las cuentas abiertas, mantenidas, utilizadas o cerradas fuera de Francia).
- Formulario n.º 3916-3916-bis (Cerfa n.º 11916) y su nota explicativa, impots.gouv.fr.
Cada situación tiene sus particularidades: cuenta antigua nunca declarada, poder, cuenta de una sociedad o de una estructura extranjera, rentas no declaradas. Maître Uzan, abogado fiscalista en París, analiza su situación, le ayuda a rellenar sus declaraciones y, si se constata un olvido, estudia con usted las soluciones más adecuadas. Véase también la página declarar una cuenta en el extranjero en Francia (formulario 3916) y el artículo todo sobre la titularidad de cuentas en el extranjero, o pida cita.