Manteve uma conta no seu país de origem, abriu uma conta num neobanco europeu, recebeu ações da sua entidade patronal numa conta de uma corretora estrangeira ou subscreveu um seguro de vida no estrangeiro? Se é residente fiscal em França, estas contas devem, em princípio, ser comunicadas todos os anos à administração fiscal francesa, com a sua declaração de rendimentos, através do formulário 3916-3916-bis, muitas vezes chamado simplesmente «formulário 3916».
Este formulário assusta, embora na realidade seja bastante curto. Este guia explica-o passo a passo, sem jargão: quem está abrangido, que contas estão em causa, onde fica o campo 8UU, o que convém saber sobre cada parte (os «quadros» do formulário), com exemplos concretos. Mostra também o que o formulário não faz: não calcula nenhum imposto, e os rendimentos das contas declaram-se noutro sítio.
Em resumo
- As pessoas com domicílio fiscal em França declaram, em princípio, todos os anos as contas abertas, detidas, utilizadas ou encerradas no estrangeiro: as suas, as do cônjuge ou parceiro de PACS e as das pessoas a seu cargo.
- Estão abrangidas as contas bancárias, as contas em neobancos, corretoras ou instituições de pagamento estrangeiras, as contas de ativos digitais (criptomoedas) e os contratos de seguro de vida ou de capitalização subscritos no estrangeiro.
- A declaração faz-se com a declaração de rendimentos: campo 8UU (contas bancárias e de ativos digitais) ou 8TT (seguro de vida) e, em seguida, um formulário 3916-3916-bis por conta.
- O formulário pede sobretudo dados de identificação: número da conta, tipo, datas de abertura e de encerramento, nome e morada da instituição, utilização, titular ou procuração. Não é pedido nenhum saldo para uma conta bancária.
- Declarar uma conta não cria, por si só, nenhum imposto; os juros, dividendos ou mais-valias da conta declaram-se separadamente.
- Um esquecimento é, em princípio, sancionado com uma multa de 1 500 € por conta (750 € para uma conta de ativos digitais). Antes de qualquer diligência de correção, é recomendável consultar um advogado para analisar a sua situação.
Índice
- 1. O que é exatamente o formulário 3916?
- 2. Quem deve preencher o formulário 3916?
- 3. Que contas é preciso declarar?
- 4. Quando e como declarar?
- 5. O formulário 3916-3916-bis, quadro a quadro
- 6. Um exemplo completo: o agregado de Claire e Marc
- 7. Declarar a conta não basta: os seus rendimentos também se declaram
- 8. O que se arrisca em caso de esquecimento e o que fazer?
- Os erros mais frequentes
- Perguntas frequentes
- Textos de referência
1. O que é exatamente o formulário 3916?
O formulário n.º 3916-3916-bis (Cerfa n.º 11916) é uma declaração de informação. Permite à administração fiscal francesa saber que um residente em França dispõe de uma conta fora de França. Não serve para pagar nenhum imposto e não contém, para uma conta bancária, nem o saldo nem os movimentos do ano.
Esta obrigação resulta do artigo 1649 A do Código Geral dos Impostos francês (CGI) para as contas bancárias, do artigo 1649 bis C para as contas de ativos digitais e do artigo 1649 AA para os contratos de seguro de vida. Existe há muito tempo, mas ganhou uma nova importância desde que os bancos estrangeiros transmitem automaticamente informações sobre os seus clientes: é a troca automática de dados bancários entre administrações fiscais, na qual a França participa desde 2017. Na prática, a administração pode muitas vezes saber que uma conta existe; o formulário 3916 permite ao contribuinte declará-la ele próprio, como a lei prevê.
Uma palavra de vocabulário: um «residente fiscal em França» é uma pessoa cujo lar, local de permanência principal, atividade principal ou centro de interesses económicos se situa em França (artigo 4 B do CGI). A nacionalidade não conta. Em caso de dúvida, veja o nosso artigo pode-se ser residente fiscal em dois países?
2. Quem deve preencher o formulário 3916?
A obrigação abrange, em princípio, as pessoas singulares com domicílio fiscal em França, bem como as associações e as sociedades sem forma comercial estabelecidas em França. Para um particular, abrange todo o agregado familiar fiscal:
- o próprio;
- o cônjuge ou o parceiro de PACS, se declararem os rendimentos em conjunto;
- os filhos e outras pessoas a cargo, bem como os filhos maiores integrados no agregado.
A conta pode ser declarada a vários títulos. O mais frequente é ser o seu titular, sozinho ou com outra pessoa (conta conjunta). Mas uma conta também está abrangida quando é o seu beneficiário efetivo, ou seja, o seu verdadeiro beneficiário, ou quando a utiliza graças a uma procuração, isto é, quando nela efetuou pelo menos uma operação durante o ano, por exemplo para pagar as despesas de um progenitor idoso no estrangeiro. Estas duas últimas situações levantam muitas vezes questões delicadas, que exigem uma análise caso a caso.
Inversamente, uma pessoa que não é residente fiscal em França (por exemplo, um expatriado instalado fora de França) não tem, em princípio, de preencher este formulário para as suas contas.
3. Que contas é preciso declarar?
A regra é ampla: estão, em princípio, abrangidas todas as contas abertas, detidas, utilizadas ou encerradas durante o ano junto de uma entidade estabelecida fora de França que recebe habitualmente fundos ou títulos em depósito. O esquema seguinte resume o raciocínio.
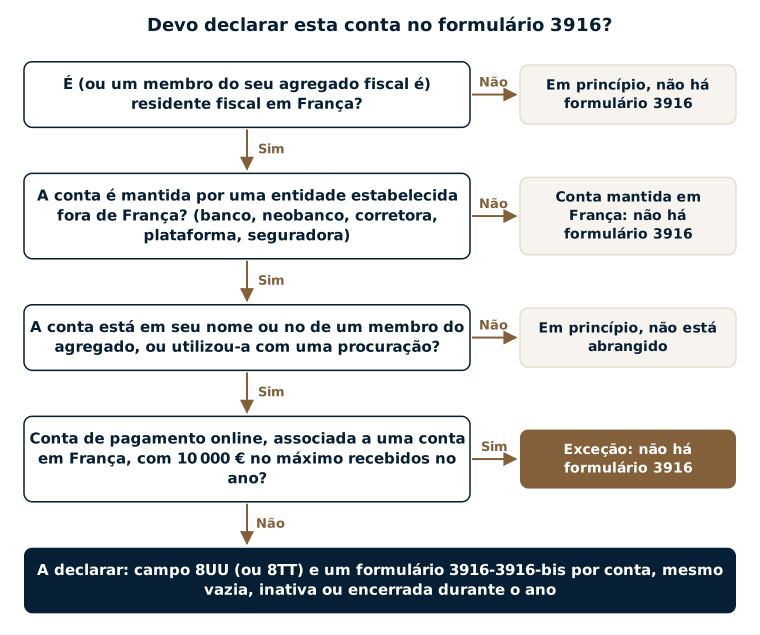
As contas abrangidas, na prática
- As contas bancárias clássicas: conta à ordem, conta poupança, depósito a prazo, conta em divisas, num banco estrangeiro.
- As contas num neobanco ou numa instituição de pagamento estrangeira (aplicações bancárias online estabelecidas noutro país); veja o nosso artigo sobre as contas Revolut, N26, eToro, Wise ou Degiro.
- As contas de títulos e de corretagem no estrangeiro, incluindo a conta aberta numa corretora estrangeira para receber as ações gratuitas, RSU ou stock options de uma entidade patronal (veja a nossa página sobre a tributação em França de RSU e stock options estrangeiras).
- As contas de ativos digitais abertas numa plataforma estabelecida no estrangeiro (também campo 8UU, quadro 4 do formulário).
- Os contratos de seguro de vida ou de capitalização subscritos junto de uma seguradora estrangeira (campo 8TT, quadro 7 do formulário).
O montante não muda nada: uma conta quase vazia, uma conta «inativa» sem qualquer operação ou uma conta encerrada durante o ano devem, em princípio, ser declaradas para o ano em causa. Uma conta encerrada é declarada uma última vez relativamente ao ano do seu encerramento, com a data de encerramento, e depois desaparece das declarações seguintes.
A exceção das pequenas contas de pagamento online
Uma conta estrangeira não tem de ser declarada quando estão reunidas três condições ao mesmo tempo:
- serve para pagar compras online ou para receber o preço de vendas de bens realizadas online;
- está associada a uma conta aberta em França (não pode funcionar sem ela);
- as quantias recebidas no ano não excedem 10 000 €.
É tipicamente o caso de uma conta de pagamento utilizada para algumas compras na internet e associada à sua conta bancária francesa. Se faltar uma das condições, por exemplo porque os recebimentos excedem 10 000 € no ano, a conta volta, em princípio, a ter de ser declarada.
O que não é uma conta no estrangeiro
- Uma conta aberta em França num banco francês, mesmo que seja denominada em dólares ou em libras.
- Uma chave ou carteira de criptomoedas que o próprio conserva (sem plataforma), que não é uma conta aberta junto de uma entidade: em princípio não entra no formulário 3916-3916-bis, o que não dispensa de declarar as eventuais mais-valias (veja a nossa página declarar criptomoedas em França).
Para os casos-limite (conta de uma sociedade de que é dirigente, conta de uma estrutura estrangeira, neobanco com um IBAN francês…), a resposta depende das circunstâncias. O nosso artigo que conta bancária no estrangeiro se deve declarar? dá outros exemplos.
4. Quando e como declarar?
O formulário é apresentado ao mesmo tempo que a declaração de rendimentos, na primavera, antes da data-limite fixada para o seu departamento. Diz respeito ao ano anterior: em 2026, declaram-se as contas abertas, detidas, utilizadas ou encerradas em 2025.
Etapa 1: o campo 8UU ou 8TT
Na declaração de rendimentos n.º 2042, dois campos assinalam a existência de contas no estrangeiro:
- o campo 8UU para as contas bancárias e as contas de ativos digitais;
- o campo 8TT para os contratos de seguro de vida ou de capitalização subscritos no estrangeiro.
Na declaração online, estes campos figuram entre as informações diversas; uma vez assinalado o campo, o formulário 3916-3916-bis abre-se como anexo, a preencher conta a conta. Acontece que o campo já venha assinalado pela administração, por ter recebido uma informação de um banco estrangeiro: o nosso artigo sobre o campo 8UU ou 8TT pré-assinalado explica o que isso significa.
Etapa 2: um formulário por conta
Cada conta é objeto do seu próprio formulário. Com três contas no estrangeiro, o agregado preenche, portanto, em princípio, três formulários 3916-3916-bis. Na declaração em papel, o formulário (que pode ser descarregado em impots.gouv.fr) é junto à declaração n.º 2042.
O esquema seguinte resume o percurso de cada ano.
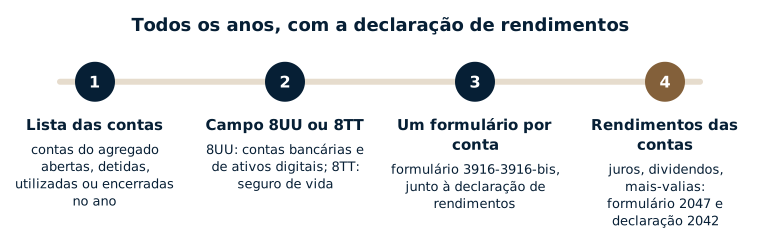
5. O formulário 3916-3916-bis, quadro a quadro
O formulário está dividido em sete «quadros» («cadres» em francês). Não se preenchem todos: depende da natureza da conta. O esquema seguinte mostra que quadros dizem respeito a cada tipo de conta.
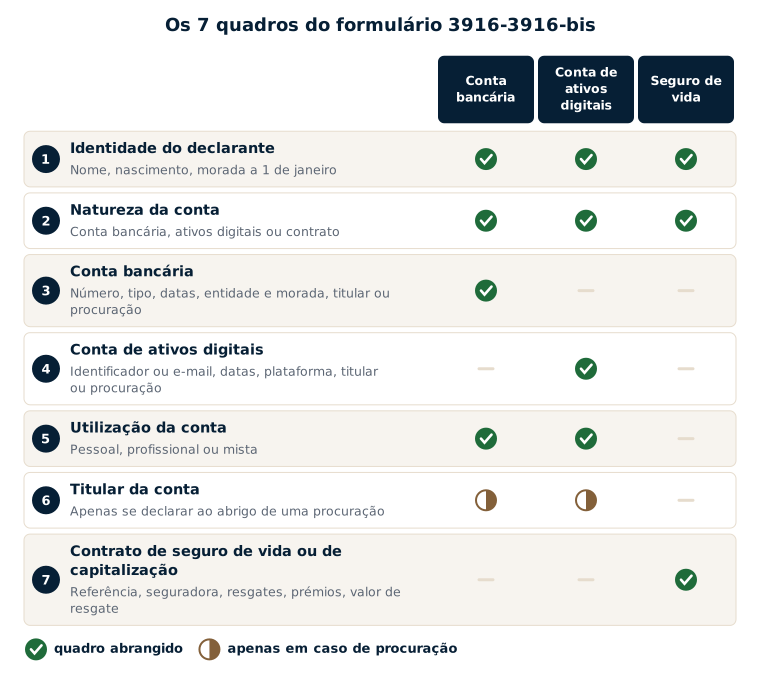
Quadro 1: a identidade do declarante
Nele se indicam o apelido, nomes próprios, data e local de nascimento, e a morada a 1 de janeiro da pessoa que declara a conta: o titular, o beneficiário de uma procuração ou o tomador do contrato. Se a conta pertencer a um membro do agregado (o cônjuge, um filho a cargo), é em princípio a identidade dessa pessoa que é indicada. As rubricas sobre a forma jurídica e o número SIRET só dizem respeito aos empresários em nome individual para uma conta profissional e às associações ou sociedades.
Quadro 2: a natureza da conta
Três escolhas possíveis: conta bancária (preenchem-se depois os quadros 3 e 5), conta de ativos digitais (quadros 4 e 5) ou contrato de capitalização ou aplicação da mesma natureza, nomeadamente o seguro de vida (quadro 7).
Quadro 3: a conta bancária
- Número da conta: em geral o IBAN, ou o número que figura nos extratos.
- Características da conta: conta à ordem, conta poupança ou «outras» (por exemplo, uma conta de títulos).
- Data de abertura e, se for o caso, data de encerramento: figuram em geral no contrato de abertura, nos extratos ou na carta de encerramento; a instituição pode comunicá-las.
- Designação e morada da entidade gestora: o nome exato do banco ou da instituição que mantém a conta, e a sua morada (número, rua, cidade, país).
- Modalidade de detenção: «titular em nome próprio» se a conta estiver em seu nome (sozinho ou em conta conjunta), ou «beneficiário de uma procuração» se apenas a puder utilizar.
Quadro 4: a conta de ativos digitais
Para uma conta de criptomoedas aberta numa plataforma estabelecida no estrangeiro, indica-se o número ou identificador da conta (ou o endereço de correio eletrónico utilizado para a abrir), as datas de abertura e de encerramento, a plataforma (a escolher na lista proposta ou a introduzir: nome, morada, sítio internet) e a modalidade de detenção. O nosso artigo sobre a declaração de contas de criptomoedas no estrangeiro detalha este caso.
Quadro 5: a utilização da conta
- Utilização exclusivamente pessoal: é o caso da grande maioria dos particulares, incluindo os trabalhadores por conta de outrem que nela recebem o salário.
- Utilização exclusivamente profissional: conta utilizada por um empresário em nome individual (comerciante, artesão, profissional liberal, agricultor) para a sua atividade.
- Utilização mista: conta que serve ao mesmo tempo para a vida privada e para a atividade profissional.
Quadro 6: o titular da conta, em caso de procuração
Este quadro só se preenche se declarar uma conta como beneficiário de uma procuração. Identifica-se então o verdadeiro titular da conta: uma pessoa (apelido, nomes próprios, data e local de nascimento, morada) ou uma sociedade (denominação, forma jurídica, morada da sede).
Quadro 7: o contrato de seguro de vida ou de capitalização
Para um contrato subscrito junto de uma seguradora estrangeira, as informações são mais numerosas: designação e referência do contrato, nome e morada da seguradora, data de início e duração, resgates parciais ou totais do ano, prémios pagos e valor de resgate a 1 de janeiro. Veja o nosso artigo contratos de seguro de vida no estrangeiro: como declarar.
6. Um exemplo completo: o agregado de Claire e Marc
Claire e Marc são casados, residentes fiscais em França, com um filho de 15 anos, Léo. Em 2025, o agregado tinha as contas seguintes. Eis como cada conta é, em princípio, tratada na declaração de 2026.
| Conta | A declarar? | Campo e quadros |
|---|---|---|
| Conta à ordem de Claire num banco espanhol, mantida desde os seus estudos em Madrid (saldo: 300 €) | Sim, mesmo com um saldo baixo | 8UU; quadros 1, 2, 3 e 5 (utilização pessoal) |
| Conta conjunta de Claire e Marc num neobanco estabelecido na Lituânia | Sim, uma única vez para o agregado | 8UU; um formulário, titular em nome próprio |
| Conta de títulos de Marc numa corretora americana, onde estão depositadas as ações da sua entidade patronal | Sim | 8UU; quadro 3 (características: «outras») |
| Conta poupança de Léo na Bélgica, aberta pelos avós | Sim: Léo está a cargo, a sua conta faz parte do agregado | 8UU; um formulário em nome de Léo |
| Conta em Portugal da mãe de Marc, sobre a qual Marc tem uma procuração e que utilizou durante o ano para pagar as faturas dela | Sim, em princípio, a título da procuração | 8UU; quadros 3 (beneficiário de uma procuração) e 6 (identidade da mãe) |
| Conta de pagamento online de Claire, associada à sua conta francesa, 1 200 € recebidos no ano por vendas de objetos em segunda mão | Em princípio, não (exceção das três condições) | — |
| Conta de Marc no Reino Unido, encerrada em março de 2025 | Sim, uma última vez | 8UU; data de encerramento indicada |
O agregado assinalará, portanto, o campo 8UU e preencherá, em princípio, seis formulários 3916-3916-bis. Os rendimentos destas contas (juros da conta poupança, dividendos das ações) declaram-se à parte, como se explica a seguir.
7. Declarar a conta não basta: os seus rendimentos também se declaram
O formulário 3916 diz apenas «esta conta existe». Os rendimentos que produz são tributáveis em França se aí for residente fiscal, e declaram-se segundo as suas próprias regras: juros e dividendos estrangeiros no formulário 2047 e depois na declaração n.º 2042, com, se for o caso, um crédito de imposto previsto pela convenção fiscal (veja a nossa página declarar dividendos estrangeiros em França), mais-valias de venda de títulos, etc. O nosso artigo tenho rendimentos estrangeiros: que declarações fazer em França? passa em revista estas obrigações.
8. O que se arrisca em caso de esquecimento e o que fazer?
Um esquecimento é frequente, muitas vezes de boa-fé: uma conta antiga, uma procuração esquecida, uma conta de neobanco aberta para uma viagem. As consequências previstas na lei podem, no entanto, ser importantes:
- uma multa de 1 500 € por conta não declarada e por ano, elevada a 10 000 € quando a conta está situada num Estado ou território que não celebrou com a França uma convenção de assistência administrativa que permita o acesso às informações bancárias (artigo 1736, IV do CGI); os mesmos montantes aplicam-se aos contratos de seguro de vida;
- para uma conta de ativos digitais, uma multa de 750 € por conta não declarada (ou 125 € por omissão ou inexatidão), elevada a 1 500 € (ou 250 €) quando o valor das contas excede 50 000 € durante o ano;
- se rendimentos da conta não tiverem sido declarados, o imposto correspondente, com juros de mora e, consoante os casos, agravamentos;
- um prazo de liquidação alargado para dez anos (artigo L169 do Livro dos Procedimentos Fiscais), salvo, nomeadamente, quando o total dos saldos das contas em causa se manteve abaixo do limiar de 50 000 € previsto na lei: veja o nosso artigo sobre os prazos de caducidade.
O detalhe das sanções figura no nosso artigo que multas em caso de não declaração de uma conta no estrangeiro?
Antes de qualquer diligência, é recomendável consultar um advogado para analisar a sua situação e determinar as ações mais adequadas. Consoante os casos, apresentar os formulários 3916 em falta e, se tiverem sido omitidos rendimentos, uma declaração de substituição pode ser uma solução adequada; noutras situações, nomeadamente quando os montantes são elevados ou estão em causa vários anos, pode ser preferível uma regularização preparada com cuidado. A escolha depende da origem dos fundos, dos montantes, dos anos em causa e da eventual existência de uma inspeção. Os nossos artigos esquecimento da declaração de uma conta no estrangeiro: o que fazer? e pedido de regularização de uma conta estrangeira não declarada apresentam estas opções.
Os erros mais frequentes
- Pensar que uma conta vazia, inativa ou encerrada durante o ano não tem de ser declarada.
- Esquecer as contas do cônjuge, dos filhos a cargo ou aquelas sobre as quais se tem uma procuração.
- Julgar que uma aplicação bancária não é um banco: muitos neobancos e corretoras online estão estabelecidos fora de França.
- Esquecer a conta da corretora estrangeira que guarda as ações atribuídas pela entidade patronal.
- Assinalar o campo 8UU sem preencher um formulário para cada conta, ou agrupar várias contas num só formulário.
- Pensar que o formulário 3916 basta e não declarar os juros ou dividendos da conta.
- Declarar a conta num ano e esquecê-la no ano seguinte: a declaração renova-se todos os anos enquanto a conta existir.
Perguntas frequentes
Só tenho alguns euros numa conta antiga no estrangeiro: tenho mesmo de a declarar?
Em princípio, sim. A obrigação não depende do saldo: uma conta quase vazia ou sem operações continua a ser uma conta «detida». Aliás, o formulário não pede o saldo de uma conta bancária. Consoante a sua situação, o encerramento de uma conta que deixou de ser útil também pode ser ponderado; será então declarada uma última vez relativamente ao ano do seu encerramento.
A minha conta no estrangeiro foi encerrada no ano passado: ainda é preciso declará-la?
Em princípio, uma conta encerrada durante um ano é declarada uma última vez relativamente a esse ano, com a sua data de encerramento. Deixa de aparecer nas declarações dos anos seguintes.
O meu cônjuge e eu temos uma conta conjunta no estrangeiro: uma ou duas declarações?
Quando os dois titulares fazem parte do mesmo agregado fiscal, a conta é, em princípio, declarada uma única vez, num formulário, com a declaração conjunta. Se o cotitular pertencer a outro agregado fiscal (um irmão, um sócio, um filho maior não integrado no agregado), cada agregado declara, em princípio, a conta do seu lado.
A minha conta de pagamento online deve ser declarada?
Está, em princípio, dispensada de declaração quando serve para compras ou vendas online, está associada a uma conta aberta em França e as quantias recebidas no ano não excedem 10 000 €. Se uma destas condições não estiver preenchida, volta, em princípio, a ter de ser declarada.
O meu neobanco atribuiu-me um IBAN francês: a minha conta continua a ser uma conta no estrangeiro?
Tudo depende da instituição que mantém realmente a conta, em França ou no estrangeiro. Um IBAN começado por FR é um indício, mas nem sempre basta para decidir. Em caso de dúvida, é útil verificar as condições gerais da conta e pedir o parecer de um advogado; mencionar uma conta que não tinha de ser mencionada não é, em princípio, sancionado.
O formulário 3916 implica o pagamento de um imposto?
Não: é uma declaração de informação. São os rendimentos da conta (juros, dividendos, mais-valias) que podem ser tributáveis em França, e declaram-se separadamente, nomeadamente no formulário 2047 e na declaração n.º 2042.
Os meus filhos têm contas no estrangeiro abertas pelos avós: quem as declara?
As contas dos filhos menores a cargo, tal como as dos filhos maiores integrados no agregado, fazem parte do agregado fiscal: são, em princípio, declaradas com a declaração de rendimentos dos pais, um formulário por conta.
Textos de referência
- Código Geral dos Impostos (CGI): artigo 1649 A (contas abertas, detidas, utilizadas ou encerradas no estrangeiro), artigo 1649 bis C (contas de ativos digitais), artigo 1649 AA (contratos de seguro de vida e de capitalização), artigo 1736, IV e X (multas), artigo 4 B (domicílio fiscal).
- Anexo III do CGI: artigos 344 A a 344 C (conteúdo da declaração das contas e dos contratos) e artigos 344 G decies e seguintes (contas de ativos digitais).
- Livro dos Procedimentos Fiscais (LPF): artigo L169 (prazo de liquidação de dez anos).
- BOFiP: BOI-CF-CPF-30-20 (declaração das contas abertas, detidas, utilizadas ou encerradas fora de França).
- Formulário n.º 3916-3916-bis (Cerfa n.º 11916) e respetiva nota explicativa, impots.gouv.fr.
Cada situação tem as suas particularidades: conta antiga nunca declarada, procuração, conta de uma sociedade ou de uma estrutura estrangeira, rendimentos não declarados. Maître Uzan, advogado fiscalista em Paris, analisa a sua situação, ajuda-o a preencher as suas declarações e, se for constatado um esquecimento, estuda consigo as soluções mais adequadas. Veja também a nossa página declarar uma conta no estrangeiro em França (formulário 3916) e o nosso artigo tudo sobre a detenção de contas no estrangeiro, ou marque uma consulta.