Vous avez gardé un compte dans votre pays d’origine, ouvert un compte chez une néobanque européenne, reçu des actions de votre employeur sur un compte chez un courtier étranger, ou souscrit une assurance-vie à l’étranger ? Si vous êtes résident fiscal de France, ces comptes doivent en principe être signalés chaque année à l’administration fiscale française, avec votre déclaration de revenus, au moyen du formulaire 3916-3916-bis, que l’on appelle souvent simplement « formulaire 3916 ».
Ce formulaire fait peur, alors qu’il est en réalité assez court. Ce guide l’explique pas à pas, sans jargon : qui est concerné, quels comptes sont visés, où se trouve la case 8UU, ce qu’il faut savoir de chaque rubrique (les « cadres » du formulaire), avec des exemples concrets. Il montre aussi ce que le formulaire ne fait pas : il ne calcule aucun impôt, et les revenus des comptes se déclarent ailleurs.
En bref
- Les personnes fiscalement domiciliées en France déclarent en principe chaque année les comptes ouverts, détenus, utilisés ou clos à l’étranger : les leurs, ceux de leur conjoint ou partenaire de Pacs et ceux des personnes à leur charge.
- Sont visés les comptes bancaires, les comptes chez des néobanques, courtiers ou établissements de paiement étrangers, les comptes d’actifs numériques (cryptomonnaies) et les contrats d’assurance-vie ou de capitalisation souscrits à l’étranger.
- La déclaration se fait avec la déclaration de revenus : case 8UU (comptes bancaires et d’actifs numériques) ou 8TT (assurance-vie), puis un formulaire 3916-3916-bis par compte.
- Le formulaire demande surtout des informations d’identification : numéro du compte, type, dates d’ouverture et de clôture, nom et adresse de l’établissement, usage, titulaire ou procuration. Aucun solde n’est demandé pour un compte bancaire.
- Déclarer un compte ne crée pas d’impôt en soi ; les intérêts, dividendes ou plus-values du compte se déclarent séparément.
- Un oubli est en principe sanctionné par une amende de 1 500 € par compte (750 € pour un compte d’actifs numériques). Avant toute démarche de correction, il est recommandé de consulter un avocat afin d’analyser votre situation.
Sommaire
- 1. Le formulaire 3916, c’est quoi exactement ?
- 2. Qui doit remplir le formulaire 3916 ?
- 3. Quels comptes faut-il déclarer ?
- 4. Quand et comment déclarer ?
- 5. Le formulaire 3916-3916-bis, cadre par cadre
- 6. Un exemple complet : le foyer de Claire et Marc
- 7. Déclarer le compte ne suffit pas : ses revenus se déclarent aussi
- 8. Que risque-t-on en cas d’oubli, et que faire ?
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
1. Le formulaire 3916, c’est quoi exactement ?
Le formulaire n° 3916-3916-bis (Cerfa n° 11916) est une déclaration d’information. Il permet à l’administration fiscale française de savoir qu’un résident de France dispose d’un compte hors de France. Il ne sert pas à payer un impôt et ne contient, pour un compte bancaire, ni le solde, ni les mouvements de l’année.
Cette obligation vient de l’article 1649 A du code général des impôts (CGI) pour les comptes bancaires, de l’article 1649 bis C pour les comptes d’actifs numériques et de l’article 1649 AA pour les contrats d’assurance-vie. Elle existe depuis longtemps, mais elle a pris une importance nouvelle depuis que les banques étrangères transmettent automatiquement des informations sur leurs clients : c’est l’échange automatique des données bancaires entre administrations fiscales, auquel la France participe depuis 2017. Concrètement, l’administration peut souvent savoir qu’un compte existe ; le formulaire 3916 permet au contribuable de le déclarer lui-même, comme la loi le prévoit.
Un mot de vocabulaire : un « résident fiscal de France » est une personne dont le foyer, le lieu de séjour principal, l’activité principale ou le centre des intérêts économiques se trouve en France (article 4 B du CGI). La nationalité ne compte pas. En cas de doute, voir notre article peut-on être résident fiscal dans deux pays ?
2. Qui doit remplir le formulaire 3916 ?
L’obligation concerne en principe les personnes physiques domiciliées fiscalement en France, ainsi que les associations et les sociétés n’ayant pas la forme commerciale établies en France. Pour un particulier, elle couvre tout le foyer fiscal :
- vous-même ;
- votre conjoint marié ou votre partenaire de Pacs, si vous déclarez vos revenus ensemble ;
- vos enfants et autres personnes à charge, ainsi que les enfants majeurs rattachés à votre foyer.
Le compte peut être déclaré à plusieurs titres. Le plus fréquent est d’en être titulaire, seul ou avec une autre personne (compte joint). Mais un compte est aussi visé lorsque vous en êtes l’ayant droit économique, c’est-à-dire le véritable bénéficiaire, ou lorsque vous l’utilisez grâce à une procuration, c’est-à-dire que vous y avez effectué au moins une opération dans l’année, par exemple pour régler les dépenses d’un parent âgé à l’étranger. Ces deux dernières situations soulèvent souvent des questions délicates, qui méritent une analyse au cas par cas.
À l’inverse, une personne qui n’est pas résidente fiscale de France (par exemple un expatrié installé hors de France) n’a en principe pas à remplir ce formulaire pour ses comptes.
3. Quels comptes faut-il déclarer ?
La règle est large : sont en principe visés tous les comptes ouverts, détenus, utilisés ou clos, pendant l’année, auprès d’un organisme établi hors de France qui reçoit habituellement des fonds ou des titres en dépôt. Le schéma ci-dessous résume le raisonnement.
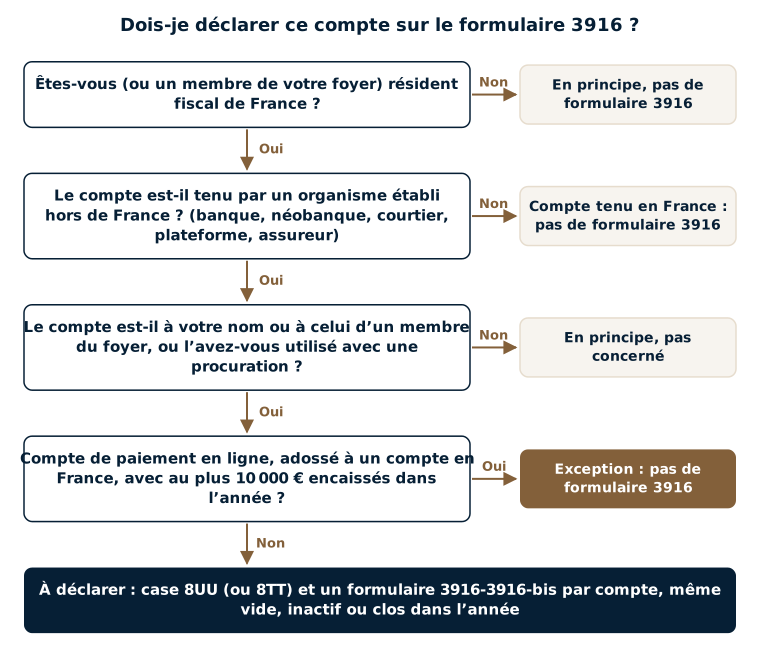
Les comptes concernés, en pratique
- Les comptes bancaires classiques : compte courant, livret ou compte d’épargne, compte à terme, compte en devises, dans une banque étrangère.
- Les comptes chez une néobanque ou un établissement de paiement étranger (applications bancaires en ligne établies dans un autre pays), voir notre article sur les comptes Revolut, N26, eToro, Wise ou Degiro.
- Les comptes-titres et comptes de courtage à l’étranger, y compris le compte ouvert chez un courtier étranger pour recevoir les actions gratuites, RSU ou stock-options d’un employeur (voir notre page sur l’imposition des RSU et stock-options étrangères).
- Les comptes d’actifs numériques ouverts auprès d’une plateforme établie à l’étranger (case 8UU également, cadre 4 du formulaire).
- Les contrats d’assurance-vie ou de capitalisation souscrits auprès d’un assureur étranger (case 8TT, cadre 7 du formulaire).
Le montant ne change rien : un compte presque vide, un compte « dormant » sans aucune opération, ou un compte fermé en cours d’année sont en principe à déclarer pour l’année concernée. Un compte clôturé est déclaré une dernière fois au titre de l’année de sa clôture, avec la date de clôture, puis il disparaît des déclarations suivantes.
L’exception des petits comptes de paiement en ligne
Un compte étranger n’a pas à être déclaré lorsque trois conditions sont réunies en même temps :
- il sert à payer des achats en ligne ou à encaisser le prix de ventes de biens réalisées en ligne ;
- il est adossé à un compte ouvert en France (il ne peut pas fonctionner sans lui) ;
- les sommes encaissées sur l’année ne dépassent pas 10 000 €.
C’est typiquement le cas d’un compte de paiement utilisé pour quelques achats sur internet et relié à votre compte bancaire français. Si l’une des conditions manque, par exemple parce que les encaissements dépassent 10 000 € dans l’année, le compte redevient en principe déclarable.
Ce qui n’est pas un compte à l’étranger
- Un compte ouvert en France dans une banque française, même s’il est libellé en dollars ou en livres.
- Une clé ou un portefeuille de cryptomonnaies que vous conservez vous-même (sans plateforme), qui n’est pas un compte ouvert auprès d’un organisme : il n’entre en principe pas dans le formulaire 3916-3916-bis, ce qui ne dispense pas de déclarer les éventuelles plus-values (voir notre page déclarer ses cryptomonnaies).
Pour les cas limites (compte d’une société dont vous êtes dirigeant, compte d’une structure étrangère, néobanque avec un IBAN français…), la réponse dépend des circonstances. Notre article quel compte bancaire à l’étranger doit-on déclarer ? apporte d’autres exemples.
4. Quand et comment déclarer ?
Le formulaire se dépose en même temps que la déclaration de revenus, au printemps, avant la date limite fixée pour votre département. Il porte sur l’année écoulée : en 2026, on déclare les comptes ouverts, détenus, utilisés ou clos en 2025.
Étape 1 : la case 8UU ou 8TT
Sur la déclaration de revenus n° 2042, deux cases signalent l’existence de comptes à l’étranger :
- la case 8UU pour les comptes bancaires et les comptes d’actifs numériques ;
- la case 8TT pour les contrats d’assurance-vie ou de capitalisation souscrits à l’étranger.
Dans la déclaration en ligne, ces cases figurent parmi les renseignements divers ; une fois la case cochée, le formulaire 3916-3916-bis s’ouvre comme annexe, à remplir compte par compte. Il arrive que la case soit déjà cochée par l’administration, parce qu’elle a reçu une information d’une banque étrangère : notre article sur la case 8UU ou 8TT pré-cochée explique ce que cela signifie.
Étape 2 : un formulaire par compte
Chaque compte fait l’objet de son propre formulaire. Avec trois comptes à l’étranger, le foyer remplit donc en principe trois formulaires 3916-3916-bis. En déclaration papier, le formulaire (téléchargeable sur impots.gouv.fr) est joint à la déclaration n° 2042.
Le schéma suivant résume le parcours de chaque année.
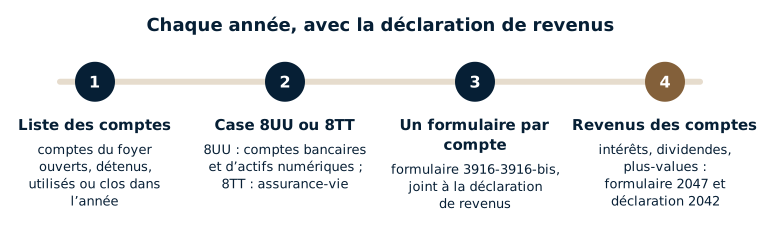
5. Le formulaire 3916-3916-bis, cadre par cadre
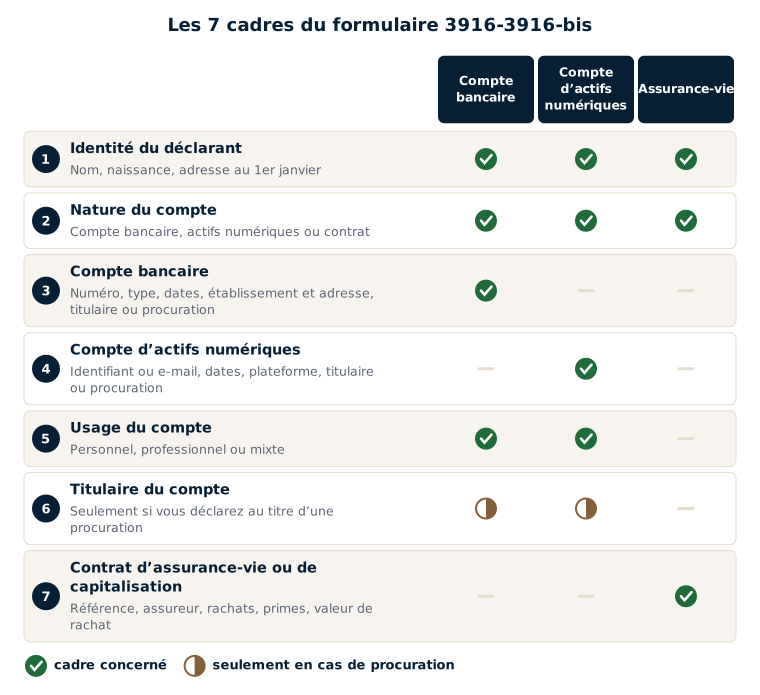
Le formulaire est découpé en sept « cadres », c’est-à-dire sept rubriques. On ne les remplit pas tous : cela dépend de la nature du compte. Le schéma ci-dessous montre quels cadres concernent quel type de compte.
Cadre 1 : l’identité du déclarant
On y indique les nom, prénoms, date et lieu de naissance, et l’adresse au 1er janvier de la personne qui déclare le compte : le titulaire, le bénéficiaire d’une procuration ou le souscripteur du contrat. Si le compte appartient à un membre du foyer (votre conjoint, un enfant à charge), c’est son identité qui est en principe visée. Les rubriques sur la forme juridique et le numéro SIRET ne concernent que les entrepreneurs individuels pour un compte professionnel et les associations ou sociétés.
Cadre 2 : la nature du compte
Trois choix possibles : compte bancaire (on remplit ensuite les cadres 3 et 5), compte d’actifs numériques (cadres 4 et 5) ou contrat de capitalisation ou placement de même nature, notamment l’assurance-vie (cadre 7).
Cadre 3 : le compte bancaire
- Numéro du compte : en général l’IBAN, ou le numéro figurant sur les relevés.
- Caractéristiques du compte : compte courant, compte d’épargne ou « autres » (par exemple un compte-titres).
- Date d’ouverture et, le cas échéant, date de clôture : elles figurent en général sur le contrat d’ouverture, les relevés ou la lettre de clôture ; l’établissement peut les communiquer.
- Désignation et adresse de l’organisme gestionnaire : le nom exact de la banque ou de l’établissement qui tient le compte, et son adresse (numéro, rue, ville, pays).
- Modalité de détention : « titulaire en propre » si le compte est à votre nom (seul ou en compte joint), ou « bénéficiaire d’une procuration » si vous pouvez seulement l’utiliser.
Cadre 4 : le compte d’actifs numériques
Pour un compte de cryptomonnaies ouvert sur une plateforme établie à l’étranger, on indique le numéro ou l’identifiant du compte (ou l’adresse électronique utilisée pour l’ouvrir), les dates d’ouverture et de clôture, la plateforme (à choisir dans la liste proposée ou à saisir : nom, adresse, site internet) et la modalité de détention. Notre article sur la déclaration des comptes de cryptomonnaies à l’étranger détaille ce cas.
Cadre 5 : l’usage du compte
- Usage personnel exclusivement : c’est le cas de la grande majorité des particuliers, y compris les salariés qui y reçoivent leur salaire.
- Usage professionnel exclusivement : compte utilisé par un entrepreneur individuel (commerçant, artisan, profession libérale, exploitant agricole) pour son activité.
- Usage mixte : compte qui sert à la fois à la vie privée et à l’activité professionnelle.
Cadre 6 : le titulaire du compte, en cas de procuration
Ce cadre ne se remplit que si vous déclarez un compte en tant que bénéficiaire d’une procuration. On y identifie alors le véritable titulaire du compte : une personne (nom, prénoms, date et lieu de naissance, adresse) ou une société (dénomination, forme juridique, adresse du siège).
Cadre 7 : le contrat d’assurance-vie ou de capitalisation
Pour un contrat souscrit auprès d’un assureur étranger, les informations sont plus nombreuses : désignation et référence du contrat, nom et adresse de l’assureur, date d’effet et durée, rachats partiels ou totaux de l’année, primes versées et valeur de rachat au 1er janvier. Voir notre article contrats d’assurance-vie détenus à l’étranger : comment faire sa déclaration.
6. Un exemple complet : le foyer de Claire et Marc
Claire et Marc sont mariés, résidents fiscaux de France, avec un fils de 15 ans, Léo. En 2025, le foyer avait les comptes suivants. Voici comment chaque compte se traite en principe lors de la déclaration de 2026.
| Compte | À déclarer ? | Case et cadres |
|---|---|---|
| Compte courant de Claire dans une banque espagnole, gardé depuis ses études à Madrid (solde : 300 €) | Oui, même avec un faible solde | 8UU ; cadres 1, 2, 3 et 5 (usage personnel) |
| Compte joint de Claire et Marc dans une néobanque établie en Lituanie | Oui, une seule fois pour le foyer | 8UU ; un formulaire, titulaire en propre |
| Compte-titres de Marc chez un courtier américain, où sont déposées les actions de son employeur | Oui | 8UU ; cadre 3 (caractéristiques : « autres ») |
| Livret d’épargne de Léo en Belgique, ouvert par ses grands-parents | Oui : Léo est à charge, son compte entre dans le foyer | 8UU ; un formulaire au nom de Léo |
| Compte au Portugal de la mère de Marc, sur lequel Marc a une procuration et qu’il a utilisé dans l’année pour régler ses factures | Oui, en principe, au titre de la procuration | 8UU ; cadres 3 (bénéficiaire d’une procuration) et 6 (identité de sa mère) |
| Compte de paiement en ligne de Claire, relié à son compte français, 1 200 € encaissés dans l’année pour des ventes d’objets d’occasion | En principe non (exception des trois conditions) | — |
| Compte au Royaume-Uni de Marc, fermé en mars 2025 | Oui, une dernière fois | 8UU ; date de clôture indiquée |
Le foyer cochera donc la case 8UU et remplira en principe six formulaires 3916-3916-bis. Les revenus de ces comptes (intérêts du livret, dividendes des actions) se déclarent par ailleurs, comme expliqué ci-dessous.
7. Déclarer le compte ne suffit pas : ses revenus se déclarent aussi
Le formulaire 3916 dit seulement « ce compte existe ». Les revenus qu’il produit sont imposables en France si vous y êtes résident fiscal, et se déclarent selon leurs règles propres : intérêts et dividendes étrangers sur le formulaire 2047 puis la déclaration n° 2042, avec, le cas échéant, un crédit d’impôt prévu par la convention fiscale (voir notre page déclarer des dividendes étrangers), plus-values de vente de titres, etc. Notre article j’ai des revenus étrangers : quelles déclarations faire en France ? fait le tour de ces obligations.
8. Que risque-t-on en cas d’oubli, et que faire ?
Un oubli est fréquent, souvent de bonne foi : un compte ancien, une procuration oubliée, un compte de néobanque ouvert pour un voyage. Les conséquences prévues par la loi peuvent néanmoins être importantes :
- une amende de 1 500 € par compte non déclaré et par année, portée à 10 000 € lorsque le compte est situé dans un État ou territoire qui n’a pas conclu avec la France de convention d’assistance administrative permettant l’accès aux renseignements bancaires (article 1736, IV du CGI) ; les mêmes montants s’appliquent aux contrats d’assurance-vie ;
- pour un compte d’actifs numériques, une amende de 750 € par compte non déclaré (ou 125 € par omission ou inexactitude), portée à 1 500 € (ou 250 €) lorsque la valeur des comptes dépasse 50 000 € au cours de l’année ;
- si des revenus du compte n’ont pas été déclarés, l’impôt correspondant, avec intérêt de retard et, selon les cas, des majorations ;
- un délai de reprise allongé à dix ans (article L169 du livre des procédures fiscales), sauf notamment lorsque le total des soldes des comptes concernés est resté sous le seuil de 50 000 € prévu par la loi : voir notre article sur les délais de prescription.
Le détail des sanctions figure dans notre article quelles amendes en cas de non-déclaration de compte à l’étranger ?
Avant toute démarche, il est recommandé de consulter un avocat afin d’analyser votre situation et de déterminer les actions les plus appropriées. Selon les cas, déposer les formulaires 3916 manquants et, si des revenus ont été omis, une déclaration rectificative peut être une solution adaptée ; dans d’autres situations, notamment lorsque les montants sont importants ou que plusieurs années sont concernées, une démarche de régularisation préparée avec soin peut être préférable. Le choix dépend de l’origine des fonds, des montants, des années concernées et de l’existence éventuelle d’un contrôle. Nos articles oubli de déclaration d’un compte étranger : que faire ? et demande de régularisation d’un compte étranger non déclaré présentent ces options.
Les erreurs les plus fréquentes
- Penser qu’un compte vide, inactif ou fermé dans l’année n’a pas à être déclaré.
- Oublier les comptes du conjoint, des enfants à charge ou ceux sur lesquels on a une procuration.
- Croire qu’une application bancaire n’est pas une banque : beaucoup de néobanques et de courtiers en ligne sont établis hors de France.
- Oublier le compte du courtier étranger qui conserve les actions remises par l’employeur.
- Cocher la case 8UU sans remplir un formulaire pour chaque compte, ou regrouper plusieurs comptes sur un seul formulaire.
- Penser que le formulaire 3916 suffit et ne pas déclarer les intérêts ou dividendes du compte.
- Déclarer le compte d’une année, puis l’oublier l’année suivante : la déclaration se renouvelle chaque année tant que le compte existe.
FAQ
Je n’ai que quelques euros sur un vieux compte à l’étranger : dois-je vraiment le déclarer ?
En principe oui. L’obligation ne dépend pas du solde : un compte presque vide ou sans opération reste un compte « détenu ». Le formulaire ne demande d’ailleurs pas le solde d’un compte bancaire. Selon votre situation, la clôture d’un compte devenu inutile peut aussi être envisagée ; il sera alors déclaré une dernière fois pour l’année de sa clôture.
Mon compte à l’étranger a été fermé l’an dernier : faut-il encore le déclarer ?
En principe, un compte clos au cours d’une année est déclaré une dernière fois au titre de cette année, avec sa date de clôture. Il n’apparaît plus dans les déclarations des années suivantes.
Nous avons un compte joint à l’étranger, mon conjoint et moi : une ou deux déclarations ?
Lorsque les deux titulaires font partie du même foyer fiscal, le compte est en principe déclaré une seule fois, sur un formulaire, avec la déclaration commune. Si le co-titulaire appartient à un autre foyer fiscal (un frère, un associé, un enfant majeur non rattaché), chaque foyer déclare en principe le compte de son côté.
Mon compte de paiement en ligne doit-il être déclaré ?
Il est en principe dispensé de déclaration lorsqu’il sert à des achats ou à des ventes en ligne, qu’il est adossé à un compte ouvert en France et que les sommes encaissées dans l’année ne dépassent pas 10 000 €. Si l’une de ces conditions n’est pas remplie, il redevient en principe déclarable.
Ma néobanque m’a attribué un IBAN français : mon compte est-il encore un compte à l’étranger ?
Tout dépend de l’établissement qui tient réellement le compte, en France ou à l’étranger. Un IBAN commençant par FR est un indice, mais il ne suffit pas toujours à trancher. En cas de doute, il est utile de vérifier les conditions générales du compte et de demander l’avis d’un avocat ; mentionner un compte qui n’avait pas à l’être n’est en principe pas sanctionné.
Le formulaire 3916 entraîne-t-il le paiement d’un impôt ?
Non : c’est une déclaration d’information. Ce sont les revenus du compte (intérêts, dividendes, plus-values) qui peuvent être imposables en France, et ils se déclarent séparément, notamment sur le formulaire 2047 et la déclaration n° 2042.
Mes enfants ont des comptes à l’étranger ouverts par leurs grands-parents : qui les déclare ?
Les comptes des enfants mineurs à charge, comme ceux des enfants majeurs rattachés, font partie du foyer fiscal : ils sont en principe déclarés avec la déclaration de revenus des parents, un formulaire par compte.
Textes de référence
- Code général des impôts : article 1649 A (comptes ouverts, détenus, utilisés ou clos à l’étranger), article 1649 bis C (comptes d’actifs numériques), article 1649 AA (contrats d’assurance-vie et de capitalisation), article 1736, IV et X (amendes), article 4 B (domicile fiscal).
- Annexe III au CGI : articles 344 A à 344 C (contenu de la déclaration des comptes et des contrats) et articles 344 G decies et suivants (comptes d’actifs numériques).
- Livre des procédures fiscales : article L169 (délai de reprise de dix ans).
- BOFiP : BOI-CF-CPF-30-20 (déclaration des comptes ouverts, détenus, utilisés ou clos hors de France).
- Formulaire n° 3916-3916-bis (Cerfa n° 11916) et sa notice, impots.gouv.fr.
Chaque situation a ses particularités : compte ancien jamais déclaré, procuration, compte d’une société ou d’une structure étrangère, revenus non déclarés. Me Uzan, avocat fiscaliste à Paris, analyse votre situation, vous aide à remplir vos déclarations et, si un oubli est constaté, étudie avec vous les solutions les plus appropriées. Voir aussi notre page déclarer un compte à l’étranger (formulaire 3916) et notre article tout savoir sur la détention de comptes étrangers, ou prenez rendez-vous.