« Faut-il attendre 2027 pour régulariser mon compte à l’étranger ? » Depuis que le Gouvernement a annoncé, en septembre 2026, un dispositif de régularisation des avoirs non déclarés pour l’année 2027, c’est la question que se posent de nombreux résidents fiscaux de France qui détiennent un compte, un contrat d’assurance-vie ou un portefeuille de titres à l’étranger sans l’avoir déclaré.
Il n’existe pas de réponse unique. Cet article présente, simplement, les éléments à peser : ce que l’on sait du futur dispositif, ce qui peut plaider pour attendre, les situations où attendre peut coûter cher, et ce qui peut être préparé dès maintenant. Il ne traite que de la fiscalité française. État au 11 octobre 2026 : le dispositif est annoncé, mais aucun texte n’en fixe les conditions.
En bref
- Le dispositif de régularisation de 2027 est annoncé, pas créé : ni barème, ni périmètre, ni date d’ouverture ne sont connus à ce jour.
- Si le projet se confirme, attendre peut être préférable dans bien des cas, car il devrait en principe offrir des règles connues avant de s’engager.
- Attendre a toutefois un coût et des risques : les intérêts de retard continuent de courir, une nouvelle année de non-déclaration s’ajoute, et l’administration peut se manifester la première.
- Lorsqu’un courrier de l’administration demandant une régularisation a déjà été reçu, attendre 2027 n’est en général plus une option : le courrier fixe ses propres délais.
- Quel que soit le choix, la reconstitution de l’origine des fonds demande souvent plusieurs mois et peut, selon les cas, être engagée sans attendre.
- La décision dépend de chaque situation et se prend après l’analyse du dossier par un avocat.
Sommaire
- Le point de départ : un dispositif annoncé, pas encore créé
- Ce qui peut plaider pour attendre 2027
- Les situations où attendre peut être risqué
- Exemple chiffré : ce que coûte une année d’attente
- Exemple chiffré : un courrier reçu et l’origine des fonds
- Ce qui peut être préparé dès maintenant
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
Le point de départ : un dispositif annoncé, pas encore créé
Le 17 septembre 2026, le Premier ministre a annoncé que les contribuables qui détiennent des avoirs non déclarés, en particulier à l’étranger, pourraient se mettre en règle au cours de l’année 2027. Le dossier de presse du budget 2027, présenté le 1er octobre 2026, parle d’un « mécanisme exceptionnel de mise en conformité fiscale ». Mais ce mécanisme ne figure pas dans le projet de loi de finances déposé le même jour à l’Assemblée nationale. Son barème de pénalités, les avoirs concernés, le service compétent et la date d’ouverture restent inconnus.
Le précédent le plus proche est le service de traitement des déclarations rectificatives (STDR), ouvert de 2013 à fin 2017. Il ne s’agissait pas d’une amnistie : l’impôt et les intérêts de retard restaient dus en totalité, et seules les pénalités étaient réduites, selon un barème public. Ce précédent donne des repères ; il ne dit rien des conditions qui seront retenues en 2027. L’état du dispositif, son calendrier et le détail du précédent de 2013 sont suivis sur la page régularisation fiscale 2027 : où en est le dispositif ?, mise à jour à chaque étape.
En attendant, une régularisation reste possible dans les conditions ordinaires, ce que les juristes appellent le « droit commun » : déclarations rectificatives, paiement de l’impôt et des intérêts de retard, puis discussion des pénalités au cas par cas, sans barème fixé à l’avance. Ces règles sont détaillées dans l’article oubli de déclaration d’un compte étranger : que faire ?.
Ce qui peut plaider pour attendre 2027
Chaque dossier est particulier. De manière générale, si le projet se confirme, attendre le cadre de 2027 peut être préférable dans bien des cas, pour plusieurs raisons.
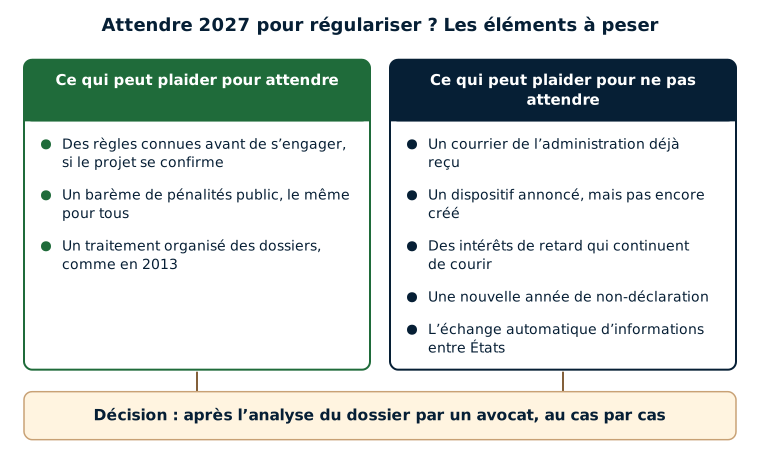
- Des règles connues à l’avance. Un dispositif dédié fixe en principe un barème de pénalités public, le même pour tous. La personne sait, avant de se manifester, ce qu’elle paiera en plus de l’impôt et des intérêts. En droit commun, les pénalités se discutent au cas par cas, sans visibilité préalable.
- Un traitement organisé. En 2013, un service avait été créé pour recevoir ces dossiers, avec des pièces à fournir et une méthode de calcul connues. Un cadre comparable faciliterait la préparation des dossiers, mais rien ne garantit à ce stade qu’il sera repris.
- L’enjeu des pénalités. Pour un rappel d’impôt lié à un compte étranger non déclaré, la loi prévoit aujourd’hui une majoration qui peut atteindre 80 % de l’impôt rappelé. Sur des montants importants, le taux appliqué pèse lourd ; un barème public permet de le connaître avant de s’engager.
Les situations où attendre peut être risqué
Plusieurs éléments peuvent, selon les cas, plaider en sens inverse. Ils ne s’excluent pas : un même dossier en réunit souvent plusieurs.
Un courrier de l’administration a déjà été reçu
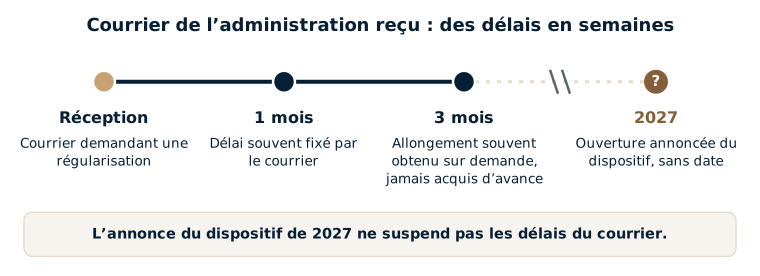
C’est la situation la plus nette. Lorsque l’administration a déjà écrit pour demander une régularisation ou des explications sur un compte étranger, le dossier n’est plus entre les seules mains du contribuable : le courrier fixe un délai de réponse. Dans ma pratique, ce délai est souvent d’un mois, et il est souvent possible d’obtenir qu’il soit allongé jusqu’à trois mois. Ce n’est pas un délai fixé par la loi, et un allongement n’est jamais acquis d’avance : il se demande, en général par écrit, avant l’échéance.
L’annonce d’un dispositif futur ne suspend pas ces délais. Une absence de réponse, ou une réponse insuffisante, peut conduire l’administration à poursuivre la procédure. Lorsque la demande porte sur l’origine des avoirs d’un compte non déclaré (article L23 C du livre des procédures fiscales), la loi prévoit en principe un délai de soixante jours, puis de trente jours après une mise en demeure ; à défaut de justification, les avoirs peuvent être taxés comme un patrimoine reçu gratuitement, au taux de 60 %. Le dispositif de 2013 était d’ailleurs réservé aux démarches spontanées, engagées avant toute procédure : si cette condition était reprise en 2027, ce que l’on ignore, une personne déjà interrogée pourrait ne pas y avoir accès.
Ce qu’il convient de faire après un tel courrier est détaillé dans l’article demande de régularisation d’un compte étranger non déclaré : que faire et à quoi s’attendre. Dans ce cas, la consultation d’un avocat dès la réception du courrier permet d’utiliser au mieux le délai disponible.
Le dispositif n’existe pas encore
Une annonce n’est pas un texte. Le mécanisme peut voir le jour en 2027, plus tard, sous une autre forme, ou pas du tout : il ne figure pas dans le projet de budget, le calendrier budgétaire est incertain, et une élection présidentielle est prévue au printemps 2027. Ses conditions peuvent aussi se révéler moins favorables qu’espéré, ou exclure certaines situations.
Les intérêts de retard continuent de courir
Le dispositif de 2013 ne réduisait pas les intérêts de retard. Ceux-ci sont dus, en principe, au taux de 0,20 % par mois, soit 2,4 % par an, sur l’impôt payé en retard, depuis la date à laquelle il aurait dû être payé. Chaque mois d’attente les augmente.
Une nouvelle année de non-déclaration s’ajoute
Un compte étranger se déclare en principe chaque année, avec la déclaration de revenus. Tant que la situation n’est pas régularisée, chaque nouvelle déclaration sans le compte ajoute une année : une nouvelle amende de 1 500 € par compte (10 000 € si le compte se trouve dans un État qui n’a pas conclu avec la France d’accord d’échange de renseignements) et, le cas échéant, l’impôt sur les revenus de l’année. À l’inverse, l’année la plus ancienne peut sortir du délai pendant lequel l’administration peut encore réclamer l’impôt, en principe dix ans pour les revenus d’un compte étranger non déclaré : voir l’article sur les prescriptions. L’effet net dépend de chaque dossier.
L’administration peut se manifester la première
Grâce à l’échange automatique d’informations, l’administration française reçoit chaque année des données sur les comptes détenus à l’étranger par les résidents de France : voir aussi les impôts ont-ils accès à vos comptes bancaires étrangers ?. Rien n’empêche l’administration d’ouvrir un dossier avant l’ouverture du futur dispositif. Si celui-ci est réservé, comme en 2013, aux personnes qui se manifestent d’elles-mêmes, un courrier reçu entre-temps pourrait fermer cette porte.
Exemple chiffré : ce que coûte une année d’attente
Un résident fiscal de France détient depuis plus de dix ans un compte-titres non déclaré dans une banque étrangère, d’une valeur de 1 500 000 €. Sur les années que l’administration peut encore contrôler, l’impôt sur le revenu et les prélèvements sociaux non payés sur les dividendes, intérêts et plus-values du compte atteignent 380 000 €. Il n’a reçu aucun courrier et hésite à attendre l’ouverture du dispositif de 2027.
| Élément | Calcul | Montant |
|---|---|---|
| Impôt et prélèvements sociaux dus | Années encore contrôlables | 380 000 € |
| Intérêts de retard supplémentaires, par mois d’attente | 380 000 × 0,20 % | 760 € |
| Intérêts de retard supplémentaires pour douze mois d’attente | 760 × 12 | 9 120 € |
| Amende pour une année supplémentaire de non-déclaration | 1 compte | 1 500 € |
| Majoration au taux maximal prévu aujourd’hui pour un compte étranger non déclaré | 380 000 × 80 % | jusqu’à 304 000 € |
| Poids de 10 points de majoration | 380 000 × 10 % | 38 000 € |
Le coût d’une année d’attente se calcule : environ 10 600 € dans cet exemple, hors impôt de l’année supplémentaire. Le gain possible, lui, dépend d’un barème que personne ne connaît encore ; on sait seulement que chaque tranche de 10 points de majoration représente ici 38 000 €. Ce calcul ne tient pas compte des autres éléments à peser, notamment le risque qu’un courrier de l’administration arrive avant l’ouverture du dispositif. Il montre pourquoi la décision se prend dossier par dossier, chiffres en main.
Exemple chiffré : un courrier reçu et l’origine des fonds
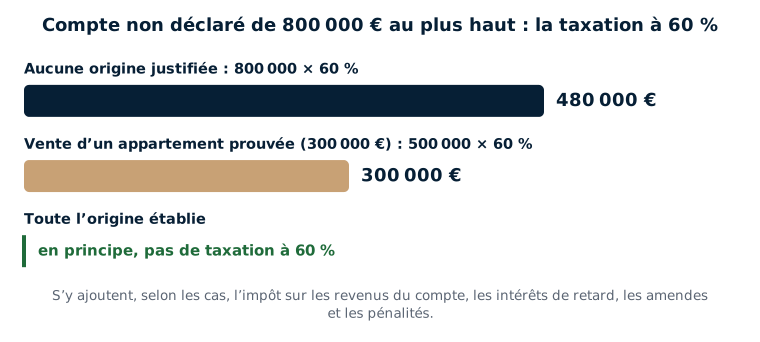
Une résidente fiscale de France reçoit un courrier de l’administration au sujet d’un compte détenu dans une banque étrangère, non déclaré, qui a atteint au plus haut 800 000 € au cours des dix dernières années. Elle peut prouver que 300 000 € proviennent de la vente d’un appartement, actes à l’appui. Pour les 500 000 € restants, épargnés il y a longtemps, elle ne dispose d’aucun document.
- Si l’origine de toutes les sommes restait sans justification : 800 000 × 60 % = 480 000 €.
- Avec la preuve de la vente de l’appartement : (800 000 − 300 000) × 60 % = 500 000 × 60 % = 300 000 €.
- Si l’origine des 500 000 € restants était, elle aussi, établie : en principe, pas de taxation à 60 %.
À ces sommes s’ajoutent, selon les cas, l’impôt sur les revenus du compte, les intérêts de retard, les amendes et les pénalités. Dans cette situation, attendre 2027 n’a guère de sens : le délai fixé par le courrier court déjà, et chaque pièce retrouvée pendant ce délai peut changer le résultat de plusieurs centaines de milliers d’euros.
Ce qui peut être préparé dès maintenant
Attendre le texte ne signifie pas rester inactif. Quel que soit le cadre finalement retenu, plusieurs travaux prennent du temps et peuvent, selon les cas, être engagés dès à présent, avec l’aide d’un avocat :
- Réunir les relevés du compte sur les dix dernières années, ce qui demande souvent plusieurs semaines auprès d’une banque étrangère, davantage si le compte a été clos.
- Reconstituer l’origine des fonds : succession, donation, revenus perçus lorsque la personne vivait à l’étranger, vente d’un bien. C’est souvent le travail le plus long, car les faits remontent parfois à plusieurs décennies.
- Chiffrer les enjeux : impôt sur les revenus du compte année par année, intérêts de retard, amendes, et taxation éventuelle de la part dont l’origine ne serait pas justifiée.
- Comparer les options : régularisation en droit commun maintenant, attente du dispositif, ou réponse à un courrier déjà reçu, selon la situation.
Ce travail préparatoire n’engage à rien vis-à-vis de l’administration. Il permet, le jour où les conditions seront publiées, de décider vite et en connaissance de cause. Pour être prévenu de cette publication, la page de suivi du dispositif propose une alerte par e-mail.
Ce que je vois dans mes dossiers
Depuis l’annonce du 17 septembre 2026, c’est la question que me posent le plus souvent clients et personnes qui me consultent : faut-il attendre 2027 ? Ma réponse est la suivante : chaque dossier est spécifique, mais en général, si le projet se confirme, il vaut mieux attendre 2027. Il y aura alors, en principe, un cadre clair, avec des règles du jeu connues avant de s’engager. Cette réponse générale ne remplace pas l’examen de chaque situation.
Il existe une situation où je conseille en général de ne pas attendre : celle où un courrier de l’administration a déjà été reçu, demandant une régularisation. Ces courriers laissent souvent un délai d’un mois. Dans ma pratique, il est souvent possible d’obtenir qu’il soit allongé jusqu’à trois mois, ce qui laisse le temps de préparer un dossier sérieux ; mais ce délai ne se confond pas avec le calendrier, encore inconnu, du futur dispositif.
J’ai traité de nombreux dossiers de régularisation à l’époque du STDR, et j’en traite encore aujourd’hui. La difficulté principale reste la justification de l’origine des fonds, qui remonte souvent à plusieurs décennies, alors que l’administration demande de nombreux justificatifs et se montre exigeante sur ce point. C’est pourquoi le temps de préparation compte autant que le choix du moment. Les personnes qui me consultent sont souvent très inquiètes ; leur situation leur paraît en général plus grave qu’elle ne l’est en réalité, et un examen posé du dossier permet souvent d’y voir plus clair.
Enfin, tout l’art de ces dossiers consiste à en dire suffisamment, mais pas trop, en restant toujours dans une présentation sincère des faits : jamais de mensonge, ce que je déconseille très fortement et que je refuse. La connaissance des pratiques de l’administration permet en revanche de présenter le dossier sous son meilleur angle, que la régularisation intervienne maintenant ou en 2027.
Les erreurs les plus fréquentes
- Croire que le guichet est déjà ouvert, ou que ses conditions seront celles de 2013 : il n’existe à ce jour qu’une annonce, sans texte.
- Laisser passer le délai d’un courrier de l’administration en comptant sur le futur dispositif : l’annonce ne suspend aucun délai.
- Attendre sans rien préparer : la reconstitution de l’origine des fonds prend souvent plusieurs mois, quel que soit le cadre retenu.
- Penser que 2027 effacera l’impôt : en 2013, l’impôt et les intérêts de retard restaient dus en totalité.
- Agir dans la précipitation, par exemple en déposant seul des déclarations rectificatives incomplètes, ou en clôturant le compte et en transférant les fonds sans analyse préalable : certains choix sont ensuite difficiles à corriger.
- Se fier aux forums plutôt qu’à l’examen de son propre dossier : deux situations proches en apparence peuvent appeler des réponses très différentes.
FAQ
Faut-il attendre 2027 pour régulariser un compte à l’étranger ?
Cela dépend de chaque situation et se décide après l’analyse du dossier par un avocat. Si le projet se confirme, attendre peut être préférable dans bien des cas, pour bénéficier de règles connues à l’avance. Mais le dispositif n’existe pas encore, les intérêts de retard continuent de courir, et un courrier de l’administration reçu entre-temps peut changer la situation.
J’ai reçu un courrier du fisc qui me demande de régulariser : puis-je attendre 2027 ?
En général, non : le courrier fixe ses propres délais, souvent d’un mois dans la pratique, que l’annonce du dispositif ne suspend pas. Un allongement, souvent jusqu’à trois mois, peut parfois être obtenu sur demande, sans que ce soit acquis. On ne sait pas non plus si le dispositif de 2027 sera ouvert aux personnes déjà interrogées par l’administration. La consultation d’un avocat dès la réception du courrier permet d’utiliser au mieux ce délai.
Combien coûte une année d’attente ?
Au minimum, les intérêts de retard supplémentaires (en principe 0,20 % par mois, soit 2,4 % par an de l’impôt dû) et, en cas de nouvelle année non déclarée, une amende de 1 500 € par compte (10 000 € dans certains États). Pour 380 000 € d’impôt dû, cela représente environ 9 120 € d’intérêts sur douze mois.
Le dispositif de 2027 réduira-t-il l’impôt à payer ?
Rien ne l’indique. Le dispositif de 2013 ne réduisait que les pénalités ; l’impôt et les intérêts de retard restaient dus en totalité. Les conditions de 2027 ne sont pas connues.
Que peut-on faire en attendant la publication des conditions ?
Selon les cas, préparer le dossier avec un avocat : réunir les relevés, reconstituer l’origine des fonds, chiffrer les enjeux et comparer les options. Ce travail n’engage à rien vis-à-vis de l’administration et permet de décider rapidement le jour où les conditions seront publiées.
Et si le dispositif n’est finalement pas créé ?
Une régularisation resterait possible en droit commun, avec des pénalités discutées au cas par cas. Le temps écoulé aurait toutefois augmenté les intérêts de retard et, le cas échéant, ajouté des années de non-déclaration. C’est l’un des éléments à peser avant de choisir d’attendre.
Textes de référence
- Gouvernement, dossier de presse « Budget 2027 », 1er octobre 2026 (« mécanisme exceptionnel de mise en conformité fiscale ») ; projet de loi de finances pour 2027, n° 3210, déposé à l’Assemblée nationale le 1er octobre 2026.
- Circulaires du ministre chargé du budget des 21 juin 2013, 12 décembre 2013, 10 décembre 2014 et 14 septembre 2016 (traitement des déclarations rectificatives des contribuables détenant des avoirs à l’étranger).
- Code général des impôts : article 1649 A (déclaration des comptes à l’étranger), article 1727 (intérêt de retard), article 1729-0 A (majoration de 80 %), article 1736 (amendes pour compte non déclaré), article 755 (taxation à 60 % des avoirs d’origine non justifiée).
- Livre des procédures fiscales : article L23 C (demande de justifications sur l’origine des avoirs), article L169 (délai de reprise de dix ans).
Attendre 2027 ou régulariser avant, répondre à un courrier, reconstituer l’origine des fonds : ces choix engagent souvent des montants élevés et ne se font qu’après l’analyse de la situation. Me Uzan, avocat fiscaliste au Barreau de Paris depuis 2008, a traité de nombreux dossiers de régularisation de comptes étrangers, à l’époque du STDR comme depuis. Voir aussi la page régulariser un compte étranger non déclaré, l’article sur les amendes en cas de non-déclaration, ou prenez rendez-vous.