« Régularisation fiscale 2027 », « guichet » ou « cellule de régularisation », « nouveau STDR », « repentis fiscaux » : depuis la mi-septembre 2026, ces expressions reviennent dans la presse. Le Gouvernement a annoncé que les personnes qui détiennent des avoirs non déclarés, en particulier à l’étranger, pourraient se mettre en règle avec l’administration fiscale au cours de l’année 2027, dans un cadre particulier.
État au 10 octobre 2026 : le dispositif est annoncé, mais aucun texte n’en fixe encore les conditions. Ni le barème des pénalités, ni les avoirs concernés, ni la date d’ouverture ne sont connus. Cette page fait le point sur ce qui est acquis et sur ce qui ne l’est pas, rappelle comment fonctionnait le dispositif précédent, de 2013 à 2017, et sera mise à jour à chaque étape. Elle ne traite que de la fiscalité française.
En bref
- Le 17 septembre 2026, le Premier ministre a annoncé qu’un dispositif de régularisation des avoirs non déclarés serait ouvert au cours de l’année 2027. Le dossier de presse du budget 2027 parle d’un « mécanisme exceptionnel de mise en conformité fiscale ».
- À ce jour, ce mécanisme ne figure pas dans le projet de loi de finances déposé le 1er octobre 2026 : barème, périmètre, calendrier et service compétent restent à fixer.
- Le dispositif précédent (le « STDR », de 2013 à fin 2017) n’était pas une amnistie : l’impôt et les intérêts de retard restaient dus ; seules les pénalités étaient réduites, selon un barème connu à l’avance.
- Rien ne garantit que les conditions de 2027 seront celles de 2013.
- En attendant, une régularisation reste possible dans les conditions ordinaires (le « droit commun »), sans barème fixé à l’avance.
- Attendre 2027 ou agir avant : la réponse dépend de chaque situation. Avant toute démarche, il est recommandé de consulter un avocat pour déterminer la voie la plus appropriée.
Sommaire
- Où en est le dispositif de régularisation ?
- Ce que l’on sait, et ce que l’on ne sait pas
- Être prévenu de la publication des conditions
- Le précédent de 2013 à 2017 : comment fonctionnait le « STDR » ?
- Et aujourd’hui ? La régularisation « de droit commun »
- L’origine des fonds, le point qui décide de tout
- Attendre le dispositif ou agir avant ?
- Quels avoirs pourraient être concernés ?
- Ce que je vois dans mes dossiers
- Trois idées reçues
- FAQ
- Journal des mises à jour
- Textes et sources
Où en est le dispositif de régularisation ?
Il existe aujourd’hui une annonce et une ligne dans un dossier de presse, mais pas de texte. Le tableau reprend les étapes passées et le calendrier prévu de l’examen du budget, qui peut encore changer.
| Date | Étape | État |
|---|---|---|
| 17 septembre 2026 | Le Premier ministre annonce, dans un entretien au Figaro, que les contribuables qui détiennent des avoirs non déclarés pourront se mettre en règle au cours de l’année 2027, en se référant au dispositif de 2013 | Fait |
| 1er octobre 2026 | Présentation du budget 2027 : le dossier de presse annonce « la création d’un mécanisme exceptionnel de mise en conformité fiscale » | Fait |
| 1er octobre 2026 | Dépôt du projet de loi de finances pour 2027 à l’Assemblée nationale : le mécanisme n’y figure pas | Fait |
| Du 13 au 19 octobre 2026 | Examen des recettes du budget (les mesures fiscales) à l’Assemblée nationale | Prévu |
| 17 novembre 2026 | Vote sur l’ensemble du projet de loi de finances à l’Assemblée nationale | Prévu |
| Mi-décembre 2026 | Adoption définitive du budget | Prévu |
| 2027 | Ouverture du dispositif | Annoncée, sans date |
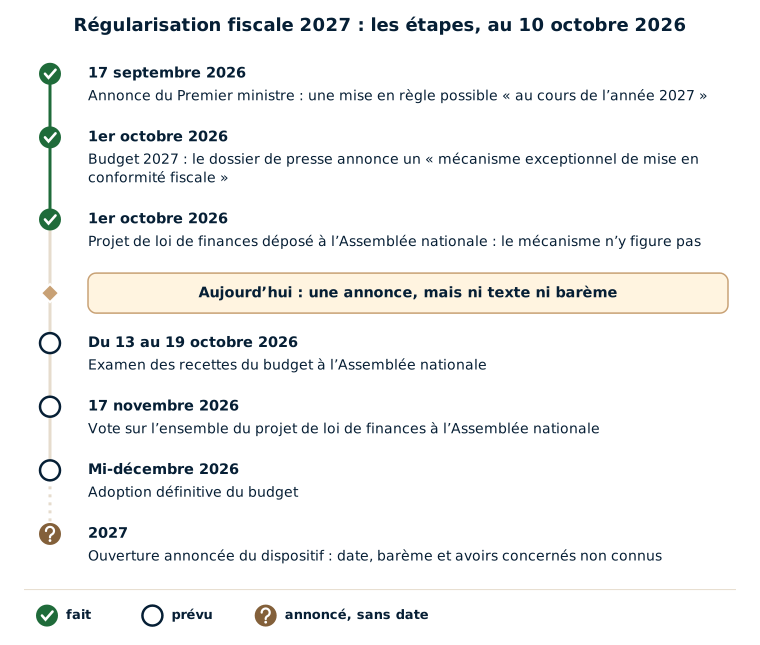
Deux précisions aident à lire ce calendrier. D’abord, le dispositif de 2013 avait été créé par une simple circulaire du ministre chargé du budget, sans loi particulière : on ne sait pas, à ce jour, si celui de 2027 passera par une disposition ajoutée au budget ou par une circulaire, qui pourrait alors être publiée à un autre moment. Ensuite, le calendrier du budget lui-même est incertain : ceux de 2025 et de 2026 n’ont été publiés qu’en février, et une élection présidentielle est prévue au printemps 2027.
Ce que l’on sait, et ce que l’on ne sait pas
| Question | État au 10 octobre 2026 |
|---|---|
| Le dispositif est-il en vigueur ? | Non. Il est annoncé pour l’année 2027. |
| Qui est visé ? | Selon l’annonce, les contribuables qui détiennent des avoirs non déclarés, en particulier à l’étranger. Le périmètre exact n’est pas défini. |
| Quel barème de pénalités ? | Non publié. |
| Quelle date d’ouverture, quelle durée ? | « Au cours de l’année 2027 », sans autre précision. |
| Quel service traitera les dossiers ? | Non précisé. |
| L’impôt lui-même sera-t-il réduit ? | Rien ne l’indique. En 2013, l’impôt et les intérêts de retard restaient dus en totalité. |
| Quelles garanties sur le plan pénal ? | Non précisé. |
| Quelles recettes le Gouvernement en attend-il ? | Le dossier de presse fixe une cible de 1 milliard d’euros de recettes supplémentaires pour l’ensemble formé par la lutte contre la fraude, l’amélioration du recouvrement et ce mécanisme. |
Être prévenu de la publication des conditions
Pour recevoir un e-mail le jour où les conditions du dispositif seront publiées (barème, avoirs concernés, date d’ouverture), il suffit de laisser une adresse ci-dessous.
Le précédent de 2013 à 2017 : comment fonctionnait le « STDR » ?
Le STDR, ou service de traitement des déclarations rectificatives, a été créé en 2013 au sein de l’administration fiscale, à la suite d’une circulaire du 21 juin 2013 du ministre chargé du budget, Bernard Cazeneuve. Il recevait les dossiers des personnes qui détenaient à l’étranger des avoirs non déclarés et qui souhaitaient se mettre en règle.
Le principe était le suivant. La personne se faisait connaître d’elle-même, sans anonymat. Elle déposait des déclarations rectificatives (des déclarations qui corrigent celles des années passées) et un dossier expliquant l’origine des avoirs. Elle payait l’impôt dû sur les années que l’administration pouvait encore contrôler, avec les intérêts de retard. En contrepartie, les pénalités étaient réduites selon un barème public, le même pour tous.
| Situation | Majoration de l’impôt rappelé (au lieu de 40 %) | Amende pour compte non déclaré, plafonnée par année à |
|---|---|---|
| Contribuable dit « passif » : avoirs reçus par succession ou donation, ou constitués lorsque la personne ne résidait pas en France | 15 % | 1,5 % de la valeur des avoirs |
| Contribuable dit « actif » : les autres cas | 30 % | 3 % de la valeur des avoirs |
Barème des circulaires de 2013. Il a été modifié en cours de route : pour les demandes déposées à partir du 15 septembre 2016, les taux de majoration sont passés à 25 % et 35 %, après une décision du Conseil constitutionnel du 22 juillet 2016 sur l’amende proportionnelle.
Ce dispositif n’était donc pas une amnistie. Il ne s’appliquait ni aux personnes déjà visées par une procédure de l’administration, ni aux avoirs provenant d’une activité occulte ou illicite. Quelques repères, tirés du bilan dressé par la Cour des comptes en octobre 2017 et de la presse juridique de l’époque :
- plus de 50 000 demandes déposées, pour plus de 32 milliards d’euros d’avoirs ;
- environ 8 milliards d’euros de recettes pour l’État entre 2014 et 2017 ;
- près de neuf dossiers sur dix concernaient la Suisse ;
- près des deux tiers des dossiers portaient sur moins de 400 000 € d’avoirs, et la majorité des avoirs provenaient d’une succession ou d’une donation ;
- les dossiers de plus d’un million d’euros étaient en général traités en moins d’un an, alors que de « petits » dossiers ont pu attendre plus de deux ans.
Le service a cessé de recevoir de nouveaux dossiers le 31 décembre 2017. Ce précédent donne des repères utiles ; il ne dit rien des conditions qui seront retenues pour 2027.
Exemple : ce que change un barème
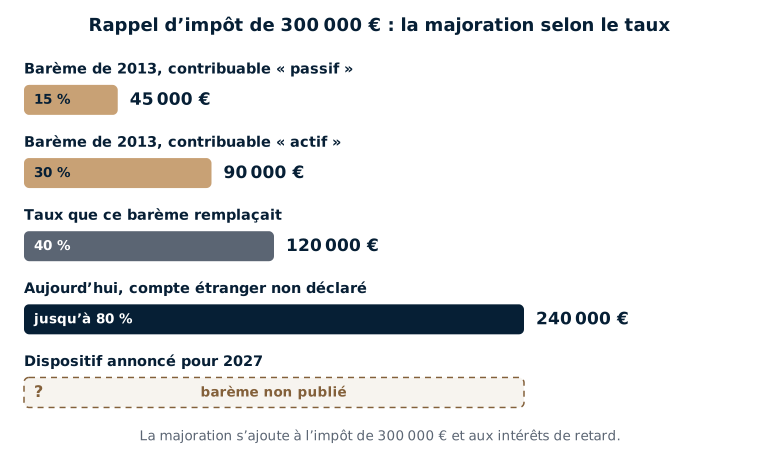
Un rappel d’impôt de 300 000 €, hors intérêts de retard, est lié à un compte étranger non déclaré. La majoration, c’est-à-dire la pénalité qui s’ajoute à l’impôt, aurait été la suivante :
- avec le barème de 2013, pour un contribuable « passif » : 300 000 × 15 % = 45 000 € ;
- avec le barème de 2013, pour un contribuable « actif » : 300 000 × 30 % = 90 000 € ;
- au taux de 40 % que ce barème remplaçait : 300 000 × 40 % = 120 000 €.
Aujourd’hui, pour les rappels d’impôt liés à un compte étranger non déclaré, la loi prévoit une majoration qui peut atteindre 80 %, soit jusqu’à 240 000 € dans cet exemple. Selon les taux, l’écart dépasse donc largement 100 000 € : c’est ce qui explique l’attention portée au futur barème, dont on ne connaît encore rien.
Et aujourd’hui ? La régularisation « de droit commun »
Depuis 2018, il n’existe plus de barème pour les avoirs détenus à l’étranger par les particuliers. Une régularisation reste possible, mais elle suit les règles ordinaires, celles que les juristes appellent le « droit commun » : dépôt de déclarations rectificatives pour les années que l’administration peut encore contrôler (en principe jusqu’à dix ans pour les revenus liés à un compte non déclaré), paiement de l’impôt et des intérêts de retard, puis discussion des pénalités au cas par cas. Le caractère spontané de la démarche et la qualité du dossier peuvent être pris en compte, et une transaction avec l’administration peut, dans certains cas, permettre de réduire les pénalités.
Les entreprises et leurs dirigeants disposent par ailleurs, depuis 2019, d’un guichet permanent, le service de mise en conformité fiscale (SMEC), qui a ses propres règles : voir comment faire une demande de mise en conformité fiscale. Ce service ne traite pas, en principe, les comptes étrangers des particuliers, et rien n’indique à ce stade quel service recevra les dossiers en 2027.
Ces règles sont détaillées dans plusieurs articles du site : l’oubli de déclaration d’un compte étranger, les amendes en cas de non-déclaration, les délais de prescription, et la page consacrée au contrôle fiscal des comptes étrangers. Lorsqu’un courrier de l’administration a déjà été reçu, la situation est différente : voir l’article sur la demande de régularisation d’un compte étranger non déclaré.
L’origine des fonds, le point qui décide de tout
Régulariser, ce n’est pas seulement payer l’impôt sur les intérêts, les dividendes ou les plus-values du compte. C’est aussi expliquer d’où vient l’argent, pièces à l’appui : un héritage, une donation, des revenus gagnés lorsque l’on vivait à l’étranger, la vente d’un bien. Plus les faits sont anciens, plus ces justificatifs sont difficiles à réunir.
L’enjeu est important. Lorsque l’origine des avoirs d’un compte non déclaré n’est pas justifiée, la loi permet à l’administration de les taxer comme s’ils avaient été reçus par donation, au taux de 60 %. Cette taxation porte en principe sur la part dont l’origine n’est pas établie.
Exemple : une origine justifiée en partie seulement
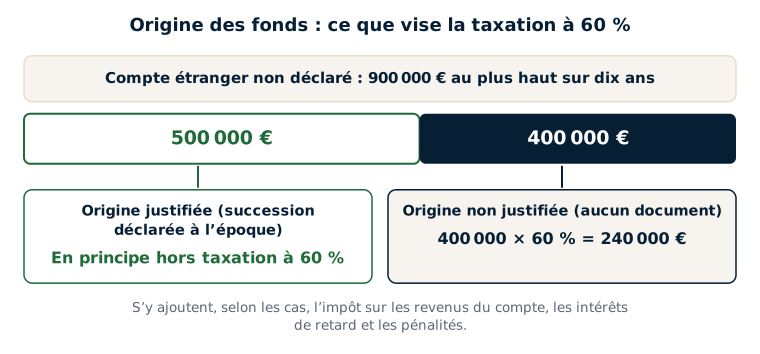
Un compte étranger non déclaré a atteint, au plus haut, 900 000 € au cours des dix dernières années. Son titulaire peut prouver que 500 000 € viennent d’une succession, déclarée à l’époque. Pour les 400 000 € restants, il ne dispose d’aucun document.
- Part dont l’origine est justifiée : 500 000 €, en principe hors de cette taxation.
- Part dont l’origine n’est pas justifiée : 400 000 × 60 % = 240 000 €.
À cette somme s’ajoutent, selon les cas, l’impôt sur les revenus du compte, les intérêts de retard et les pénalités. Un dossier qui retrouve les pièces manquantes, ou qui explique de façon convaincante l’origine des 400 000 €, change donc entièrement le résultat. On ne sait pas si le dispositif de 2027 prévoira des règles particulières sur ce point.
Attendre le dispositif ou agir avant ?
C’est la question qui m’est posée depuis l’annonce. Chaque dossier est particulier ; de manière générale, si le projet se confirme, attendre le cadre de 2027 peut être préférable dans bien des cas, car il devrait en principe offrir des règles du jeu claires, connues avant de s’engager. Mais le dispositif n’existe pas encore, les intérêts de retard continuent de courir, et lorsqu’un courrier de l’administration a déjà été reçu, ses délais ne sont pas suspendus par l’annonce. Ces éléments sont détaillés, avec des exemples chiffrés, dans l’article faut-il attendre 2027 pour régulariser un compte à l’étranger ?. La décision se prend après l’analyse du dossier par un avocat.
Quels avoirs pourraient être concernés ?
Le périmètre du futur dispositif n’est pas connu. Celui de 2013 visait les avoirs détenus à l’étranger. À titre de repère, voici ce que les obligations de déclaration actuelles couvrent en principe pour un résident fiscal de France :
- les comptes bancaires et les comptes-titres ouverts à l’étranger, y compris ceux utilisés avec une procuration : voir la page déclarer un compte à l’étranger ;
- les contrats d’assurance-vie souscrits à l’étranger et les trusts : voir la déclaration des comptes, assurances-vie et trusts étrangers ;
- les comptes d’actifs numériques (cryptomonnaies) ouverts auprès d’une plateforme établie à l’étranger : voir la déclaration des comptes en crypto-monnaies étrangers ;
- les revenus d’un bien immobilier situé à l’étranger.
Rien ne permet d’affirmer, à ce stade, que chacune de ces situations entrera dans le dispositif.
Ce que je vois dans mes dossiers
J’ai traité de nombreux dossiers de régularisation à l’époque du STDR. Les comptes se trouvaient alors surtout en Suisse, en Israël, au Portugal et en Espagne. Aujourd’hui, les situations que je rencontre concernent davantage l’Asie, les États-Unis et le Royaume-Uni.
La principale difficulté de ces dossiers tenait à la justification de l’origine des fonds. Elle remonte souvent à plusieurs décennies, alors que l’administration demande de nombreux justificatifs et se montre exigeante sur ce point. Or c’est le cœur d’une régularisation : si l’origine des fonds est jugée insuffisamment justifiée, la taxation à 60 % peut s’appliquer, et la personne qui voulait se mettre en règle se retrouve avec une imposition très lourde.
Parmi les personnes concernées, je rencontre beaucoup de résidents fiscaux de France de nationalité étrangère, qui ont gardé des avoirs dans leur pays d’origine. Aucune nationalité ne domine : toute personne installée en France peut avoir conservé un compte là où elle a vécu. Dans mon expérience, l’administration commence en général à s’intéresser à un compte lorsque son solde ou ses mouvements atteignent environ 100 000 €. Ce n’est qu’un constat tiré de mes dossiers, et non un seuil prévu par la loi : l’obligation de déclarer existe en principe quel que soit le montant.
Ces clients sont en général très inquiets. Faute d’expérience de ces dossiers, sous le coup de l’émotion et après leurs lectures sur internet, ils se font souvent une idée inexacte de leur situation, qui leur paraît en général plus grave qu’elle ne l’est en réalité.
Tout l’art de ces dossiers consiste à en dire suffisamment, mais pas trop, en restant toujours dans une présentation sincère des faits : jamais de mensonge, ce que je déconseille très fortement et que je refuse. La connaissance précise des pratiques et des usages de l’administration permet en revanche de présenter le dossier sous son meilleur angle. Chaque dossier est unique, et l’expérience y joue un rôle important.
Ce que j’attends du futur dispositif
J’en attends d’abord de la simplicité et de la clarté : un barème de majorations lisible, sans surprise, qui donne de la visibilité sur les pénalités et permette de savoir où l’on va avant de s’engager. Je crains à l’inverse une accumulation d’exceptions, et d’exceptions aux exceptions. J’espère enfin davantage de souplesse sur la preuve de l’origine des fonds, sans en avoir la certitude : c’est, à mes yeux, ce qui décidera de l’intérêt réel du dispositif.
Trois idées reçues
- « C’est une amnistie fiscale. » Le dispositif de 2013 n’effaçait ni l’impôt ni les intérêts de retard, et rien n’indique qu’il en ira autrement en 2027.
- « Le guichet est déjà ouvert. » Il n’existe à ce jour qu’une annonce, sans texte ni barème.
- « Les conditions seront celles de 2013. » Rien ne le garantit ; elles avaient d’ailleurs été durcies en 2016, en cours de dispositif.
FAQ
Le guichet de régularisation fiscale 2027 est-il déjà ouvert ?
Non. Au 10 octobre 2026, le dispositif est seulement annoncé pour l’année 2027. Aucun texte n’en fixe les conditions, et il ne figure pas dans le projet de loi de finances déposé le 1er octobre 2026.
Quel sera le barème des pénalités en 2027 ?
Il n’est pas publié. À titre de repère seulement, le barème de 2013 ramenait la majoration de 40 % à 15 % ou 30 % selon les situations, puis à 25 % ou 35 % à partir de septembre 2016. Rien ne garantit que le barème de 2027 s’en inspirera.
La régularisation de 2027 sera-t-elle une amnistie fiscale ?
Rien ne l’indique. De 2013 à 2017, l’impôt dû et les intérêts de retard restaient payés en totalité ; seules les pénalités étaient réduites.
Comptes, assurance-vie, trusts, immobilier, cryptomonnaies : quels avoirs seront concernés ?
Le périmètre n’est pas défini. L’annonce vise les avoirs non déclarés, en particulier à l’étranger ; le dispositif de 2013 concernait les avoirs détenus à l’étranger. Il faudra attendre le texte pour savoir quels avoirs entrent dans le dispositif. Pour les crypto-actifs, l’administration fiscale française devrait recevoir en 2027 les premières informations transmises par les plateformes, en application de la directive européenne DAC 8 : ce qui pourrait en découler est présenté dans l’article crypto-actifs et DAC 8 : des courriers du fisc dès fin 2027 ?
J’ai déjà reçu un courrier de l’administration : pourrai-je en bénéficier ?
On ne le sait pas. Le dispositif de 2013 était réservé aux démarches spontanées, engagées avant toute procédure. Dans tous les cas, un courrier de l’administration appelle en principe une réponse dans des délais courts : il est recommandé de consulter un avocat dès sa réception.
Comment être prévenu de la publication des conditions ?
Cette page est mise à jour à chaque étape, et sa date de mise à jour figure en tête. Il est aussi possible de laisser une adresse e-mail dans le formulaire prévu plus haut pour recevoir un message ce jour-là.
Journal des mises à jour
- 10 octobre 2026 : mise en ligne de la page. Dispositif annoncé, absent du projet de loi de finances déposé le 1er octobre ; examen du budget à l’Assemblée nationale à partir du 13 octobre.
Textes et sources
- Gouvernement, dossier de presse « Budget 2027 », 1er octobre 2026 (synthèse : « mécanisme exceptionnel de mise en conformité fiscale »).
- Projet de loi de finances pour 2027, n° 3210, déposé à l’Assemblée nationale le 1er octobre 2026.
- Circulaires du ministre chargé du budget des 21 juin 2013, 12 décembre 2013, 10 décembre 2014 et 14 septembre 2016 (traitement des déclarations rectificatives des contribuables détenant des avoirs à l’étranger) ; réponse ministérielle à la question n° 29045, Journal officiel de l’Assemblée nationale du 4 mars 2014.
- Cour des comptes, « Les régularisations d’avoirs à l’étranger gérées par le service de traitement des déclarations rectificatives (STDR) », octobre 2017.
- Conseil constitutionnel, décision n° 2016-554 QPC du 22 juillet 2016 (amende proportionnelle pour compte non déclaré).
- Code général des impôts : articles 1649 A, 1649 AA et 1649 AB (déclaration des comptes, contrats d’assurance-vie et trusts étrangers), 1729-0 A (majoration de 80 %), 1736 (amendes), 755 (taxation à 60 %) ; livre des procédures fiscales : articles L23 C (demande de justifications sur l’origine des avoirs) et L169 (délai de reprise de dix ans).
Annonce de 2027, précédent du STDR, règles actuelles, origine des fonds : une régularisation engage des montants souvent élevés et ne se décide qu’après l’analyse de la situation. Me Uzan, avocat fiscaliste au Barreau de Paris depuis 2008, a traité de nombreux dossiers de régularisation de comptes étrangers, à l’époque du STDR comme depuis. Il examine les pièces disponibles, l’origine des fonds et les options possibles avant toute démarche. Voir aussi la page régulariser un compte étranger non déclaré et l’article est-ce que les impôts ont accès à vos comptes bancaires étrangers ?, ou prenez rendez-vous.