« Le fisc peut-il voir mes cryptos ? » Avec la directive européenne DAC 8, la réponse a changé. Depuis le 1er janvier 2026, les plateformes de crypto-actifs collectent l’identité de leurs clients et le détail de leurs opérations, pour les transmettre aux administrations fiscales. Les premières données arriveront à l’administration française en 2027.
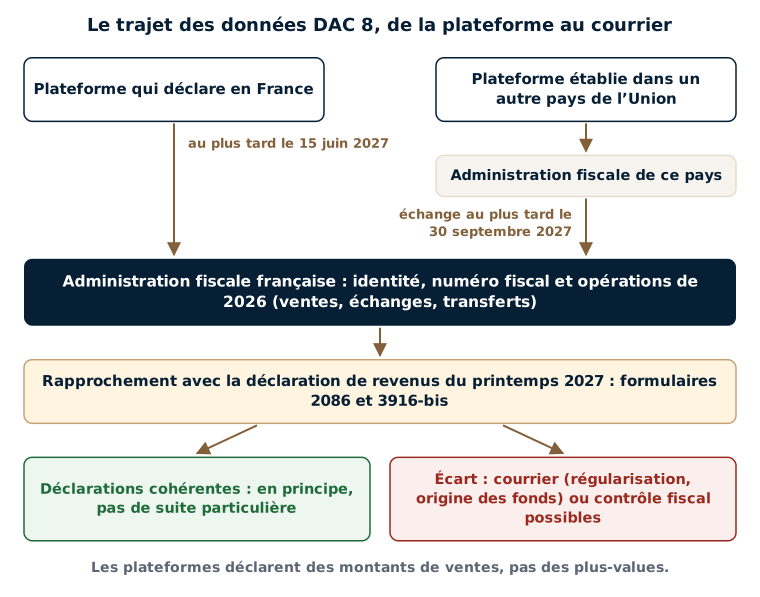
Le même mécanisme existe depuis 2017 pour les comptes bancaires étrangers. Dans mes dossiers, les premiers courriers de l’administration sont arrivés deux ans plus tard, en 2019. Cet article explique simplement ce que prévoit DAC 8, ce que l’administration verra et ne verra pas, pourquoi des premiers courriers pourraient arriver dès la fin de 2027, ce que risque un compte crypto non déclaré, et ce qui peut être préparé dès maintenant. Il ne traite que de la fiscalité française. État au 11 octobre 2026 : les plateformes collectent les données depuis le 1er janvier 2026 ; les premières transmissions à l’administration française sont prévues au plus tard le 15 juin 2027 pour les plateformes qui déclarent en France, et au plus tard le 30 septembre 2027 pour celles des autres pays de l’Union.
En bref
- DAC 8 étend aux crypto-actifs l’échange automatique d’informations qui existe depuis 2017 pour les comptes bancaires : depuis le 1er janvier 2026, les plateformes collectent l’identité de leurs clients et le détail de leurs opérations.
- Ces données arrivent à l’administration française en 2027 : au plus tard le 15 juin pour les plateformes qui déclarent en France, au plus tard le 30 septembre pour celles des autres pays de l’Union. D’autres pays suivent en 2027, 2028 et 2029.
- Pour les comptes bancaires, les premiers courriers sont arrivés dans mes dossiers en 2019, environ deux ans après les premiers échanges. Ils demandent depuis, en général, la même chose : une régularisation sur dix ans et des justificatifs de l’origine des fonds.
- Le même scénario pourrait se reproduire, et plus vite : l’administration dispose désormais de l’expérience et des circuits de l’échange automatique bancaire. Des premiers courriers pourraient arriver dès la fin de 2027, avec une montée en puissance probable en 2028. Aucun calendrier officiel n’est annoncé : c’est une anticipation.
- Depuis 2025, la loi applique aux comptes crypto ouverts à l’étranger l’essentiel des règles des comptes bancaires étrangers : contrôle possible sur dix ans, majoration de 80 % des rappels d’impôt, taxation à 60 % des avoirs dont l’origine n’est pas justifiée.
- Dans des dossiers que je traite, des contrôles approfondis ont déjà eu lieu, sans attendre DAC 8. Chaque situation mérite d’être analysée avec un avocat, pour voir les démarches les plus appropriées.
Sommaire
- DAC 8, c’est quoi ?
- Le calendrier : des données en 2027, d’autres pays ensuite
- Le précédent des comptes bancaires étrangers
- À partir de fin 2027 : les premiers courriers ?
- Ce que dit la loi : un arsenal très proche de celui des comptes bancaires étrangers
- Ce que je vois dans mes dossiers
- Exemple chiffré : des ventes de 2026, déclarées ou découvertes
- Exemple chiffré : des gains anciens et un historique perdu
- Ce qui peut être préparé dès maintenant
- Quelques erreurs à éviter
- FAQ
- Textes de référence
DAC 8, c’est quoi ?
DAC 8 est le nom courant de la directive (UE) 2023/2226 du 17 octobre 2023. Elle complète la directive européenne sur la coopération administrative en matière fiscale, la « DAC », pour y ajouter les crypto-actifs. Elle reprend un standard mondial adopté par l’OCDE en 2022, le cadre de déclaration des crypto-actifs (en anglais Crypto-Asset Reporting Framework, ou CARF), construit sur le modèle de l’échange automatique des informations bancaires.
Chaque année, les plateformes déclarent à l’administration fiscale de leur pays les opérations de leurs clients. Cette administration transmet ensuite les informations à celle du pays où chaque client réside. Un résident fiscal de France qui utilise une plateforme établie dans un autre pays de l’Union verra donc ses opérations communiquées à l’administration française.
En France, la directive a été transposée par l’article 54 de la loi de finances pour 2025, qui a créé les articles 1649 AC bis à 1649 AC sexies du code général des impôts. Un décret du 19 décembre 2025 en précise les modalités : les plateformes concernées devaient s’enregistrer auprès de l’administration fiscale avant le 15 avril 2026, puis déposer chaque année, au plus tard le 15 juin, la déclaration des opérations de l’année précédente.
Quelles plateformes sont concernées ?
Sont visés les prestataires de services sur crypto-actifs : plateformes d’échange, courtiers et, plus largement, les prestataires qui réalisent pour leurs clients des opérations d’achat, de vente ou d’échange de crypto-actifs. Le jalonnement (en anglais staking) et le prêt de crypto-actifs sont expressément inclus. Une plateforme établie hors de l’Union qui a des clients résidents de l’Union doit en principe, elle aussi, s’enregistrer et déclarer dans un pays de l’Union, sauf si son propre pays applique le standard de l’OCDE avec un accord d’échange en vigueur.
Ce n’est pas au client de transmettre ces informations à l’administration : c’est la plateforme qui le fait, dès lors qu’il réside dans un pays de l’Union. Le client lui fournit les renseignements qu’elle demande, notamment son numéro fiscal ; à défaut, après deux rappels et un délai de soixante jours, la plateforme doit en principe l’empêcher de réaliser des opérations.
Ce que les plateformes transmettent, et ce qu’elles ne transmettent pas
| Ce que l’administration recevra | Ce qu’elle ne recevra pas |
|---|---|
| L’identité du client : nom, adresse, date de naissance, pays de résidence fiscale et numéro fiscal | Le prix d’achat des crypto-actifs acquis avant 2026, et le prix total d’acquisition du portefeuille, au sens fiscal |
| Pour chaque crypto-actif et pour l’année : le total des achats et des ventes contre des euros ou une autre monnaie (montants, nombre d’unités, nombre d’opérations) | Le montant de la plus-value imposable |
| Les échanges d’un crypto-actif contre un autre, même lorsqu’ils ne sont pas imposables | Le contenu d’un portefeuille personnel, dont le client conserve lui-même les clés |
| Les transferts, y compris vers des adresses de portefeuilles qui ne sont rattachées à aucune plateforme | Les opérations réalisées avant 2026, au titre de DAC 8 |
| Certains paiements de biens ou de services réglés en crypto-actifs par l’intermédiaire de la plateforme | La valeur du compte en fin d’année, que les banques déclarent pourtant pour les comptes bancaires : DAC 8 porte sur les opérations, pas sur les avoirs détenus |
L’administration verra donc des montants de ventes, pas des plus-values. Une vente de 1 000 000 € peut correspondre à une plus-value de 700 000 €, ou à une perte. Seul le contribuable peut établir son prix d’acquisition, à partir de ses historiques et de ses relevés. C’est pourquoi, avec DAC 8, la conservation des documents prend une importance nouvelle.
Le calendrier : des données en 2027, d’autres pays ensuite
| Date | Étape |
|---|---|
| 1er janvier 2026 | Début de la collecte par les plateformes, pour les opérations de 2026 |
| Avant le 15 avril 2026 | Enregistrement des plateformes auprès de l’administration fiscale française |
| Printemps 2027 | Déclaration des revenus de 2026 par les contribuables : plus-values (formulaire 2086) et comptes à l’étranger (formulaire 3916-bis) |
| Au plus tard le 15 juin 2027 | Première déclaration des plateformes qui déclarent en France |
| Au plus tard le 30 septembre 2027 | Premiers échanges d’informations entre les pays de l’Union |
| 2027 | Premiers échanges annoncés avec une première vague de pays engagés dans le standard de l’OCDE, dont le Royaume-Uni et les îles Caïmans |
| 2028 | Deuxième vague annoncée, notamment la Suisse, Singapour, Hong Kong et les Émirats arabes unis |
| 2029 | États-Unis, selon les annonces |
Les opérations de 2026 se déclarent au printemps 2027, avec la déclaration de revenus, au moment même où l’administration commence à recevoir les données des plateformes. Le rapprochement entre les deux pourra donc commencer dès l’automne 2027.
Le précédent des comptes bancaires étrangers
Pour comprendre ce qui pourrait se passer, le plus simple est de regarder ce qui s’est passé pour les comptes bancaires. La norme d’échange automatique de l’OCDE, reprise dans l’Union européenne par la directive dite « DAC 2 », a conduit les banques étrangères à déclarer chaque année les comptes de leurs clients résidents d’autres pays. La France a fait partie des premiers pays à l’appliquer : les premiers échanges ont eu lieu en 2017, au titre des comptes détenus en 2016, et d’autres pays ont suivi à partir de 2018 (voir l’article sur l’échange automatique des données bancaires).
La suite s’est déroulée en trois temps :
- Fin 2017 : la fermeture du guichet de régularisation. Le service de traitement des déclarations rectificatives (STDR), ouvert en 2013 pour les avoirs non déclarés à l’étranger, a fermé le 31 décembre 2017, en raison de l’entrée en vigueur de l’échange automatique.
- 2019 : les premiers courriers, dans mes dossiers. Ils sont arrivés environ deux ans après les premiers échanges, chez des contribuables signalés par les banques étrangères. Selon une réponse ministérielle, le rendement de l’amende pour comptes à l’étranger non déclarés est passé de 3 millions d’euros en 2018 à 17,5 millions d’euros en 2019.
- Ensuite : un rapprochement systématique. À partir de la déclaration des revenus de 2019, déposée en 2020, l’administration a présenté d’office l’annexe 3916, celle des comptes à l’étranger, aux contribuables signalés par les échanges internationaux. La déclaration en ligne ne peut alors être validée sans la remplir, et la personne qui la supprime est informée des sanctions encourues (voir le guide du formulaire 3916, pas à pas).
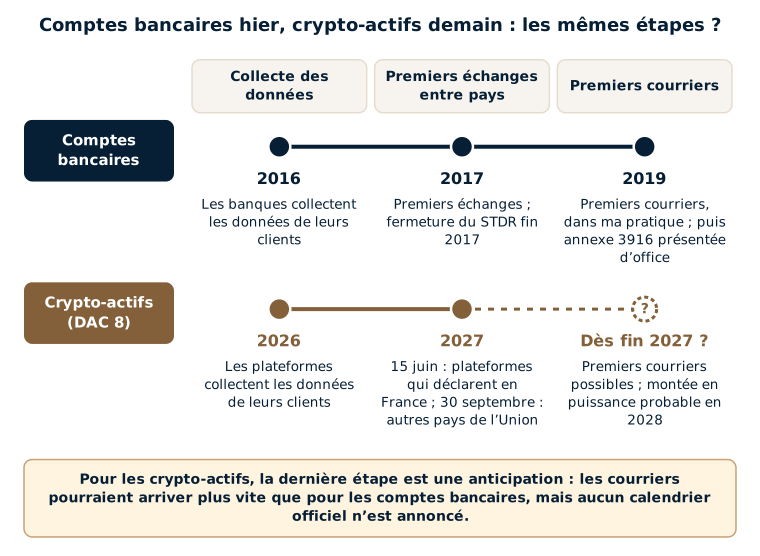
Ce que montre ce précédent : dans mes dossiers, ces courriers ne se limitent pas aux années signalées par les banques étrangères ; ils demandent une régularisation sur dix ans et des justificatifs de l’origine des fonds.
À partir de fin 2027 : les premiers courriers ?
Rien n’est annoncé officiellement. Mais si l’administration suit pour les crypto-actifs le chemin qu’elle a suivi pour les comptes bancaires, plusieurs étapes peuvent être anticipées.
Le rapprochement des données et des déclarations
À l’automne 2027, l’administration disposera, pour chaque résident de France signalé, de deux séries d’informations : ce que les plateformes ont déclaré pour 2026, et ce que le contribuable a lui-même déclaré au printemps 2027. Les écarts pourront alors apparaître facilement : un compte ouvert sur une plateforme étrangère sans formulaire 3916-bis, des ventes importantes contre des euros sans formulaire 2086, des transferts répétés vers des portefeuilles personnels…
Des premiers courriers dès la fin de 2027, une montée en puissance probable en 2028
Pour les comptes bancaires, environ deux ans se sont écoulés, dans mes dossiers, entre les premiers échanges et les premiers courriers. Cette fois, l’administration ne part pas de zéro : elle exploite depuis 2017 les données de l’échange automatique bancaire, elle présente déjà d’office l’annexe des comptes étrangers dans la déclaration en ligne, et une partie des données lui parviendra dès juin 2027, directement des plateformes qui déclarent en France. Des premiers courriers pourraient donc arriver dès la fin de 2027, se multiplier en 2028, puis revenir chaque année, au fil des nouvelles données.
Quelles formes pourraient-ils prendre ?
Leur contenu pourrait ressembler à celui des courriers reçus pour les comptes bancaires, puisque la loi donne désormais à l’administration les mêmes outils pour les comptes crypto (voir plus loin). Les formes pourraient être celles qu’ont connues les titulaires de comptes bancaires étrangers :
- une annexe 3916-3916-bis présentée d’office dans la déclaration en ligne, au titre des comptes crypto, comme l’a été l’annexe des comptes bancaires à partir de la déclaration des revenus de 2019 ;
- une demande de renseignements, qui invite à régulariser la situation (voir l’article demande de régularisation d’un compte étranger non déclaré : que faire et à quoi s’attendre) ;
- une demande de justifications sur l’origine des avoirs (article L23 C du livre des procédures fiscales), possible pour les comptes crypto non déclarés depuis 2025, qui laisse en principe soixante jours pour répondre ;
- ou, directement, un contrôle fiscal, par exemple un examen de situation fiscale personnelle (voir les formes de contrôle fiscal) : ce cas existe déjà dans mes dossiers.
Ces courriers pourraient concerner les opérations de 2026, mais aussi les années antérieures : comme pour les comptes bancaires, un compte révélé par les données d’une seule année peut conduire à des questions sur dix ans.
Ces étapes sont une anticipation fondée sur le précédent des comptes bancaires et sur l’état du droit au 11 octobre 2026 ; ni leur forme ni leur calendrier ne sont annoncés par l’administration.
Ce que dit la loi : un arsenal très proche de celui des comptes bancaires étrangers
Ce qui est imposable
Pour un particulier qui gère ses crypto-actifs sans activité professionnelle, les règles françaises sont, en principe, les suivantes (article 150 VH bis du code général des impôts) :
- la vente de crypto-actifs contre des euros ou une autre monnaie, ou leur utilisation pour payer un bien ou un service, y compris avec une carte de paiement adossée à un compte crypto, est imposable ;
- l’échange d’un crypto-actif contre un autre n’est en principe pas imposé sur le moment ;
- les plus-values sont exonérées lorsque le total des cessions de l’année, pour l’ensemble du foyer fiscal, ne dépasse pas 305 € ;
- la plus-value est en principe imposée au prélèvement forfaitaire unique : 31,4 % pour les cessions réalisées depuis 2025 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), 30 % auparavant, sauf option pour le barème progressif ;
- elle se calcule selon une formule propre aux crypto-actifs, à partir du prix total d’acquisition de l’ensemble du portefeuille, et se déclare sur le formulaire 2086.
Le détail de ces règles figure sur la page fiscalité des cryptomonnaies et dans l’article comment déclarer ses cryptomonnaies.
Ce qui doit être déclaré : le formulaire 3916-bis
Indépendamment de toute vente, un résident fiscal de France doit en principe déclarer chaque année, avec sa déclaration de revenus, les comptes de crypto-actifs ouverts, détenus, utilisés ou clos auprès d’une plateforme établie à l’étranger (article 1649 bis C du code général des impôts ; formulaire 3916-3916-bis). Depuis la loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales, l’obligation vise expressément les portefeuilles de crypto-actifs et les jetons non fongibles (NFT).
Un portefeuille personnel, dont la personne conserve elle-même les clés, n’est pas un compte ouvert auprès d’un organisme : il n’entre en principe pas dans cette déclaration. Une proposition visant à le faire déclarer au-delà d’un certain montant a été écartée lors de l’examen de cette loi, au printemps 2026. Voir l’article sur la déclaration des comptes en crypto-monnaies étrangers.
Ce que risque un compte non déclaré
Avant la loi de finances pour 2025, un compte crypto non déclaré à l’étranger exposait surtout à une amende. Cette loi a étendu aux comptes de crypto-actifs les outils de contrôle et de sanction qui existaient pour les comptes bancaires et les contrats d’assurance-vie à l’étranger. La loi du 25 juin 2026 a complété l’ensemble.
| En principe | Compte bancaire à l’étranger | Compte crypto à l’étranger |
|---|---|---|
| Déclaration annuelle | Formulaire 3916 (article 1649 A) | Formulaire 3916-bis (article 1649 bis C) |
| Amende en cas d’oubli | 1 500 € par compte (10 000 € si le compte se trouve dans un État qui n’a pas conclu avec la France d’accord d’échange de renseignements) | 750 € par compte, ou 125 € par omission ou inexactitude dans la limite de 10 000 € par déclaration ; 1 500 € et 250 € si la valeur des comptes dépasse 50 000 € à un moment de l’année |
| Délai pendant lequel l’impôt peut être réclamé | Jusqu’à dix ans | Jusqu’à dix ans, depuis 2025 |
| Majoration des rappels d’impôt liés au compte | 80 % | 80 %, depuis 2025 |
| Origine des avoirs non justifiée après une demande de l’administration | Taxation à 60 % | Taxation à 60 %, depuis 2025 |
| Droits de succession ou de donation et IFI liés aux avoirs | Contrôle possible sur dix ans | Contrôle possible sur dix ans, depuis la loi du 25 juin 2026 |
Le délai de dix ans ne fait pas revivre les années déjà prescrites lors de l’entrée en vigueur de la loi de finances pour 2025, en février 2025, et la majoration de 80 % ne vise en principe que les manquements commis depuis ; pour les années antérieures, ce sont, selon les cas, les majorations de droit commun qui s’appliquent (voir les prescriptions en cas de compte étranger non déclaré). Les montants des amendes sont ceux fixés par l’article 1736 du code général des impôts (voir les amendes en cas de non-déclaration). Depuis la loi du 25 juin 2026, l’administration peut aussi saisir, pour recouvrer une dette fiscale, des crypto-actifs conservés pour le compte du contribuable par un prestataire de services sur actifs numériques.
Ce que je vois dans mes dossiers
Sur les comptes bancaires étrangers, les premiers courriers liés à l’échange automatique sont arrivés dans mes dossiers dès 2019, et depuis, ils se ressemblent. L’administration demande une régularisation sur dix ans et des justificatifs de l’origine des fonds. C’est d’ailleurs presque toujours un tel courrier qui révèle le compte : l’administration en a eu connaissance par l’échange automatique.
Sur les crypto-actifs, l’administration n’a pas attendu DAC 8. Dans des dossiers que je traite, des informations sur l’utilisation de cartes de paiement liées à des comptes ouverts sur une grande plateforme d’échange établie à l’étranger sont déjà parvenues à l’administration. Elle n’a pas envoyé, dans ces dossiers, de simples invitations à régulariser : elle a engagé de véritables contrôles fiscaux, des examens de situation fiscale personnelle. Un tel examen porte, par nature, sur la cohérence entre les revenus déclarés et l’ensemble de la situation de la personne : comptes, patrimoine, train de vie. Dans ces dossiers, l’administration a tout examiné en détail, bien au-delà des seuls crypto-actifs.
Pour ceux qui ont omis de déclarer des plus-values sur crypto-actifs, mon premier conseil est d’en parler avec un avocat, afin de voir quelles démarches sont les plus appropriées à leur situation. Dans bien des cas, il peut être utile de récupérer dès maintenant tous les justificatifs de l’origine des fonds investis et l’historique complet des opérations sur chaque plateforme. Selon les cas, la question d’une régularisation spontanée peut aussi se poser. Dans mon expérience des comptes bancaires, l’administration peut se montrer un peu plus clémente envers une démarche spontanée, sans grande différence de traitement en général : c’est un élément parmi d’autres, à peser dossier par dossier.
Enfin, face à un courrier ou à un contrôle, la tentation est grande de tout expliquer d’un coup. Dans ma pratique, la réponse reste sincère et précise sur ce qui est demandé, sans aller au-delà : des réponses trop longues ou trop détaillées ouvrent souvent de nouvelles questions. Tout l’art de ces dossiers consiste à en dire suffisamment, mais pas trop, sans jamais s’écarter d’une présentation sincère des faits.
Exemple chiffré : des ventes de 2026, déclarées ou découvertes
Un résident fiscal de France détient depuis plusieurs années un compte sur une plateforme établie dans un autre pays de l’Union, qu’il n’a jamais déclaré. En 2026, il vend la totalité de ses crypto-actifs pour 1 000 000 €, versés sur son compte bancaire. Il les avait achetés pour un total de 300 000 € : sa plus-value est de 700 000 €.
En 2027, la plateforme déclare son identité, son numéro fiscal et ses ventes de 2026. L’administration voit 1 000 000 € de ventes ; elle ne voit ni le prix d’achat, ni la plus-value.
| Élément | Opération déclarée au printemps 2027 | Opération découverte par l’administration, par exemple mi-2028 |
|---|---|---|
| Impôt : 700 000 × 31,4 % | 219 800 € | 219 800 € |
| Intérêts de retard : environ 12 mois × 0,20 % | – | 5 275 € |
| Majoration de 80 % de l’impôt, si elle est appliquée | – | 175 840 € |
| Total | 219 800 € | jusqu’à 400 915 € |
Ces montants ne comprennent pas les contributions sur les hauts revenus, qui peuvent s’ajouter selon le foyer, ni, dans le second cas, l’éventuelle amende pour le formulaire 3916-bis non déposé. Dans le premier cas, la plus-value et le compte sont déclarés avec les revenus de 2026 : la plus-value est simplement imposée, comme tout gain de l’année. Dans le second, le coût peut presque doubler, sans compter les questions sur les années antérieures du compte, qui peuvent remonter jusqu’à dix ans. Les opérations de 2026 se déclarent au printemps 2027, au moment même où l’administration commence à recevoir les données : cette déclaration mérite donc, selon les cas, une attention particulière, idéalement avec l’aide d’un avocat. Les années antérieures non déclarées appellent une analyse distincte.
Exemple chiffré : des gains anciens et un historique perdu
Une résidente fiscale de France a ouvert en 2018 un compte sur une plateforme établie à l’étranger, qu’elle n’a jamais déclaré. Elle y a versé 200 000 € depuis son compte bancaire français, en 2018 et en 2019. En 2024 et en 2025, elle a vendu une partie de ses crypto-actifs, avec une plus-value de 300 000 € chaque année, qu’elle n’a pas déclarée. En 2026, elle réalise encore quelques opérations sur ce compte, qui contient fin 2026 des crypto-actifs d’une valeur de 800 000 €.
Les données de 2026 signalent le compte à l’administration, qui lui écrit, par exemple au premier semestre 2028, pour demander une régularisation sur dix ans et des justificatifs de l’origine des fonds. Sans la règle des dix ans, l’impôt de 2024 ne pourrait plus être réclamé après la fin de 2027 ; avec elle, l’administration peut en principe le réclamer jusqu’à la fin de 2034.
| Élément | Calcul | Montant |
|---|---|---|
| Impôt sur la plus-value de 2024 | 300 000 × 30 % | 90 000 € |
| Impôt sur la plus-value de 2025 | 300 000 × 31,4 % | 94 200 € |
| Intérêts de retard, calculés jusqu’à mi-2028 | 90 000 × 0,20 % × 36 mois + 94 200 × 0,20 % × 24 mois | 11 002 € |
| Majoration de 80 % de l’impôt, si elle est appliquée | 184 200 × 80 % | 147 360 € |
| Total, hors amendes | jusqu’à 342 562 € |
S’y ajoutent, selon les cas, les amendes pour les formulaires 3916-bis non déposés, en principe 1 500 € par année concernée, la valeur du compte dépassant 50 000 €, et les contributions sur les hauts revenus.
L’origine des fonds : ce que change l’historique
L’enjeu le plus lourd est ailleurs : l’origine des 800 000 € d’avoirs. Si elle n’est pas justifiée après la demande de l’administration, ces avoirs peuvent être taxés comme un patrimoine reçu gratuitement, au taux de 60 %.
- Si rien n’était justifié : 800 000 × 60 % = 480 000 €.
- Si seuls les versements de 200 000 € étaient prouvés, par ses relevés bancaires français, l’historique de la plateforme étant perdu : (800 000 − 200 000) × 60 % = 600 000 × 60 % = 360 000 €.
- Avec les versements et l’historique complet des achats, ventes et échanges : en principe, pas de taxation à 60 %.
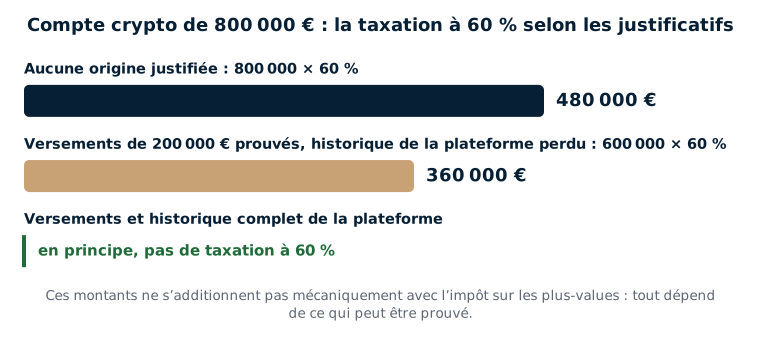
Ces montants ne s’additionnent pas mécaniquement avec l’impôt sur les plus-values : selon ce qui peut être prouvé, l’administration peut rectifier les plus-values ou taxer à 60 % les avoirs dont l’origine n’est pas justifiée, et leur articulation dépend de chaque dossier. Selon les documents disponibles, le même compte peut donc coûter plusieurs centaines de milliers d’euros de plus ou de moins. C’est tout l’enjeu des historiques de plateforme, qui disparaissent parfois avec la fermeture d’un compte ou d’une plateforme.
Ce qui peut être préparé dès maintenant
La première étape est de faire analyser sa situation par un avocat, avant toute démarche auprès de l’administration : chaque dossier est différent, et certains choix sont ensuite difficiles à corriger. Selon les cas, plusieurs travaux peuvent être utiles dès à présent :
- Exporter l’historique complet de chaque plateforme : achats, ventes, échanges, dépôts, retraits et paiements par carte, depuis l’ouverture du compte, y compris pour les comptes fermés ou peu utilisés.
- Réunir les justificatifs de l’origine des fonds : relevés bancaires des virements vers les plateformes, et documents sur l’origine de ces sommes (épargne, vente d’un bien, donation, succession…).
- Reconstituer le prix total d’acquisition du portefeuille, sans lequel la plus-value ne peut pas être calculée correctement.
- Faire le point sur les déclarations passées : formulaires 3916-bis et 2086 déposés ou non, années encore contrôlables.
- Faire le point avec son avocat : les opérations de 2026 sont en principe à déclarer au printemps 2027 ; pour les années antérieures non déclarées, plusieurs voies peuvent, selon les cas, être comparées : régularisation spontanée dans les conditions actuelles, ou attente du dispositif de régularisation annoncé pour 2027, dont on ignore encore s’il visera les crypto-actifs (voir faut-il attendre 2027 pour régulariser ? et la page de suivi du dispositif).
Ces travaux ne supposent, en principe, aucune démarche auprès de l’administration. Ils permettent, le moment venu, de répondre vite et précisément, ou de décider en connaissance de cause.
Quelques erreurs à éviter
- Penser que les crypto-actifs restent invisibles : depuis 2026, les plateformes collectent les données de leurs clients pour l’administration.
- Croire que seules les ventes contre des euros laissent une trace : les échanges entre crypto-actifs et les transferts sont aussi déclarés par les plateformes, même lorsqu’ils ne sont pas imposables.
- Oublier le formulaire 3916-bis parce qu’aucune vente n’a eu lieu : l’obligation porte sur le compte, pas sur les gains.
- Payer avec une carte adossée à un compte crypto sans savoir qu’en principe, chaque paiement financé par des crypto-actifs est une cession imposable.
- Laisser disparaître les historiques : un compte fermé, une plateforme qui cesse son activité ou un accès perdu peuvent rendre très difficile la preuve du prix d’achat et de l’origine des fonds.
- Répondre seul, trop vite et trop longuement à un courrier de l’administration : une réponse imprécise ou trop détaillée ouvre souvent de nouvelles questions.
FAQ
Le fisc va-t-il recevoir les données de ma plateforme crypto ?
En principe oui. Les plateformes autorisées dans l’Union, comme celles établies hors de l’Union qui ont des clients résidents de l’Union, déclarent en principe dans un pays de l’Union : les données de 2026 arrivent alors à l’administration française en 2027. Une plateforme établie dans un pays qui applique le standard de l’OCDE, avec un accord d’échange en vigueur, peut déclarer dans ce pays : premiers échanges en 2027 pour certains pays, comme le Royaume-Uni, en 2028 pour d’autres, comme la Suisse ou Singapour, et en 2029 pour les États-Unis, selon les annonces.
Quand les premiers courriers pourraient-ils arriver ?
Aucun calendrier n’est annoncé. Pour les comptes bancaires, les premiers échanges datent de 2017 et, dans mes dossiers, les premiers courriers de 2019. Cette fois, l’administration dispose déjà de l’expérience et des circuits de l’échange automatique : des premiers courriers pourraient arriver dès la fin de 2027, avec une montée en puissance probable en 2028. Des contrôles ont par ailleurs déjà eu lieu dans des dossiers que je traite, sans attendre ces données.
Mes opérations d’avant 2026 sont-elles concernées ?
Au titre de DAC 8, les plateformes ne déclarent que les opérations réalisées depuis le 1er janvier 2026. Mais un compte signalé pour 2026 peut conduire l’administration à poser des questions sur les années antérieures : pour un compte à l’étranger non déclaré, elle peut en principe remonter jusqu’à dix ans, sans faire revivre les années déjà prescrites en février 2025.
Un portefeuille personnel, dont je garde les clés, est-il concerné ?
Il n’entre en principe pas dans le formulaire 3916-bis, qui vise les comptes ouverts auprès d’organismes établis à l’étranger. Mais les transferts d’une plateforme vers un tel portefeuille sont déclarés par la plateforme, et les plus-values restent imposables, quel que soit l’endroit où les crypto-actifs sont conservés.
Payer avec une carte crypto, est-ce imposable ?
En principe oui : utiliser des crypto-actifs pour payer un bien ou un service est une cession imposable, au même titre qu’une vente contre des euros, dès lors que le total des cessions de l’année dépasse 305 € pour le foyer. Dans des dossiers que je traite, des informations sur l’utilisation de telles cartes ont déjà conduit à des examens de situation fiscale personnelle.
Que risque-t-on si l’on n’a pas déclaré son compte crypto à l’étranger ?
En principe, une amende de 750 € par compte (1 500 € si la valeur des comptes dépasse 50 000 € dans l’année) et, si des plus-values n’ont pas été déclarées, l’impôt, les intérêts de retard et, selon les cas, une majoration de 80 %, sur une période pouvant aller jusqu’à dix ans. Si l’origine des avoirs n’est pas justifiée après une demande de l’administration, ils peuvent être taxés à 60 %. Chaque situation est à analyser avec un avocat.
Le dispositif de régularisation annoncé pour 2027 visera-t-il les crypto-actifs ?
On ne le sait pas. Au 11 octobre 2026, le dispositif est seulement annoncé, et aucun texte n’en fixe le périmètre. Son évolution est suivie sur la page régularisation fiscale 2027 : où en est le dispositif ?, mise à jour à chaque étape.
Textes de référence
- Directive (UE) 2023/2226 du Conseil du 17 octobre 2023 modifiant la directive 2011/16/UE relative à la coopération administrative dans le domaine fiscal (« DAC 8 ») ; OCDE, cadre de déclaration des crypto-actifs (2022).
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025 : article 54 (transposition de DAC 8) et article 59 (contrôle et sanctions des comptes de crypto-actifs détenus à l’étranger).
- Décret n° 2025-1276 du 19 décembre 2025 relatif à l’obligation déclarative et de diligences incombant aux prestataires de services sur crypto-actifs.
- Loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales.
- Code général des impôts : articles 150 VH bis (plus-values sur crypto-actifs), 755 (taxation à 60 % des avoirs d’origine non justifiée), 1649 AC bis à 1649 AC sexies (obligations des prestataires), 1649 bis C (déclaration des comptes de crypto-actifs à l’étranger), 1727 (intérêt de retard), 1729-0 A (majoration de 80 %), 1736 (amendes).
- Livre des procédures fiscales : articles L12 (examen de situation fiscale personnelle), L23 C (justification de l’origine des avoirs), L169 et L181-0 A (délais de reprise de dix ans), L262 (saisie administrative à tiers détenteur).
- Réponses ministérielles aux questions écrites n° 30729 (Journal officiel de l’Assemblée nationale du 6 avril 2021 : présentation d’office de l’annexe 3916) et n° 36621 (Journal officiel de l’Assemblée nationale du 3 août 2021 : rendement de l’amende pour comptes à l’étranger non déclarés).
DAC 8 ne change pas les règles d’imposition : elle change ce que l’administration sait. Déclarer les opérations de 2026, faire le point sur les années passées, répondre à un courrier ou se défendre dans un contrôle : ces démarches engagent souvent des montants élevés et gagnent à être préparées après l’analyse de la situation. Me Uzan, avocat fiscaliste au Barreau de Paris depuis 2008, a régularisé plus de 250 comptes étrangers et accompagne ses clients dans leurs contrôles fiscaux. Voir aussi la page régulariser un compte étranger non déclaré, l’article sur ce que changent la DAC8 et la Travel Rule, ou prenez rendez-vous.