«¿Puede el fisco francés ver mis criptos?». Con la directiva europea DAC 8, la respuesta ha cambiado. Desde el 1 de enero de 2026, las plataformas de criptoactivos recogen la identidad de sus clientes y el detalle de sus operaciones para transmitirlos a las administraciones tributarias. Los primeros datos llegarán a la Administración francesa en 2027.
El mismo mecanismo existe desde 2017 para las cuentas bancarias extranjeras. En mis expedientes, las primeras cartas de la Administración llegaron dos años después, en 2019. Este artículo explica de forma sencilla lo que prevé la DAC 8, lo que la Administración verá y lo que no verá, por qué podrían llegar las primeras cartas a partir de finales de 2027, los riesgos de una cuenta cripto no declarada y lo que puede prepararse desde ahora. Solo trata de la fiscalidad francesa. Situación a 11 de octubre de 2026: las plataformas recogen los datos desde el 1 de enero de 2026; las primeras transmisiones a la Administración francesa están previstas a más tardar el 15 de junio de 2027 para las plataformas que declaran en Francia, y a más tardar el 30 de septiembre de 2027 para las de los demás países de la Unión.
En resumen
- La DAC 8 extiende a los criptoactivos el intercambio automático de información que existe desde 2017 para las cuentas bancarias: desde el 1 de enero de 2026, las plataformas recogen la identidad de sus clientes y el detalle de sus operaciones.
- Estos datos llegan a la Administración francesa en 2027: a más tardar el 15 de junio para las plataformas que declaran en Francia, y a más tardar el 30 de septiembre para las de los demás países de la Unión. Les siguen otros países en 2027, 2028 y 2029.
- En el caso de las cuentas bancarias, las primeras cartas aparecieron en mis expedientes en 2019, unos dos años después de los primeros intercambios. Desde entonces piden, en general, lo mismo: una regularización que abarque diez años y justificantes del origen de los fondos.
- El mismo escenario podría repetirse, y más rápido: la Administración dispone ahora de la experiencia y de los circuitos del intercambio automático bancario. Las primeras cartas podrían llegar a partir de finales de 2027, con una intensificación probable en 2028. No se ha anunciado ningún calendario oficial: se trata de una anticipación.
- Desde 2025, la ley aplica a las cuentas cripto abiertas en el extranjero lo esencial de las reglas de las cuentas bancarias extranjeras: comprobación posible hasta diez años atrás, recargo del 80 % sobre las liquidaciones complementarias, tributación al 60 % de los activos cuyo origen no está justificado.
- En algunos expedientes que trato ya ha habido inspecciones en profundidad, sin esperar a la DAC 8. Cada situación merece analizarse con un abogado, para ver qué pasos son los más adecuados.
Índice
- ¿Qué es la DAC 8?
- El calendario: datos en 2027 y, después, otros países
- El precedente de las cuentas bancarias extranjeras
- A partir de finales de 2027: ¿las primeras cartas?
- Lo que dice la ley: un arsenal muy cercano al de las cuentas bancarias extranjeras
- Lo que veo en mis expedientes
- Ejemplo numérico: ventas de 2026, declaradas o descubiertas
- Ejemplo numérico: ganancias antiguas y un historial perdido
- Lo que puede prepararse desde ahora
- Algunos errores que conviene evitar
- FAQ
- Textos de referencia
¿Qué es la DAC 8?
DAC 8 es el nombre habitual de la Directiva (UE) 2023/2226, de 17 de octubre de 2023. Completa la directiva europea sobre cooperación administrativa en el ámbito de la fiscalidad, la «DAC», para añadirle los criptoactivos. Incorpora un estándar mundial adoptado por la OCDE en 2022, el marco de declaración de criptoactivos (en inglés Crypto-Asset Reporting Framework, o CARF), construido sobre el modelo del intercambio automático de información bancaria.
Cada año, las plataformas declaran a la administración tributaria de su país las operaciones de sus clientes. Esta administración transmite después la información a la del país en el que reside cada cliente. Las operaciones de un residente fiscal en Francia que utiliza una plataforma establecida en otro país de la Unión se comunicarán, por tanto, a la Administración francesa.
En Francia, la directiva se transpuso mediante el artículo 54 de la ley de presupuestos para 2025, que creó los artículos 1649 AC bis a 1649 AC sexies del Código General de Impuestos francés. Un decreto de 19 de diciembre de 2025 precisa sus modalidades: las plataformas afectadas debían registrarse ante la Administración tributaria antes del 15 de abril de 2026 y, después, presentar cada año, a más tardar el 15 de junio, la declaración de las operaciones del año anterior.
¿Qué plataformas están afectadas?
Están afectados los proveedores de servicios de criptoactivos: plataformas de intercambio, brókeres y, más en general, los proveedores que realizan para sus clientes operaciones de compra, venta o intercambio de criptoactivos. La inmovilización (en inglés staking) y el préstamo de criptoactivos están expresamente incluidos. Una plataforma establecida fuera de la Unión que tiene clientes residentes en la Unión debe, en principio, registrarse también y declarar en un país de la Unión, salvo que su propio país aplique el estándar de la OCDE con un acuerdo de intercambio en vigor.
No corresponde al cliente transmitir esta información a la Administración: lo hace la plataforma, siempre que el cliente resida en un país de la Unión. El cliente facilita a la plataforma los datos que esta solicita, en particular su número de identificación fiscal; si no lo hace, tras dos recordatorios y un plazo de sesenta días, la plataforma debe, en principio, impedirle realizar operaciones.
Lo que transmiten las plataformas y lo que no transmiten
| Lo que recibirá la Administración | Lo que no recibirá |
|---|---|
| La identidad del cliente: nombre, dirección, fecha de nacimiento, país de residencia fiscal y número de identificación fiscal | El precio de compra de los criptoactivos adquiridos antes de 2026 y el precio total de adquisición de la cartera, en sentido fiscal |
| Para cada criptoactivo y para el año: el total de las compras y de las ventas a cambio de euros o de otra moneda (importes, número de unidades, número de operaciones) | El importe de la plusvalía imponible |
| Los intercambios de un criptoactivo por otro, incluso cuando no tributan | El contenido de un monedero personal, cuyas claves conserva el propio cliente |
| Las transferencias, incluidas las dirigidas a direcciones de monederos no vinculadas a ninguna plataforma | Las operaciones realizadas antes de 2026, en virtud de la DAC 8 |
| Determinados pagos de bienes o servicios abonados en criptoactivos a través de la plataforma | El valor de la cuenta a final de año, que los bancos sí declaran en el caso de las cuentas bancarias: la DAC 8 se refiere a las operaciones, no a los activos poseídos |
La Administración verá, por tanto, importes de ventas, no plusvalías. Una venta de 1 000 000 € puede corresponder a una plusvalía de 700 000 €, o a una pérdida. Solo el contribuyente puede acreditar su precio de adquisición, a partir de sus historiales y de sus extractos. Por eso, con la DAC 8, la conservación de los documentos adquiere una nueva importancia.
El calendario: datos en 2027 y, después, otros países
| Fecha | Etapa |
|---|---|
| 1 de enero de 2026 | Inicio de la recogida por las plataformas, para las operaciones de 2026 |
| Antes del 15 de abril de 2026 | Registro de las plataformas ante la Administración tributaria francesa |
| Primavera de 2027 | Declaración de la renta de 2026 por los contribuyentes: plusvalías (formulario 2086) y cuentas en el extranjero (formulario 3916-bis) |
| A más tardar el 15 de junio de 2027 | Primera declaración de las plataformas que declaran en Francia |
| A más tardar el 30 de septiembre de 2027 | Primeros intercambios de información entre los países de la Unión |
| 2027 | Primeros intercambios anunciados con una primera oleada de países comprometidos con el estándar de la OCDE, entre ellos el Reino Unido y las islas Caimán |
| 2028 | Segunda oleada anunciada, en particular Suiza, Singapur, Hong Kong y los Emiratos Árabes Unidos |
| 2029 | Estados Unidos, según los anuncios |
Las operaciones de 2026 se declaran en la primavera de 2027, con la declaración de la renta, justo cuando la Administración empieza a recibir los datos de las plataformas. El cruce entre ambos podrá, por tanto, comenzar a partir del otoño de 2027.
El precedente de las cuentas bancarias extranjeras
Para entender lo que podría ocurrir, lo más sencillo es fijarse en lo que ocurrió con las cuentas bancarias. La norma de intercambio automático de la OCDE, incorporada en la Unión Europea mediante la directiva denominada «DAC 2», llevó a los bancos extranjeros a declarar cada año las cuentas de sus clientes residentes en otros países. Francia fue uno de los primeros países en aplicarla: los primeros intercambios tuvieron lugar en 2017, respecto de las cuentas mantenidas en 2016, y otros países siguieron a partir de 2018 (véase el artículo sobre el intercambio automático de datos bancarios).
Lo que vino después se desarrolló en tres etapas:
- Finales de 2017: el cierre de la ventanilla de regularización. El servicio de tramitación de declaraciones rectificativas (STDR), abierto en 2013 para los activos no declarados en el extranjero, cerró el 31 de diciembre de 2017, debido a la entrada en vigor del intercambio automático.
- 2019: las primeras cartas, en mis expedientes. Llegaron unos dos años después de los primeros intercambios, a contribuyentes señalados por los bancos extranjeros. Según una respuesta ministerial, la recaudación de la multa por cuentas en el extranjero no declaradas pasó de 3 millones de euros en 2018 a 17,5 millones de euros en 2019.
- Después: un cruce sistemático. A partir de la declaración de la renta de 2019, presentada en 2020, la Administración incluyó de oficio el anexo 3916, el de las cuentas en el extranjero, en la declaración de los contribuyentes señalados por los intercambios internacionales. La declaración en línea no puede entonces validarse sin rellenarlo, y a la persona que lo suprime se le informa de las sanciones a las que se expone (véase la guía del formulario 3916, paso a paso).
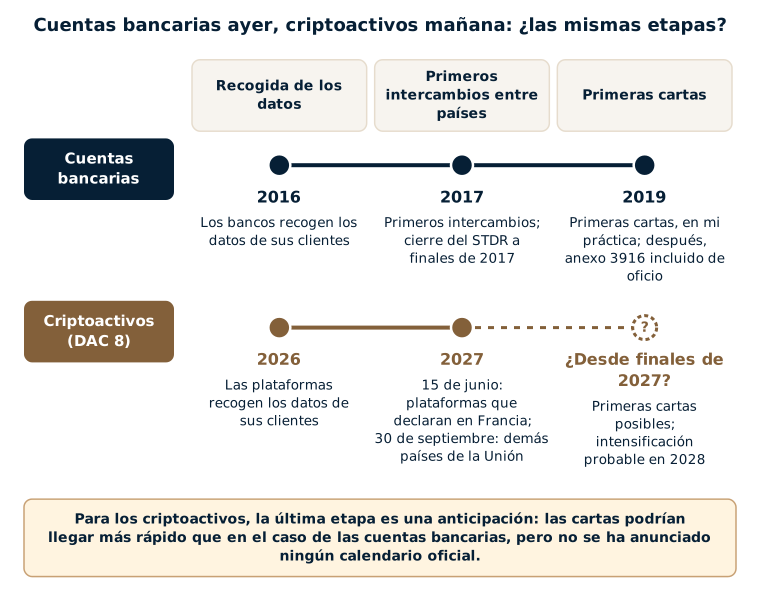
Lo que muestra este precedente: en mis expedientes, estas cartas no se limitan a los años señalados por los bancos extranjeros; piden una regularización que abarque diez años y justificantes del origen de los fondos.
A partir de finales de 2027: ¿las primeras cartas?
No se ha anunciado nada oficialmente. Pero si la Administración sigue con los criptoactivos el camino que siguió con las cuentas bancarias, pueden anticiparse varias etapas.
El cruce de los datos con las declaraciones
En el otoño de 2027, la Administración dispondrá, para cada residente en Francia señalado, de dos series de información: lo que las plataformas hayan declarado para 2026 y lo que el propio contribuyente haya declarado en la primavera de 2027. Las discrepancias podrán entonces aparecer fácilmente: una cuenta abierta en una plataforma extranjera sin formulario 3916-bis, ventas importantes a cambio de euros sin formulario 2086, transferencias repetidas a monederos personales…
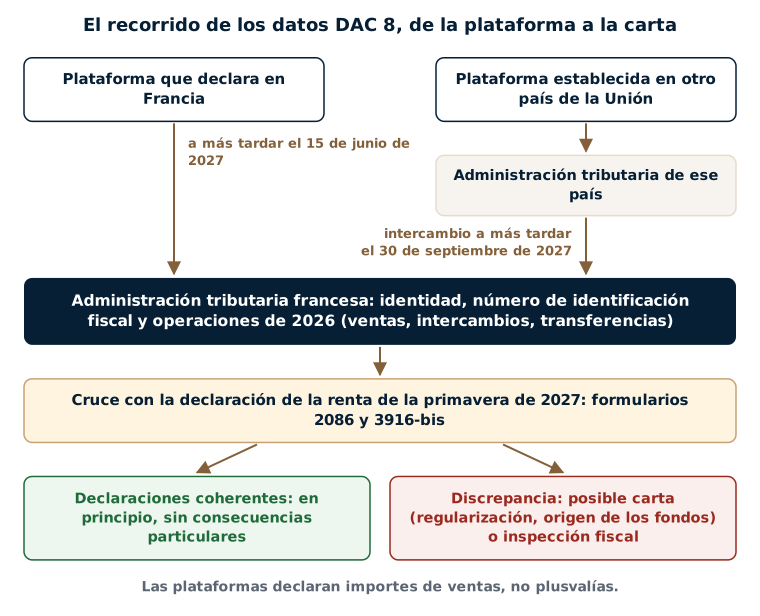
Primeras cartas a partir de finales de 2027, intensificación probable en 2028
En el caso de las cuentas bancarias, transcurrieron unos dos años, en mis expedientes, entre los primeros intercambios y las primeras cartas. Esta vez, la Administración no parte de cero: explota desde 2017 los datos del intercambio automático bancario, ya incluye de oficio el anexo de las cuentas extranjeras en la declaración en línea, y una parte de los datos le llegará a partir de junio de 2027, directamente de las plataformas que declaran en Francia. Las primeras cartas podrían, por tanto, llegar a partir de finales de 2027, multiplicarse en 2028 y, después, repetirse cada año, a medida que lleguen nuevos datos.
¿Qué formas podrían adoptar?
Su contenido podría parecerse al de las cartas recibidas en relación con las cuentas bancarias, ya que la ley da ahora a la Administración las mismas herramientas para las cuentas cripto (véase más adelante). Las formas podrían ser las que conocieron los titulares de cuentas bancarias extranjeras:
- un anexo 3916-3916-bis incluido de oficio en la declaración en línea, respecto de las cuentas cripto, como lo fue el anexo de las cuentas bancarias a partir de la declaración de la renta de 2019;
- una solicitud de información, que invita a regularizar la situación (véase el artículo requerimiento de regularización de una cuenta extranjera no declarada: qué hacer y qué esperar);
- una solicitud de justificaciones sobre el origen de los activos (artículo L23 C del Libro de Procedimientos Fiscales francés), posible desde 2025 para las cuentas cripto no declaradas, que deja, en principio, sesenta días para responder;
- o, directamente, una inspección fiscal, por ejemplo un examen de la situación fiscal personal (ESFP; véanse las formas de inspección fiscal): este caso ya se da en mis expedientes.
Estas cartas podrían referirse a las operaciones de 2026, pero también a los años anteriores: como con las cuentas bancarias, una cuenta revelada por los datos de un solo año puede dar lugar a preguntas que abarquen diez años.
Estas etapas son una anticipación basada en el precedente de las cuentas bancarias y en el estado del derecho a 11 de octubre de 2026; la Administración no ha anunciado ni su forma ni su calendario.
Lo que dice la ley: un arsenal muy cercano al de las cuentas bancarias extranjeras
Lo que tributa
Para un particular que gestiona sus criptoactivos sin actividad profesional, las reglas francesas son, en principio, las siguientes (artículo 150 VH bis del Código General de Impuestos francés):
- tributa la venta de criptoactivos a cambio de euros o de otra moneda, o su utilización para pagar un bien o un servicio, incluso con una tarjeta de pago vinculada a una cuenta cripto;
- el intercambio de un criptoactivo por otro, en principio, no tributa en el momento;
- las plusvalías están exentas cuando el total de las cesiones del año, para el conjunto de la unidad familiar, no supera 305 €;
- la plusvalía tributa, en principio, con el gravamen único a tipo fijo: el 31,4 % para las cesiones realizadas desde 2025 (12,8 % de impuesto sobre la renta y 18,6 % de cotizaciones sociales) y el 30 % anteriormente, salvo opción por la escala progresiva;
- se calcula según una fórmula propia de los criptoactivos, a partir del precio total de adquisición del conjunto de la cartera, y se declara en el formulario 2086.
El detalle de estas reglas figura en la página fiscalidad de las criptomonedas y en el artículo cómo declarar sus criptomonedas.
Lo que debe declararse: el formulario 3916-bis
Con independencia de cualquier venta, un residente fiscal en Francia debe, en principio, declarar cada año, con su declaración de la renta, las cuentas de criptoactivos abiertas, mantenidas, utilizadas o cerradas en una plataforma establecida en el extranjero (artículo 1649 bis C del Código General de Impuestos francés; formulario 3916-3916-bis). Desde la ley de 25 de junio de 2026 relativa a la lucha contra el fraude social y fiscal, la obligación se refiere expresamente a los monederos de criptoactivos y a los tokens no fungibles (NFT).
Un monedero personal, cuyas claves conserva la propia persona, no es una cuenta abierta en una entidad: en principio, no entra en esta declaración. Una propuesta para que se declarara por encima de un determinado importe se descartó durante la tramitación de esta ley, en la primavera de 2026. Véase el artículo sobre la declaración de las cuentas de criptomonedas en el extranjero.
Los riesgos de una cuenta no declarada
Antes de la ley de presupuestos para 2025, una cuenta cripto en el extranjero no declarada exponía sobre todo a una multa. Esta ley extendió a las cuentas de criptoactivos las herramientas de comprobación y de sanción que existían para las cuentas bancarias y los contratos de seguro de vida en el extranjero. La ley de 25 de junio de 2026 completó el conjunto.
| En principio | Cuenta bancaria en el extranjero | Cuenta cripto en el extranjero |
|---|---|---|
| Declaración anual | Formulario 3916 (artículo 1649 A) | Formulario 3916-bis (artículo 1649 bis C) |
| Multa en caso de olvido | 1 500 € por cuenta (10 000 € si la cuenta se encuentra en un Estado que no ha celebrado con Francia un acuerdo de intercambio de información) | 750 € por cuenta, o 125 € por omisión o inexactitud con un límite de 10 000 € por declaración; 1 500 € y 250 € si el valor de las cuentas supera 50 000 € en algún momento del año |
| Plazo durante el cual puede reclamarse el impuesto | Hasta diez años | Hasta diez años, desde 2025 |
| Recargo sobre las liquidaciones complementarias vinculadas a la cuenta | 80 % | 80 %, desde 2025 |
| Origen de los activos no justificado tras una solicitud de la Administración | Tributación al 60 % | Tributación al 60 %, desde 2025 |
| Derechos de sucesión o de donación e IFI vinculados a los activos | Comprobación posible hasta diez años atrás | Comprobación posible hasta diez años atrás, desde la ley de 25 de junio de 2026 |
El plazo de diez años no reabre los años ya prescritos en el momento de la entrada en vigor de la ley de presupuestos para 2025, en febrero de 2025, y el recargo del 80 % solo se aplica, en principio, a los incumplimientos cometidos desde entonces; para los años anteriores se aplican, según los casos, los recargos de derecho común (véanse los plazos de prescripción en caso de cuenta extranjera no declarada). Los importes de las multas son los fijados por el artículo 1736 del Código General de Impuestos francés (véanse las multas en caso de no declaración). Desde la ley de 25 de junio de 2026, la Administración también puede embargar, para cobrar una deuda tributaria, criptoactivos custodiados por cuenta del contribuyente por un proveedor de servicios de activos digitales.
Lo que veo en mis expedientes
En cuanto a las cuentas bancarias extranjeras, las primeras cartas vinculadas al intercambio automático aparecieron en mis expedientes ya en 2019 y, desde entonces, se parecen entre sí. La Administración pide una regularización que abarque diez años y justificantes del origen de los fondos. De hecho, casi siempre es una carta de este tipo la que revela la cuenta: la Administración ha tenido conocimiento de ella a través del intercambio automático.
En cuanto a los criptoactivos, la Administración no ha esperado a la DAC 8. En algunos expedientes que trato, ya ha llegado a la Administración información sobre la utilización de tarjetas de pago vinculadas a cuentas abiertas en una gran plataforma de intercambio establecida en el extranjero. En esos expedientes, no envió simples invitaciones a regularizar: inició verdaderas inspecciones fiscales, exámenes de la situación fiscal personal. Un examen de este tipo se refiere, por naturaleza, a la coherencia entre las rentas declaradas y el conjunto de la situación de la persona: cuentas, patrimonio, tren de vida. En esos expedientes, la Administración lo examinó todo en detalle, mucho más allá de los criptoactivos.
Para quienes han omitido declarar plusvalías sobre criptoactivos, mi primer consejo es hablarlo con un abogado, para ver qué pasos son los más adecuados para su situación. En muchos casos, puede ser útil recuperar desde ahora todos los justificantes del origen de los fondos invertidos y el historial completo de las operaciones en cada plataforma. Según los casos, también puede plantearse la cuestión de una regularización espontánea. En mi experiencia con las cuentas bancarias, la Administración puede mostrarse algo más clemente con una iniciativa espontánea, sin gran diferencia de trato en general: es un elemento entre otros, que conviene sopesar expediente por expediente.
Por último, ante una carta o una inspección, la tentación de explicarlo todo de una vez es grande. En mi práctica, la respuesta se mantiene sincera y precisa sobre lo que se pide, sin ir más allá: las respuestas demasiado largas o demasiado detalladas abren a menudo nuevas preguntas. Todo el arte de estos expedientes consiste en decir lo suficiente, pero no demasiado, sin apartarse nunca de una presentación sincera de los hechos.
Ejemplo numérico: ventas de 2026, declaradas o descubiertas
Un residente fiscal en Francia posee desde hace varios años una cuenta en una plataforma establecida en otro país de la Unión, que nunca ha declarado. En 2026, vende la totalidad de sus criptoactivos por 1 000 000 €, abonados en su cuenta bancaria. Los había comprado por un total de 300 000 €: su plusvalía es de 700 000 €.
En 2027, la plataforma declara su identidad, su número de identificación fiscal y sus ventas de 2026. La Administración ve 1 000 000 € de ventas; no ve ni el precio de compra ni la plusvalía.
| Elemento | Operación declarada en la primavera de 2027 | Operación descubierta por la Administración, por ejemplo a mediados de 2028 |
|---|---|---|
| Impuesto: 700 000 × 31,4 % | 219 800 € | 219 800 € |
| Intereses de demora: unos 12 meses × 0,20 % | – | 5 275 € |
| Recargo del 80 % del impuesto, si se aplica | – | 175 840 € |
| Total | 219 800 € | hasta 400 915 € |
Estos importes no incluyen las contribuciones sobre las rentas altas, que pueden añadirse según la unidad familiar, ni, en el segundo caso, la posible multa por no haber presentado el formulario 3916-bis. En el primer caso, la plusvalía y la cuenta se declaran con las rentas de 2026: la plusvalía simplemente tributa, como cualquier ganancia del año. En el segundo, el coste puede casi duplicarse, sin contar las preguntas sobre los años anteriores de la cuenta, que pueden remontarse hasta diez años atrás. Las operaciones de 2026 se declaran en la primavera de 2027, justo cuando la Administración empieza a recibir los datos: esta declaración merece, por tanto, según los casos, una atención particular, idealmente con la ayuda de un abogado. Los años anteriores no declarados requieren un análisis distinto.
Ejemplo numérico: ganancias antiguas y un historial perdido
Una residente fiscal en Francia abrió en 2018 una cuenta en una plataforma establecida en el extranjero, que nunca ha declarado. Aportó a esa cuenta 200 000 € desde su cuenta bancaria francesa, en 2018 y en 2019. En 2024 y en 2025, vendió una parte de sus criptoactivos, con una plusvalía de 300 000 € cada año, que no declaró. En 2026, todavía realiza algunas operaciones en esa cuenta, que contiene a finales de 2026 criptoactivos por un valor de 800 000 €.
Los datos de 2026 señalan la cuenta a la Administración, que le escribe, por ejemplo en el primer semestre de 2028, para pedirle una regularización que abarque diez años y justificantes del origen de los fondos. Sin la regla de los diez años, el impuesto de 2024 ya no podría reclamarse después de finales de 2027; con ella, la Administración puede, en principio, reclamarlo hasta finales de 2034.
| Elemento | Cálculo | Importe |
|---|---|---|
| Impuesto sobre la plusvalía de 2024 | 300 000 × 30 % | 90 000 € |
| Impuesto sobre la plusvalía de 2025 | 300 000 × 31,4 % | 94 200 € |
| Intereses de demora, calculados hasta mediados de 2028 | 90 000 × 0,20 % × 36 meses + 94 200 × 0,20 % × 24 meses | 11 002 € |
| Recargo del 80 % del impuesto, si se aplica | 184 200 × 80 % | 147 360 € |
| Total, sin multas | hasta 342 562 € |
A ello se añaden, según los casos, las multas por los formularios 3916-bis no presentados, en principio 1 500 € por año afectado, dado que el valor de la cuenta supera 50 000 €, y las contribuciones sobre las rentas altas.
El origen de los fondos: lo que cambia el historial
La cuestión de mayor peso está en otra parte: el origen de los 800 000 € de activos. Si no se justifica tras la solicitud de la Administración, estos activos pueden gravarse como un patrimonio recibido a título gratuito, al tipo del 60 %.
- Si no se justificara nada: 800 000 × 60 % = 480 000 €.
- Si solo se probaran las aportaciones de 200 000 €, mediante sus extractos bancarios franceses, al haberse perdido el historial de la plataforma: (800 000 − 200 000) × 60 % = 600 000 × 60 % = 360 000 €.
- Con las aportaciones y el historial completo de las compras, ventas e intercambios: en principio, sin tributación al 60 %.
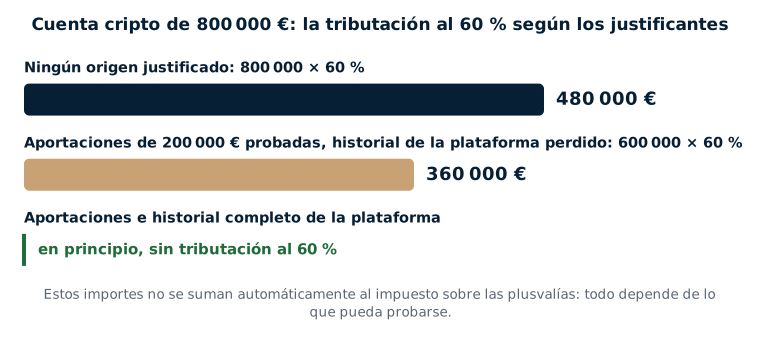
Estos importes no se suman automáticamente al impuesto sobre las plusvalías: según lo que pueda probarse, la Administración puede rectificar las plusvalías o gravar al 60 % los activos cuyo origen no está justificado, y la forma en que ambos se articulan depende de cada expediente. Según los documentos disponibles, la misma cuenta puede, por tanto, costar varios cientos de miles de euros más o menos. Ahí reside toda la importancia de los historiales de las plataformas, que a veces desaparecen con el cierre de una cuenta o de una plataforma.
Lo que puede prepararse desde ahora
El primer paso es que un abogado analice la situación, antes de cualquier trámite ante la Administración: cada expediente es diferente, y algunas decisiones son después difíciles de corregir. Según los casos, varios trabajos pueden ser útiles desde ahora:
- Exportar el historial completo de cada plataforma: compras, ventas, intercambios, depósitos, retiradas y pagos con tarjeta, desde la apertura de la cuenta, incluidas las cuentas cerradas o poco utilizadas.
- Reunir los justificantes del origen de los fondos: extractos bancarios de las transferencias a las plataformas y documentos sobre el origen de esas sumas (ahorro, venta de un bien, donación, sucesión…).
- Reconstruir el precio total de adquisición de la cartera, sin el cual la plusvalía no puede calcularse correctamente.
- Hacer balance de las declaraciones pasadas: formularios 3916-bis y 2086 presentados o no, años todavía comprobables.
- Hacer balance con su abogado: las operaciones de 2026 se declaran, en principio, en la primavera de 2027; para los años anteriores no declarados, pueden compararse, según los casos, varias vías: regularización espontánea en las condiciones actuales, o espera del dispositivo de regularización anunciado para 2027, del que todavía se desconoce si abarcará los criptoactivos (véanse ¿hay que esperar a 2027 para regularizar? y la página de seguimiento del dispositivo).
Estos trabajos no suponen, en principio, ningún trámite ante la Administración. Permiten, llegado el momento, responder con rapidez y precisión, o decidir con conocimiento de causa.
Algunos errores que conviene evitar
- Pensar que los criptoactivos siguen siendo invisibles: desde 2026, las plataformas recogen los datos de sus clientes para la Administración.
- Creer que solo las ventas a cambio de euros dejan rastro: las plataformas también declaran los intercambios entre criptoactivos y las transferencias, incluso cuando no tributan.
- Olvidar el formulario 3916-bis porque no ha habido ninguna venta: la obligación se refiere a la cuenta, no a las ganancias.
- Pagar con una tarjeta vinculada a una cuenta cripto sin saber que, en principio, cada pago financiado con criptoactivos es una cesión imponible.
- Dejar que desaparezcan los historiales: una cuenta cerrada, una plataforma que cesa su actividad o un acceso perdido pueden dificultar mucho la prueba del precio de compra y del origen de los fondos.
- Responder por cuenta propia, demasiado rápido y con demasiada extensión a una carta de la Administración: una respuesta imprecisa o demasiado detallada abre a menudo nuevas preguntas.
FAQ
¿Recibirá el fisco francés los datos de mi plataforma cripto?
En principio, sí. Las plataformas autorizadas en la Unión, al igual que las establecidas fuera de la Unión que tienen clientes residentes en la Unión, declaran, en principio, en un país de la Unión: los datos de 2026 llegan entonces a la Administración francesa en 2027. Una plataforma establecida en un país que aplica el estándar de la OCDE, con un acuerdo de intercambio en vigor, puede declarar en ese país: primeros intercambios en 2027 para algunos países, como el Reino Unido, en 2028 para otros, como Suiza o Singapur, y en 2029 para Estados Unidos, según los anuncios.
¿Cuándo podrían llegar las primeras cartas?
No se ha anunciado ningún calendario. En el caso de las cuentas bancarias, los primeros intercambios datan de 2017 y, en mis expedientes, las primeras cartas, de 2019. Esta vez, la Administración ya dispone de la experiencia y de los circuitos del intercambio automático: las primeras cartas podrían llegar a partir de finales de 2027, con una intensificación probable en 2028. Por otra parte, en algunos expedientes que trato ya ha habido inspecciones, sin esperar a estos datos.
¿Están afectadas mis operaciones anteriores a 2026?
En virtud de la DAC 8, las plataformas solo declaran las operaciones realizadas desde el 1 de enero de 2026. Pero una cuenta señalada para 2026 puede llevar a la Administración a plantear preguntas sobre los años anteriores: en el caso de una cuenta en el extranjero no declarada, puede, en principio, remontarse hasta diez años atrás, sin reabrir los años ya prescritos en febrero de 2025.
¿Está afectado un monedero personal cuyas claves guardo yo?
En principio, no entra en el formulario 3916-bis, que se refiere a las cuentas abiertas en entidades establecidas en el extranjero. Pero las transferencias de una plataforma a un monedero de este tipo las declara la plataforma, y las plusvalías siguen tributando, sea cual sea el lugar donde se conserven los criptoactivos.
¿Tributa el pago con una tarjeta cripto?
En principio, sí: utilizar criptoactivos para pagar un bien o un servicio es una cesión imponible, al igual que una venta a cambio de euros, siempre que el total de las cesiones del año supere 305 € para la unidad familiar. En algunos expedientes que trato, la información sobre la utilización de tarjetas de este tipo ya ha dado lugar a exámenes de la situación fiscal personal.
¿A qué se expone quien no ha declarado su cuenta cripto en el extranjero?
En principio, a una multa de 750 € por cuenta (1 500 € si el valor de las cuentas supera 50 000 € durante el año) y, si no se han declarado plusvalías, al impuesto, a los intereses de demora y, según los casos, a un recargo del 80 %, durante un período que puede llegar a diez años. Si el origen de los activos no se justifica tras una solicitud de la Administración, estos pueden gravarse al 60 %. Cada situación debe analizarse con un abogado.
¿Abarcará los criptoactivos el dispositivo de regularización anunciado para 2027?
No se sabe. A 11 de octubre de 2026, el dispositivo solo está anunciado, y ningún texto fija su ámbito de aplicación. Su evolución se sigue en la página regularización fiscal 2027: ¿en qué punto está el dispositivo?, actualizada en cada etapa.
Textos de referencia
- Directiva (UE) 2023/2226 del Consejo, de 17 de octubre de 2023, por la que se modifica la Directiva 2011/16/UE relativa a la cooperación administrativa en el ámbito de la fiscalidad («DAC 8»); OCDE, marco de declaración de criptoactivos (2022).
- Ley n.º 2025-127, de 14 de febrero de 2025, de presupuestos para 2025: artículo 54 (transposición de la DAC 8) y artículo 59 (comprobación y sanciones de las cuentas de criptoactivos mantenidas en el extranjero).
- Decreto n.º 2025-1276, de 19 de diciembre de 2025, relativo a la obligación declarativa y de diligencia debida que incumbe a los proveedores de servicios de criptoactivos.
- Ley n.º 2026-534, de 25 de junio de 2026, relativa a la lucha contra el fraude social y fiscal.
- Código General de Impuestos francés: artículos 150 VH bis (plusvalías sobre criptoactivos), 755 (tributación al 60 % de los activos de origen no justificado), 1649 AC bis a 1649 AC sexies (obligaciones de los proveedores), 1649 bis C (declaración de las cuentas de criptoactivos en el extranjero), 1727 (interés de demora), 1729-0 A (recargo del 80 %), 1736 (multas).
- Libro de Procedimientos Fiscales: artículos L12 (examen de la situación fiscal personal), L23 C (justificación del origen de los activos), L169 y L181-0 A (plazos de comprobación de diez años), L262 (embargo administrativo en poder de terceros).
- Respuestas ministeriales a las preguntas escritas n.º 30729 (Diario Oficial de la Asamblea Nacional de 6 de abril de 2021: inclusión de oficio del anexo 3916) y n.º 36621 (Diario Oficial de la Asamblea Nacional de 3 de agosto de 2021: recaudación de la multa por cuentas en el extranjero no declaradas).
La DAC 8 no cambia las reglas de tributación: cambia lo que sabe la Administración. Declarar las operaciones de 2026, hacer balance de los años pasados, responder a una carta o defenderse en una inspección: estos trámites ponen en juego a menudo importes elevados y conviene prepararlos tras el análisis de la situación. Me Uzan, abogado fiscalista del Colegio de Abogados de París desde 2008, ha regularizado más de 250 cuentas extranjeras y acompaña a sus clientes cuando son objeto de una inspección fiscal. Véase también la página regularizar una cuenta extranjera no declarada, el artículo sobre lo que cambian la DAC8 y la Travel Rule, o pida cita.