

«Si intercambio mis bitcoins por stablecoins, ¿pago impuestos?». Hoy, la respuesta es, en principio, no: en Francia, el intercambio de un criptoactivo por otro no tributa en el momento. El 16 de octubre de 2026, los diputados aprobaron, en el proyecto de presupuesto para 2027, una enmienda que cambiaría esta regla para los stablecoins vinculados a una moneda, como el euro o el dólar, y que modificaría también la forma de calcular todas las plusvalías sobre criptoactivos.
Este artículo explica de forma sencilla qué es un stablecoin, la regla actual, lo que prevé el texto votado, con dos ejemplos numéricos, en qué punto está su tramitación en el Parlamento y lo que podría cambiar para los residentes fiscales en Francia que poseen criptoactivos, en particular en plataformas establecidas en el extranjero. Solo trata de la fiscalidad francesa. Situación a 17 de octubre de 2026: la enmienda fue aprobada por la Asamblea Nacional, en sesión plenaria, el 16 de octubre de 2026, por un solo voto de diferencia, durante la primera lectura del presupuesto; no es definitiva. Todavía debe superar la votación de la Asamblea sobre el conjunto de la primera parte del presupuesto, prevista para el 20 de octubre, y, después, el examen por el Senado y el resto del procedimiento. Este artículo se actualizará en cada etapa.
En resumen
- Hoy, el intercambio de un criptoactivo por un stablecoin, en principio, no tributa: el impuesto solo se aplica en el momento de la venta a cambio de euros o de otra moneda, o del pago de un bien o de un servicio en criptoactivos.
- El 16 de octubre de 2026, la Asamblea Nacional aprobó, por 38 votos contra 37, una enmienda al presupuesto de 2027: a partir del 1 de enero de 2027, el intercambio de un criptoactivo por un stablecoin vinculado a una sola moneda oficial (una «ficha de dinero electrónico», en el sentido del reglamento europeo MiCA) pasaría a ser una cesión imponible, incluso sin haber cobrado ningún euro.
- El mismo texto sustituiría la fórmula actual, basada en el conjunto de la cartera, por un cálculo activo por activo, al precio medio ponderado de adquisición. Para los criptoactivos adquiridos antes de 2027, habría que hacer una elección irrevocable entre su precio real, si puede justificarse, y un reparto del precio de adquisición global de la cartera.
- Seguirían, en principio, sin tributar en el año del intercambio: los intercambios entre criptoactivos ordinarios, el intercambio de un stablecoin vinculado a una moneda por un criptoactivo que no sea a su vez un stablecoin de este tipo (bitcoins, por ejemplo), y los intercambios por stablecoins vinculados al oro o a una cesta de activos. Los intercambios realizados en 2026 no tributarían, pero su ganancia latente seguiría ligada a los criptoactivos recibidos.
- Nada es definitivo: el texto todavía puede modificarse o suprimirse (votación sobre la primera parte el 20 de octubre, votación sobre el conjunto el 17 de noviembre, Senado, comisión mixta paritaria, lectura definitiva, Consejo Constitucional).
- Cada situación merece analizarse con un abogado antes de cualquier decisión, en particular en el caso de una cartera importante o mantenida en una plataforma establecida en el extranjero.
Índice
- Stablecoin, ficha de dinero electrónico: ¿de qué se trata?
- La regla actual: en principio, sin impuesto mientras no se vuelva a pasar a euros
- Lo que prevé la enmienda aprobada el 16 de octubre de 2026
- Ejemplo numérico: un intercambio que tributa sin haber cobrado un solo euro
- Ejemplo numérico: una cartera comprada antes de 2027, dos formas de fijar el precio de adquisición
- ¿En qué punto está el texto? El calendario
- Plataformas establecidas en el extranjero, DAC 8: lo que verá la Administración
- Lo que veo en mis expedientes
- Los errores que conviene evitar
- FAQ
- Historial de actualizaciones
- Textos de referencia
Stablecoin, ficha de dinero electrónico: ¿de qué se trata?
Un stablecoin es un criptoactivo concebido para mantener un valor estable, en general siguiendo la cotización de una moneda oficial: un stablecoin vinculado al dólar pretende valer siempre un dólar, y un stablecoin vinculado al euro, un euro. Los inversores lo utilizan a menudo como una sala de espera: tras una subida, intercambian sus bitcoins o sus ethers por stablecoins para fijar su ganancia, sin volver a pasar por su cuenta bancaria.
El reglamento europeo relativo a los mercados de criptoactivos, denominado «MiCA» (Reglamento (UE) 2023/1114, de 31 de mayo de 2023), distingue dos familias de stablecoins:
- las fichas de dinero electrónico: criptoactivos que pretenden mantener un valor estable referenciándose al valor de una sola moneda oficial, el euro, el dólar u otra; es el caso, por ejemplo, del USDC o del EURC;
- las fichas referenciadas a activos: criptoactivos que pretenden mantener un valor estable referenciándose a algo distinto de una sola moneda oficial, por ejemplo oro, una cesta de monedas u otros activos.
El texto votado solo se refiere a la primera familia, las fichas de dinero electrónico. Los intercambios por stablecoins vinculados al oro o a una cesta de activos seguirían acogidos al diferimiento de tributación.
¿Y los stablecoins que no están autorizados en la Unión Europea?
Según algunos comentarios, determinados stablecoins vinculados al dólar que no están autorizados en la Unión Europea, como el USDT, quedarían fuera de la medida. Sin embargo, la definición del reglamento se basa en lo que pretende la ficha, un valor estable por referencia a una sola moneda oficial, y no en su autorización en la Unión. Si el texto se aprobara, este punto merecería precisarse; mientras tanto, sería prudente no dar por sentado que un stablecoin vinculado a una moneda quede fuera de la medida.
La regla actual: en principio, sin impuesto mientras no se vuelva a pasar a euros
Para un particular que gestiona sus criptoactivos en el marco de su patrimonio privado, sin actividad profesional, las plusvalías se rigen por el artículo 150 VH bis del Código General de Impuestos francés. En principio:
- tributan la venta de criptoactivos a cambio de euros o de otra moneda y su utilización para pagar un bien o un servicio;
- el intercambio de un criptoactivo por otro, sin una suma de dinero abonada como complemento (sin «compensación en metálico»), no tributa en el momento: se beneficia de un diferimiento de tributación. Es el caso, hoy en día, del intercambio de bitcoins por un stablecoin;
- las plusvalías están exentas cuando el total de los precios de cesión del año, para el conjunto de la unidad familiar y excluidos los intercambios acogidos al diferimiento, no supera 305 €;
- la plusvalía tributa, en principio, con el gravamen único a tipo fijo, el 31,4 % para las cesiones realizadas desde 2025 (12,8 % de impuesto sobre la renta y 18,6 % de cotizaciones sociales), salvo opción por la escala progresiva; se declara en el formulario 2086;
- se calcula según una fórmula propia de los criptoactivos, basada en el conjunto de la cartera: precio de cesión − (precio total de adquisición de la cartera × precio de cesión ÷ valor global de la cartera en el momento de la cesión).
El diferimiento no es una exención: aplaza el impuesto. La ganancia acumulada sigue latente y, en principio, tributa el día en que la persona vende sus criptoactivos a cambio de euros o paga con ellos. El detalle de estas reglas figura en la página fiscalidad de las criptomonedas y en el artículo cómo declarar sus criptomonedas. Estas reglas, y por tanto la enmienda, se refieren a los inversores ocasionales con domicilio fiscal en Francia; una actividad ejercida en condiciones próximas a las de un profesional se rige por otras reglas, que la enmienda no modifica (véase particular o profesional: ¿dónde está la frontera?). En principio, un no residente no tributa en Francia por estas plusvalías, a reserva del análisis de su situación, en particular el año de su llegada a Francia o de su salida de Francia.
Lo que prevé la enmienda aprobada el 16 de octubre de 2026
La enmienda n.º I-3898, presentada por el diputado Nicolas Sansu y otros dieciséis diputados, retoma una enmienda aprobada el 7 de octubre de 2026 por la Comisión de Hacienda de la Asamblea Nacional. Modifica el artículo 150 VH bis del Código General de Impuestos francés para las cesiones y los intercambios realizados a partir del 1 de enero de 2027. Consta de tres partes.
1. El intercambio por un stablecoin vinculado a una moneda pasaría a tributar
El diferimiento de tributación dejaría de aplicarse a las «operaciones de intercambio al término de las cuales el cedente recibe fichas de dinero electrónico». En concreto, intercambiar bitcoins, ethers o cualquier otro criptoactivo por un stablecoin vinculado al euro o al dólar se trataría como una venta: la plusvalía se calcularía y tributaría en el año del intercambio, aunque no se haya cobrado ningún euro.
Los stablecoins recibidos tomarían como precio de adquisición su valor el día del intercambio. Por tanto, su venta posterior a cambio de euros solo haría aparecer, en principio, una ganancia o una pérdida limitadas, debidas, por ejemplo, a la evolución del tipo de cambio del dólar frente al euro en el caso de un stablecoin vinculado al dólar. No obstante, esta ganancia limitada presupone que la persona no posea otras unidades del mismo stablecoin adquiridas a un precio inferior, por ejemplo recibidas en 2026 en un intercambio acogido al diferimiento: con el valor medio ponderado, una parte de la ganancia latente de esas unidades aparecería entonces en la venta.
2. Un nuevo cálculo de la plusvalía: activo por activo, al precio medio ponderado
El texto también reescribe la forma de calcular la plusvalía, para todas las cesiones imponibles a partir de 2027, y no solo para los intercambios por stablecoins. La fórmula actual, basada en el conjunto de la cartera, desaparecería. La plusvalía sería igual a la diferencia entre el precio de cesión, minorado en los gastos de cesión, y el precio de adquisición únicamente de los criptoactivos cedidos, incrementado en los gastos de adquisición, gastos que se tendrían en cuenta previa justificación.
Cuando se hayan adquirido criptoactivos «de la misma naturaleza» a precios diferentes, su precio de adquisición sería su «valor medio ponderado de adquisición», a menudo denominado precio medio ponderado. Hipotéticamente, una persona que compra 20 bitcoins a 60 000 € y, después, 20 bitcoins a 90 000 € tendría un precio medio de 75 000 € por bitcoin; si vende 20 al precio de 100 000 € cada uno, es decir, 2 000 000 €, su plusvalía sería de 2 000 000 − 20 × 75 000 = 500 000 €, es decir, 157 000 € de impuesto al tipo del 31,4 %.
Un criptoactivo recibido en un intercambio que siga acogido al diferimiento, por ejemplo ethers recibidos a cambio de bitcoins, tomaría el precio de adquisición del criptoactivo entregado: la ganancia latente pasaría de un activo a otro, sin tributar.
3. Los criptoactivos adquiridos antes de 2027: una elección que se haría de una vez por todas
Para los criptoactivos adquiridos antes del 1 de enero de 2027, la fórmula actual no da un precio de compra activo por activo. Por ello, el texto prevé dos posibilidades:
- tomar el precio real de adquisición de cada criptoactivo, siempre que pueda justificarse por cualquier medio, determinado según las nuevas reglas: para un criptoactivo recibido en un intercambio acogido al diferimiento, sería el precio de adquisición del criptoactivo entregado, y no su valor el día del intercambio, lo que podría obligar a remontarse, intercambio tras intercambio, hasta la compra inicial en euros;
- o repartir el precio total de adquisición de la cartera, calculado a 31 de diciembre de 2026 según las reglas actuales, entre los criptoactivos poseídos en esa fecha, en proporción a su valor en esa misma fecha.
Esta elección sería irrevocable, valdría para el conjunto de la cartera y se haría al presentar la primera declaración en la que figure una cesión imponible realizada después del 1 de enero de 2027. El texto no precisa cómo valorar la cartera a 31 de diciembre de 2026, lo que podría plantear cuestiones prácticas; tampoco precisa qué se aplicaría a falta de una elección expresa.
Lo que cambiaría y lo que no cambiaría
| Operación de un particular | Regla actual | A partir de 2027, si el texto se aprueba definitivamente |
|---|---|---|
| Bitcoins vendidos a cambio de euros | En principio imponible | En principio imponible, con el nuevo cálculo |
| Bitcoins intercambiados por un stablecoin vinculado a una moneda (ficha de dinero electrónico) | Diferimiento: en principio, sin impuesto en el momento | En principio imponible |
| Bitcoins intercambiados por ethers u otro criptoactivo ordinario | Diferimiento | Diferimiento |
| Stablecoin vinculado a una moneda intercambiado por bitcoins | Diferimiento | Diferimiento |
| Stablecoin vinculado a una moneda intercambiado por otro stablecoin vinculado a una moneda (por ejemplo, del dólar al euro) | Diferimiento | En principio imponible |
| Bitcoins intercambiados por un stablecoin vinculado al oro o a una cesta de activos | Diferimiento | Diferimiento |
| Pago de un bien o de un servicio en criptoactivos | En principio imponible | En principio imponible, con el nuevo cálculo |
| Stablecoin vinculado a una moneda vendido a cambio de euros | En principio imponible | Imponible por regla general; ganancia, en principio, limitada si el stablecoin se recibió en un intercambio que ya tributó |
El texto no modifica directamente ni el tipo de gravamen, ni la exención cuando el total de los precios de cesión del año no supera 305 €, ni la obligación de declarar las cuentas abiertas en el extranjero.
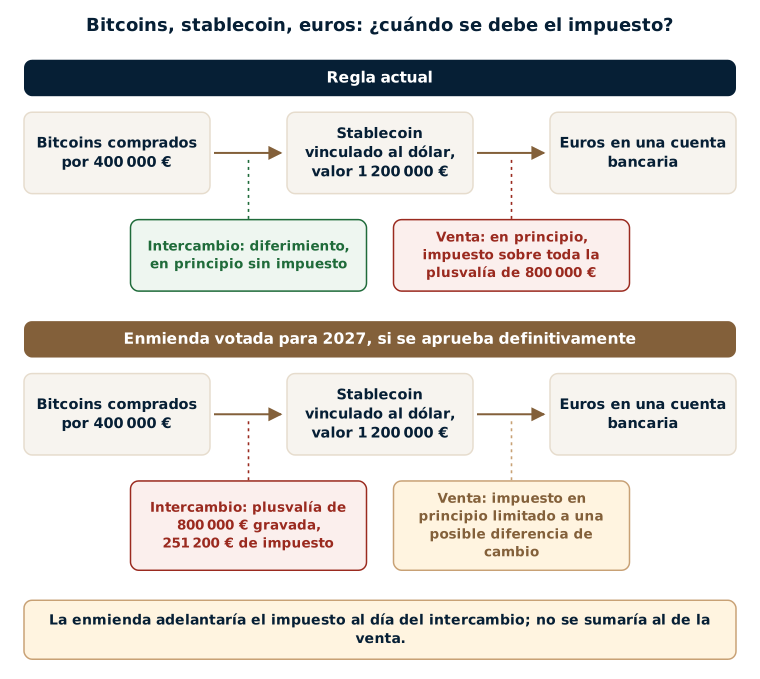
Ejemplo numérico: un intercambio que tributa sin haber cobrado un solo euro
Un residente fiscal en Francia compró bitcoins en 2020 por 400 000 €. Son sus únicos criptoactivos. En marzo de 2027, cuando valen 1 200 000 €, los intercambia todos por un stablecoin vinculado al dólar, en una plataforma establecida en el extranjero, para protegerse de una bajada de las cotizaciones. No vende nada a cambio de euros.
| Elemento | Regla actual (intercambio realizado en 2026) | Texto votado, si se aprobara (intercambio realizado en 2027) |
|---|---|---|
| Plusvalía imponible en el año del intercambio | Ninguna: diferimiento de tributación | 1 200 000 − 400 000 = 800 000 € |
| Impuesto sobre la renta (12,8 %) | – | 102 400 € |
| Cotizaciones sociales (18,6 %) | – | 148 800 € |
| Impuesto adeudado por el intercambio | 0 €; la ganancia de 800 000 € sigue siendo, en principio, imponible en la futura venta a cambio de euros | 251 200 €; plusvalía que, en principio, se declararía en la primavera de 2028, con las rentas de 2027 |
Con el texto votado, tendría que pagar 251 200 € de impuesto sin haber cobrado ningún euro: para pagar, podría verse obligado a vender una parte de sus stablecoins. Esta venta sería una nueva cesión, pero, en principio, sin una ganancia importante, ya que sus stablecoins tendrían como precio de adquisición su valor el día del intercambio; no obstante, podría aparecer una ganancia o una pérdida si el dólar hubiera variado frente al euro entretanto. Según la renta de la unidad familiar, también podrían añadirse la contribución excepcional sobre las rentas altas y, en su caso, la contribución diferencial sobre las rentas altas.
Con la regla actual, el impuesto no se suprime: se aplaza. Los 800 000 € de ganancia seguirían siendo imponibles el día en que vendiera sus stablecoins a cambio de euros. Por tanto, el texto votado adelantaría la fecha del impuesto y obligaría a pagarlo sin haber cobrado la ganancia; no crearía, por sí solo, un segundo impuesto sobre la misma ganancia.
Ejemplo numérico: una cartera comprada antes de 2027, dos formas de fijar el precio de adquisición
Una residente fiscal en Francia nunca ha vendido nada. A 31 de diciembre de 2026, su cartera incluye bitcoins comprados por 300 000 €, que en esa fecha valen 1 200 000 €, y ethers comprados por 600 000 €, que en esa fecha valen 600 000 €. El precio total de adquisición de su cartera es de 900 000 €, para un valor de 1 800 000 €. En 2027, intercambia todos sus bitcoins por un stablecoin vinculado al euro, por 1 200 000 €; para simplificar, las cotizaciones no han variado desde el 31 de diciembre de 2026. Más adelante, vende sus ethers por 600 000 €.
| Elemento | Opción 1: precio real de cada criptoactivo | Opción 2: reparto del precio total a 31 de diciembre de 2026 |
|---|---|---|
| Precio de adquisición de los bitcoins | 300 000 € | 900 000 × 1 200 000 ÷ 1 800 000 = 600 000 € |
| Plusvalía en el intercambio de los bitcoins, en 2027 | 900 000 € | 600 000 € |
| Impuesto sobre este intercambio (31,4 %) | 282 600 € | 188 400 € |
| Precio de adquisición de los ethers | 600 000 € | 900 000 × 600 000 ÷ 1 800 000 = 300 000 € |
| Plusvalía en la venta de los ethers | 0 € | 300 000 € |
| Impuesto sobre esta venta (31,4 %) | 0 € | 94 200 € |
| Total | 282 600 € | 282 600 € |
En este ejemplo, en el que no se ha vendido nada antes de 2027, el total es idéntico si todo se vende a los mismos valores: la elección desplaza entonces el impuesto en el tiempo y de un activo a otro. No siempre ocurriría así: tras cesiones imponibles realizadas antes de 2027, el precio total de adquisición restante a 31 de diciembre de 2026 puede ser muy distinto de la suma de los precios reales de los criptoactivos que todavía se poseen, y las dos opciones pueden entonces dar lugar a importes de impuesto sensiblemente diferentes; lo mismo ocurre cuando una minusvalía no puede compensarse, a falta de plusvalía en el mismo año. Además, la elección sería irrevocable para toda la cartera. En función de los criptoactivos que la persona tenga previsto conservar o ceder, de la evolución de las cotizaciones o de los justificantes de que disponga para probar el precio real de cada activo, una u otra opción puede, según los casos, ser más adecuada. Es, típicamente, una elección que conviene preparar con un abogado, antes de la primera declaración afectada.
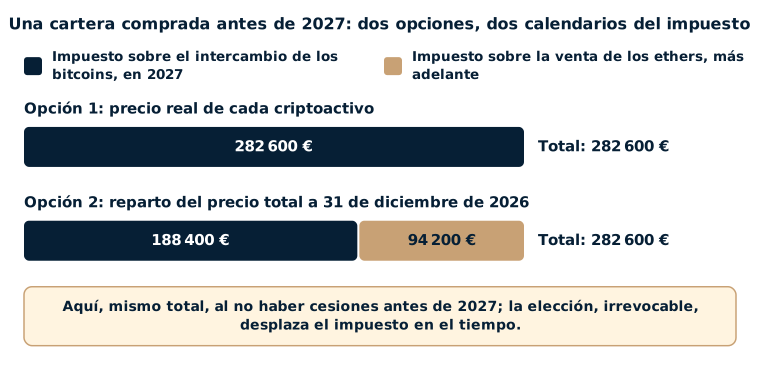
Con la fórmula actual, una venta de los bitcoins por 1 200 000 € daría una plusvalía de 1 200 000 − 900 000 × 1 200 000 ÷ 1 800 000 = 600 000 €: la opción 2 prolonga la lógica de esta fórmula a 31 de diciembre de 2026. Estos importes no incluyen las contribuciones sobre las rentas altas, que pueden añadirse según la unidad familiar.
¿En qué punto está el texto? El calendario
A 17 de octubre de 2026, la enmienda solo ha sido aprobada por la Asamblea Nacional, en sesión plenaria, durante la primera lectura, por un solo voto de diferencia: 38 votos a favor, 37 en contra y 25 abstenciones (votación pública n.º 8836, de 16 de octubre de 2026). Varias etapas todavía pueden modificarla o suprimirla.
| Fecha | Etapa | Situación a 17 de octubre de 2026 |
|---|---|---|
| 1 de octubre de 2026 | Presentación del proyecto de ley de presupuestos para 2027, que no contiene esta medida | Hecho |
| 7 de octubre de 2026 | Comisión de Hacienda de la Asamblea Nacional: enmienda aprobada; como la comisión rechazó después el conjunto de la primera parte, el 9 de octubre, la sesión plenaria partió de nuevo del texto del Gobierno | Hecho |
| 16 de octubre de 2026 | Sesión plenaria de la Asamblea Nacional: enmienda n.º I-3898 aprobada por 38 votos contra 37 | Hecho |
| 20 de octubre de 2026 | Votación de la Asamblea sobre el conjunto de la primera parte del presupuesto (los ingresos) | Pendiente |
| 17 de noviembre de 2026 | Votación de la Asamblea sobre el conjunto del proyecto de ley | Pendiente |
| Finales de noviembre – principios de diciembre de 2026 | Examen por el Senado | Pendiente |
| Diciembre de 2026 | Comisión mixta paritaria, que reúne a diputados y senadores, y, a falta de acuerdo, nueva lectura y lectura definitiva | Pendiente |
| Finales de 2026 o principios de 2027 | Decisión del Consejo Constitucional y, después, publicación de la ley de presupuestos en el Diario Oficial | Pendiente |
| 1 de enero de 2027 | Fecha de aplicación prevista por el texto, para las cesiones y los intercambios | Prevista |
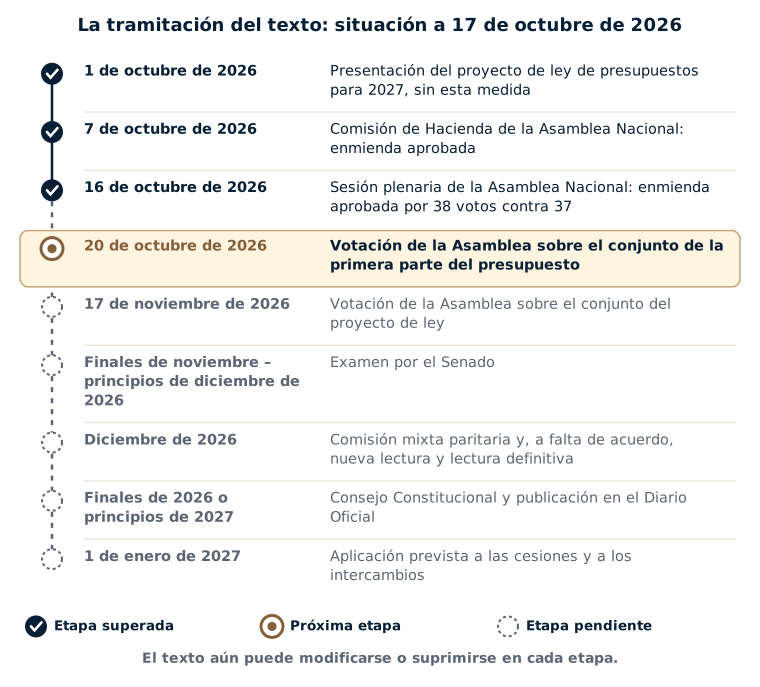
Si la Asamblea rechazara la primera parte del presupuesto el 20 de octubre, como hizo con el presupuesto de 2026 en noviembre de 2025, las enmiendas aprobadas por los diputados decaerían, y el Senado partiría de nuevo del texto inicial del Gobierno. El Senado, la comisión mixta paritaria y el Gobierno también pueden, en cada etapa, modificar la medida o proponer su supresión. Si el Gobierno comprometiera su responsabilidad sobre el texto (artículo 49, apartado 3, de la Constitución francesa), elegiría él mismo las enmiendas que se mantendrían: la medida podría entonces conservarse o descartarse.
Por último, la fecha del 1 de enero de 2027 presupone una ley publicada a tiempo. En 2025 y en 2026, la ley de presupuestos no se publicó hasta febrero. Si esto se repitiera, el texto, si se mantuviera en su redacción actual, podría afectar a intercambios realizados a partir del 1 de enero de 2027, antes incluso de su publicación.
Plataformas establecidas en el extranjero, DAC 8: lo que verá la Administración
Muchos inversores mantienen sus criptoactivos y sus stablecoins en plataformas establecidas en el extranjero. Conviene recordar dos reglas, independientes de este texto:
- la declaración de las cuentas: un residente fiscal en Francia debe, en principio, declarar cada año, con su declaración de la renta, las cuentas de criptoactivos abiertas, mantenidas, utilizadas o cerradas en una plataforma establecida en el extranjero (formulario 3916-bis), incluidas, en principio, las que solo contienen stablecoins (véase la declaración de las cuentas de criptomonedas en el extranjero);
- DAC 8: desde el 1 de enero de 2026, las plataformas sujetas a la DAC 8 recogen la identidad de sus clientes y el detalle de sus operaciones, incluidos los intercambios de un criptoactivo por otro, para transmitirlos a las administraciones tributarias; los primeros datos llegan a la Administración francesa en 2027 (véase criptoactivos y DAC 8: ¿cartas de la Hacienda francesa desde finales de 2027? y lo que cambian la DAC8 y la Travel Rule).
Si el texto se aprobara, los intercambios por stablecoins figurarían, por tanto, a la vez entre las operaciones imponibles y entre las operaciones declaradas por las plataformas. La Administración vería importes de intercambios, no plusvalías: solo el contribuyente puede acreditar su precio de adquisición. Con un cálculo activo por activo, y sobre todo con la opción del precio real para los criptoactivos comprados antes de 2027, los historiales de cada plataforma y los justificantes de compra adquirirían una importancia todavía mayor.
Lo que veo en mis expedientes
En un nuevo expediente, lo primero que compruebo son los documentos. En el caso de los criptoactivos, es aún más importante, porque la Administración ya les presta mucha atención, sin esperar a la DAC 8. En algunos expedientes que trato, ha recibido información sobre la utilización de tarjetas de pago vinculadas a cuentas abiertas en una gran plataforma de intercambio establecida en el extranjero, y no se ha quedado en simples invitaciones a regularizar: ha iniciado verdaderas inspecciones fiscales, exámenes de la situación fiscal personal, durante los cuales lo ha examinado todo en detalle, mucho más allá de los criptoactivos.
Lo que mis clientes lamentan con más frecuencia es no haber presentado declaraciones correctas, a menudo después de haberlo hecho todo por su cuenta, a partir de lecturas en internet. Cuando lo que está en juego es importante, ahorrar en asesoramiento suele resultar caro. A quienes han omitido declarar plusvalías sobre criptoactivos, les aconsejo en primer lugar hablarlo con un abogado, para ver qué pasos son los más adecuados para su situación. En muchos casos, puede ser útil reunir desde ahora los justificantes del origen de los fondos invertidos y el historial completo de las operaciones en cada plataforma; según los casos, también puede plantearse la cuestión de una regularización espontánea.
Por último, ante una carta o una inspección, la respuesta que preparo se mantiene sincera y precisa sobre lo que se pide, sin ir más allá: es lo que llamo no ser más papista que el Papa. Las respuestas demasiado largas o demasiado detalladas abren a menudo nuevas preguntas.
Los errores que conviene evitar
- Dar la medida por hecha o, al contrario, ignorarla: a 17 de octubre de 2026, solo la ha votado la Asamblea Nacional, durante la primera lectura, pero podría aplicarse a partir del 1 de enero de 2027.
- Creer que un intercambio sin euros nunca puede tributar: con el texto votado, el intercambio por un stablecoin vinculado a una moneda tributaría, sin ningún cobro.
- Confundir diferimiento y exención: un intercambio realizado en 2026 sigue acogido al diferimiento, pero la ganancia latente sigue siendo, en principio, imponible en una venta posterior a cambio de euros o, si el texto se aprueba, en un intercambio realizado a partir de 2027 por un stablecoin vinculado a una moneda.
- Olvidar la liquidez: el impuesto adeudado por un intercambio imponible tendría que pagarse en euros, mientras que la ganancia ha permanecido en stablecoins.
- Dejar que desaparezcan los historiales: con un cálculo activo por activo, el precio real de cada criptoactivo debería poder justificarse, operación por operación.
- Olvidar el formulario 3916-bis en el caso de una cuenta abierta en una plataforma establecida en el extranjero, aunque solo contenga stablecoins.
- Decidir precipitadamente, antes del 31 de diciembre de 2026, realizar operaciones basadas en un texto que todavía puede cambiar: cada situación merece analizarse con un abogado.
FAQ
¿Tributa hoy el intercambio de bitcoins por stablecoins?
En principio, no. El intercambio de un criptoactivo por otro, sin una suma de dinero abonada como complemento, se beneficia de un diferimiento de tributación (artículo 150 VH bis del Código General de Impuestos francés). La ganancia sigue latente y, en principio, tributará en la venta a cambio de euros o en un pago en criptoactivos. Es esta regla la que el texto votado el 16 de octubre de 2026 cambiaría para los stablecoins vinculados a una moneda, a partir de 2027.
¿Es definitiva la tributación de los intercambios por stablecoins?
No. A 17 de octubre de 2026, la enmienda solo ha sido aprobada por la Asamblea Nacional, por 38 votos contra 37, durante la primera lectura. Todavía depende de la votación sobre la primera parte del presupuesto, prevista para el 20 de octubre, de la votación sobre el conjunto, prevista para el 17 de noviembre, y, después, del examen por el Senado, de la comisión mixta paritaria, de la lectura definitiva y del Consejo Constitucional. Puede modificarse o suprimirse en cada una de estas etapas. Este artículo se actualiza a medida que avanza la tramitación del texto.
¿Qué stablecoins se verían afectados?
Las fichas de dinero electrónico en el sentido del reglamento europeo MiCA, es decir, los stablecoins que pretenden mantener un valor estable por referencia a una sola moneda oficial, como el USDC o el EURC. Los stablecoins vinculados al oro o a una cesta de activos no se verían afectados. En el caso de los stablecoins vinculados al dólar que no están autorizados en la Unión Europea, la cuestión es objeto de debate y merecería precisarse.
¿Tributaría el intercambio de un stablecoin por bitcoins?
En principio, no: el texto solo retira el diferimiento a los intercambios al término de los cuales la persona recibe un stablecoin vinculado a una moneda. Recibir bitcoins a cambio de un stablecoin seguiría acogido al diferimiento, y los bitcoins recibidos tomarían el precio de adquisición del stablecoin entregado. En cambio, a la vista del texto, el intercambio de un stablecoin de este tipo por otro stablecoin vinculado a una moneda tributaría.
¿Convertir mis criptos en stablecoins antes del 31 de diciembre de 2026 permitiría evitar el impuesto?
En principio, no. Un intercambio realizado en 2026 seguiría acogido al diferimiento, pero el diferimiento aplaza el impuesto: los stablecoins recibidos conservarían, según la opción elegida para los criptoactivos adquiridos antes de 2027, el precio de adquisición de los criptoactivos entregados o una parte del precio total de la cartera, y la ganancia latente seguiría ligada a esos stablecoins. En principio, esta ganancia tributaría con ocasión de la venta de esos stablecoins a cambio de euros, de su utilización para pagar o, a partir de 2027, de su intercambio por otro stablecoin vinculado a una moneda, por ejemplo de un stablecoin en dólares a un stablecoin en euros. Cualquier decisión sobre el calendario de las propias operaciones merece tomarse tras un análisis de la situación con un abogado.
¿Cómo se calcularía la plusvalía a partir de 2027?
Activo por activo: la plusvalía sería la diferencia entre el precio de cesión y el precio de adquisición únicamente de los criptoactivos cedidos, al precio medio ponderado en el caso de criptoactivos de la misma naturaleza adquiridos a precios diferentes. Para los criptoactivos adquiridos antes de 2027, habría que hacer una elección irrevocable, para toda la cartera, entre su precio real justificado y un reparto del precio total de adquisición de la cartera a 31 de diciembre de 2026, en proporción a los valores en esa fecha.
Mis stablecoins están en una plataforma extranjera: ¿qué cambia eso?
La medida se aplicaría de la misma forma, sea cual sea el país de la plataforma, a cualquier residente fiscal en Francia sujeto al artículo 150 VH bis. La cuenta abierta en una plataforma establecida en el extranjero debe, en principio, declararse cada año (formulario 3916-bis) y, desde 2026, la plataforma recoge, en principio, el detalle de las operaciones de sus clientes para transmitirlo a las administraciones tributarias en el marco de la DAC 8.
Historial de actualizaciones
- 17 de octubre de 2026: publicación del artículo. Enmienda n.º I-3898 aprobada por la Asamblea Nacional, en sesión plenaria, el 16 de octubre de 2026; votación sobre el conjunto de la primera parte del presupuesto prevista para el 20 de octubre.
Textos de referencia
- Proyecto de ley de presupuestos para 2027, n.º 3210, presentado en la Asamblea Nacional el 1 de octubre de 2026: enmienda n.º I-3898 (Sr. Sansu y otros, después del artículo 4), que retoma la enmienda n.º I-CF1826 aprobada en la Comisión de Hacienda el 7 de octubre de 2026; votación pública n.º 8836, de 16 de octubre de 2026.
- Código General de Impuestos francés: artículo 150 VH bis (plusvalías de cesión de criptoactivos por los particulares), artículo 200 C (tipo de gravamen), artículo 1649 bis C (declaración de las cuentas de criptoactivos abiertas en el extranjero).
- Reglamento (UE) 2023/1114 del Parlamento Europeo y del Consejo, de 31 de mayo de 2023, relativo a los mercados de criptoactivos (MiCA), artículo 3, apartado 1, puntos 6 (ficha referenciada a activos) y 7 (ficha de dinero electrónico).
- Directiva (UE) 2023/2226 del Consejo, de 17 de octubre de 2023 («DAC 8»), transpuesta mediante el artículo 54 de la ley de presupuestos para 2025.
El texto votado el 16 de octubre de 2026 todavía no cambia nada: puede modificarse o suprimirse hasta la publicación de la ley de presupuestos para 2027. Si se aprobara, adelantaría el impuesto de numerosos inversores e impondría a cada titular de criptoactivos adquiridos antes de 2027 una elección irrevocable sobre el precio de adquisición de esos criptoactivos. Estas cuestiones ponen en juego a menudo importes elevados y conviene prepararlas tras un análisis de la situación. Me Uzan, abogado fiscalista del Colegio de Abogados de París desde 2008, acompaña a sus clientes en sus declaraciones y cuando son objeto de una inspección fiscal, en particular en relación con los activos mantenidos en el extranjero. Véase también la página fiscalidad de las criptomonedas, el artículo criptoactivos y DAC 8, o pida cita.


