

«Se trocar os meus bitcoins por stablecoins, pago impostos?» Hoje, a resposta é, em princípio, não: em França, a troca de um criptoativo por outro não é tributada no momento. A 16 de outubro de 2026, os deputados aprovaram, na proposta de orçamento para 2027, uma alteração que mudaria esta regra para as stablecoins indexadas a uma moeda, como o euro ou o dólar, e que modificaria também a forma de calcular todas as mais-valias sobre criptoativos.
Este artigo explica, de forma simples, o que é uma stablecoin, a regra atual, o que prevê o texto votado, com dois exemplos numéricos, em que ponto está o seu percurso no Parlamento e o que poderia mudar para os residentes fiscais em França que detêm criptoativos, nomeadamente em plataformas estabelecidas no estrangeiro. Trata apenas da fiscalidade francesa. Situação a 17 de outubro de 2026: a alteração foi aprovada pela Assembleia Nacional, em sessão plenária, a 16 de outubro de 2026, por um voto de diferença, no decurso da primeira leitura do orçamento; não é definitiva. Tem ainda de passar pela votação da Assembleia sobre o conjunto da primeira parte do orçamento, prevista para 20 de outubro, e, depois, pela apreciação do Senado e pelas fases seguintes do procedimento. Este artigo será atualizado a cada etapa.
Em resumo
- Hoje, a troca de um criptoativo por uma stablecoin não é, em princípio, tributada: o imposto só surge na venda contra euros ou outra moeda, ou no pagamento de um bem ou de um serviço em criptoativos.
- A 16 de outubro de 2026, a Assembleia Nacional aprovou, por 38 votos contra 37, uma alteração ao orçamento para 2027: a partir de 1 de janeiro de 2027, a troca de um criptoativo por uma stablecoin indexada a uma única moeda oficial (uma «criptoficha de moeda eletrónica», na aceção do regulamento europeu MiCA) passaria a ser uma cessão tributável, mesmo sem qualquer euro recebido.
- O mesmo texto substituiria a fórmula atual, que assenta no conjunto da carteira, por um cálculo ativo a ativo, ao preço médio ponderado de aquisição. Para os criptoativos adquiridos antes de 2027, haveria que fazer uma escolha irrevogável entre o seu preço real, se puder ser justificado, e uma repartição do preço de aquisição global da carteira.
- Continuariam, em princípio, a não ser tributadas no ano da troca: as trocas entre criptoativos comuns, a troca de uma stablecoin indexada a uma moeda por um criptoativo que não seja, ele próprio, uma stablecoin desse tipo (bitcoins, por exemplo), e as trocas por stablecoins indexadas ao ouro ou a um cabaz de ativos. As trocas realizadas em 2026 não seriam tributadas, mas o seu ganho latente continuaria ligado aos criptoativos recebidos.
- Nada é definitivo: o texto ainda pode ser alterado ou suprimido (votação da primeira parte a 20 de outubro, votação do conjunto a 17 de novembro, Senado, comissão mista paritária, leitura definitiva, Conselho Constitucional).
- Cada situação merece ser analisada com um advogado antes de qualquer decisão, em particular no caso de uma carteira importante ou detida numa plataforma estabelecida no estrangeiro.
Índice
- Stablecoin, criptoficha de moeda eletrónica: de que se trata?
- A regra atual: em princípio, não há imposto enquanto não se voltar aos euros
- O que prevê a alteração aprovada a 16 de outubro de 2026
- Exemplo numérico: uma troca tributada sem ter recebido um único euro
- Exemplo numérico: uma carteira comprada antes de 2027, duas formas de fixar o preço de aquisição
- Em que ponto está o texto? O calendário
- Plataformas estabelecidas no estrangeiro, DAC 8: o que a administração verá
- O que vejo nos meus processos
- Os erros a evitar
- FAQ
- Histórico das atualizações
- Textos de referência
Stablecoin, criptoficha de moeda eletrónica: de que se trata?
Uma stablecoin é um criptoativo concebido para manter um valor estável, em geral acompanhando a cotação de uma moeda oficial: uma stablecoin indexada ao dólar visa valer sempre um dólar, e uma stablecoin indexada ao euro, um euro. Os investidores utilizam-nas muitas vezes como uma sala de espera: após uma subida, trocam os seus bitcoins ou os seus ethers por stablecoins para fixar o seu ganho, sem voltarem a passar pela sua conta bancária.
O regulamento europeu relativo aos mercados de criptoativos, dito «MiCA» (Regulamento (UE) 2023/1114, de 31 de maio de 2023), distingue duas famílias de stablecoins:
- as criptofichas de moeda eletrónica: criptoativos que visam manter um valor estável por referência ao valor de uma única moeda oficial, o euro, o dólar ou outra; é o caso, por exemplo, da USDC ou da EURC;
- as criptofichas referenciadas a ativos: criptoativos que visam um valor estável por referência a algo que não seja uma única moeda oficial, por exemplo ouro, um cabaz de moedas ou outros ativos.
O texto votado só visa a primeira família, as criptofichas de moeda eletrónica. As trocas por stablecoins indexadas ao ouro ou a um cabaz de ativos continuariam a beneficiar do diferimento da tributação.
E as stablecoins que não estão autorizadas na União Europeia?
Segundo alguns comentários, stablecoins indexadas ao dólar que não estão autorizadas na União Europeia, como a USDT, escapariam à medida. No entanto, a definição do regulamento assenta naquilo que a criptoficha visa, um valor estável por referência a uma única moeda oficial, e não na sua autorização na União. Se o texto fosse aprovado, este ponto mereceria ser esclarecido; até lá, seria prudente não dar como adquirido que uma stablecoin indexada a uma moeda escape à medida.
A regra atual: em princípio, não há imposto enquanto não se voltar aos euros
Para um particular que gere os seus criptoativos no âmbito do seu património privado, sem atividade profissional, as mais-valias enquadram-se no artigo 150 VH bis do Código Geral dos Impostos francês. Em princípio:
- a venda de criptoativos contra euros ou outra moeda, e a sua utilização para pagar um bem ou um serviço, são tributáveis;
- a troca de um criptoativo por outro, sem quantia em dinheiro paga como complemento (sem «tornas»), não é tributada no momento: beneficia de um diferimento da tributação. É o caso, hoje, da troca de bitcoins por uma stablecoin;
- as mais-valias estão isentas quando o total dos preços de cessão do ano, para todo o agregado fiscal e excluindo as trocas em diferimento, não excede 305 €;
- a mais-valia é, em princípio, tributada pela taxa única (prélèvement forfaitaire unique), de 31,4 % para as cessões realizadas desde 2025 (12,8 % de imposto sobre o rendimento e 18,6 % de contribuições sociais), salvo opção pela tabela progressiva; declara-se no formulário 2086;
- calcula-se segundo uma fórmula própria dos criptoativos, que assenta no conjunto da carteira: preço de cessão − (preço total de aquisição da carteira × preço de cessão ÷ valor global da carteira no momento da cessão).
O diferimento não é uma isenção: adia o imposto. O ganho acumulado permanece latente e é, em princípio, tributado no dia em que a pessoa vende os seus criptoativos contra euros ou paga com eles. O detalhe destas regras consta da página fiscalidade das criptomoedas e do artigo como declarar as suas criptomoedas. Estas regras, e portanto a alteração, visam os investidores ocasionais com domicílio fiscal em França; uma atividade exercida em condições próximas das de um profissional rege-se por outras regras, que a alteração não modifica (ver particular ou profissional: onde está a fronteira?). Um não residente não é, em princípio, tributado em França sobre estas mais-valias, sob reserva da análise da sua situação, em particular no ano de uma chegada a França ou de uma saída.
O que prevê a alteração aprovada a 16 de outubro de 2026
A alteração n.º I-3898, apresentada pelo deputado Nicolas Sansu e por outros dezasseis deputados, retoma uma alteração aprovada a 7 de outubro de 2026 pela Comissão de Finanças da Assembleia Nacional. Modifica o artigo 150 VH bis do Código Geral dos Impostos francês para as cessões e as trocas realizadas a partir de 1 de janeiro de 2027. Comporta três vertentes.
1. A troca por uma stablecoin indexada a uma moeda passaria a ser tributável
O diferimento da tributação deixaria de se aplicar às «operações de troca no termo das quais o cedente recebe criptofichas de moeda eletrónica». Concretamente, trocar bitcoins, ethers ou qualquer outro criptoativo por uma stablecoin indexada ao euro ou ao dólar seria tratado como uma venda: a mais-valia seria calculada e tributada relativamente ao ano da troca, mesmo que não tenha sido recebido nenhum euro.
As stablecoins recebidas teriam como preço de aquisição o seu valor no dia da troca. A sua venda posterior contra euros só faria, portanto, surgir, em princípio, um ganho ou uma perda limitados, ligados, por exemplo, à evolução da cotação do dólar face ao euro, no caso de uma stablecoin indexada ao dólar. Este ganho limitado pressupõe, no entanto, que a pessoa não detenha outras unidades da mesma stablecoin adquiridas a um preço inferior, por exemplo recebidas em 2026 numa troca em diferimento: com o valor médio ponderado, uma parte do ganho latente dessas unidades surgiria então na venda.
2. Um novo cálculo da mais-valia: ativo a ativo, ao preço médio ponderado
O texto reescreve também a forma de calcular a mais-valia, para todas as cessões tributáveis a partir de 2027, e não apenas para as trocas por stablecoins. A fórmula atual, que assenta no conjunto da carteira, desapareceria. A mais-valia seria igual à diferença entre o preço de cessão, deduzido das despesas de cessão, e o preço de aquisição apenas dos criptoativos cedidos, acrescido das despesas de aquisição, sendo estas despesas tidas em conta mediante comprovativos.
Quando tenham sido adquiridos criptoativos «da mesma natureza» a preços diferentes, o seu preço de aquisição seria o seu «valor médio ponderado de aquisição», muitas vezes designado preço médio ponderado. Por hipótese, uma pessoa que comprasse 20 bitcoins a 60 000 € e, depois, 20 bitcoins a 90 000 € teria um preço médio de 75 000 € por bitcoin; se vendesse 20 deles ao preço de 100 000 € cada um, ou seja, 2 000 000 €, a sua mais-valia seria de 2 000 000 − 20 × 75 000 = 500 000 €, ou seja, 157 000 € de imposto à taxa de 31,4 %.
Um criptoativo recebido numa troca que continue em diferimento, por exemplo ethers recebidos em troca de bitcoins, retomaria o preço de aquisição do criptoativo entregue: o ganho latente passaria de um ativo para o outro, sem ser tributado.
3. Os criptoativos adquiridos antes de 2027: uma escolha a fazer de uma vez por todas
Para os criptoativos adquiridos antes de 1 de janeiro de 2027, a fórmula atual não dá um preço de compra ativo a ativo. O texto prevê, por isso, duas possibilidades:
- adotar o preço real de aquisição de cada criptoativo, desde que seja possível justificá-lo por qualquer meio, sendo esse preço determinado segundo as novas regras: para um criptoativo recebido numa troca em diferimento, seria o preço de aquisição do criptoativo entregue, e não o seu valor no dia da troca, o que poderia obrigar a recuar, troca após troca, até à compra inicial em euros;
- ou repartir o preço total de aquisição da carteira, calculado a 31 de dezembro de 2026 segundo as regras atuais, entre os criptoativos detidos nessa data, na proporção do seu valor nessa mesma data.
Esta escolha seria irrevogável, valeria para o conjunto da carteira e seria feita aquando da entrega da primeira declaração que mencione uma cessão tributável realizada após 1 de janeiro de 2027. O texto não precisa como avaliar a carteira a 31 de dezembro de 2026, o que poderia levantar questões práticas; também não precisa o que se aplicaria na falta de uma escolha expressa.
O que mudaria, e o que não mudaria
| Operação de um particular | Regra atual | A partir de 2027, se o texto for definitivamente aprovado |
|---|---|---|
| Bitcoins vendidos contra euros | Em princípio, tributável | Em princípio, tributável, com o novo cálculo |
| Bitcoins trocados por uma stablecoin indexada a uma moeda (criptoficha de moeda eletrónica) | Diferimento: em princípio, sem imposto no momento | Em princípio, tributável |
| Bitcoins trocados por ethers, ou por outro criptoativo comum | Diferimento | Diferimento |
| Stablecoin indexada a uma moeda trocada por bitcoins | Diferimento | Diferimento |
| Stablecoin indexada a uma moeda trocada por outra stablecoin indexada a uma moeda (por exemplo, do dólar para o euro) | Diferimento | Em princípio, tributável |
| Bitcoins trocados por uma stablecoin indexada ao ouro ou a um cabaz de ativos | Diferimento | Diferimento |
| Pagamento de um bem ou de um serviço em criptoativos | Em princípio, tributável | Em princípio, tributável, com o novo cálculo |
| Stablecoin indexada a uma moeda vendida contra euros | Em princípio, tributável | Tributável, regra geral; ganho, em princípio, limitado se a stablecoin tiver sido recebida numa troca já tributada |
O texto não altera diretamente nem a taxa de tributação, nem a isenção quando o total dos preços de cessão do ano não excede 305 €, nem a obrigação de declarar as contas abertas no estrangeiro.
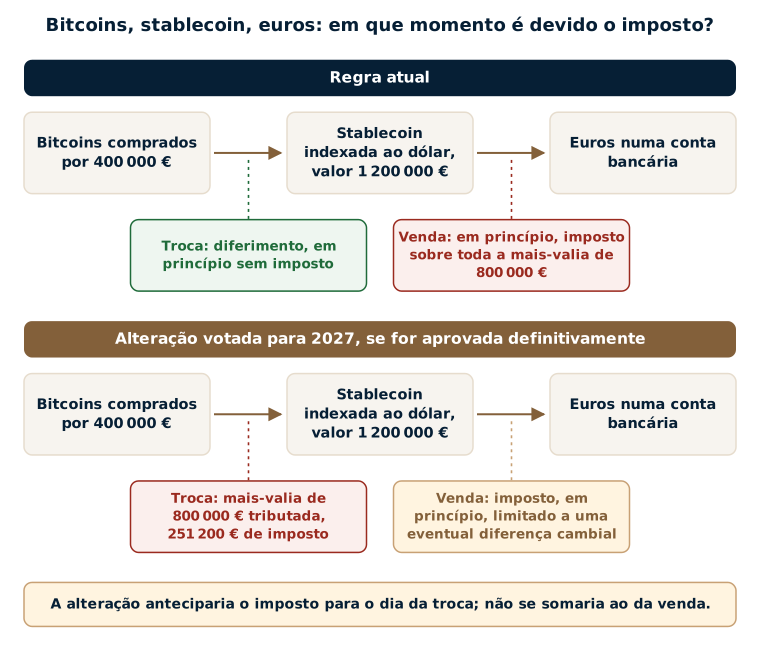
Exemplo numérico: uma troca tributada sem ter recebido um único euro
Um residente fiscal em França comprou bitcoins em 2020 por 400 000 €. São os seus únicos criptoativos. Em março de 2027, quando valem 1 200 000 €, troca-os todos por uma stablecoin indexada ao dólar, numa plataforma estabelecida no estrangeiro, para se proteger de uma descida das cotações. Não vende nada contra euros.
| Elemento | Regra atual (troca realizada em 2026) | Texto votado, se fosse aprovado (troca realizada em 2027) |
|---|---|---|
| Mais-valia tributável no ano da troca | Nenhuma: diferimento da tributação | 1 200 000 − 400 000 = 800 000 € |
| Imposto sobre o rendimento (12,8 %) | – | 102 400 € |
| Contribuições sociais (18,6 %) | – | 148 800 € |
| Imposto devido relativamente à troca | 0 €; o ganho de 800 000 € continua, em princípio, tributável na futura venda contra euros | 251 200 €; mais-valia, em princípio, a declarar na primavera de 2028, com os rendimentos de 2027 |
Com o texto votado, teria de pagar 251 200 € de imposto sem ter recebido nenhum euro: para pagar, poderia ter de vender uma parte das suas stablecoins. Essa venda seria uma nova cessão, mas, em princípio, sem ganho importante, uma vez que as suas stablecoins teriam como preço de aquisição o seu valor no dia da troca; poderia, no entanto, surgir um ganho ou uma perda se o dólar tiver variado face ao euro entretanto. Consoante o rendimento do agregado, poderiam também acrescer a contribuição excecional sobre os rendimentos elevados e, se for caso disso, a contribuição diferencial sobre os rendimentos elevados.
Com a regra atual, o imposto não é suprimido: é adiado. Os 800 000 € de ganho continuariam tributáveis no dia em que vendesse as suas stablecoins contra euros. O texto votado anteciparia, portanto, a data do imposto e obrigaria a pagá-lo sem ter recebido o ganho; não criaria, por si só, um segundo imposto sobre o mesmo ganho.
Exemplo numérico: uma carteira comprada antes de 2027, duas formas de fixar o preço de aquisição
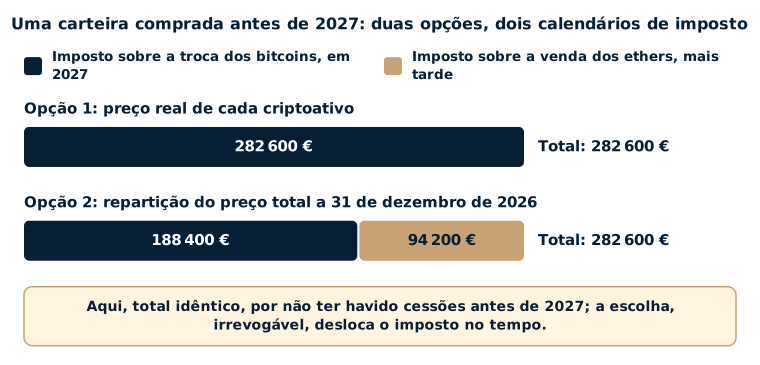
Uma residente fiscal em França nunca vendeu nada. A 31 de dezembro de 2026, a sua carteira inclui bitcoins comprados por 300 000 €, que valem então 1 200 000 €, e ethers comprados por 600 000 €, que valem então 600 000 €. O preço total de aquisição da sua carteira é de 900 000 €, para um valor de 1 800 000 €. Em 2027, troca todos os seus bitcoins por uma stablecoin indexada ao euro, por 1 200 000 €; para simplificar, as cotações não se alteraram desde 31 de dezembro de 2026. Mais tarde, vende os seus ethers por 600 000 €.
| Elemento | Opção 1: preço real de cada criptoativo | Opção 2: repartição do preço total a 31 de dezembro de 2026 |
|---|---|---|
| Preço de aquisição dos bitcoins | 300 000 € | 900 000 × 1 200 000 ÷ 1 800 000 = 600 000 € |
| Mais-valia na troca dos bitcoins, em 2027 | 900 000 € | 600 000 € |
| Imposto sobre esta troca (31,4 %) | 282 600 € | 188 400 € |
| Preço de aquisição dos ethers | 600 000 € | 900 000 × 600 000 ÷ 1 800 000 = 300 000 € |
| Mais-valia na venda dos ethers | 0 € | 300 000 € |
| Imposto sobre esta venda (31,4 %) | 0 € | 94 200 € |
| Total | 282 600 € | 282 600 € |
Neste exemplo, em que nada foi vendido antes de 2027, o total é idêntico se tudo for vendido pelos mesmos valores: a escolha desloca então o imposto no tempo e de um ativo para outro. Nem sempre seria assim: após cessões tributáveis realizadas antes de 2027, o preço total de aquisição remanescente a 31 de dezembro de 2026 pode ser muito diferente da soma dos preços reais dos criptoativos ainda detidos, e as duas opções podem então conduzir a montantes de imposto significativamente diferentes; o mesmo acontece quando uma menos-valia não pode ser imputada, por não haver mais-valia no mesmo ano. Além disso, a escolha seria irrevogável para toda a carteira. Em função dos criptoativos que a pessoa pretende conservar ou ceder, da evolução das cotações ou dos comprovativos de que dispõe para provar o preço real de cada ativo, uma ou outra opção pode, consoante os casos, ser mais adequada. É tipicamente uma escolha a preparar com um advogado, antes da primeira declaração em causa.
Com a fórmula atual, uma venda dos bitcoins por 1 200 000 € daria uma mais-valia de 1 200 000 − 900 000 × 1 200 000 ÷ 1 800 000 = 600 000 €: a opção 2 prolonga a lógica desta fórmula a 31 de dezembro de 2026. Estes montantes não incluem as contribuições sobre os rendimentos elevados, que podem acrescer consoante o agregado.
Em que ponto está o texto? O calendário
A 17 de outubro de 2026, a alteração só foi aprovada pela Assembleia Nacional, em sessão plenária, no decurso da primeira leitura, por um voto de diferença: 38 votos a favor, 37 contra e 25 abstenções (escrutínio público n.º 8836, de 16 de outubro de 2026). Várias etapas podem ainda modificá-la ou suprimi-la.
| Data | Etapa | Situação a 17 de outubro de 2026 |
|---|---|---|
| 1 de outubro de 2026 | Apresentação da proposta de lei de finanças para 2027, que não contém esta medida | Feito |
| 7 de outubro de 2026 | Comissão de Finanças da Assembleia Nacional: alteração aprovada; tendo a comissão rejeitado depois o conjunto da primeira parte, a 9 de outubro, a sessão plenária partiu novamente do texto do Governo | Feito |
| 16 de outubro de 2026 | Sessão plenária da Assembleia Nacional: alteração n.º I-3898 aprovada, por 38 votos contra 37 | Feito |
| 20 de outubro de 2026 | Votação da Assembleia sobre o conjunto da primeira parte do orçamento (as receitas) | Por vir |
| 17 de novembro de 2026 | Votação da Assembleia sobre o conjunto da proposta de lei | Por vir |
| Finais de novembro – início de dezembro de 2026 | Apreciação pelo Senado | Por vir |
| Dezembro de 2026 | Comissão mista paritária, que reúne deputados e senadores, e, depois, na falta de acordo, nova leitura e leitura definitiva | Por vir |
| Finais de 2026 ou início de 2027 | Decisão do Conselho Constitucional e, depois, publicação da lei de finanças no Jornal Oficial | Por vir |
| 1 de janeiro de 2027 | Data de aplicação prevista pelo texto, para as cessões e as trocas | Prevista |
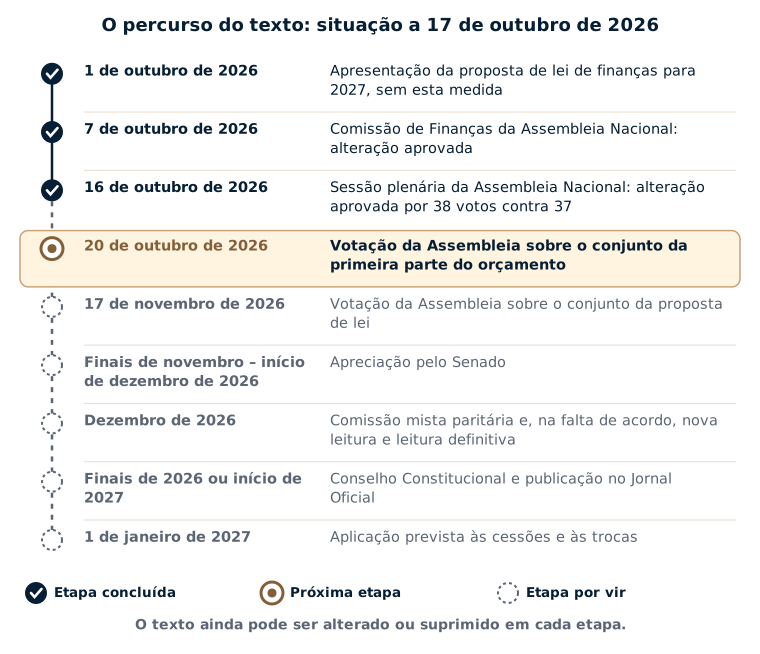
Se a Assembleia rejeitasse a primeira parte do orçamento a 20 de outubro, como fez com o orçamento para 2026 em novembro de 2025, as alterações aprovadas pelos deputados cairiam, e o Senado partiria do texto inicial do Governo. O Senado, a comissão mista paritária e o Governo podem também, em cada etapa, modificar a medida ou propor a sua supressão. Se o Governo comprometesse a sua responsabilidade sobre o texto (artigo 49.º, n.º 3, da Constituição francesa), escolheria ele próprio as alterações a manter: a medida poderia então ser conservada ou afastada.
Por fim, a data de 1 de janeiro de 2027 pressupõe uma lei publicada a tempo. Em 2025 e em 2026, a lei de finanças só foi publicada em fevereiro. Se isso se repetisse, o texto, caso fosse mantido na sua redação atual, poderia visar trocas realizadas a partir de 1 de janeiro de 2027, ainda antes da sua publicação.
Plataformas estabelecidas no estrangeiro, DAC 8: o que a administração verá
Muitos investidores detêm os seus criptoativos e as suas stablecoins em plataformas estabelecidas no estrangeiro. Duas regras, independentes deste texto, merecem ser recordadas:
- a declaração das contas: um residente fiscal em França deve, em princípio, declarar todos os anos, com a sua declaração de rendimentos, as contas de criptoativos abertas, detidas, utilizadas ou encerradas junto de uma plataforma estabelecida no estrangeiro (formulário 3916-bis), incluindo, em princípio, as que só contêm stablecoins (ver a declaração das contas de criptomoedas no estrangeiro);
- DAC 8: desde 1 de janeiro de 2026, as plataformas sujeitas à DAC 8 recolhem a identidade dos seus clientes e o detalhe das suas operações, incluindo as trocas de um criptoativo por outro, para os transmitir às administrações fiscais; os primeiros dados chegam à administração francesa em 2027 (ver criptoativos e DAC 8: cartas do fisco francês já em finais de 2027? e o que mudam a DAC8 e a Travel Rule).
Se o texto fosse aprovado, as trocas por stablecoins figurariam, portanto, simultaneamente entre as operações tributáveis e entre as operações declaradas pelas plataformas. A administração veria montantes de trocas, não mais-valias: só o contribuinte pode demonstrar o seu preço de aquisição. Com um cálculo ativo a ativo, e sobretudo com a opção do preço real para os criptoativos comprados antes de 2027, os históricos de cada plataforma e os comprovativos de compra tornar-se-iam ainda mais importantes.
O que vejo nos meus processos
Num novo processo, a primeira coisa que verifico são os documentos. No caso dos criptoativos, isso é ainda mais importante, porque a administração já se interessa de perto por eles, sem esperar pela DAC 8. Em processos que trato, a administração recebeu informações sobre a utilização de cartões de pagamento ligados a contas abertas numa grande plataforma de negociação estabelecida no estrangeiro e não se ficou por simples convites à regularização: iniciou verdadeiras inspeções fiscais, exames da situação fiscal pessoal, no decurso dos quais examinou tudo em pormenor, muito para além dos criptoativos.
O que os meus clientes lamentam com mais frequência é não terem entregue declarações corretas, muitas vezes depois de terem feito tudo sozinhos, com base em leituras na internet. Quando o que está em jogo é importante, poupar no aconselhamento revela-se muitas vezes caro. Àqueles que omitiram a declaração de mais-valias sobre criptoativos, aconselho, em primeiro lugar, que falem disso com um advogado, para ver que diligências melhor se adequam à sua situação. Em muitos casos, pode ser útil reunir desde já os comprovativos da origem dos fundos investidos e o histórico completo das operações em cada plataforma; consoante os casos, pode também colocar-se a questão de uma regularização espontânea.
Por fim, perante uma carta ou uma inspeção, a resposta que preparo mantém-se sincera e precisa quanto ao que é pedido, sem ir mais além: é aquilo a que chamo não ser mais papista do que o Papa. Respostas demasiado longas ou demasiado detalhadas abrem muitas vezes novas perguntas.
Os erros a evitar
- Dar a medida como adquirida ou, pelo contrário, ignorá-la: a 17 de outubro de 2026, só foi votada pela Assembleia Nacional, no decurso da primeira leitura, mas poderia aplicar-se já a partir de 1 de janeiro de 2027.
- Julgar que uma troca sem euros nunca pode ser tributada: com o texto votado, a troca por uma stablecoin indexada a uma moeda seria tributada, sem qualquer recebimento.
- Confundir diferimento e isenção: uma troca realizada em 2026 fica em diferimento, mas o ganho latente continua, em princípio, tributável numa venda posterior contra euros ou, se o texto for aprovado, numa troca realizada a partir de 2027 por uma stablecoin indexada a uma moeda.
- Esquecer a liquidez: o imposto devido sobre uma troca tributável teria de ser pago em euros, quando o ganho ficou em stablecoins.
- Deixar desaparecer os históricos: com um cálculo ativo a ativo, o preço real de cada criptoativo deveria poder ser justificado, operação a operação.
- Esquecer o formulário 3916-bis para uma conta aberta numa plataforma estabelecida no estrangeiro, mesmo que só contenha stablecoins.
- Decidir à pressa, antes de 31 de dezembro de 2026, sobre operações baseadas num texto que ainda pode mudar: cada situação merece ser analisada com um advogado.
FAQ
A troca de bitcoins por stablecoins é tributável hoje?
Em princípio, não. A troca de um criptoativo por outro, sem quantia em dinheiro paga como complemento, beneficia de um diferimento da tributação (artigo 150 VH bis do Código Geral dos Impostos francês). O ganho permanece latente e será, em princípio, tributado na venda contra euros ou num pagamento em criptoativos. É esta regra que o texto votado a 16 de outubro de 2026 mudaria para as stablecoins indexadas a uma moeda, a partir de 2027.
A tributação das trocas por stablecoins é definitiva?
Não. A 17 de outubro de 2026, a alteração só foi aprovada pela Assembleia Nacional, por 38 votos contra 37, no decurso da primeira leitura. Depende ainda da votação sobre a primeira parte do orçamento, prevista para 20 de outubro, da votação sobre o conjunto, prevista para 17 de novembro, e, depois, da apreciação pelo Senado, da comissão mista paritária, da leitura definitiva e do Conselho Constitucional. Pode ser alterada ou suprimida em cada uma destas etapas. Este artigo é atualizado ao longo do percurso do texto.
Que stablecoins seriam abrangidas?
As criptofichas de moeda eletrónica na aceção do regulamento europeu MiCA, ou seja, as stablecoins que visam um valor estável por referência a uma única moeda oficial, como a USDC ou a EURC. As stablecoins indexadas ao ouro ou a um cabaz de ativos não seriam visadas. Quanto às stablecoins indexadas ao dólar que não estão autorizadas na União Europeia, a questão é discutida e mereceria ser esclarecida.
Trocar uma stablecoin por bitcoins seria tributável?
Em princípio, não: o texto só retira o diferimento às trocas no termo das quais a pessoa recebe uma stablecoin indexada a uma moeda. Receber bitcoins em troca de uma stablecoin continuaria em diferimento, e os bitcoins recebidos retomariam o preço de aquisição da stablecoin entregue. Pela leitura do texto, a troca de uma stablecoin deste tipo por outra stablecoin indexada a uma moeda seria, em contrapartida, tributável.
Converter as minhas criptomoedas em stablecoins antes de 31 de dezembro de 2026 permitiria evitar o imposto?
Em princípio, não. Uma troca realizada em 2026 continuaria em diferimento, mas o diferimento adia o imposto: as stablecoins recebidas manteriam, consoante a opção escolhida para os criptoativos adquiridos antes de 2027, o preço de aquisição dos criptoativos entregues ou uma parte do preço total da carteira, e o ganho latente continuaria ligado a essas stablecoins. Esse ganho seria, em princípio, tributado na venda dessas stablecoins contra euros, na sua utilização para pagar ou, a partir de 2027, na sua troca por outra stablecoin indexada a uma moeda, por exemplo de uma stablecoin em dólares para uma stablecoin em euros. Qualquer decisão sobre o calendário das suas operações merece ser tomada após uma análise da sua situação com um advogado.
Como seria calculada a mais-valia a partir de 2027?
Ativo a ativo: a mais-valia seria a diferença entre o preço de cessão e o preço de aquisição apenas dos criptoativos cedidos, ao preço médio ponderado no caso de criptoativos da mesma natureza adquiridos a preços diferentes. Para os criptoativos adquiridos antes de 2027, haveria que fazer uma escolha irrevogável, para toda a carteira, entre o seu preço real justificado e uma repartição do preço total de aquisição da carteira a 31 de dezembro de 2026, na proporção dos valores nessa data.
As minhas stablecoins estão numa plataforma estrangeira: o que é que isso muda?
A medida aplicar-se-ia da mesma forma, qualquer que seja o país da plataforma, a qualquer residente fiscal em França abrangido pelo artigo 150 VH bis. A conta aberta numa plataforma estabelecida no estrangeiro deve, em princípio, ser declarada todos os anos (formulário 3916-bis) e, desde 2026, a plataforma recolhe, em princípio, o detalhe das operações dos seus clientes, para o transmitir às administrações fiscais no âmbito da DAC 8.
Histórico das atualizações
- 17 de outubro de 2026: publicação do artigo. Alteração n.º I-3898 aprovada pela Assembleia Nacional, em sessão plenária, a 16 de outubro de 2026; votação sobre o conjunto da primeira parte do orçamento prevista para 20 de outubro.
Textos de referência
- Proposta de lei de finanças para 2027 (projet de loi de finances pour 2027), n.º 3210, apresentada na Assembleia Nacional a 1 de outubro de 2026: alteração n.º I-3898 (deputado Sansu e outros, após o artigo 4), que retoma a alteração n.º I-CF1826 aprovada na Comissão de Finanças a 7 de outubro de 2026; escrutínio público n.º 8836, de 16 de outubro de 2026.
- Código Geral dos Impostos francês: artigo 150 VH bis (mais-valias de cessão de criptoativos por particulares), artigo 200 C (taxa de tributação), artigo 1649 bis C (declaração das contas de criptoativos abertas no estrangeiro).
- Regulamento (UE) 2023/1114 do Parlamento Europeu e do Conselho, de 31 de maio de 2023, relativo aos mercados de criptoativos (MiCA), artigo 3.º, n.º 1, pontos 6 (criptoficha referenciada a ativos) e 7 (criptoficha de moeda eletrónica).
- Diretiva (UE) 2023/2226 do Conselho, de 17 de outubro de 2023 («DAC 8»), transposta pelo artigo 54 da lei de finanças para 2025.
O texto votado a 16 de outubro de 2026 ainda não muda nada: pode ser alterado ou suprimido até à publicação da lei de finanças para 2027. Se fosse aprovado, anteciparia o imposto de muitos investidores e imporia a cada detentor de criptoativos adquiridos antes de 2027 uma escolha irrevogável sobre o respetivo preço de aquisição. Estas questões envolvem muitas vezes montantes elevados e ganham em ser preparadas após uma análise da situação. Maître Uzan, advogado fiscalista inscrito na Ordem dos Advogados de Paris desde 2008, acompanha os seus clientes nas suas declarações e nas suas inspeções fiscais, em particular no caso dos bens detidos no estrangeiro. Veja também a página fiscalidade das criptomoedas, o artigo criptoativos e DAC 8, ou marque uma consulta.


