«O fisco francês pode ver as minhas criptomoedas?» Com a diretiva europeia DAC 8, a resposta mudou. Desde 1 de janeiro de 2026, as plataformas de criptoativos recolhem a identidade dos seus clientes e o detalhe das suas operações, para os transmitir às administrações fiscais. Os primeiros dados chegarão à administração francesa em 2027.
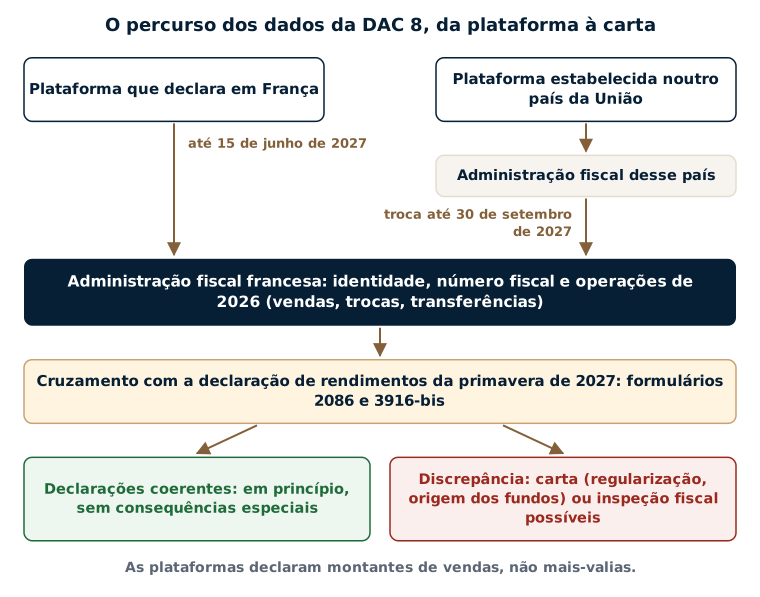
O mesmo mecanismo existe desde 2017 para as contas bancárias no estrangeiro. Nos meus processos, as primeiras cartas da administração chegaram dois anos mais tarde, em 2019. Este artigo explica, de forma simples, o que prevê a DAC 8, o que a administração verá e não verá, por que razão as primeiras cartas poderão chegar já em finais de 2027, o que se arrisca com uma conta cripto não declarada e o que pode ser preparado desde já. Trata apenas da fiscalidade francesa. Situação a 11 de outubro de 2026: as plataformas recolhem os dados desde 1 de janeiro de 2026; as primeiras transmissões à administração francesa estão previstas o mais tardar a 15 de junho de 2027 para as plataformas que declaram em França, e o mais tardar a 30 de setembro de 2027 para as dos outros países da União.
Em resumo
- A DAC 8 estende aos criptoativos a troca automática de informações que existe desde 2017 para as contas bancárias: desde 1 de janeiro de 2026, as plataformas recolhem a identidade dos seus clientes e o detalhe das suas operações.
- Estes dados chegam à administração francesa em 2027: o mais tardar a 15 de junho para as plataformas que declaram em França, o mais tardar a 30 de setembro para as dos outros países da União. Seguem-se outros países em 2027, 2028 e 2029.
- No caso das contas bancárias, as primeiras cartas surgiram nos meus processos em 2019, cerca de dois anos após as primeiras trocas. Desde então, pedem, em geral, o mesmo: uma regularização que abrange dez anos e comprovativos da origem dos fundos.
- O mesmo cenário poderá repetir-se, e mais depressa: a administração dispõe agora da experiência e dos circuitos da troca automática de informações bancárias. As primeiras cartas poderão chegar já em finais de 2027, com uma intensificação provável em 2028. Não foi anunciado nenhum calendário oficial: trata-se de uma antecipação.
- Desde 2025, a lei aplica às contas cripto abertas no estrangeiro o essencial das regras das contas bancárias no estrangeiro: inspeção possível relativamente a dez anos, agravamento de 80 % das liquidações adicionais de imposto, tributação a 60 % dos bens cuja origem não é justificada.
- Em processos que trato, já ocorreram inspeções aprofundadas, sem esperar pela DAC 8. Cada situação merece ser analisada com um advogado, para ver quais as diligências mais adequadas.
Índice
- O que é a DAC 8?
- O calendário: dados em 2027, outros países depois
- O precedente das contas bancárias no estrangeiro
- A partir de finais de 2027: as primeiras cartas?
- O que diz a lei: um arsenal muito próximo do das contas bancárias no estrangeiro
- O que vejo nos meus processos
- Exemplo numérico: vendas de 2026, declaradas ou descobertas
- Exemplo numérico: ganhos antigos e um histórico perdido
- O que pode ser preparado desde já
- Alguns erros a evitar
- FAQ
- Textos de referência
O que é a DAC 8?
DAC 8 é o nome corrente da Diretiva (UE) 2023/2226, de 17 de outubro de 2023. Completa a diretiva europeia relativa à cooperação administrativa no domínio da fiscalidade, a «DAC», para lhe acrescentar os criptoativos. Retoma uma norma mundial adotada pela OCDE em 2022, o quadro de comunicação de informações sobre criptoativos (em inglês Crypto-Asset Reporting Framework, ou CARF), construído segundo o modelo da troca automática de informações bancárias.
Todos os anos, as plataformas declaram à administração fiscal do seu país as operações dos seus clientes. Essa administração transmite depois as informações à do país onde cada cliente reside. Um residente fiscal em França que utiliza uma plataforma estabelecida noutro país da União verá, assim, as suas operações comunicadas à administração francesa.
Em França, a diretiva foi transposta pelo artigo 54 da lei de finanças para 2025, que criou os artigos 1649 AC bis a 1649 AC sexies do Código Geral dos Impostos francês. Um decreto de 19 de dezembro de 2025 precisa as respetivas modalidades: as plataformas abrangidas deviam registar-se junto da administração fiscal antes de 15 de abril de 2026 e, depois, entregar todos os anos, o mais tardar a 15 de junho, a declaração das operações do ano anterior.
Que plataformas estão abrangidas?
São visados os prestadores de serviços de criptoativos: plataformas de negociação, corretores e, de forma mais ampla, os prestadores que realizam para os seus clientes operações de compra, venda ou troca de criptoativos. O staking e o empréstimo de criptoativos estão expressamente incluídos. Uma plataforma estabelecida fora da União que tenha clientes residentes na União deve, em princípio, também ela, registar-se e declarar num país da União, salvo se o seu próprio país aplicar a norma da OCDE com um acordo de troca de informações em vigor.
Não cabe ao cliente transmitir estas informações à administração: é a plataforma que o faz, desde que ele resida num país da União. O cliente fornece-lhe as informações que ela pede, nomeadamente o seu número fiscal; na falta destas, após dois lembretes e um prazo de sessenta dias, a plataforma deve, em princípio, impedi-lo de realizar operações.
O que as plataformas transmitem, e o que não transmitem
| O que a administração receberá | O que não receberá |
|---|---|
| A identidade do cliente: nome, morada, data de nascimento, país de residência fiscal e número fiscal | O preço de compra dos criptoativos adquiridos antes de 2026, e o preço total de aquisição da carteira, no sentido fiscal |
| Para cada criptoativo e para o ano: o total das compras e das vendas contra euros ou outra moeda (montantes, número de unidades, número de operações) | O montante da mais-valia tributável |
| As trocas de um criptoativo por outro, mesmo quando não são tributáveis | O conteúdo de uma carteira pessoal, cujas chaves o próprio cliente guarda |
| As transferências, incluindo para endereços de carteiras que não estão ligados a nenhuma plataforma | As operações realizadas antes de 2026, ao abrigo da DAC 8 |
| Certos pagamentos de bens ou de serviços efetuados em criptoativos por intermédio da plataforma | O valor da conta no final do ano, que os bancos, no entanto, declaram para as contas bancárias: a DAC 8 incide sobre as operações, não sobre os ativos detidos |
A administração verá, portanto, montantes de vendas, não mais-valias. Uma venda de 1 000 000 € pode corresponder a uma mais-valia de 700 000 €, ou a uma perda. Só o contribuinte pode demonstrar o seu preço de aquisição, a partir dos seus históricos e dos seus extratos. É por isso que, com a DAC 8, a conservação dos documentos ganha uma nova importância.
O calendário: dados em 2027, outros países depois
| Data | Etapa |
|---|---|
| 1 de janeiro de 2026 | Início da recolha pelas plataformas, relativamente às operações de 2026 |
| Antes de 15 de abril de 2026 | Registo das plataformas junto da administração fiscal francesa |
| Primavera de 2027 | Declaração dos rendimentos de 2026 pelos contribuintes: mais-valias (formulário 2086) e contas no estrangeiro (formulário 3916-bis) |
| O mais tardar a 15 de junho de 2027 | Primeira declaração das plataformas que declaram em França |
| O mais tardar a 30 de setembro de 2027 | Primeiras trocas de informações entre os países da União |
| 2027 | Primeiras trocas anunciadas com uma primeira vaga de países comprometidos com a norma da OCDE, entre os quais o Reino Unido e as Ilhas Caimão |
| 2028 | Segunda vaga anunciada, nomeadamente a Suíça, Singapura, Hong Kong e os Emirados Árabes Unidos |
| 2029 | Estados Unidos, segundo os anúncios |
As operações de 2026 declaram-se na primavera de 2027, com a declaração de rendimentos, precisamente no momento em que a administração começa a receber os dados das plataformas. O cruzamento entre ambos poderá, assim, começar já no outono de 2027.
O precedente das contas bancárias no estrangeiro
Para compreender o que poderá acontecer, o mais simples é olhar para o que aconteceu com as contas bancárias. A norma de troca automática da OCDE, retomada na União Europeia pela diretiva dita «DAC 2», levou os bancos estrangeiros a declarar todos os anos as contas dos seus clientes residentes noutros países. A França esteve entre os primeiros países a aplicá-la: as primeiras trocas ocorreram em 2017, relativamente às contas detidas em 2016, e outros países seguiram-se a partir de 2018 (ver o artigo sobre a troca automática de dados bancários).
O que se seguiu decorreu em três fases:
- Final de 2017: o encerramento do balcão de regularização. O serviço de tratamento das declarações de substituição (STDR), aberto em 2013 para os bens não declarados no estrangeiro, encerrou em 31 de dezembro de 2017, devido à entrada em vigor da troca automática.
- 2019: as primeiras cartas, nos meus processos. Chegaram cerca de dois anos após as primeiras trocas, a contribuintes assinalados pelos bancos estrangeiros. Segundo uma resposta ministerial, a receita da coima por contas no estrangeiro não declaradas passou de 3 milhões de euros em 2018 para 17,5 milhões de euros em 2019.
- Depois: um cruzamento sistemático. A partir da declaração dos rendimentos de 2019, entregue em 2020, a administração passou a apresentar automaticamente o anexo 3916, o das contas no estrangeiro, aos contribuintes assinalados pelas trocas internacionais. A declaração online não pode então ser validada sem o preencher, e a pessoa que o elimina é informada das sanções em que incorre (ver o guia do formulário 3916, passo a passo).
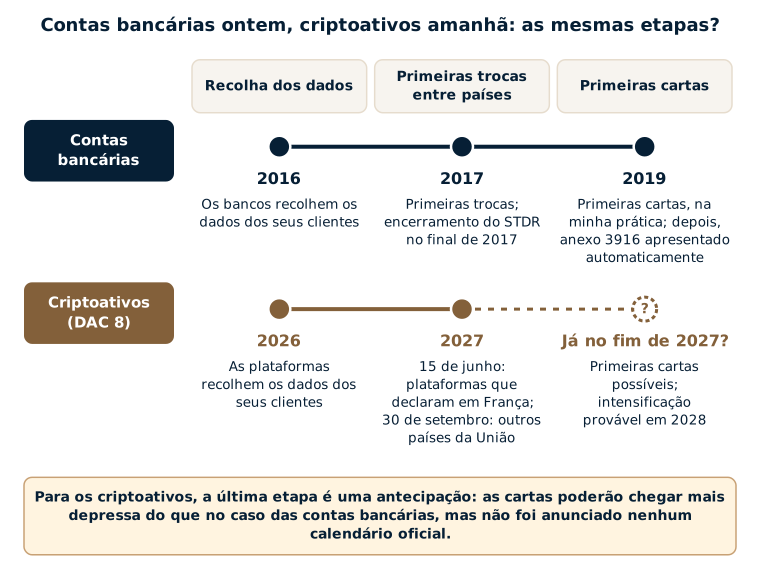
O que este precedente mostra: nos meus processos, estas cartas não se limitam aos anos assinalados pelos bancos estrangeiros; pedem uma regularização que abrange dez anos e comprovativos da origem dos fundos.
A partir de finais de 2027: as primeiras cartas?
Nada foi anunciado oficialmente. Mas, se a administração seguir, para os criptoativos, o caminho que seguiu para as contas bancárias, podem antecipar-se várias etapas.
O cruzamento dos dados com as declarações
No outono de 2027, a administração disporá, para cada residente em França assinalado, de duas séries de informações: o que as plataformas declararam relativamente a 2026 e o que o próprio contribuinte declarou na primavera de 2027. As discrepâncias poderão então surgir facilmente: uma conta aberta numa plataforma estrangeira sem formulário 3916-bis, vendas importantes contra euros sem formulário 2086, transferências repetidas para carteiras pessoais…
Primeiras cartas já em finais de 2027, uma intensificação provável em 2028
No caso das contas bancárias, decorreram cerca de dois anos, nos meus processos, entre as primeiras trocas e as primeiras cartas. Desta vez, a administração não parte do zero: explora desde 2017 os dados da troca automática de informações bancárias, já apresenta automaticamente o anexo das contas no estrangeiro na declaração online, e uma parte dos dados chegar-lhe-á logo em junho de 2027, diretamente das plataformas que declaram em França. As primeiras cartas poderão, assim, chegar já em finais de 2027, multiplicar-se em 2028 e, depois, repetir-se todos os anos, à medida que chegam novos dados.
Que formas poderão assumir?
O seu conteúdo poderá assemelhar-se ao das cartas recebidas a respeito das contas bancárias, uma vez que a lei dá agora à administração os mesmos instrumentos para as contas cripto (ver mais adiante). As formas poderão ser as que conheceram os titulares de contas bancárias no estrangeiro:
- um anexo 3916-3916-bis apresentado automaticamente na declaração online, relativamente às contas cripto, como sucedeu com o anexo das contas bancárias a partir da declaração dos rendimentos de 2019;
- um pedido de informações, que convida a regularizar a situação (ver o artigo pedido de regularização de uma conta estrangeira não declarada: o que fazer e o que esperar);
- um pedido de justificações sobre a origem dos bens (artigo L23 C do Livro dos Procedimentos Fiscais), possível desde 2025 para as contas cripto não declaradas, que deixa, em princípio, sessenta dias para responder;
- ou, diretamente, uma inspeção fiscal, por exemplo um exame da situação fiscal pessoal (ESFP, ver as formas de inspeção fiscal): este caso já existe nos meus processos.
Estas cartas poderão dizer respeito às operações de 2026, mas também aos anos anteriores: tal como no caso das contas bancárias, uma conta revelada pelos dados de um único ano pode dar origem a perguntas que abrangem dez anos.
Estas etapas são uma antecipação baseada no precedente das contas bancárias e no estado do direito a 11 de outubro de 2026; nem a sua forma nem o seu calendário foram anunciados pela administração.
O que diz a lei: um arsenal muito próximo do das contas bancárias no estrangeiro
O que é tributável
Para um particular que gere os seus criptoativos sem atividade profissional, as regras francesas são, em princípio, as seguintes (artigo 150 VH bis do Código Geral dos Impostos francês):
- a venda de criptoativos contra euros ou outra moeda, ou a sua utilização para pagar um bem ou um serviço, incluindo com um cartão de pagamento associado a uma conta cripto, é tributável;
- a troca de um criptoativo por outro não é, em princípio, tributada no momento;
- as mais-valias estão isentas quando o total das cessões do ano, para todo o agregado fiscal, não excede 305 €;
- a mais-valia é, em princípio, tributada pela taxa única (prélèvement forfaitaire unique): 31,4 % para as cessões realizadas desde 2025 (12,8 % de imposto sobre o rendimento e 18,6 % de contribuições sociais), 30 % anteriormente, salvo opção pela tabela progressiva;
- calcula-se segundo uma fórmula própria dos criptoativos, a partir do preço total de aquisição de toda a carteira, e declara-se no formulário 2086.
O detalhe destas regras consta da página fiscalidade das criptomoedas e do artigo como declarar as suas criptomoedas.
O que deve ser declarado: o formulário 3916-bis
Independentemente de qualquer venda, um residente fiscal em França deve, em princípio, declarar todos os anos, com a sua declaração de rendimentos, as contas de criptoativos abertas, detidas, utilizadas ou encerradas junto de uma plataforma estabelecida no estrangeiro (artigo 1649 bis C do Código Geral dos Impostos francês; formulário 3916-3916-bis). Desde a lei de 25 de junho de 2026 relativa à luta contra as fraudes sociais e fiscais, a obrigação visa expressamente as carteiras de criptoativos e os tokens não fungíveis (NFT).
Uma carteira pessoal, cujas chaves a própria pessoa guarda, não é uma conta aberta junto de uma entidade: não entra, em princípio, nesta declaração. Uma proposta que visava sujeitá-la a declaração acima de um certo montante foi afastada durante a apreciação desta lei, na primavera de 2026. Ver o artigo sobre a declaração das contas de criptomoedas no estrangeiro.
O que se arrisca com uma conta não declarada
Antes da lei de finanças para 2025, uma conta cripto no estrangeiro não declarada expunha sobretudo a uma coima. Esta lei estendeu às contas de criptoativos os instrumentos de inspeção e de sanção que existiam para as contas bancárias e os contratos de seguro de vida no estrangeiro. A lei de 25 de junho de 2026 completou o conjunto.
| Em princípio | Conta bancária no estrangeiro | Conta cripto no estrangeiro |
|---|---|---|
| Declaração anual | Formulário 3916 (artigo 1649 A) | Formulário 3916-bis (artigo 1649 bis C) |
| Coima em caso de esquecimento | 1 500 € por conta (10 000 € se a conta se encontrar num Estado que não celebrou com a França um acordo de troca de informações) | 750 € por conta, ou 125 € por omissão ou inexatidão, até ao limite de 10 000 € por declaração; 1 500 € e 250 € se o valor das contas exceder 50 000 € em algum momento do ano |
| Prazo durante o qual o imposto pode ser exigido | Até dez anos | Até dez anos, desde 2025 |
| Agravamento das liquidações adicionais de imposto ligadas à conta | 80 % | 80 %, desde 2025 |
| Origem dos bens não justificada após um pedido da administração | Tributação a 60 % | Tributação a 60 %, desde 2025 |
| Direitos de sucessão ou de doação e imposto sobre a fortuna imobiliária (IFI) ligados aos bens | Inspeção possível relativamente a dez anos | Inspeção possível relativamente a dez anos, desde a lei de 25 de junho de 2026 |
O prazo de dez anos não faz reviver os anos já caducados aquando da entrada em vigor da lei de finanças para 2025, em fevereiro de 2025, e o agravamento de 80 % só visa, em princípio, os incumprimentos cometidos desde então; para os anos anteriores, aplicam-se, consoante os casos, os agravamentos de direito comum (ver os prazos de caducidade em caso de conta no estrangeiro não declarada). Os montantes das coimas são os fixados pelo artigo 1736 do Código Geral dos Impostos francês (ver as coimas em caso de não declaração). Desde a lei de 25 de junho de 2026, a administração pode também penhorar, para cobrar uma dívida fiscal, criptoativos guardados por conta do contribuinte por um prestador de serviços de ativos digitais.
O que vejo nos meus processos
Quanto às contas bancárias no estrangeiro, as primeiras cartas ligadas à troca automática surgiram nos meus processos já em 2019 e, desde então, são parecidas entre si. A administração pede uma regularização que abrange dez anos e comprovativos da origem dos fundos. Aliás, é quase sempre uma carta deste tipo que revela a conta: a administração teve conhecimento dela através da troca automática.
Quanto aos criptoativos, a administração não esperou pela DAC 8. Em processos que trato, já chegaram à administração informações sobre a utilização de cartões de pagamento ligados a contas abertas numa grande plataforma de negociação estabelecida no estrangeiro. Nesses processos, a administração não enviou simples convites à regularização: iniciou verdadeiras inspeções fiscais, exames da situação fiscal pessoal. Um exame deste tipo incide, por natureza, sobre a coerência entre os rendimentos declarados e o conjunto da situação da pessoa: contas, património, nível de vida. Nesses processos, a administração examinou tudo em pormenor, muito para além dos criptoativos.
Para quem omitiu a declaração de mais-valias sobre criptoativos, o meu primeiro conselho é falar disso com um advogado, a fim de ver que diligências são as mais adequadas à sua situação. Em muitos casos, pode ser útil recuperar desde já todos os comprovativos da origem dos fundos investidos e o histórico completo das operações em cada plataforma. Consoante os casos, pode também colocar-se a questão de uma regularização espontânea. Na minha experiência com as contas bancárias, a administração pode mostrar-se um pouco mais clemente perante uma diligência espontânea, sem grande diferença de tratamento, em geral: é um elemento entre outros, a ponderar processo a processo.
Por fim, perante uma carta ou uma inspeção, a tentação de explicar tudo de uma vez é grande. Na minha prática, a resposta mantém-se sincera e precisa quanto ao que é pedido, sem ir mais além: respostas demasiado longas ou demasiado detalhadas abrem muitas vezes novas perguntas. Toda a arte destes processos consiste em dizer o suficiente, mas não demasiado, sem nunca se afastar de uma apresentação sincera dos factos.
Exemplo numérico: vendas de 2026, declaradas ou descobertas
Um residente fiscal em França detém, há vários anos, uma conta numa plataforma estabelecida noutro país da União, que nunca declarou. Em 2026, vende a totalidade dos seus criptoativos por 1 000 000 €, transferidos para a sua conta bancária. Tinha-os comprado por um total de 300 000 €: a sua mais-valia é de 700 000 €.
Em 2027, a plataforma declara a sua identidade, o seu número fiscal e as suas vendas de 2026. A administração vê 1 000 000 € de vendas; não vê nem o preço de compra, nem a mais-valia.
| Elemento | Operação declarada na primavera de 2027 | Operação descoberta pela administração, por exemplo em meados de 2028 |
|---|---|---|
| Imposto: 700 000 × 31,4 % | 219 800 € | 219 800 € |
| Juros de mora: cerca de 12 meses × 0,20 % | – | 5 275 € |
| Agravamento de 80 % do imposto, se for aplicado | – | 175 840 € |
| Total | 219 800 € | até 400 915 € |
Estes montantes não incluem as contribuições sobre os rendimentos elevados, que podem acrescer consoante o agregado, nem, no segundo caso, a eventual coima pelo formulário 3916-bis não entregue. No primeiro caso, a mais-valia e a conta são declaradas com os rendimentos de 2026: a mais-valia é simplesmente tributada, como qualquer ganho do ano. No segundo, o custo pode quase duplicar, sem contar as perguntas sobre os anos anteriores da conta, que podem recuar até dez anos. As operações de 2026 declaram-se na primavera de 2027, precisamente no momento em que a administração começa a receber os dados: esta declaração merece, portanto, consoante os casos, uma atenção especial, idealmente com a ajuda de um advogado. Os anos anteriores não declarados exigem uma análise distinta.
Exemplo numérico: ganhos antigos e um histórico perdido
Uma residente fiscal em França abriu em 2018 uma conta numa plataforma estabelecida no estrangeiro, que nunca declarou. Depositou nela 200 000 € a partir da sua conta bancária francesa, em 2018 e em 2019. Em 2024 e em 2025, vendeu uma parte dos seus criptoativos, com uma mais-valia de 300 000 € em cada ano, que não declarou. Em 2026, realiza ainda algumas operações nessa conta, que contém, no final de 2026, criptoativos com um valor de 800 000 €.
Os dados de 2026 assinalam a conta à administração, que lhe escreve, por exemplo no primeiro semestre de 2028, para pedir uma regularização que abrange dez anos e comprovativos da origem dos fundos. Sem a regra dos dez anos, o imposto de 2024 deixaria de poder ser exigido após o final de 2027; com ela, a administração pode, em princípio, exigi-lo até ao final de 2034.
| Elemento | Cálculo | Montante |
|---|---|---|
| Imposto sobre a mais-valia de 2024 | 300 000 × 30 % | 90 000 € |
| Imposto sobre a mais-valia de 2025 | 300 000 × 31,4 % | 94 200 € |
| Juros de mora, calculados até meados de 2028 | 90 000 × 0,20 % × 36 meses + 94 200 × 0,20 % × 24 meses | 11 002 € |
| Agravamento de 80 % do imposto, se for aplicado | 184 200 × 80 % | 147 360 € |
| Total, sem coimas | até 342 562 € |
A estes montantes acrescem, consoante os casos, as coimas pelos formulários 3916-bis não entregues, em princípio 1 500 € por cada ano em causa, uma vez que o valor da conta excede 50 000 €, e as contribuições sobre os rendimentos elevados.
A origem dos fundos: o que muda com o histórico
O que mais pesa está noutro ponto: a origem dos bens, no valor de 800 000 €. Se não for justificada após o pedido da administração, estes bens podem ser tributados como um património recebido a título gratuito, à taxa de 60 %.
- Se nada fosse justificado: 800 000 × 60 % = 480 000 €.
- Se só os depósitos de 200 000 € fossem provados, pelos seus extratos bancários franceses, estando perdido o histórico da plataforma: (800 000 − 200 000) × 60 % = 600 000 × 60 % = 360 000 €.
- Com os depósitos e o histórico completo das compras, vendas e trocas: em princípio, não há tributação a 60 %.
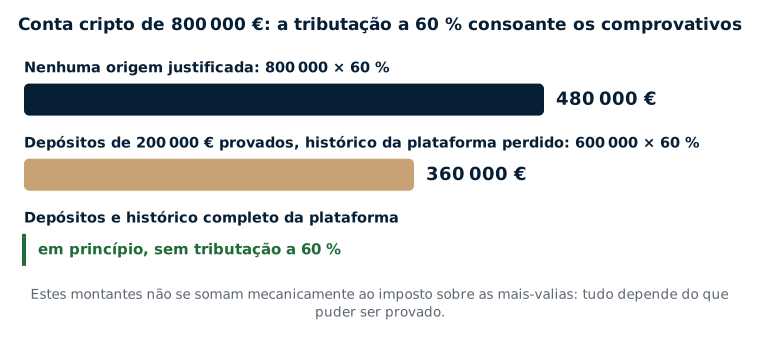
Estes montantes não se somam mecanicamente ao imposto sobre as mais-valias: consoante o que puder ser provado, a administração pode corrigir as mais-valias ou tributar a 60 % os bens cuja origem não é justificada, e a forma como ambos se articulam depende de cada processo. Consoante os documentos disponíveis, a mesma conta pode, assim, custar várias centenas de milhares de euros a mais ou a menos. Daí toda a importância dos históricos das plataformas, que por vezes desaparecem com o encerramento de uma conta ou de uma plataforma.
O que pode ser preparado desde já
O primeiro passo consiste em pedir a um advogado que analise a situação, antes de qualquer diligência junto da administração: cada processo é diferente, e certas escolhas são depois difíceis de corrigir. Consoante os casos, vários trabalhos podem ser úteis desde já:
- Exportar o histórico completo de cada plataforma: compras, vendas, trocas, depósitos, levantamentos e pagamentos com cartão, desde a abertura da conta, incluindo para as contas encerradas ou pouco utilizadas.
- Reunir os comprovativos da origem dos fundos: extratos bancários das transferências para as plataformas e documentos sobre a origem dessas quantias (poupanças, venda de um bem, doação, sucessão…).
- Reconstituir o preço total de aquisição da carteira, sem o qual a mais-valia não pode ser calculada corretamente.
- Fazer o ponto da situação sobre as declarações passadas: formulários 3916-bis e 2086 entregues ou não, anos ainda passíveis de inspeção.
- Fazer o ponto da situação com o seu advogado: as operações de 2026 devem, em princípio, ser declaradas na primavera de 2027; para os anos anteriores não declarados, podem, consoante os casos, ser comparadas várias vias: regularização espontânea nas condições atuais, ou espera pelo dispositivo de regularização anunciado para 2027, relativamente ao qual ainda não se sabe se abrangerá os criptoativos (ver deve-se esperar por 2027 para regularizar? e a página de acompanhamento do dispositivo).
Estes trabalhos não pressupõem, em princípio, nenhuma diligência junto da administração. Permitem, quando chegar o momento, responder depressa e com precisão, ou decidir com conhecimento de causa.
Alguns erros a evitar
- Pensar que os criptoativos continuam invisíveis: desde 2026, as plataformas recolhem os dados dos seus clientes para a administração.
- Julgar que só as vendas contra euros deixam rasto: as trocas entre criptoativos e as transferências são também declaradas pelas plataformas, mesmo quando não são tributáveis.
- Esquecer o formulário 3916-bis por não ter havido nenhuma venda: a obrigação incide sobre a conta, não sobre os ganhos.
- Pagar com um cartão associado a uma conta cripto sem saber que, em princípio, cada pagamento financiado por criptoativos é uma cessão tributável.
- Deixar desaparecer os históricos: uma conta encerrada, uma plataforma que cessa a sua atividade ou um acesso perdido podem tornar muito difícil a prova do preço de compra e da origem dos fundos.
- Responder sozinho, demasiado depressa e de forma demasiado longa a uma carta da administração: uma resposta imprecisa ou demasiado detalhada abre muitas vezes novas perguntas.
FAQ
O fisco francês vai receber os dados da minha plataforma cripto?
Em princípio, sim. As plataformas autorizadas na União, tal como as estabelecidas fora da União que têm clientes residentes na União, declaram, em princípio, num país da União: os dados de 2026 chegam então à administração francesa em 2027. Uma plataforma estabelecida num país que aplica a norma da OCDE, com um acordo de troca de informações em vigor, pode declarar nesse país: primeiras trocas em 2027 para alguns países, como o Reino Unido, em 2028 para outros, como a Suíça ou Singapura, e em 2029 para os Estados Unidos, segundo os anúncios.
Quando poderão chegar as primeiras cartas?
Não foi anunciado nenhum calendário. No caso das contas bancárias, as primeiras trocas datam de 2017 e, nos meus processos, as primeiras cartas de 2019. Desta vez, a administração já dispõe da experiência e dos circuitos da troca automática: as primeiras cartas poderão chegar já em finais de 2027, com uma intensificação provável em 2028. Além disso, já ocorreram inspeções em processos que trato, sem esperar por estes dados.
As minhas operações anteriores a 2026 estão abrangidas?
Ao abrigo da DAC 8, as plataformas só declaram as operações realizadas desde 1 de janeiro de 2026. Mas uma conta assinalada relativamente a 2026 pode levar a administração a fazer perguntas sobre os anos anteriores: no caso de uma conta no estrangeiro não declarada, pode, em princípio, recuar até dez anos, sem fazer reviver os anos já caducados em fevereiro de 2025.
Uma carteira pessoal, cujas chaves eu próprio guardo, está abrangida?
Em princípio, não entra no formulário 3916-bis, que visa as contas abertas junto de entidades estabelecidas no estrangeiro. Mas as transferências de uma plataforma para uma carteira deste tipo são declaradas pela plataforma, e as mais-valias continuam tributáveis, qualquer que seja o local onde os criptoativos são guardados.
Pagar com um cartão cripto é tributável?
Em princípio, sim: utilizar criptoativos para pagar um bem ou um serviço é uma cessão tributável, tal como uma venda contra euros, desde que o total das cessões do ano exceda 305 € para o agregado. Em processos que trato, informações sobre a utilização desses cartões já levaram a exames da situação fiscal pessoal (ESFP).
O que se arrisca quando não se declarou a conta cripto no estrangeiro?
Em princípio, uma coima de 750 € por conta (1 500 € se o valor das contas exceder 50 000 € durante o ano) e, se não foram declaradas mais-valias, o imposto, os juros de mora e, consoante os casos, um agravamento de 80 %, num período que pode ir até dez anos. Se a origem dos bens não for justificada após um pedido da administração, estes podem ser tributados a 60 %. Cada situação deve ser analisada com um advogado.
O dispositivo de regularização anunciado para 2027 abrangerá os criptoativos?
Não se sabe. A 11 de outubro de 2026, o dispositivo está apenas anunciado, e nenhum texto fixa o seu âmbito. A sua evolução é acompanhada na página regularização fiscal 2027: em que ponto está o dispositivo?, atualizada a cada etapa.
Textos de referência
- Diretiva (UE) 2023/2226 do Conselho, de 17 de outubro de 2023, que altera a Diretiva 2011/16/UE relativa à cooperação administrativa no domínio da fiscalidade («DAC 8»); OCDE, quadro de comunicação de informações sobre criptoativos (2022).
- Lei n.º 2025-127, de 14 de fevereiro de 2025, de finanças para 2025: artigo 54 (transposição da DAC 8) e artigo 59 (inspeção e sanções das contas de criptoativos detidas no estrangeiro).
- Decreto n.º 2025-1276, de 19 de dezembro de 2025, relativo à obrigação declarativa e de diligência que incumbe aos prestadores de serviços de criptoativos.
- Lei n.º 2026-534, de 25 de junho de 2026, relativa à luta contra as fraudes sociais e fiscais.
- Código Geral dos Impostos francês: artigos 150 VH bis (mais-valias sobre criptoativos), 755 (tributação a 60 % dos bens de origem não justificada), 1649 AC bis a 1649 AC sexies (obrigações dos prestadores), 1649 bis C (declaração das contas de criptoativos no estrangeiro), 1727 (juros de mora), 1729-0 A (agravamento de 80 %), 1736 (coimas).
- Livro dos Procedimentos Fiscais: artigos L12 (exame da situação fiscal pessoal), L23 C (justificação da origem dos bens), L169 e L181-0 A (prazos de caducidade de dez anos), L262 (penhora administrativa junto de terceiro detentor).
- Respostas ministeriais às perguntas escritas n.º 30729 (Journal officiel de l’Assemblée nationale, 6 de abril de 2021: apresentação automática do anexo 3916) e n.º 36621 (Journal officiel de l’Assemblée nationale, 3 de agosto de 2021: receita da coima por contas no estrangeiro não declaradas).
A DAC 8 não altera as regras de tributação: altera o que a administração sabe. Declarar as operações de 2026, fazer o ponto da situação sobre os anos passados, responder a uma carta ou defender-se numa inspeção: estas diligências envolvem muitas vezes montantes elevados e ganham em ser preparadas após a análise da situação. Maître Uzan, advogado fiscalista inscrito na Ordem dos Advogados de Paris desde 2008, regularizou mais de 250 contas no estrangeiro e acompanha os seus clientes nas suas inspeções fiscais. Veja também a página regularizar uma conta no estrangeiro não declarada, o artigo sobre o que mudam a DAC8 e a Travel Rule, ou marque uma consulta.