«Deve-se esperar por 2027 para regularizar a minha conta no estrangeiro?» Desde que o Governo francês anunciou, em setembro de 2026, um dispositivo de regularização dos bens não declarados para o ano de 2027, é esta a pergunta que fazem muitos residentes fiscais em França que detêm uma conta, um contrato de seguro de vida ou uma carteira de títulos no estrangeiro sem a ter declarado.
Não existe uma resposta única. Este artigo apresenta, de forma simples, os elementos a ponderar: o que se sabe do futuro dispositivo, o que pode justificar esperar, as situações em que esperar pode sair caro e o que pode ser preparado desde já. Trata apenas da fiscalidade francesa. Situação a 11 de outubro de 2026: o dispositivo está anunciado, mas nenhum texto fixa as suas condições.
Em resumo
- O dispositivo de regularização de 2027 está anunciado, não criado: até à data, não se conhecem nem a tabela, nem o âmbito, nem a data de abertura.
- Se o projeto se confirmar, esperar pode ser preferível em muitos casos, pois este deveria, em princípio, oferecer regras conhecidas antes de avançar.
- Esperar tem, no entanto, um custo e riscos: os juros de mora continuam a correr, acresce mais um ano de não declaração, e a administração pode manifestar-se primeiro.
- Quando já foi recebida uma carta da administração a pedir uma regularização, esperar por 2027 deixa, em geral, de ser uma opção: a carta fixa os seus próprios prazos.
- Qualquer que seja a escolha, a reconstituição da origem dos fundos exige muitas vezes vários meses e pode, consoante os casos, ser iniciada sem esperar.
- A decisão depende de cada situação e toma-se após a análise do processo por um advogado.
Índice
- O ponto de partida: um dispositivo anunciado, ainda não criado
- O que pode justificar esperar por 2027
- As situações em que esperar pode ser arriscado
- Exemplo numérico: quanto custa um ano de espera
- Exemplo numérico: uma carta recebida e a origem dos fundos
- O que pode ser preparado desde já
- O que vejo nos meus processos
- Os erros mais frequentes
- FAQ
- Textos de referência
O ponto de partida: um dispositivo anunciado, ainda não criado
Em 17 de setembro de 2026, o primeiro-ministro francês anunciou que os contribuintes que detêm bens não declarados, em particular no estrangeiro, poderiam regularizar a sua situação no decurso do ano de 2027. O dossiê de imprensa do orçamento para 2027, apresentado em 1 de outubro de 2026, fala de um «mecanismo excecional de regularização fiscal». Mas este mecanismo não consta do projeto de lei de finanças entregue no mesmo dia na Assembleia Nacional. A sua tabela de penalidades, os bens abrangidos, o serviço competente e a data de abertura continuam desconhecidos.
O precedente mais próximo é o serviço de tratamento das declarações de substituição (STDR), aberto de 2013 ao final de 2017. Não se tratava de uma amnistia: o imposto e os juros de mora continuavam a ser devidos na totalidade, e só as penalidades eram reduzidas, segundo uma tabela pública. Este precedente dá pontos de referência; nada diz sobre as condições que serão adotadas em 2027. A situação do dispositivo, o seu calendário e o pormenor do precedente de 2013 são acompanhados na página regularização fiscal 2027: em que ponto está o dispositivo?, atualizada a cada etapa.
Entretanto, uma regularização continua a ser possível nas condições normais, aquelas a que os juristas chamam «direito comum»: declarações de substituição, pagamento do imposto e dos juros de mora e, depois, discussão das penalidades caso a caso, sem tabela fixada de antemão. Estas regras são detalhadas no artigo esquecimento da declaração de uma conta no estrangeiro: o que fazer?.
O que pode justificar esperar por 2027
Cada processo é particular. De um modo geral, se o projeto se confirmar, esperar pelo enquadramento de 2027 pode ser preferível em muitos casos, por várias razões.
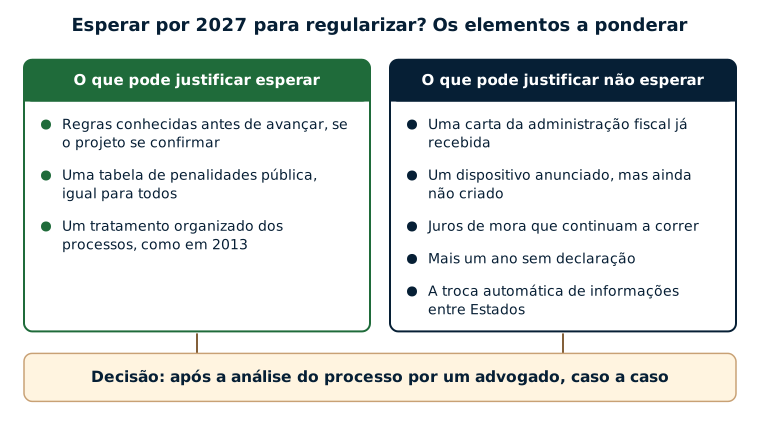
- Regras conhecidas de antemão. Um dispositivo próprio fixa, em princípio, uma tabela de penalidades pública, igual para todos. A pessoa sabe, antes de se manifestar, o que pagará além do imposto e dos juros. No direito comum, as penalidades discutem-se caso a caso, sem visibilidade prévia.
- Um tratamento organizado. Em 2013, foi criado um serviço para receber estes processos, com documentos a apresentar e um método de cálculo conhecidos. Um enquadramento comparável facilitaria a preparação dos processos, mas nada garante, nesta fase, que venha a ser retomado.
- O peso das penalidades. Para uma liquidação adicional de imposto ligada a uma conta no estrangeiro não declarada, a lei prevê hoje um agravamento que pode atingir 80 % do imposto liquidado adicionalmente. Em montantes elevados, a taxa aplicada pesa muito; uma tabela pública permite conhecê-la antes de avançar.
As situações em que esperar pode ser arriscado
Vários elementos podem, consoante os casos, apontar no sentido inverso. Não se excluem: um mesmo processo reúne muitas vezes vários deles.
Já foi recebida uma carta da administração
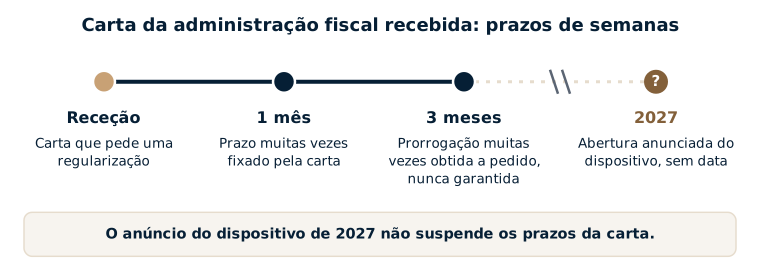
É a situação mais clara. Quando a administração já escreveu a pedir uma regularização ou explicações sobre uma conta no estrangeiro, o processo deixa de estar apenas nas mãos do contribuinte: a carta fixa um prazo de resposta. Na minha prática, esse prazo é muitas vezes de um mês, e é muitas vezes possível obter a sua prorrogação até três meses. Não é um prazo fixado por lei, e uma prorrogação nunca está garantida de antemão: pede-se, em geral por escrito, antes do termo do prazo.
O anúncio de um futuro dispositivo não suspende estes prazos. A falta de resposta, ou uma resposta insuficiente, pode levar a administração a prosseguir o procedimento. Quando o pedido incide sobre a origem dos bens de uma conta não declarada (artigo L23 C do Livro dos Procedimentos Fiscais), a lei prevê, em princípio, um prazo de sessenta dias e, depois, de trinta dias após uma notificação para cumprimento; na falta de justificação, os bens podem ser tributados como um património recebido a título gratuito, à taxa de 60 %. Aliás, o dispositivo de 2013 estava reservado às diligências espontâneas, iniciadas antes de qualquer procedimento: se esta condição fosse retomada em 2027, o que se desconhece, uma pessoa já questionada poderia não ter acesso a ele.
O que convém fazer após uma carta deste tipo é detalhado no artigo pedido de regularização de uma conta estrangeira não declarada: o que fazer e o que esperar. Neste caso, consultar um advogado logo após a receção da carta permite tirar o máximo partido do prazo disponível.
O dispositivo ainda não existe
Um anúncio não é um texto. O mecanismo pode surgir em 2027, mais tarde, sob outra forma, ou não surgir de todo: não consta do projeto de orçamento, o calendário orçamental é incerto, e está prevista uma eleição presidencial para a primavera de 2027. As suas condições podem também revelar-se menos favoráveis do que o esperado, ou excluir certas situações.
Os juros de mora continuam a correr
O dispositivo de 2013 não reduzia os juros de mora. Estes são devidos, em princípio, à taxa de 0,20 % por mês, ou seja, 2,4 % por ano, sobre o imposto pago com atraso, desde a data em que deveria ter sido pago. Cada mês de espera aumenta-os.
Acresce mais um ano de não declaração
Uma conta no estrangeiro declara-se, em princípio, todos os anos, com a declaração de rendimentos. Enquanto a situação não estiver regularizada, cada nova declaração sem a conta acrescenta mais um ano: uma nova coima de 1 500 € por conta (10 000 € se a conta se encontrar num Estado que não celebrou com a França um acordo de troca de informações) e, se for caso disso, o imposto sobre os rendimentos desse ano. Em sentido inverso, o ano mais antigo pode sair do prazo durante o qual a administração ainda pode exigir o imposto, em princípio dez anos para os rendimentos de uma conta no estrangeiro não declarada: ver o artigo sobre os prazos de caducidade. O efeito líquido depende de cada processo.
A administração pode manifestar-se primeiro
Graças à troca automática de informações, a administração francesa recebe todos os anos dados sobre as contas detidas no estrangeiro pelos residentes em França: ver também o fisco francês tem acesso às suas contas bancárias no estrangeiro?. Nada impede a administração de abrir um processo antes da abertura do futuro dispositivo. Se este estiver reservado, como em 2013, às pessoas que se manifestam por iniciativa própria, uma carta recebida entretanto poderia fechar essa porta.
Exemplo numérico: quanto custa um ano de espera
Um residente fiscal em França detém, há mais de dez anos, uma conta de títulos não declarada num banco estrangeiro, com um valor de 1 500 000 €. Relativamente aos anos que a administração ainda pode inspecionar, o imposto sobre o rendimento e as contribuições sociais não pagos sobre os dividendos, juros e mais-valias da conta atingem 380 000 €. Não recebeu nenhuma carta e hesita em esperar pela abertura do dispositivo de 2027.
| Elemento | Cálculo | Montante |
|---|---|---|
| Imposto e contribuições sociais devidos | Anos ainda passíveis de inspeção | 380 000 € |
| Juros de mora adicionais, por mês de espera | 380 000 × 0,20 % | 760 € |
| Juros de mora adicionais por doze meses de espera | 760 × 12 | 9 120 € |
| Coima por mais um ano de não declaração | 1 conta | 1 500 € |
| Agravamento à taxa máxima hoje prevista para uma conta no estrangeiro não declarada | 380 000 × 80 % | até 304 000 € |
| Peso de 10 pontos de agravamento | 380 000 × 10 % | 38 000 € |
O custo de um ano de espera pode ser calculado: cerca de 10 600 € neste exemplo, sem contar o imposto do ano adicional. O ganho possível, esse, depende de uma tabela que ninguém conhece ainda; sabe-se apenas que cada escalão de 10 pontos de agravamento representa aqui 38 000 €. Este cálculo não tem em conta os outros elementos a ponderar, nomeadamente o risco de uma carta da administração chegar antes da abertura do dispositivo. Mostra por que razão a decisão se toma processo a processo, com os números na mão.
Exemplo numérico: uma carta recebida e a origem dos fundos
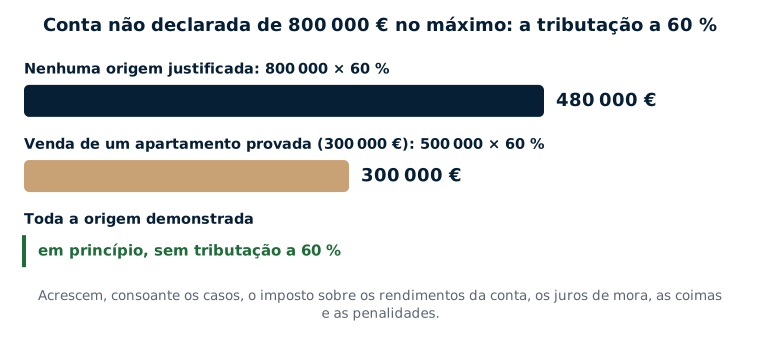
Uma residente fiscal em França recebe uma carta da administração a respeito de uma conta detida num banco estrangeiro, não declarada, que atingiu, no seu valor mais elevado, 800 000 € durante os últimos dez anos. Pode provar que 300 000 € provêm da venda de um apartamento, com as respetivas escrituras. Para os restantes 500 000 €, poupados há muito tempo, não dispõe de nenhum documento.
- Se a origem de todas as quantias ficasse por justificar: 800 000 × 60 % = 480 000 €.
- Com a prova da venda do apartamento: (800 000 − 300 000) × 60 % = 500 000 × 60 % = 300 000 €.
- Se a origem dos restantes 500 000 € fosse, também ela, demonstrada: em princípio, não há tributação a 60 %.
A estas quantias acrescem, consoante os casos, o imposto sobre os rendimentos da conta, os juros de mora, as coimas e as penalidades. Nesta situação, esperar por 2027 faz pouco sentido: o prazo fixado pela carta já está a correr, e cada documento encontrado durante esse prazo pode alterar o resultado em várias centenas de milhares de euros.
O que pode ser preparado desde já
Esperar pelo texto não significa ficar inativo. Qualquer que seja o enquadramento finalmente adotado, vários trabalhos levam tempo e podem, consoante os casos, ser iniciados desde já, com a ajuda de um advogado:
- Reunir os extratos da conta relativos aos últimos dez anos, o que exige muitas vezes várias semanas junto de um banco estrangeiro, e mais ainda se a conta tiver sido encerrada.
- Reconstituir a origem dos fundos: sucessão, doação, rendimentos obtidos quando a pessoa vivia no estrangeiro, venda de um bem. É muitas vezes o trabalho mais longo, pois os factos remontam por vezes a várias décadas.
- Quantificar o que está em jogo: imposto sobre os rendimentos da conta ano a ano, juros de mora, coimas e eventual tributação da parte cuja origem não fosse justificada.
- Comparar as opções: regularização de direito comum agora, espera pelo dispositivo, ou resposta a uma carta já recebida, consoante a situação.
Este trabalho preparatório não compromete a nada perante a administração. Permite, no dia em que as condições forem publicadas, decidir depressa e com conhecimento de causa. Para ser avisado dessa publicação, a página de acompanhamento do dispositivo propõe um alerta por e-mail.
O que vejo nos meus processos
Desde o anúncio de 17 de setembro de 2026, é a pergunta que mais vezes me fazem clientes e pessoas que me consultam: deve-se esperar por 2027? A minha resposta é a seguinte: cada processo é específico, mas, em geral, se o projeto se confirmar, mais vale esperar por 2027. Haverá então, em princípio, um enquadramento claro, com regras do jogo conhecidas antes de avançar. Esta resposta geral não substitui a análise de cada situação.
Há uma situação em que, em geral, aconselho a não esperar: aquela em que já foi recebida uma carta da administração a pedir uma regularização. Estas cartas deixam muitas vezes um prazo de um mês. Na minha prática, é muitas vezes possível obter a sua prorrogação até três meses, o que dá tempo para preparar um processo sério; mas este prazo não se confunde com o calendário, ainda desconhecido, do futuro dispositivo.
Tratei numerosos processos de regularização na época do STDR, e continuo a tratá-los hoje. A principal dificuldade continua a ser a justificação da origem dos fundos, que remonta muitas vezes a várias décadas, ao passo que a administração pede numerosos comprovativos e se mostra exigente neste ponto. É por isso que o tempo de preparação conta tanto como a escolha do momento. As pessoas que me consultam estão muitas vezes muito preocupadas; a sua situação parece-lhes, em geral, mais grave do que é na realidade, e uma análise serena do processo permite muitas vezes ver as coisas com mais clareza.
Por fim, toda a arte destes processos consiste em dizer o suficiente, mas não demasiado, mantendo sempre uma apresentação sincera dos factos: nunca uma mentira, coisa que desaconselho muito fortemente e que recuso. O conhecimento das práticas da administração permite, em contrapartida, apresentar o processo sob o seu ângulo mais favorável, quer a regularização ocorra agora, quer em 2027.
Os erros mais frequentes
- Julgar que o balcão já está aberto, ou que as suas condições serão as de 2013: até à data, existe apenas um anúncio, sem texto.
- Deixar passar o prazo de uma carta da administração contando com o futuro dispositivo: o anúncio não suspende nenhum prazo.
- Esperar sem preparar nada: a reconstituição da origem dos fundos leva muitas vezes vários meses, qualquer que seja o enquadramento adotado.
- Pensar que 2027 apagará o imposto: em 2013, o imposto e os juros de mora continuavam a ser devidos na totalidade.
- Agir precipitadamente, por exemplo entregando sozinho declarações de substituição incompletas, ou encerrando a conta e transferindo os fundos sem análise prévia: certas escolhas são depois difíceis de corrigir.
- Confiar nos fóruns em vez da análise do seu próprio processo: duas situações aparentemente próximas podem exigir respostas muito diferentes.
FAQ
Deve-se esperar por 2027 para regularizar uma conta no estrangeiro?
Depende de cada situação e decide-se após a análise do processo por um advogado. Se o projeto se confirmar, esperar pode ser preferível em muitos casos, para beneficiar de regras conhecidas de antemão. Mas o dispositivo ainda não existe, os juros de mora continuam a correr, e uma carta da administração recebida entretanto pode alterar a situação.
Recebi uma carta do fisco que me pede para regularizar: posso esperar por 2027?
Em geral, não: a carta fixa os seus próprios prazos, muitas vezes de um mês na prática, que o anúncio do dispositivo não suspende. Uma prorrogação, muitas vezes até três meses, pode por vezes ser obtida a pedido, sem que esteja garantida. Também não se sabe se o dispositivo de 2027 estará aberto às pessoas já questionadas pela administração. Consultar um advogado logo após a receção da carta permite tirar o máximo partido desse prazo.
Quanto custa um ano de espera?
No mínimo, os juros de mora adicionais (em princípio 0,20 % por mês, ou seja, 2,4 % por ano do imposto devido) e, em caso de mais um ano não declarado, uma coima de 1 500 € por conta (10 000 € em certos Estados). Para 380 000 € de imposto devido, isso representa cerca de 9 120 € de juros em doze meses.
O dispositivo de 2027 reduzirá o imposto a pagar?
Nada o indica. O dispositivo de 2013 reduzia apenas as penalidades; o imposto e os juros de mora continuavam a ser devidos na totalidade. As condições de 2027 não são conhecidas.
O que se pode fazer enquanto se espera pela publicação das condições?
Consoante os casos, preparar o processo com um advogado: reunir os extratos, reconstituir a origem dos fundos, quantificar o que está em jogo e comparar as opções. Este trabalho não compromete a nada perante a administração e permite decidir rapidamente no dia em que as condições forem publicadas.
E se o dispositivo acabar por não ser criado?
Uma regularização continuaria a ser possível no direito comum, com penalidades discutidas caso a caso. O tempo decorrido teria, no entanto, aumentado os juros de mora e, se for caso disso, acrescentado anos de não declaração. É um dos elementos a ponderar antes de optar por esperar.
Textos de referência
- Governo francês, dossiê de imprensa «Budget 2027», 1 de outubro de 2026 («mecanismo excecional de regularização fiscal»); projeto de lei de finanças para 2027, n.º 3210, entregue na Assembleia Nacional em 1 de outubro de 2026.
- Circulares do ministro responsável pelo orçamento de 21 de junho de 2013, 12 de dezembro de 2013, 10 de dezembro de 2014 e 14 de setembro de 2016 (tratamento das declarações de substituição dos contribuintes que detêm bens no estrangeiro).
- Código Geral dos Impostos francês: artigo 1649 A (declaração das contas no estrangeiro), artigo 1727 (juros de mora), artigo 1729-0 A (agravamento de 80 %), artigo 1736 (coimas por conta não declarada), artigo 755 (tributação a 60 % dos bens de origem não justificada).
- Livro dos Procedimentos Fiscais: artigo L23 C (pedido de justificações sobre a origem dos bens), artigo L169 (prazo de caducidade de dez anos).
Esperar por 2027 ou regularizar antes, responder a uma carta, reconstituir a origem dos fundos: estas escolhas envolvem muitas vezes montantes elevados e só se fazem após a análise da situação. Maître Uzan, advogado fiscalista inscrito na Ordem dos Advogados de Paris desde 2008, tratou numerosos processos de regularização de contas no estrangeiro, tanto na época do STDR como desde então. Veja também a página regularizar uma conta no estrangeiro não declarada, o artigo sobre as coimas em caso de não declaração, ou marque uma consulta.