«¿Hay que esperar a 2027 para regularizar mi cuenta en el extranjero?». Desde que el Gobierno francés anunció, en septiembre de 2026, un dispositivo de regularización de los activos no declarados para el año 2027, es la pregunta que se hacen numerosos residentes fiscales en Francia que poseen una cuenta, un contrato de seguro de vida o una cartera de valores en el extranjero sin haberla declarado.
No existe una respuesta única. Este artículo presenta, de forma sencilla, los elementos que conviene sopesar: lo que se sabe del futuro dispositivo, lo que puede abogar por esperar, las situaciones en las que esperar puede salir caro y lo que puede prepararse desde ahora. Solo trata de la fiscalidad francesa. Situación a 11 de octubre de 2026: el dispositivo está anunciado, pero ningún texto fija sus condiciones.
En resumen
- El dispositivo de regularización de 2027 está anunciado, no creado: a día de hoy no se conocen ni el baremo, ni el ámbito de aplicación, ni la fecha de apertura.
- Si el proyecto se confirma, esperar puede ser preferible en muchos casos, ya que, en principio, debería ofrecer unas reglas conocidas antes de comprometerse.
- Esperar tiene, sin embargo, un coste y unos riesgos: los intereses de demora siguen corriendo, se añade un nuevo año de no declaración y la Administración puede dar el primer paso.
- Cuando ya se ha recibido una carta de la Administración que solicita una regularización, esperar a 2027 deja en general de ser una opción: la carta fija sus propios plazos.
- Sea cual sea la elección, la reconstrucción del origen de los fondos requiere a menudo varios meses y puede, según los casos, iniciarse sin esperar.
- La decisión depende de cada situación y se toma tras el análisis del expediente por un abogado.
Índice
- El punto de partida: un dispositivo anunciado, todavía no creado
- Lo que puede abogar por esperar a 2027
- Las situaciones en las que esperar puede ser arriesgado
- Ejemplo numérico: lo que cuesta un año de espera
- Ejemplo numérico: una carta recibida y el origen de los fondos
- Lo que puede prepararse desde ahora
- Lo que veo en mis expedientes
- Los errores más frecuentes
- FAQ
- Textos de referencia
El punto de partida: un dispositivo anunciado, todavía no creado
El 17 de septiembre de 2026, el primer ministro francés anunció que los contribuyentes que poseen activos no declarados, en particular en el extranjero, podrían ponerse en regla a lo largo del año 2027. El dosier de prensa del presupuesto de 2027, presentado el 1 de octubre de 2026, habla de un «mecanismo excepcional de regularización fiscal» (mécanisme exceptionnel de mise en conformité fiscale). Pero este mecanismo no figura en el proyecto de ley de presupuestos (projet de loi de finances) presentado ese mismo día en la Asamblea Nacional (Assemblée nationale). Su baremo de sanciones, los activos afectados, el servicio competente y la fecha de apertura siguen siendo desconocidos.
El precedente más cercano es el servicio de tramitación de declaraciones rectificativas (STDR), abierto de 2013 a finales de 2017. No se trataba de una amnistía: el impuesto y los intereses de demora seguían adeudándose en su totalidad, y solo se reducían las sanciones, según un baremo público. Este precedente ofrece referencias; no dice nada de las condiciones que se adoptarán en 2027. La situación del dispositivo, su calendario y el detalle del precedente de 2013 se siguen en la página regularización fiscal 2027: ¿en qué punto está el dispositivo?, actualizada en cada etapa.
Mientras tanto, una regularización sigue siendo posible en las condiciones ordinarias, lo que los juristas llaman el «derecho común»: declaraciones rectificativas, pago del impuesto y de los intereses de demora y, después, discusión de las sanciones caso por caso, sin baremo fijado de antemano. Estas reglas se detallan en el artículo olvido de la declaración de una cuenta en el extranjero: ¿qué hacer?.
Lo que puede abogar por esperar a 2027
Cada expediente es particular. De manera general, si el proyecto se confirma, esperar al marco de 2027 puede ser preferible en muchos casos, por varias razones.
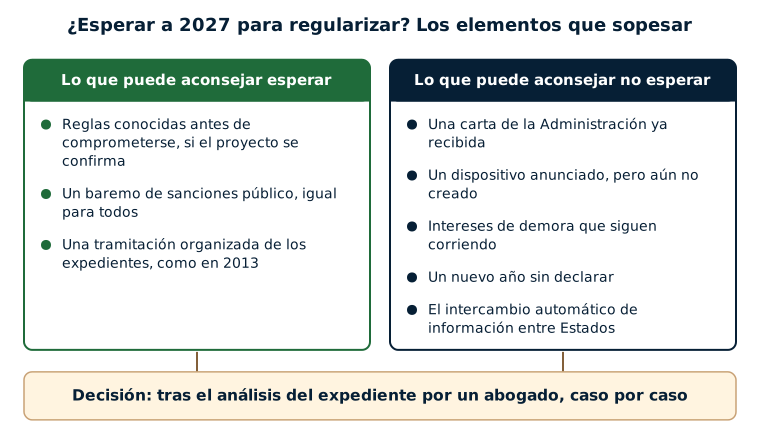
- Unas reglas conocidas de antemano. Un dispositivo específico fija, en principio, un baremo de sanciones público, el mismo para todos. La persona sabe, antes de darse a conocer, lo que pagará además del impuesto y de los intereses. En derecho común, las sanciones se discuten caso por caso, sin visibilidad previa.
- Una tramitación organizada. En 2013 se creó un servicio para recibir estos expedientes, con unos documentos que aportar y un método de cálculo conocidos. Un marco comparable facilitaría la preparación de los expedientes, pero nada garantiza en esta fase que vaya a retomarse.
- Lo que está en juego con las sanciones. Para una liquidación complementaria vinculada a una cuenta extranjera no declarada, la ley prevé hoy un recargo que puede alcanzar el 80 % del impuesto regularizado. Sobre importes elevados, el tipo aplicado pesa mucho; un baremo público permite conocerlo antes de comprometerse.
Las situaciones en las que esperar puede ser arriesgado
Varios elementos pueden, según los casos, abogar en sentido contrario. No se excluyen entre sí: un mismo expediente reúne a menudo varios de ellos.
Ya se ha recibido una carta de la Administración
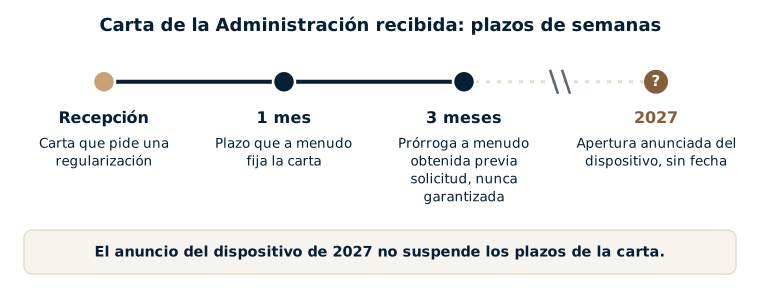
Es la situación más clara. Cuando la Administración ya ha escrito para solicitar una regularización o explicaciones sobre una cuenta extranjera, el expediente ya no está solo en manos del contribuyente: la carta fija un plazo de respuesta. En mi práctica, este plazo es a menudo de un mes, y a menudo es posible obtener que se amplíe hasta tres meses. No es un plazo fijado por la ley, y una ampliación nunca está garantizada de antemano: se solicita, en general por escrito, antes del vencimiento.
El anuncio de un futuro dispositivo no suspende estos plazos. La falta de respuesta, o una respuesta insuficiente, puede llevar a la Administración a continuar el procedimiento. Cuando la solicitud se refiere al origen de los activos de una cuenta no declarada (artículo L23 C del Libro de Procedimientos Fiscales), la ley prevé, en principio, un plazo de sesenta días y, después, de treinta días tras un requerimiento formal; a falta de justificación, los activos pueden gravarse como un patrimonio recibido a título gratuito, al tipo del 60 %. El dispositivo de 2013 estaba, por otra parte, reservado a las iniciativas espontáneas, emprendidas antes de cualquier procedimiento: si esta condición se retomara en 2027, algo que se desconoce, una persona a la que la Administración ya hubiera preguntado podría no tener acceso a él.
Lo que conviene hacer tras una carta de este tipo se detalla en el artículo requerimiento de regularización de una cuenta extranjera no declarada: qué hacer y qué esperar. En este caso, consultar a un abogado desde la recepción de la carta permite aprovechar al máximo el plazo disponible.
El dispositivo todavía no existe
Un anuncio no es un texto. El mecanismo puede ver la luz en 2027, más tarde, de otra forma, o no llegar a existir: no figura en el proyecto de presupuesto, el calendario presupuestario es incierto y están previstas elecciones presidenciales en la primavera de 2027. Sus condiciones también pueden resultar menos favorables de lo esperado, o excluir determinadas situaciones.
Los intereses de demora siguen corriendo
El dispositivo de 2013 no reducía los intereses de demora. Estos se adeudan, en principio, al tipo del 0,20 % mensual, es decir, el 2,4 % anual, sobre el impuesto pagado con retraso, desde la fecha en que debería haberse pagado. Cada mes de espera los aumenta.
Se añade un nuevo año de no declaración
Una cuenta extranjera se declara, en principio, cada año, con la declaración de la renta. Mientras la situación no se regularice, cada nueva declaración sin la cuenta añade un año: una nueva multa de 1 500 € por cuenta (10 000 € si la cuenta se encuentra en un Estado que no ha celebrado con Francia un acuerdo de intercambio de información) y, en su caso, el impuesto sobre las rentas del año. A la inversa, el año más antiguo puede salir del plazo durante el cual la Administración todavía puede reclamar el impuesto, en principio diez años para las rentas de una cuenta extranjera no declarada: véase el artículo sobre los plazos de prescripción. El efecto neto depende de cada expediente.
La Administración puede dar el primer paso
Gracias al intercambio automático de información, la Administración francesa recibe cada año datos sobre las cuentas mantenidas en el extranjero por los residentes en Francia: véase también ¿tiene el fisco francés acceso a sus cuentas en el extranjero?. Nada impide a la Administración abrir un expediente antes de la apertura del futuro dispositivo. Si este se reserva, como en 2013, a las personas que se dan a conocer por iniciativa propia, una carta recibida entretanto podría cerrar esa puerta.
Ejemplo numérico: lo que cuesta un año de espera
Un residente fiscal en Francia posee desde hace más de diez años una cuenta de valores no declarada en un banco extranjero, por un valor de 1 500 000 €. Sobre los años que la Administración todavía puede comprobar, el impuesto sobre la renta y las cotizaciones sociales no pagados sobre los dividendos, intereses y plusvalías de la cuenta alcanzan 380 000 €. No ha recibido ninguna carta y duda en esperar a la apertura del dispositivo de 2027.
| Elemento | Cálculo | Importe |
|---|---|---|
| Impuesto y cotizaciones sociales adeudados | Años todavía comprobables | 380 000 € |
| Intereses de demora adicionales, por mes de espera | 380 000 × 0,20 % | 760 € |
| Intereses de demora adicionales por doce meses de espera | 760 × 12 | 9 120 € |
| Multa por un año adicional de no declaración | 1 cuenta | 1 500 € |
| Recargo al tipo máximo previsto hoy para una cuenta extranjera no declarada | 380 000 × 80 % | hasta 304 000 € |
| Peso de 10 puntos de recargo | 380 000 × 10 % | 38 000 € |
El coste de un año de espera se puede calcular: unos 10 600 € en este ejemplo, sin contar el impuesto del año adicional. La ganancia posible, en cambio, depende de un baremo que nadie conoce todavía; solo se sabe que cada tramo de 10 puntos de recargo representa aquí 38 000 €. Este cálculo no tiene en cuenta los demás elementos que conviene sopesar, en particular el riesgo de que llegue una carta de la Administración antes de la apertura del dispositivo. Muestra por qué la decisión se toma expediente por expediente, con las cifras en la mano.
Ejemplo numérico: una carta recibida y el origen de los fondos
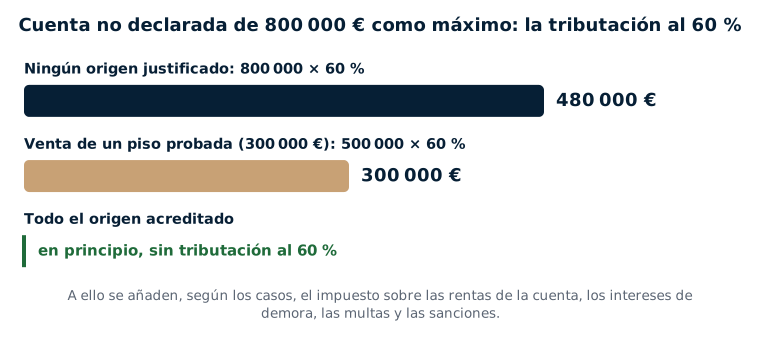
Una residente fiscal en Francia recibe una carta de la Administración en relación con una cuenta mantenida en un banco extranjero, no declarada, que alcanzó en su punto más alto 800 000 € durante los diez últimos años. Puede probar que 300 000 € proceden de la venta de un piso, con las escrituras correspondientes. Para los 500 000 € restantes, ahorrados hace mucho tiempo, no dispone de ningún documento.
- Si el origen de todas las sumas quedara sin justificar: 800 000 × 60 % = 480 000 €.
- Con la prueba de la venta del piso: (800 000 − 300 000) × 60 % = 500 000 × 60 % = 300 000 €.
- Si el origen de los 500 000 € restantes también quedara acreditado: en principio, no habría tributación al 60 %.
A estas sumas se añaden, según los casos, el impuesto sobre las rentas de la cuenta, los intereses de demora, las multas y las sanciones. En esta situación, esperar a 2027 apenas tiene sentido: el plazo fijado por la carta ya está corriendo, y cada documento recuperado durante ese plazo puede cambiar el resultado en varios cientos de miles de euros.
Lo que puede prepararse desde ahora
Esperar al texto no significa quedarse inactivo. Sea cual sea el marco finalmente adoptado, varios trabajos llevan tiempo y pueden, según los casos, iniciarse desde ahora, con la ayuda de un abogado:
- Reunir los extractos de la cuenta de los diez últimos años, lo que requiere a menudo varias semanas ante un banco extranjero, y más si la cuenta se ha cerrado.
- Reconstruir el origen de los fondos: sucesión, donación, rentas obtenidas cuando la persona vivía en el extranjero, venta de un bien. Suele ser el trabajo más largo, porque los hechos se remontan a veces a varias décadas atrás.
- Cuantificar lo que está en juego: impuesto sobre las rentas de la cuenta año por año, intereses de demora, multas y eventual tributación de la parte cuyo origen no estuviera justificado.
- Comparar las opciones: regularización en derecho común ahora, espera del dispositivo o respuesta a una carta ya recibida, según la situación.
Este trabajo preparatorio no compromete a nada frente a la Administración. Permite, el día en que se publiquen las condiciones, decidir con rapidez y con conocimiento de causa. Para recibir un aviso de esa publicación, la página de seguimiento del dispositivo ofrece una alerta por correo electrónico.
Lo que veo en mis expedientes
Desde el anuncio del 17 de septiembre de 2026, es la pregunta que más a menudo me plantean clientes y personas que me consultan: ¿hay que esperar a 2027? Mi respuesta es la siguiente: cada expediente es específico, pero en general, si el proyecto se confirma, es preferible esperar a 2027. Habrá entonces, en principio, un marco claro, con unas reglas del juego conocidas antes de comprometerse. Esta respuesta general no sustituye al examen de cada situación.
Existe una situación en la que en general aconsejo no esperar: aquella en la que ya se ha recibido una carta de la Administración que solicita una regularización. Estas cartas suelen dejar un plazo de un mes. En mi práctica, a menudo es posible obtener que se amplíe hasta tres meses, lo que deja tiempo para preparar un expediente serio; pero este plazo no debe confundirse con el calendario, todavía desconocido, del futuro dispositivo.
Traté numerosos expedientes de regularización en la época del STDR, y sigo tratándolos hoy. La principal dificultad sigue siendo la justificación del origen de los fondos, que se remonta a menudo a varias décadas atrás, mientras que la Administración pide numerosos justificantes y se muestra exigente en este punto. Por eso el tiempo de preparación cuenta tanto como la elección del momento. Las personas que me consultan suelen estar muy preocupadas; su situación les parece en general más grave de lo que es en realidad, y un examen sereno del expediente permite a menudo verlo más claro.
Por último, todo el arte de estos expedientes consiste en decir lo suficiente, pero no demasiado, manteniéndose siempre dentro de una presentación sincera de los hechos: nunca una mentira, algo que desaconsejo muy encarecidamente y a lo que me niego. El conocimiento de las prácticas de la Administración permite, en cambio, presentar el expediente desde su mejor ángulo, tanto si la regularización se produce ahora como en 2027.
Los errores más frecuentes
- Creer que la ventanilla ya está abierta, o que sus condiciones serán las de 2013: a día de hoy solo existe un anuncio, sin texto.
- Dejar pasar el plazo de una carta de la Administración contando con el futuro dispositivo: el anuncio no suspende ningún plazo.
- Esperar sin preparar nada: la reconstrucción del origen de los fondos lleva a menudo varios meses, sea cual sea el marco adoptado.
- Pensar que 2027 borrará el impuesto: en 2013, el impuesto y los intereses de demora seguían adeudándose en su totalidad.
- Actuar con precipitación, por ejemplo presentando por cuenta propia declaraciones rectificativas incompletas, o cerrando la cuenta y transfiriendo los fondos sin un análisis previo: algunas decisiones son después difíciles de corregir.
- Fiarse de los foros en lugar del examen del propio expediente: dos situaciones aparentemente parecidas pueden requerir respuestas muy diferentes.
FAQ
¿Hay que esperar a 2027 para regularizar una cuenta en el extranjero?
Depende de cada situación y se decide tras el análisis del expediente por un abogado. Si el proyecto se confirma, esperar puede ser preferible en muchos casos, para beneficiarse de reglas conocidas de antemano. Pero el dispositivo todavía no existe, los intereses de demora siguen corriendo, y una carta de la Administración recibida entretanto puede cambiar la situación.
He recibido una carta del fisco que me pide que regularice: ¿puedo esperar a 2027?
En general, no: la carta fija sus propios plazos, a menudo de un mes en la práctica, que el anuncio del dispositivo no suspende. A veces puede obtenerse, previa solicitud, una ampliación, a menudo hasta tres meses, sin que esté garantizada. Tampoco se sabe si el dispositivo de 2027 estará abierto a las personas a las que la Administración ya haya preguntado. Consultar a un abogado desde la recepción de la carta permite aprovechar al máximo este plazo.
¿Cuánto cuesta un año de espera?
Como mínimo, los intereses de demora adicionales (en principio, el 0,20 % mensual, es decir, el 2,4 % anual del impuesto adeudado) y, en caso de un nuevo año no declarado, una multa de 1 500 € por cuenta (10 000 € en algunos Estados). Para 380 000 € de impuesto adeudado, esto representa unos 9 120 € de intereses en doce meses.
¿Reducirá el dispositivo de 2027 el impuesto que hay que pagar?
Nada lo indica. El dispositivo de 2013 solo reducía las sanciones; el impuesto y los intereses de demora seguían adeudándose en su totalidad. Las condiciones de 2027 no se conocen.
¿Qué se puede hacer mientras se espera la publicación de las condiciones?
Según los casos, preparar el expediente con un abogado: reunir los extractos, reconstruir el origen de los fondos, cuantificar lo que está en juego y comparar las opciones. Este trabajo no compromete a nada frente a la Administración y permite decidir con rapidez el día en que se publiquen las condiciones.
¿Y si finalmente no se crea el dispositivo?
Una regularización seguiría siendo posible en derecho común, con sanciones discutidas caso por caso. No obstante, el tiempo transcurrido habría aumentado los intereses de demora y, en su caso, añadido años de no declaración. Es uno de los elementos que conviene sopesar antes de elegir esperar.
Textos de referencia
- Gobierno francés, dosier de prensa «Budget 2027», 1 de octubre de 2026 («mecanismo excepcional de regularización fiscal»); proyecto de ley de presupuestos para 2027, n.º 3210, presentado en la Asamblea Nacional el 1 de octubre de 2026.
- Circulares del ministro encargado del presupuesto de 21 de junio de 2013, 12 de diciembre de 2013, 10 de diciembre de 2014 y 14 de septiembre de 2016 (tramitación de las declaraciones rectificativas de los contribuyentes que poseen activos en el extranjero).
- Código General de Impuestos francés: artículo 1649 A (declaración de las cuentas en el extranjero), artículo 1727 (interés de demora), artículo 1729-0 A (recargo del 80 %), artículo 1736 (multas por cuenta no declarada), artículo 755 (tributación al 60 % de los activos de origen no justificado).
- Libro de Procedimientos Fiscales: artículo L23 C (solicitud de justificaciones sobre el origen de los activos), artículo L169 (plazo de comprobación de diez años).
Esperar a 2027 o regularizar antes, responder a una carta, reconstruir el origen de los fondos: estas decisiones ponen en juego a menudo importes elevados y solo se toman tras el análisis de la situación. Me Uzan, abogado fiscalista del Colegio de Abogados de París desde 2008, ha tratado numerosos expedientes de regularización de cuentas extranjeras, tanto en la época del STDR como después. Véase también la página regularizar una cuenta extranjera no declarada, el artículo sobre las multas en caso de no declaración, o pida cita.