«Regularización fiscal 2027» (régularisation fiscale 2027), «ventanilla» (guichet) o «célula de regularización» (cellule de régularisation), «nuevo STDR», «arrepentidos fiscales» (repentis fiscaux): desde mediados de septiembre de 2026, estas expresiones se repiten en la prensa francesa. El Gobierno francés ha anunciado que las personas que poseen activos no declarados, en particular en el extranjero, podrían ponerse en regla con la Administración tributaria a lo largo del año 2027, en un marco específico.
Situación a 10 de octubre de 2026: el dispositivo está anunciado, pero ningún texto fija todavía sus condiciones. No se conocen ni el baremo de sanciones, ni los activos afectados, ni la fecha de apertura. Esta página hace balance de lo que está confirmado y de lo que no lo está, recuerda cómo funcionaba el dispositivo anterior, de 2013 a 2017, y se actualizará en cada etapa. Solo trata de la fiscalidad francesa.
En resumen
- El 17 de septiembre de 2026, el primer ministro francés anunció que un dispositivo de regularización de los activos no declarados se abriría a lo largo del año 2027. El dosier de prensa del presupuesto de 2027 habla de un «mecanismo excepcional de regularización fiscal» (mécanisme exceptionnel de mise en conformité fiscale).
- A día de hoy, este mecanismo no figura en el proyecto de ley de presupuestos (projet de loi de finances) presentado el 1 de octubre de 2026: el baremo, el ámbito de aplicación, el calendario y el servicio competente quedan por fijar.
- El dispositivo anterior (el «STDR», de 2013 a finales de 2017) no era una amnistía: el impuesto y los intereses de demora seguían adeudándose; solo se reducían las sanciones, según un baremo conocido de antemano.
- Nada garantiza que las condiciones de 2027 vayan a ser las de 2013.
- Mientras tanto, una regularización sigue siendo posible en las condiciones ordinarias (el «derecho común»), sin baremo fijado de antemano.
- Esperar a 2027 o actuar antes: la respuesta depende de cada situación. Antes de cualquier trámite, es recomendable consultar a un abogado para determinar la vía más adecuada.
Índice
- ¿En qué punto está el dispositivo de regularización?
- Lo que se sabe y lo que no se sabe
- Recibir un aviso cuando se publiquen las condiciones
- El precedente de 2013 a 2017: ¿cómo funcionaba el «STDR»?
- ¿Y hoy? La regularización «de derecho común»
- El origen de los fondos, el punto que lo decide todo
- ¿Esperar al dispositivo o actuar antes?
- ¿Qué activos podrían verse afectados?
- Lo que veo en mis expedientes
- Tres ideas preconcebidas
- FAQ
- Historial de actualizaciones
- Textos y fuentes
¿En qué punto está el dispositivo de regularización?
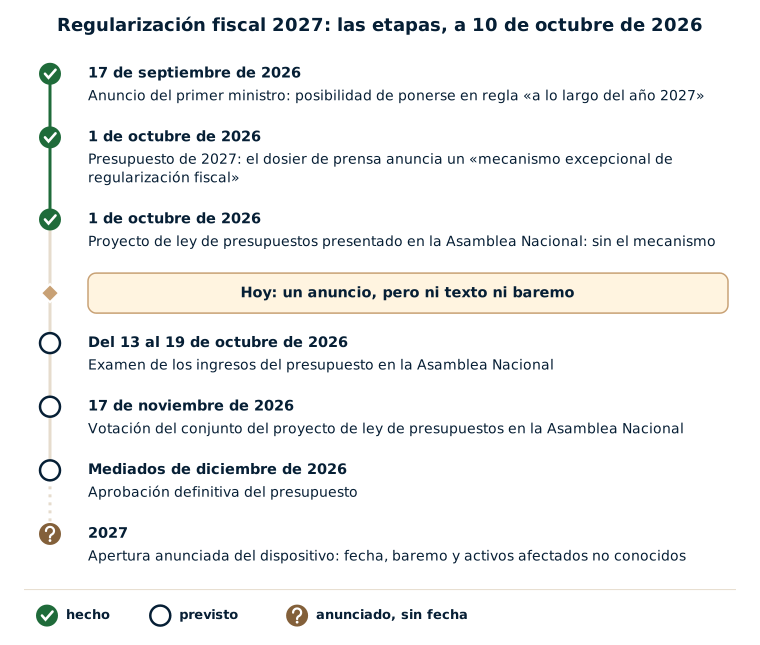
Hoy existen un anuncio y una línea en un dosier de prensa, pero ningún texto. El cuadro recoge las etapas pasadas y el calendario previsto del examen del presupuesto, que todavía puede cambiar.
| Fecha | Etapa | Estado |
|---|---|---|
| 17 de septiembre de 2026 | El primer ministro anuncia, en una entrevista concedida a Le Figaro, que los contribuyentes que poseen activos no declarados podrán ponerse en regla a lo largo del año 2027, y hace referencia al dispositivo de 2013 | Hecho |
| 1 de octubre de 2026 | Presentación del presupuesto de 2027: el dosier de prensa anuncia «la creación de un mecanismo excepcional de regularización fiscal» | Hecho |
| 1 de octubre de 2026 | Presentación del proyecto de ley de presupuestos para 2027 en la Asamblea Nacional (Assemblée nationale): el mecanismo no figura en él | Hecho |
| Del 13 al 19 de octubre de 2026 | Examen de los ingresos del presupuesto (las medidas fiscales) en la Asamblea Nacional | Previsto |
| 17 de noviembre de 2026 | Votación del conjunto del proyecto de ley de presupuestos en la Asamblea Nacional | Previsto |
| Mediados de diciembre de 2026 | Aprobación definitiva del presupuesto | Previsto |
| 2027 | Apertura del dispositivo | Anunciada, sin fecha |
Dos precisiones ayudan a leer este calendario. En primer lugar, el dispositivo de 2013 se creó mediante una simple circular del ministro encargado del presupuesto, sin una ley específica: a día de hoy no se sabe si el de 2027 pasará por una disposición añadida al presupuesto o por una circular, que en ese caso podría publicarse en otro momento. En segundo lugar, el propio calendario del presupuesto es incierto: los de 2025 y 2026 no se publicaron hasta febrero, y están previstas elecciones presidenciales en la primavera de 2027.
Lo que se sabe y lo que no se sabe
| Pregunta | Situación a 10 de octubre de 2026 |
|---|---|
| ¿Está en vigor el dispositivo? | No. Está anunciado para el año 2027. |
| ¿A quién se dirige? | Según el anuncio, a los contribuyentes que poseen activos no declarados, en particular en el extranjero. El ámbito de aplicación exacto no está definido. |
| ¿Qué baremo de sanciones? | No publicado. |
| ¿Qué fecha de apertura, qué duración? | «A lo largo del año 2027», sin más precisión. |
| ¿Qué servicio tramitará los expedientes? | No precisado. |
| ¿Se reducirá el propio impuesto? | Nada lo indica. En 2013, el impuesto y los intereses de demora seguían adeudándose en su totalidad. |
| ¿Qué garantías en el plano penal? | No precisado. |
| ¿Qué ingresos espera el Gobierno del dispositivo? | El dosier de prensa fija un objetivo de 1 000 millones de euros de ingresos adicionales para el conjunto formado por la lucha contra el fraude, la mejora de la recaudación y este mecanismo. |
Recibir un aviso cuando se publiquen las condiciones
Para recibir un correo electrónico el día en que se publiquen las condiciones del dispositivo (baremo, activos afectados, fecha de apertura), basta con dejar una dirección a continuación.
El precedente de 2013 a 2017: ¿cómo funcionaba el «STDR»?
El STDR, o servicio de tramitación de declaraciones rectificativas (service de traitement des déclarations rectificatives), se creó en 2013 dentro de la Administración tributaria, a raíz de una circular de 21 de junio de 2013 del ministro encargado del presupuesto, Bernard Cazeneuve. Recibía los expedientes de las personas que poseían en el extranjero activos no declarados y que deseaban ponerse en regla.
El principio era el siguiente. La persona se daba a conocer por sí misma, sin anonimato. Presentaba declaraciones rectificativas (declaraciones que corrigen las de los años anteriores) y un expediente que explicaba el origen de los activos. Pagaba el impuesto adeudado por los años que la Administración aún podía comprobar, con los intereses de demora. A cambio, las sanciones se reducían según un baremo público, el mismo para todos.
| Situación | Recargo sobre el impuesto regularizado (en lugar del 40 %) | Multa por cuenta no declarada, limitada por año al |
|---|---|---|
| Contribuyente llamado «pasivo»: activos recibidos por sucesión o donación, o constituidos cuando la persona no residía en Francia | 15 % | 1,5 % del valor de los activos |
| Contribuyente llamado «activo»: los demás casos | 30 % | 3 % del valor de los activos |
Baremo de las circulares de 2013. Se modificó sobre la marcha: para las solicitudes presentadas a partir del 15 de septiembre de 2016, los tipos de recargo pasaron al 25 % y al 35 %, tras una decisión del Consejo Constitucional (Conseil constitutionnel) de 22 de julio de 2016 sobre la multa proporcional.
Este dispositivo no era, por tanto, una amnistía. No se aplicaba ni a las personas que ya eran objeto de un procedimiento de la Administración, ni a los activos procedentes de una actividad oculta o ilícita. Algunos datos de referencia, extraídos del balance elaborado por el Tribunal de Cuentas francés (Cour des comptes) en octubre de 2017 y de la prensa jurídica de la época:
- más de 50 000 solicitudes presentadas, por más de 32 000 millones de euros en activos;
- unos 8 000 millones de euros de ingresos para el Estado entre 2014 y 2017;
- casi nueve de cada diez expedientes se referían a Suiza;
- casi dos tercios de los expedientes correspondían a menos de 400 000 € en activos, y la mayoría de los activos procedían de una sucesión o de una donación;
- los expedientes de más de un millón de euros se tramitaban en general en menos de un año, mientras que algunos expedientes «pequeños» llegaron a esperar más de dos años.
El servicio dejó de recibir nuevos expedientes el 31 de diciembre de 2017. Este precedente ofrece referencias útiles; no dice nada de las condiciones que se adoptarán para 2027.
Ejemplo: lo que cambia un baremo
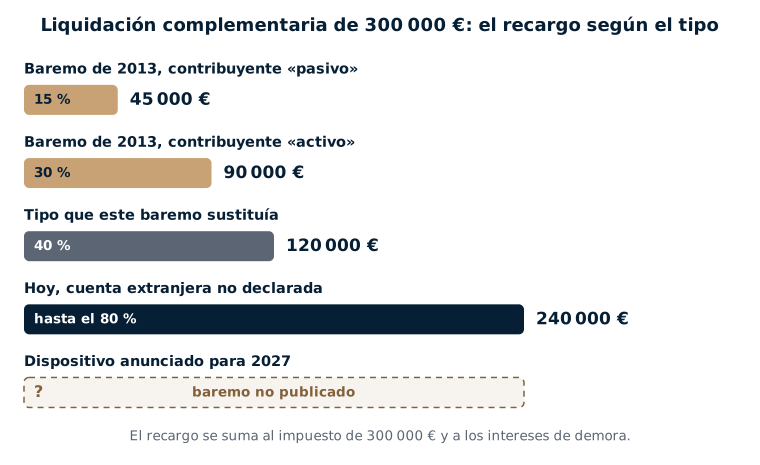
Una liquidación complementaria de 300 000 €, sin contar los intereses de demora, está vinculada a una cuenta extranjera no declarada. El recargo, es decir, la sanción que se suma al impuesto, habría sido el siguiente:
- con el baremo de 2013, para un contribuyente «pasivo»: 300 000 × 15 % = 45 000 €;
- con el baremo de 2013, para un contribuyente «activo»: 300 000 × 30 % = 90 000 €;
- al tipo del 40 % que este baremo sustituía: 300 000 × 40 % = 120 000 €.
Hoy, para las liquidaciones complementarias vinculadas a una cuenta extranjera no declarada, la ley prevé un recargo que puede alcanzar el 80 %, es decir, hasta 240 000 € en este ejemplo. Según los tipos, la diferencia supera, por tanto, con creces los 100 000 €: eso explica la atención que se presta al futuro baremo, del que todavía no se sabe nada.
¿Y hoy? La regularización «de derecho común»
Desde 2018 ya no existe un baremo para los activos que los particulares poseen en el extranjero. Una regularización sigue siendo posible, pero se rige por las reglas ordinarias, las que los juristas llaman el «derecho común»: presentación de declaraciones rectificativas por los años que la Administración aún puede comprobar (en principio, hasta diez años para las rentas vinculadas a una cuenta no declarada), pago del impuesto y de los intereses de demora y, después, discusión de las sanciones caso por caso. El carácter espontáneo de la iniciativa y la calidad del expediente pueden tenerse en cuenta, y una transacción con la Administración puede, en algunos casos, permitir reducir las sanciones.
Las empresas y sus directivos disponen además, desde 2019, de una ventanilla permanente, el servicio de regularización fiscal (service de mise en conformité fiscale, SMEC), que tiene sus propias reglas: véase cómo presentar una solicitud de regularización fiscal. Este servicio no tramita, en principio, las cuentas extranjeras de los particulares, y nada indica por ahora qué servicio recibirá los expedientes en 2027.
Estas reglas se detallan en varios artículos del sitio: el olvido de la declaración de una cuenta en el extranjero, las multas en caso de no declaración, los plazos de prescripción, y la página dedicada a la inspección fiscal de las cuentas en el extranjero. Cuando ya se ha recibido una carta de la Administración, la situación es diferente: véase el artículo sobre el requerimiento por una cuenta extranjera no declarada.
El origen de los fondos, el punto que lo decide todo
Regularizar no es solo pagar el impuesto sobre los intereses, los dividendos o las plusvalías de la cuenta. Es también explicar de dónde viene el dinero, con los justificantes correspondientes: una herencia, una donación, rentas obtenidas cuando se vivía en el extranjero, la venta de un bien. Cuanto más antiguos son los hechos, más difícil resulta reunir esos justificantes.
Lo que está en juego es importante. Cuando no se justifica el origen de los activos de una cuenta no declarada, la ley permite a la Administración gravarlos como si se hubieran recibido por donación, al tipo del 60 %. Esta tributación recae, en principio, sobre la parte cuyo origen no está acreditado.
Ejemplo: un origen justificado solo en parte
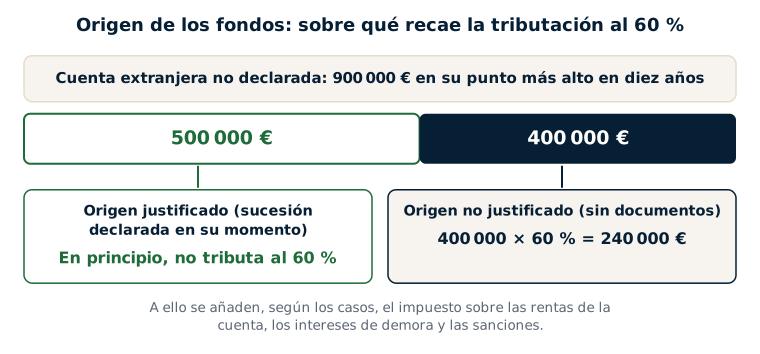
Una cuenta extranjera no declarada alcanzó, en su punto más alto, 900 000 € durante los diez últimos años. Su titular puede probar que 500 000 € proceden de una sucesión, declarada en su momento. Para los 400 000 € restantes, no dispone de ningún documento.
- Parte cuyo origen está justificado: 500 000 €, en principio fuera de esta tributación.
- Parte cuyo origen no está justificado: 400 000 × 60 % = 240 000 €.
A esta suma se añaden, según los casos, el impuesto sobre las rentas de la cuenta, los intereses de demora y las sanciones. Por tanto, un expediente que recupera los documentos que faltan, o que explica de forma convincente el origen de los 400 000 €, cambia por completo el resultado. No se sabe si el dispositivo de 2027 preverá reglas particulares sobre este punto.
¿Esperar al dispositivo o actuar antes?
Es la pregunta que se me plantea desde el anuncio. Cada expediente es particular; de manera general, si el proyecto se confirma, esperar al marco de 2027 puede ser preferible en muchos casos, ya que, en principio, debería ofrecer unas reglas del juego claras, conocidas antes de comprometerse. Pero el dispositivo todavía no existe, los intereses de demora siguen corriendo y, cuando ya se ha recibido una carta de la Administración, el anuncio no suspende sus plazos. Estos elementos se detallan, con ejemplos numéricos, en el artículo ¿hay que esperar a 2027 para regularizar una cuenta en el extranjero?. La decisión se toma tras el análisis del expediente por un abogado.
¿Qué activos podrían verse afectados?
El ámbito de aplicación del futuro dispositivo no se conoce. El de 2013 se refería a los activos mantenidos en el extranjero. A modo de referencia, esto es lo que abarcan, en principio, las obligaciones de declaración actuales para un residente fiscal en Francia:
- las cuentas bancarias y las cuentas de valores abiertas en el extranjero, incluidas las utilizadas mediante un poder: véase la página declarar una cuenta en el extranjero;
- los contratos de seguro de vida suscritos en el extranjero y los trusts: véase la declaración de las cuentas, seguros de vida y trusts extranjeros;
- las cuentas de activos digitales (criptomonedas) abiertas en una plataforma establecida en el extranjero: véase la declaración de las cuentas de criptomonedas en el extranjero;
- las rentas de un bien inmueble situado en el extranjero.
Nada permite afirmar, por ahora, que cada una de estas situaciones vaya a entrar en el dispositivo.
Lo que veo en mis expedientes
En la época del STDR traté numerosos expedientes de regularización. Las cuentas se encontraban entonces sobre todo en Suiza, en Israel, en Portugal y en España. Hoy, las situaciones que encuentro se refieren más a Asia, a Estados Unidos y al Reino Unido.
La principal dificultad de estos expedientes residía en la justificación del origen de los fondos. Ese origen se remonta a menudo a varias décadas atrás, mientras que la Administración pide numerosos justificantes y se muestra exigente en este punto. Ahora bien, ese es el núcleo de una regularización: si el origen de los fondos se considera insuficientemente justificado, puede aplicarse la tributación al 60 %, y la persona que quería ponerse en regla se encuentra con una imposición muy gravosa.
Entre las personas afectadas, encuentro a muchos residentes fiscales en Francia de nacionalidad extranjera que han conservado activos en su país de origen. Ninguna nacionalidad predomina: cualquier persona instalada en Francia puede haber conservado una cuenta allí donde ha vivido. En mi experiencia, la Administración empieza en general a interesarse por una cuenta cuando su saldo o sus movimientos alcanzan unos 100 000 €. No es más que una constatación extraída de mis expedientes, y no un umbral previsto por la ley: la obligación de declarar existe, en principio, cualquiera que sea el importe.
Estos clientes suelen estar muy preocupados. Por falta de experiencia en estos expedientes, llevados por la emoción y tras sus lecturas en internet, se hacen a menudo una idea inexacta de su situación, que en general les parece más grave de lo que es en realidad.
Todo el arte de estos expedientes consiste en decir lo suficiente, pero no demasiado, manteniéndose siempre dentro de una presentación sincera de los hechos: nunca una mentira, algo que desaconsejo muy encarecidamente y a lo que me niego. El conocimiento preciso de las prácticas y los usos de la Administración permite, en cambio, presentar el expediente desde su mejor ángulo. Cada expediente es único, y la experiencia desempeña en él un papel importante.
Lo que espero del futuro dispositivo
Espero de él, ante todo, sencillez y claridad: un baremo de recargos fácil de leer, sin sorpresas, que dé visibilidad sobre las sanciones y permita saber adónde se va antes de comprometerse. Temo, por el contrario, una acumulación de excepciones, y de excepciones a las excepciones. Espero, por último, una mayor flexibilidad en la prueba del origen de los fondos, sin tener la certeza de ello: es, a mi juicio, lo que decidirá el interés real del dispositivo.
Tres ideas preconcebidas
- «Es una amnistía fiscal». El dispositivo de 2013 no borraba ni el impuesto ni los intereses de demora, y nada indica que vaya a ser diferente en 2027.
- «La ventanilla ya está abierta». A día de hoy solo existe un anuncio, sin texto ni baremo.
- «Las condiciones serán las de 2013». Nada lo garantiza; de hecho, se endurecieron en 2016, durante la vigencia del dispositivo.
FAQ
¿Está ya abierta la ventanilla de regularización fiscal 2027?
No. A 10 de octubre de 2026, el dispositivo solo está anunciado para el año 2027. Ningún texto fija sus condiciones, y no figura en el proyecto de ley de presupuestos presentado el 1 de octubre de 2026.
¿Cuál será el baremo de sanciones en 2027?
No está publicado. Solo a modo de referencia, el baremo de 2013 reducía el recargo del 40 % al 15 % o al 30 % según las situaciones, y después al 25 % o al 35 % a partir de septiembre de 2016. Nada garantiza que el baremo de 2027 se inspire en él.
¿Será la regularización de 2027 una amnistía fiscal?
Nada lo indica. De 2013 a 2017, el impuesto adeudado y los intereses de demora seguían pagándose en su totalidad; solo se reducían las sanciones.
Cuentas, seguros de vida, trusts, inmuebles, criptomonedas: ¿qué activos se verán afectados?
El ámbito de aplicación no está definido. El anuncio se refiere a los activos no declarados, en particular en el extranjero; el dispositivo de 2013 afectaba a los activos mantenidos en el extranjero. Habrá que esperar al texto para saber qué activos entran en el dispositivo. En cuanto a los criptoactivos, la Administración tributaria francesa debería recibir en 2027 las primeras informaciones transmitidas por las plataformas, en aplicación de la directiva europea DAC 8: lo que podría derivarse de ello se presenta en el artículo criptoactivos y DAC 8: ¿cartas de la Hacienda francesa desde finales de 2027?
Ya he recibido una carta de la Administración: ¿podré acogerme al dispositivo?
No se sabe. El dispositivo de 2013 estaba reservado a las iniciativas espontáneas, emprendidas antes de cualquier procedimiento. En cualquier caso, una carta de la Administración requiere, en principio, una respuesta en plazos cortos: es recomendable consultar a un abogado desde su recepción.
¿Cómo recibir un aviso cuando se publiquen las condiciones?
Esta página se actualiza en cada etapa, y su fecha de actualización figura al principio. También es posible dejar una dirección de correo electrónico en el formulario previsto más arriba para recibir un mensaje ese día.
Historial de actualizaciones
- 10 de octubre de 2026: publicación de la página. Dispositivo anunciado, ausente del proyecto de ley de presupuestos presentado el 1 de octubre; examen del presupuesto en la Asamblea Nacional a partir del 13 de octubre.
Textos y fuentes
- Gobierno francés, dosier de prensa «Budget 2027», 1 de octubre de 2026 (síntesis: «mecanismo excepcional de regularización fiscal»).
- Proyecto de ley de presupuestos para 2027, n.º 3210, presentado en la Asamblea Nacional el 1 de octubre de 2026.
- Circulares de 21 de junio de 2013, 12 de diciembre de 2013, 10 de diciembre de 2014 y 14 de septiembre de 2016 del ministro encargado del presupuesto (tramitación de las declaraciones rectificativas de los contribuyentes que poseen activos en el extranjero); respuesta ministerial a la pregunta n.º 29045, Diario Oficial (Journal officiel) de la Asamblea Nacional de 4 de marzo de 2014.
- Tribunal de Cuentas francés, «Les régularisations d’avoirs à l’étranger gérées par le service de traitement des déclarations rectificatives (STDR)», octubre de 2017.
- Consejo Constitucional, decisión n.º 2016-554 QPC de 22 de julio de 2016 (multa proporcional por cuenta no declarada).
- Código General de Impuestos francés (CGI): artículos 1649 A, 1649 AA y 1649 AB (declaración de las cuentas, contratos de seguro de vida y trusts extranjeros), 1729-0 A (recargo del 80 %), 1736 (multas), 755 (tributación al 60 %); Libro de Procedimientos Fiscales (LPF): artículos L23 C (solicitud de justificaciones sobre el origen de los activos) y L169 (plazo de comprobación de diez años).
Anuncio de 2027, precedente del STDR, reglas actuales, origen de los fondos: una regularización pone en juego importes a menudo elevados y solo se decide tras el análisis de la situación. Me Uzan, abogado fiscalista del Colegio de Abogados de París desde 2008, ha tratado numerosos expedientes de regularización de cuentas extranjeras, tanto en la época del STDR como después. Examina los documentos disponibles, el origen de los fondos y las opciones posibles antes de cualquier trámite. Véase también la página regularizar una cuenta extranjera no declarada y el artículo ¿tiene el fisco francés acceso a sus cuentas en el extranjero?, o pida cita.