«Regularização fiscal 2027» (régularisation fiscale 2027), «balcão» (guichet) ou «célula de regularização» (cellule de régularisation), «novo STDR» (nouveau STDR), «arrependidos fiscais» (repentis fiscaux): desde meados de setembro de 2026, estas expressões surgem repetidamente na imprensa francesa. O Governo francês anunciou que as pessoas que detêm bens não declarados, em particular no estrangeiro, poderiam regularizar a sua situação junto da administração fiscal no decurso do ano de 2027, num enquadramento específico.
Situação a 10 de outubro de 2026: o dispositivo está anunciado, mas nenhum texto fixa ainda as suas condições. Nem a tabela de penalidades, nem os bens abrangidos, nem a data de abertura são conhecidos. Esta página faz o ponto da situação sobre o que está assente e o que não está, recorda como funcionava o dispositivo anterior, de 2013 a 2017, e será atualizada a cada etapa. Trata apenas da fiscalidade francesa.
Em resumo
- Em 17 de setembro de 2026, o primeiro-ministro francês anunciou que um dispositivo de regularização dos bens não declarados seria aberto no decurso do ano de 2027. O dossiê de imprensa do orçamento para 2027 fala de um «mecanismo excecional de regularização fiscal» (mécanisme exceptionnel de mise en conformité fiscale).
- Até à data, este mecanismo não consta do projeto de lei de finanças (projet de loi de finances) entregue em 1 de outubro de 2026: tabela, âmbito, calendário e serviço competente continuam por fixar.
- O dispositivo anterior (o «STDR», de 2013 ao final de 2017) não era uma amnistia: o imposto e os juros de mora continuavam a ser devidos; só as penalidades eram reduzidas, segundo uma tabela conhecida de antemão.
- Nada garante que as condições de 2027 sejam as de 2013.
- Entretanto, uma regularização continua a ser possível nas condições normais (o «direito comum»), sem tabela fixada de antemão.
- Esperar por 2027 ou agir antes: a resposta depende de cada situação. Antes de qualquer diligência, é recomendável consultar um advogado para determinar a via mais adequada.
Índice
- Em que ponto está o dispositivo de regularização?
- O que se sabe, e o que não se sabe
- Ser avisado da publicação das condições
- O precedente de 2013 a 2017: como funcionava o «STDR»?
- E hoje? A regularização «de direito comum»
- A origem dos fundos, o ponto que decide tudo
- Esperar pelo dispositivo ou agir antes?
- Que bens poderiam ser abrangidos?
- O que vejo nos meus processos
- Três ideias feitas
- FAQ
- Histórico das atualizações
- Textos e fontes
Em que ponto está o dispositivo de regularização?
Existem hoje um anúncio e uma linha num dossiê de imprensa, mas nenhum texto. O quadro retoma as etapas passadas e o calendário previsto da apreciação do orçamento, que ainda pode mudar.
| Data | Etapa | Estado |
|---|---|---|
| 17 de setembro de 2026 | O primeiro-ministro anuncia, numa entrevista ao jornal Le Figaro, que os contribuintes que detêm bens não declarados poderão regularizar a sua situação no decurso do ano de 2027, referindo-se ao dispositivo de 2013 | Feito |
| 1 de outubro de 2026 | Apresentação do orçamento para 2027: o dossiê de imprensa anuncia «a criação de um mecanismo excecional de regularização fiscal» | Feito |
| 1 de outubro de 2026 | Entrega do projeto de lei de finanças para 2027 na Assembleia Nacional (Assemblée nationale): o mecanismo não consta dele | Feito |
| De 13 a 19 de outubro de 2026 | Apreciação das receitas do orçamento (as medidas fiscais) na Assembleia Nacional | Previsto |
| 17 de novembro de 2026 | Votação global do projeto de lei de finanças na Assembleia Nacional | Previsto |
| Meados de dezembro de 2026 | Aprovação definitiva do orçamento | Previsto |
| 2027 | Abertura do dispositivo | Anunciada, sem data |
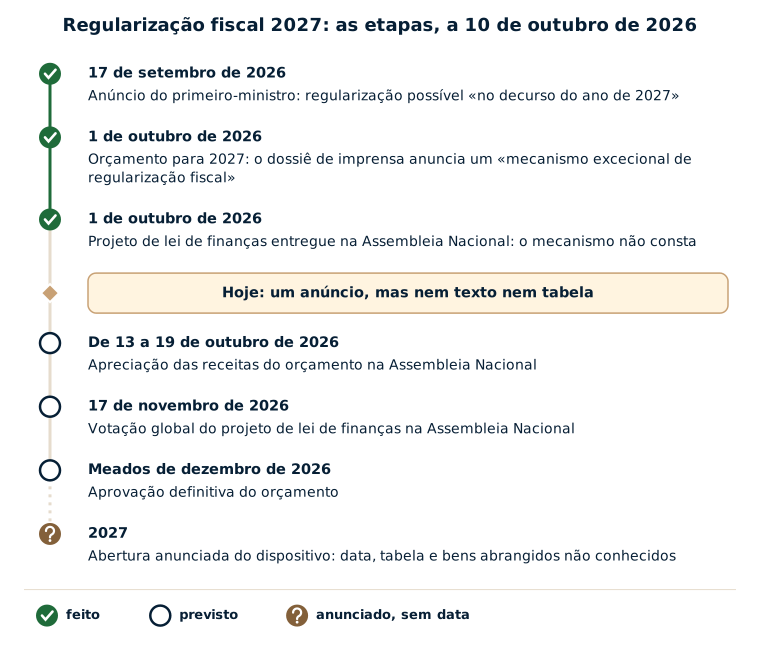
Dois esclarecimentos ajudam a ler este calendário. Em primeiro lugar, o dispositivo de 2013 tinha sido criado por uma simples circular do ministro responsável pelo orçamento, sem lei específica: não se sabe, até à data, se o de 2027 passará por uma disposição acrescentada ao orçamento ou por uma circular, que poderia então ser publicada noutro momento. Em segundo lugar, o próprio calendário do orçamento é incerto: os orçamentos de 2025 e de 2026 só foram publicados em fevereiro, e está prevista uma eleição presidencial para a primavera de 2027.
O que se sabe, e o que não se sabe
| Pergunta | Situação a 10 de outubro de 2026 |
|---|---|
| O dispositivo está em vigor? | Não. Está anunciado para o ano de 2027. |
| Quem é visado? | Segundo o anúncio, os contribuintes que detêm bens não declarados, em particular no estrangeiro. O âmbito exato não está definido. |
| Que tabela de penalidades? | Não publicada. |
| Que data de abertura, que duração? | «No decurso do ano de 2027», sem mais pormenores. |
| Que serviço tratará os processos? | Não especificado. |
| O próprio imposto será reduzido? | Nada o indica. Em 2013, o imposto e os juros de mora continuavam a ser devidos na totalidade. |
| Que garantias no plano penal? | Não especificado. |
| Que receitas espera o Governo obter com o dispositivo? | O dossiê de imprensa fixa uma meta de mil milhões de euros de receitas adicionais para o conjunto formado pela luta contra a fraude, pela melhoria da cobrança e por este mecanismo. |
Ser avisado da publicação das condições
Para receber um e-mail no dia em que as condições do dispositivo forem publicadas (tabela, bens abrangidos, data de abertura), basta deixar um endereço abaixo.
O precedente de 2013 a 2017: como funcionava o «STDR»?
O STDR, ou serviço de tratamento das declarações de substituição (service de traitement des déclarations rectificatives), foi criado em 2013 no seio da administração fiscal, na sequência de uma circular de 21 de junho de 2013 do ministro responsável pelo orçamento, Bernard Cazeneuve. Recebia os processos das pessoas que detinham no estrangeiro bens não declarados e que pretendiam regularizar a sua situação.
O princípio era o seguinte. A pessoa dava-se a conhecer por iniciativa própria, sem anonimato. Entregava declarações de substituição (declarações que corrigem as dos anos anteriores) e um processo que explicava a origem dos bens. Pagava o imposto devido relativamente aos anos que a administração ainda podia inspecionar, com os juros de mora. Em contrapartida, as penalidades eram reduzidas segundo uma tabela pública, igual para todos.
| Situação | Agravamento do imposto liquidado adicionalmente (em vez de 40 %) | Coima por conta não declarada, limitada por ano a |
|---|---|---|
| Contribuinte dito «passivo»: bens recebidos por sucessão ou doação, ou constituídos quando a pessoa não residia em França | 15 % | 1,5 % do valor dos bens |
| Contribuinte dito «ativo»: os outros casos | 30 % | 3 % do valor dos bens |
Tabela das circulares de 2013. Foi alterada a meio do percurso: para os pedidos apresentados a partir de 15 de setembro de 2016, as taxas de agravamento passaram para 25 % e 35 %, após uma decisão do Conselho Constitucional francês (Conseil constitutionnel) de 22 de julho de 2016 sobre a coima proporcional.
Este dispositivo não era, portanto, uma amnistia. Não se aplicava nem às pessoas já visadas por um procedimento da administração, nem aos bens provenientes de uma atividade oculta ou ilícita. Alguns pontos de referência, retirados do balanço feito pelo Tribunal de Contas francês (Cour des comptes) em outubro de 2017 e da imprensa jurídica da época:
- mais de 50 000 pedidos apresentados, relativos a mais de 32 mil milhões de euros de bens;
- cerca de 8 mil milhões de euros de receitas para o Estado entre 2014 e 2017;
- quase nove em cada dez processos diziam respeito à Suíça;
- quase dois terços dos processos incidiam sobre menos de 400 000 € de bens, e a maioria dos bens provinha de uma sucessão ou de uma doação;
- os processos de mais de um milhão de euros eram, em geral, tratados em menos de um ano, ao passo que alguns «pequenos» processos chegaram a esperar mais de dois anos.
O serviço deixou de receber novos processos em 31 de dezembro de 2017. Este precedente dá pontos de referência úteis; nada diz sobre as condições que serão adotadas para 2027.
Exemplo: o que muda com uma tabela
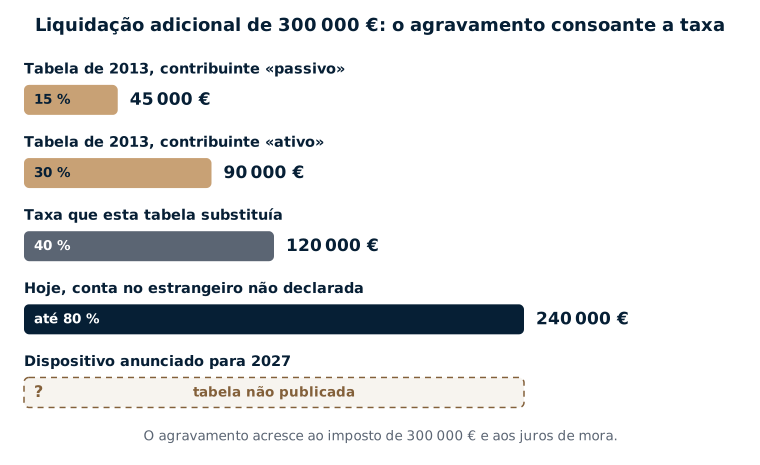
Uma liquidação adicional de imposto de 300 000 €, sem contar os juros de mora, está ligada a uma conta no estrangeiro não declarada. O agravamento, ou seja, a penalidade que acresce ao imposto, teria sido o seguinte:
- com a tabela de 2013, para um contribuinte «passivo»: 300 000 × 15 % = 45 000 €;
- com a tabela de 2013, para um contribuinte «ativo»: 300 000 × 30 % = 90 000 €;
- à taxa de 40 % que esta tabela substituía: 300 000 × 40 % = 120 000 €.
Hoje, para as liquidações adicionais de imposto ligadas a uma conta no estrangeiro não declarada, a lei prevê um agravamento que pode atingir 80 %, ou seja, até 240 000 € neste exemplo. Consoante as taxas, a diferença ultrapassa, portanto, largamente os 100 000 €: é o que explica a atenção dada à futura tabela, da qual ainda nada se conhece.
E hoje? A regularização «de direito comum»
Desde 2018, já não existe tabela para os bens detidos no estrangeiro pelos particulares. Uma regularização continua a ser possível, mas segue as regras normais, aquelas a que os juristas chamam «direito comum»: entrega de declarações de substituição relativas aos anos que a administração ainda pode inspecionar (em princípio, até dez anos para os rendimentos ligados a uma conta não declarada), pagamento do imposto e dos juros de mora e, depois, discussão das penalidades caso a caso. O caráter espontâneo da diligência e a qualidade do processo podem ser tidos em conta, e uma transação com a administração pode, em certos casos, permitir reduzir as penalidades.
As empresas e os seus dirigentes dispõem, além disso, desde 2019, de um balcão permanente, o serviço de regularização fiscal (service de mise en conformité fiscale, SMEC), que tem as suas próprias regras: ver como apresentar um pedido de regularização fiscal. Este serviço não trata, em princípio, as contas no estrangeiro dos particulares, e nada indica, nesta fase, que serviço receberá os processos em 2027.
Estas regras são detalhadas em vários artigos do site: o esquecimento da declaração de uma conta no estrangeiro, as coimas em caso de não declaração, os prazos de caducidade, e a página dedicada à inspeção tributária das contas no estrangeiro. Quando já foi recebida uma carta da administração, a situação é diferente: ver o artigo sobre o pedido de regularização de uma conta estrangeira não declarada.
A origem dos fundos, o ponto que decide tudo
Regularizar não é apenas pagar o imposto sobre os juros, os dividendos ou as mais-valias da conta. É também explicar de onde vem o dinheiro, com os respetivos comprovativos: uma herança, uma doação, rendimentos obtidos quando se vivia no estrangeiro, a venda de um bem. Quanto mais antigos são os factos, mais difíceis de reunir são estes comprovativos.
O que está em jogo é importante. Quando a origem dos bens presentes numa conta não declarada não é justificada, a lei permite à administração tributá-los como se tivessem sido recebidos por doação, à taxa de 60 %. Esta tributação incide, em princípio, sobre a parte cuja origem não está comprovada.
Exemplo: uma origem justificada apenas em parte
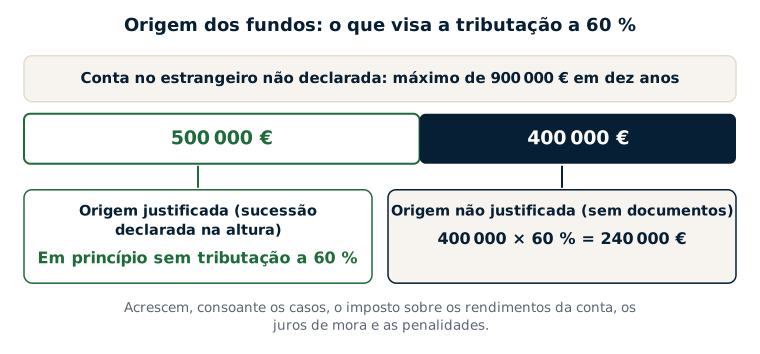
Uma conta no estrangeiro não declarada atingiu, no seu valor mais elevado, 900 000 € durante os últimos dez anos. O seu titular pode provar que 500 000 € provêm de uma sucessão, declarada na altura. Para os restantes 400 000 €, não dispõe de nenhum documento.
- Parte cuja origem está justificada: 500 000 €, em princípio fora desta tributação.
- Parte cuja origem não está justificada: 400 000 × 60 % = 240 000 €.
A esta quantia acrescem, consoante os casos, o imposto sobre os rendimentos da conta, os juros de mora e as penalidades. Um processo que recupere os documentos em falta, ou que explique de forma convincente a origem dos 400 000 €, muda, portanto, inteiramente o resultado. Não se sabe se o dispositivo de 2027 preverá regras específicas sobre este ponto.
Esperar pelo dispositivo ou agir antes?
É a pergunta que me fazem desde o anúncio. Cada processo é particular; de um modo geral, se o projeto se confirmar, esperar pelo enquadramento de 2027 pode ser preferível em muitos casos, pois este deveria, em princípio, oferecer regras do jogo claras, conhecidas antes de avançar. Mas o dispositivo ainda não existe, os juros de mora continuam a correr e, quando já foi recebida uma carta da administração, os seus prazos não são suspensos pelo anúncio. Estes elementos são detalhados, com exemplos numéricos, no artigo deve esperar por 2027 para regularizar uma conta no estrangeiro?. A decisão toma-se após a análise do processo por um advogado.
Que bens poderiam ser abrangidos?
O âmbito do futuro dispositivo não é conhecido. O de 2013 visava os bens detidos no estrangeiro. A título de referência, eis o que as obrigações de declaração atuais abrangem, em princípio, para um residente fiscal em França:
- as contas bancárias e as contas de títulos abertas no estrangeiro, incluindo as utilizadas com uma procuração: ver a página declarar uma conta no estrangeiro;
- os contratos de seguro de vida subscritos no estrangeiro e os trusts: ver a declaração das contas, seguros de vida e trusts estrangeiros;
- as contas de ativos digitais (criptomoedas) abertas junto de uma plataforma estabelecida no estrangeiro: ver a declaração das contas de criptomoedas no estrangeiro;
- os rendimentos de um imóvel situado no estrangeiro.
Nada permite afirmar, nesta fase, que cada uma destas situações será abrangida pelo dispositivo.
O que vejo nos meus processos
Tratei numerosos processos de regularização na época do STDR. As contas encontravam-se então sobretudo na Suíça, em Israel, em Portugal e em Espanha. Hoje, as situações que encontro dizem mais respeito à Ásia, aos Estados Unidos e ao Reino Unido.
A principal dificuldade destes processos residia na justificação da origem dos fundos. Essa origem remonta muitas vezes a várias décadas, ao passo que a administração pede numerosos comprovativos e se mostra exigente neste ponto. Ora, é esse o cerne de uma regularização: se a origem dos fundos for considerada insuficientemente justificada, a tributação a 60 % pode aplicar-se, e a pessoa que queria regularizar a sua situação vê-se confrontada com uma tributação muito pesada.
Entre as pessoas em causa, encontro muitos residentes fiscais em França de nacionalidade estrangeira, que mantiveram bens no seu país de origem. Nenhuma nacionalidade predomina: qualquer pessoa instalada em França pode ter conservado uma conta onde viveu. Na minha experiência, a administração começa em geral a interessar-se por uma conta quando o seu saldo ou os seus movimentos atingem cerca de 100 000 €. Trata-se apenas de uma constatação retirada dos meus processos, e não de um limiar previsto na lei: a obrigação de declarar existe, em princípio, qualquer que seja o montante.
Estes clientes estão, em geral, muito preocupados. Por falta de experiência nestes processos, sob o efeito da emoção e depois das suas leituras na internet, ficam muitas vezes com uma ideia inexata da sua situação, que lhes parece em geral mais grave do que é na realidade.
Toda a arte destes processos consiste em dizer o suficiente, mas não demasiado, mantendo sempre uma apresentação sincera dos factos: nunca uma mentira, coisa que desaconselho muito fortemente e que recuso. O conhecimento preciso das práticas e dos usos da administração permite, em contrapartida, apresentar o processo sob o seu ângulo mais favorável. Cada processo é único, e a experiência desempenha nele um papel importante.
O que espero do futuro dispositivo
Espero dele, antes de mais, simplicidade e clareza: uma tabela de agravamentos legível, sem surpresas, que dê visibilidade sobre as penalidades e permita saber ao que se vai antes de avançar. Receio, pelo contrário, uma acumulação de exceções, e de exceções às exceções. Espero, por fim, mais flexibilidade quanto à prova da origem dos fundos, sem ter essa certeza: é, a meu ver, o que determinará o interesse real do dispositivo.
Três ideias feitas
- «É uma amnistia fiscal.» O dispositivo de 2013 não apagava nem o imposto nem os juros de mora, e nada indica que venha a ser diferente em 2027.
- «O balcão já está aberto.» Até à data, existe apenas um anúncio, sem texto nem tabela.
- «As condições serão as de 2013.» Nada o garante; aliás, tinham sido endurecidas em 2016, já com o dispositivo em curso.
FAQ
O balcão de regularização fiscal 2027 já está aberto?
Não. A 10 de outubro de 2026, o dispositivo está apenas anunciado para o ano de 2027. Nenhum texto fixa as suas condições, e o dispositivo não consta do projeto de lei de finanças entregue em 1 de outubro de 2026.
Qual será a tabela de penalidades em 2027?
Não está publicada. Apenas a título de referência, a tabela de 2013 reduzia o agravamento de 40 % para 15 % ou 30 % consoante as situações e, depois, para 25 % ou 35 % a partir de setembro de 2016. Nada garante que a tabela de 2027 se inspire nela.
A regularização de 2027 será uma amnistia fiscal?
Nada o indica. De 2013 a 2017, o imposto devido e os juros de mora continuavam a ser pagos na totalidade; só as penalidades eram reduzidas.
Contas, seguro de vida, trusts, imobiliário, criptomoedas: que bens serão abrangidos?
O âmbito não está definido. O anúncio visa os bens não declarados, em particular no estrangeiro; o dispositivo de 2013 dizia respeito aos bens detidos no estrangeiro. Será preciso esperar pelo texto para saber que bens são abrangidos pelo dispositivo. Quanto aos criptoativos, a administração fiscal francesa deverá receber em 2027 as primeiras informações transmitidas pelas plataformas, em aplicação da diretiva europeia DAC 8: o que daí poderá resultar é apresentado no artigo criptoativos e DAC 8: cartas do fisco francês já em finais de 2027?
Já recebi uma carta da administração: poderei beneficiar do dispositivo?
Não se sabe. O dispositivo de 2013 estava reservado às diligências espontâneas, iniciadas antes de qualquer procedimento. Em qualquer caso, uma carta da administração exige, em princípio, uma resposta em prazos curtos: é recomendável consultar um advogado logo após a sua receção.
Como ser avisado da publicação das condições?
Esta página é atualizada a cada etapa, e a sua data de atualização figura no topo. Também é possível deixar um endereço de e-mail no formulário previsto mais acima para receber uma mensagem nesse dia.
Histórico das atualizações
- 10 de outubro de 2026: publicação da página. Dispositivo anunciado, ausente do projeto de lei de finanças entregue em 1 de outubro; apreciação do orçamento na Assembleia Nacional a partir de 13 de outubro.
Textos e fontes
- Governo francês, dossiê de imprensa «Budget 2027», 1 de outubro de 2026 (síntese: «mecanismo excecional de regularização fiscal»).
- Projeto de lei de finanças para 2027 (projet de loi de finances pour 2027), n.º 3210, entregue na Assembleia Nacional em 1 de outubro de 2026.
- Circulares do ministro responsável pelo orçamento de 21 de junho de 2013, 12 de dezembro de 2013, 10 de dezembro de 2014 e 14 de setembro de 2016 (tratamento das declarações de substituição dos contribuintes que detêm bens no estrangeiro); resposta ministerial à pergunta n.º 29045, Journal officiel de l’Assemblée nationale, 4 de março de 2014.
- Tribunal de Contas francês, «Les régularisations d’avoirs à l’étranger gérées par le service de traitement des déclarations rectificatives (STDR)», outubro de 2017.
- Conselho Constitucional francês, decisão n.º 2016-554 QPC, de 22 de julho de 2016 (coima proporcional por conta não declarada).
- Código Geral dos Impostos francês (CGI): artigos 1649 A, 1649 AA e 1649 AB (declaração das contas, contratos de seguro de vida e trusts estrangeiros), 1729-0 A (agravamento de 80 %), 1736 (coimas), 755 (tributação a 60 %); Livro dos Procedimentos Fiscais (LPF): artigos L23 C (pedido de justificações sobre a origem dos bens) e L169 (prazo de caducidade de dez anos).
Anúncio de 2027, precedente do STDR, regras atuais, origem dos fundos: uma regularização envolve montantes muitas vezes elevados e só se decide após a análise da situação. Maître Uzan, advogado fiscalista inscrito na Ordem dos Advogados de Paris desde 2008, tratou numerosos processos de regularização de contas no estrangeiro, tanto na época do STDR como desde então. Examina os documentos disponíveis, a origem dos fundos e as opções possíveis antes de qualquer diligência. Veja também a página regularizar uma conta no estrangeiro não declarada e o artigo o fisco francês tem acesso às suas contas bancárias no estrangeiro?, ou marque uma consulta.