

« Si j’échange mes bitcoins contre des stablecoins, est-ce que je paie des impôts ? » Aujourd’hui, la réponse est en principe non : en France, l’échange d’un crypto-actif contre un autre n’est pas imposé sur le moment. Le 16 octobre 2026, les députés ont adopté, dans le projet de budget pour 2027, un amendement qui changerait cette règle pour les stablecoins adossés à une monnaie, comme l’euro ou le dollar, et qui modifierait aussi la façon de calculer toutes les plus-values sur crypto-actifs.
Cet article explique simplement ce qu’est un stablecoin, la règle actuelle, ce que prévoit le texte voté, avec deux exemples chiffrés, où en est son parcours au Parlement et ce qu’il pourrait changer pour les résidents fiscaux de France qui détiennent des crypto-actifs, notamment sur des plateformes établies à l’étranger. Il ne traite que de la fiscalité française. État au 17 octobre 2026 : l’amendement a été adopté par l’Assemblée nationale, en séance publique, le 16 octobre 2026, à une voix d’écart, au cours de la première lecture du budget ; il n’est pas définitif. Il doit encore franchir le vote de l’Assemblée sur l’ensemble de la première partie du budget, prévu le 20 octobre, puis l’examen par le Sénat et la suite de la procédure. Cet article sera mis à jour à chaque étape.
En bref
- Aujourd’hui, l’échange d’un crypto-actif contre un stablecoin n’est en principe pas imposé : l’impôt n’intervient qu’à la vente contre des euros ou une autre monnaie, ou lors du paiement d’un bien ou d’un service en crypto-actifs.
- Le 16 octobre 2026, l’Assemblée nationale a adopté, par 38 voix contre 37, un amendement au budget 2027 : à partir du 1er janvier 2027, l’échange d’un crypto-actif contre un stablecoin adossé à une seule monnaie officielle (un « jeton de monnaie électronique », au sens du règlement européen MiCA) deviendrait une cession imposable, même sans aucun euro encaissé.
- Le même texte remplacerait la formule actuelle, qui raisonne sur l’ensemble du portefeuille, par un calcul actif par actif, au prix moyen pondéré d’acquisition. Pour les crypto-actifs acquis avant 2027, un choix irrévocable serait à faire entre leur prix réel, s’il peut être justifié, et une répartition du prix d’acquisition global du portefeuille.
- Resteraient en principe hors impôt l’année de l’échange : les échanges entre crypto-actifs ordinaires, l’échange d’un stablecoin adossé à une monnaie contre un crypto-actif qui n’est pas lui-même un stablecoin de ce type (des bitcoins, par exemple), et les échanges contre des stablecoins adossés à l’or ou à un panier d’actifs. Les échanges réalisés en 2026 ne seraient pas imposés, mais leur gain latent resterait attaché aux crypto-actifs reçus.
- Rien n’est définitif : le texte peut encore être modifié ou supprimé (vote sur la première partie le 20 octobre, vote sur l’ensemble le 17 novembre, Sénat, commission mixte paritaire, lecture définitive, Conseil constitutionnel).
- Chaque situation mérite d’être analysée avec un avocat avant toute décision, en particulier pour un portefeuille important ou détenu sur une plateforme établie à l’étranger.
Sommaire
- Stablecoin, jeton de monnaie électronique : de quoi parle-t-on ?
- La règle actuelle : en principe, pas d’impôt tant que l’on ne repasse pas en euros
- Ce que prévoit l’amendement adopté le 16 octobre 2026
- Exemple chiffré : un échange imposé sans avoir encaissé un euro
- Exemple chiffré : un portefeuille acheté avant 2027, deux façons de fixer le prix d’acquisition
- Où en est le texte ? Le calendrier
- Plateformes établies à l’étranger, DAC 8 : ce que l’administration verra
- Ce que je vois dans mes dossiers
- Les erreurs à éviter
- FAQ
- Journal des mises à jour
- Textes de référence
Stablecoin, jeton de monnaie électronique : de quoi parle-t-on ?
Un stablecoin est un crypto-actif conçu pour garder une valeur stable, en général en suivant le cours d’une monnaie officielle : un stablecoin adossé au dollar vise à valoir toujours un dollar, un stablecoin adossé à l’euro, un euro. Les investisseurs s’en servent souvent comme d’une salle d’attente : après une hausse, ils échangent leurs bitcoins ou leurs ethers contre des stablecoins pour figer leur gain, sans repasser par leur compte bancaire.
Le règlement européen sur les marchés de crypto-actifs, dit « MiCA » (règlement (UE) 2023/1114 du 31 mai 2023), distingue deux familles de stablecoins :
- les jetons de monnaie électronique : des crypto-actifs qui visent à conserver une valeur stable en se référant à la valeur d’une seule monnaie officielle, l’euro, le dollar ou une autre ; c’est le cas, par exemple, de l’USDC ou de l’EURC ;
- les jetons se référant à un ou des actifs : des crypto-actifs qui visent une valeur stable en se référant à autre chose qu’une seule monnaie officielle, par exemple de l’or, un panier de monnaies ou d’autres actifs.
Le texte voté ne vise que la première famille, les jetons de monnaie électronique. Les échanges contre des stablecoins adossés à l’or ou à un panier d’actifs resteraient en sursis d’imposition.
Et les stablecoins qui ne sont pas autorisés dans l’Union européenne ?
Selon certains commentaires, des stablecoins adossés au dollar qui ne sont pas autorisés dans l’Union européenne, comme l’USDT, échapperaient à la mesure. La définition du règlement repose pourtant sur ce que vise le jeton, une valeur stable par référence à une seule monnaie officielle, et non sur son autorisation dans l’Union. Si le texte était adopté, ce point mériterait d’être précisé ; d’ici là, il serait prudent de ne pas considérer comme acquis qu’un stablecoin adossé à une monnaie échappe à la mesure.
La règle actuelle : en principe, pas d’impôt tant que l’on ne repasse pas en euros
Pour un particulier qui gère ses crypto-actifs dans le cadre de son patrimoine privé, sans activité professionnelle, les plus-values relèvent de l’article 150 VH bis du code général des impôts. En principe :
- la vente de crypto-actifs contre des euros ou une autre monnaie, et leur utilisation pour payer un bien ou un service, sont imposables ;
- l’échange d’un crypto-actif contre un autre, sans somme d’argent versée en complément (sans « soulte »), n’est pas imposé sur le moment : il bénéficie d’un sursis d’imposition. C’est le cas, aujourd’hui, de l’échange de bitcoins contre un stablecoin ;
- les plus-values sont exonérées lorsque le total des prix de cession de l’année, pour l’ensemble du foyer fiscal et hors échanges en sursis, ne dépasse pas 305 € ;
- la plus-value est imposée en principe au prélèvement forfaitaire unique, 31,4 % pour les cessions réalisées depuis 2025 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif ; elle se déclare sur le formulaire 2086 ;
- elle se calcule selon une formule propre aux crypto-actifs, qui raisonne sur l’ensemble du portefeuille : prix de cession − (prix total d’acquisition du portefeuille × prix de cession ÷ valeur globale du portefeuille au moment de la cession).
Le sursis n’est pas une exonération : il reporte l’impôt. Le gain accumulé reste latent, et il est en principe imposé le jour où la personne vend ses crypto-actifs contre des euros ou paie avec. Le détail de ces règles figure sur la page fiscalité des cryptomonnaies et dans l’article comment déclarer ses cryptomonnaies. Ces règles, et donc l’amendement, visent les investisseurs occasionnels fiscalement domiciliés en France ; une activité exercée dans des conditions proches de celles d’un professionnel relève d’autres règles, que l’amendement ne modifie pas (voir particulier ou professionnel : où est la frontière ?). Un non-résident n’est en principe pas imposé en France sur ces plus-values, sous réserve de l’analyse de sa situation, en particulier l’année d’une arrivée en France ou d’un départ.
Ce que prévoit l’amendement adopté le 16 octobre 2026
L’amendement n° I-3898, déposé par le député Nicolas Sansu et seize autres députés, reprend un amendement adopté le 7 octobre 2026 par la commission des finances de l’Assemblée nationale. Il modifie l’article 150 VH bis du code général des impôts pour les cessions et les échanges réalisés à compter du 1er janvier 2027. Il comporte trois volets.
1. L’échange contre un stablecoin adossé à une monnaie deviendrait imposable
Le sursis d’imposition ne s’appliquerait plus aux « opérations d’échange au terme desquelles le cédant reçoit des jetons de monnaie électronique ». Concrètement, échanger des bitcoins, des ethers ou tout autre crypto-actif contre un stablecoin adossé à l’euro ou au dollar serait traité comme une vente : la plus-value serait calculée et imposée au titre de l’année de l’échange, même si aucun euro n’a été encaissé.
Les stablecoins reçus prendraient pour prix d’acquisition leur valeur au jour de l’échange. Leur vente ultérieure contre des euros ne ferait donc apparaître, en principe, qu’un gain ou une perte limités, liés par exemple à l’évolution du cours du dollar face à l’euro pour un stablecoin adossé au dollar. Ce gain limité suppose toutefois que la personne ne détienne pas d’autres unités du même stablecoin acquises à un prix inférieur, par exemple reçues en 2026 lors d’un échange en sursis : avec la valeur moyenne pondérée, une partie de leur gain latent apparaîtrait alors lors de la vente.
2. Un nouveau calcul de la plus-value : actif par actif, au prix moyen pondéré
Le texte réécrit aussi la manière de calculer la plus-value, pour toutes les cessions imposables à partir de 2027, et pas seulement pour les échanges contre des stablecoins. La formule actuelle, qui raisonne sur l’ensemble du portefeuille, disparaîtrait. La plus-value serait égale à la différence entre le prix de cession, diminué des frais de cession, et le prix d’acquisition des seuls crypto-actifs cédés, augmenté des frais d’acquisition, ces frais étant retenus sur justificatifs.
Lorsque des crypto-actifs « de même nature » ont été acquis à des prix différents, leur prix d’acquisition serait leur « valeur moyenne pondérée d’acquisition », souvent appelée prix moyen pondéré. Par hypothèse, une personne qui achète 20 bitcoins à 60 000 € puis 20 bitcoins à 90 000 € aurait un prix moyen de 75 000 € par bitcoin ; si elle en vend 20 au prix de 100 000 € chacun, soit 2 000 000 €, sa plus-value serait de 2 000 000 − 20 × 75 000 = 500 000 €, soit 157 000 € d’impôt au taux de 31,4 %.
Un crypto-actif reçu lors d’un échange qui reste en sursis, par exemple des ethers reçus contre des bitcoins, reprendrait le prix d’acquisition du crypto-actif remis : le gain latent passerait d’un actif à l’autre, sans être imposé.
3. Les crypto-actifs acquis avant 2027 : un choix à faire une fois pour toutes
Pour les crypto-actifs acquis avant le 1er janvier 2027, la formule actuelle ne donne pas de prix d’achat actif par actif. Le texte prévoit donc deux possibilités :
- retenir le prix réel d’acquisition de chaque crypto-actif, à condition de pouvoir le justifier par tout moyen, déterminé selon les nouvelles règles : pour un crypto-actif reçu lors d’un échange en sursis, ce serait le prix d’acquisition du crypto-actif remis, et non sa valeur au jour de l’échange, ce qui pourrait obliger à remonter, échange après échange, jusqu’à l’achat initial en euros ;
- ou répartir le prix total d’acquisition du portefeuille, calculé au 31 décembre 2026 selon les règles actuelles, entre les crypto-actifs détenus à cette date, au prorata de leur valeur à cette même date.
Ce choix serait irrévocable, vaudrait pour l’ensemble du portefeuille et se ferait lors du dépôt de la première déclaration mentionnant une cession imposable réalisée après le 1er janvier 2027. Le texte ne précise pas comment évaluer le portefeuille au 31 décembre 2026, ce qui pourrait soulever des questions pratiques ; il ne précise pas non plus ce qui s’appliquerait à défaut de choix exprimé.
Ce qui changerait, et ce qui ne changerait pas
| Opération d’un particulier | Règle actuelle | À partir de 2027, si le texte est définitivement adopté |
|---|---|---|
| Bitcoins vendus contre des euros | En principe imposable | En principe imposable, avec le nouveau calcul |
| Bitcoins échangés contre un stablecoin adossé à une monnaie (jeton de monnaie électronique) | Sursis : en principe, pas d’impôt sur le moment | En principe imposable |
| Bitcoins échangés contre des ethers, ou un autre crypto-actif ordinaire | Sursis | Sursis |
| Stablecoin adossé à une monnaie échangé contre des bitcoins | Sursis | Sursis |
| Stablecoin adossé à une monnaie échangé contre un autre stablecoin adossé à une monnaie (par exemple, du dollar vers l’euro) | Sursis | En principe imposable |
| Bitcoins échangés contre un stablecoin adossé à l’or ou à un panier d’actifs | Sursis | Sursis |
| Paiement d’un bien ou d’un service en crypto-actifs | En principe imposable | En principe imposable, avec le nouveau calcul |
| Stablecoin adossé à une monnaie vendu contre des euros | En principe imposable | Imposable en règle générale ; gain en principe limité si le stablecoin a été reçu lors d’un échange déjà imposé |
Le texte ne modifie directement ni le taux d’imposition, ni l’exonération lorsque le total des prix de cession de l’année ne dépasse pas 305 €, ni l’obligation de déclarer les comptes ouverts à l’étranger.
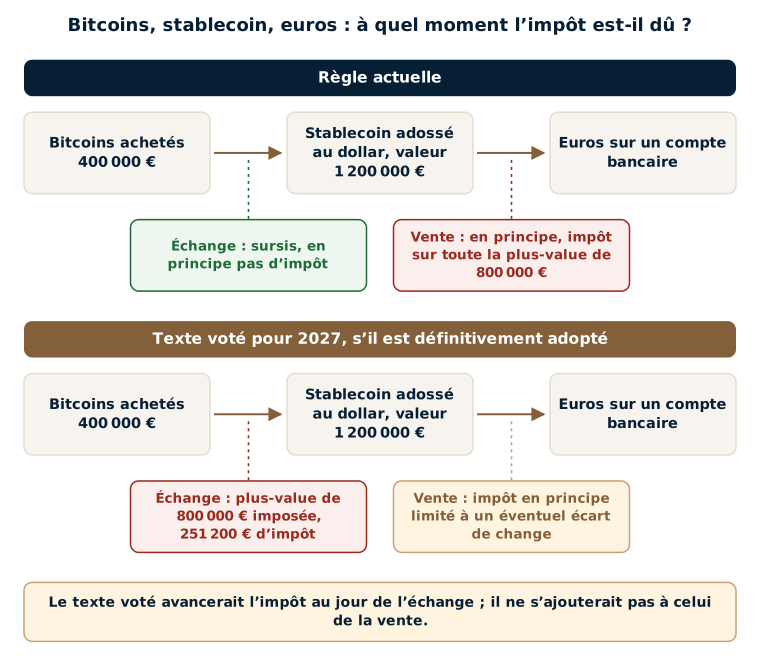
Exemple chiffré : un échange imposé sans avoir encaissé un euro
Un résident fiscal de France a acheté des bitcoins en 2020 pour 400 000 €. Ce sont ses seuls crypto-actifs. En mars 2027, alors qu’ils valent 1 200 000 €, il les échange tous contre un stablecoin adossé au dollar, sur une plateforme établie à l’étranger, pour se protéger d’une baisse des cours. Il ne vend rien contre des euros.
| Élément | Règle actuelle (échange réalisé en 2026) | Texte voté, s’il était adopté (échange réalisé en 2027) |
|---|---|---|
| Plus-value imposable l’année de l’échange | Aucune : sursis d’imposition | 1 200 000 − 400 000 = 800 000 € |
| Impôt sur le revenu (12,8 %) | – | 102 400 € |
| Prélèvements sociaux (18,6 %) | – | 148 800 € |
| Impôt dû au titre de l’échange | 0 € ; le gain de 800 000 € reste en principe imposable lors de la future vente contre des euros | 251 200 € ; plus-value en principe à déclarer au printemps 2028, avec les revenus de 2027 |
Avec le texte voté, il devrait payer 251 200 € d’impôt alors qu’il n’a encaissé aucun euro : pour payer, il pourrait devoir vendre une partie de ses stablecoins. Cette vente serait une nouvelle cession, mais en principe sans gain important, puisque ses stablecoins auraient pour prix d’acquisition leur valeur au jour de l’échange ; un gain ou une perte pourrait toutefois apparaître si le dollar a varié face à l’euro entre-temps. Selon le revenu du foyer, la contribution exceptionnelle sur les hauts revenus et, le cas échéant, la contribution différentielle sur les hauts revenus pourraient aussi s’ajouter.
Avec la règle actuelle, l’impôt n’est pas supprimé : il est reporté. Les 800 000 € de gain resteraient imposables le jour où il vendrait ses stablecoins contre des euros. Le texte voté avancerait donc la date de l’impôt et obligerait à le payer sans avoir encaissé le gain ; il ne créerait pas, à lui seul, un second impôt sur le même gain.
Exemple chiffré : un portefeuille acheté avant 2027, deux façons de fixer le prix d’acquisition
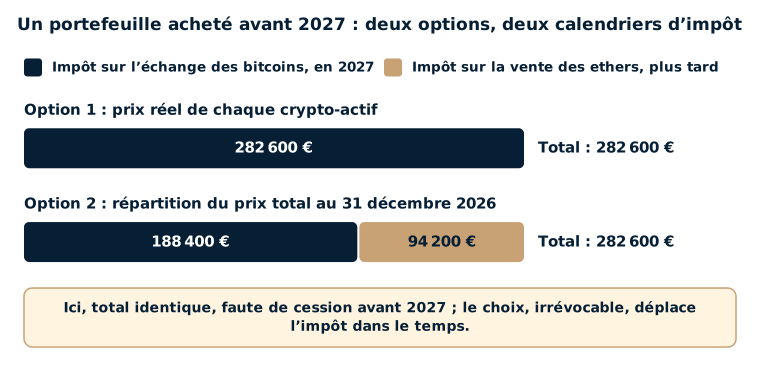
Une résidente fiscale de France n’a jamais rien vendu. Au 31 décembre 2026, son portefeuille comprend des bitcoins achetés 300 000 €, qui valent alors 1 200 000 €, et des ethers achetés 600 000 €, qui valent alors 600 000 €. Le prix total d’acquisition de son portefeuille est de 900 000 €, pour une valeur de 1 800 000 €. En 2027, elle échange tous ses bitcoins contre un stablecoin adossé à l’euro, pour 1 200 000 € ; pour simplifier, les cours n’ont pas bougé depuis le 31 décembre 2026. Plus tard, elle vend ses ethers pour 600 000 €.
| Élément | Option 1 : prix réel de chaque crypto-actif | Option 2 : répartition du prix total au 31 décembre 2026 |
|---|---|---|
| Prix d’acquisition des bitcoins | 300 000 € | 900 000 × 1 200 000 ÷ 1 800 000 = 600 000 € |
| Plus-value lors de l’échange des bitcoins, en 2027 | 900 000 € | 600 000 € |
| Impôt sur cet échange (31,4 %) | 282 600 € | 188 400 € |
| Prix d’acquisition des ethers | 600 000 € | 900 000 × 600 000 ÷ 1 800 000 = 300 000 € |
| Plus-value lors de la vente des ethers | 0 € | 300 000 € |
| Impôt sur cette vente (31,4 %) | 0 € | 94 200 € |
| Total | 282 600 € | 282 600 € |
Dans cet exemple, où rien n’a été vendu avant 2027, le total est identique si tout est vendu aux mêmes valeurs : le choix déplace alors l’impôt dans le temps et d’un actif à l’autre. Il n’en irait pas toujours ainsi : après des cessions imposables réalisées avant 2027, le prix total d’acquisition restant au 31 décembre 2026 peut être très différent de la somme des prix réels des crypto-actifs encore détenus, et les deux options peuvent alors conduire à des montants d’impôt sensiblement différents ; il en va de même lorsqu’une moins-value ne peut pas être imputée, faute de plus-value la même année. Le choix serait en outre irrévocable pour tout le portefeuille. Selon les crypto-actifs que la personne envisage de conserver ou de céder, l’évolution des cours ou les justificatifs dont elle dispose pour prouver le prix réel de chaque actif, l’une ou l’autre option peut, selon les cas, être plus adaptée. C’est typiquement un choix à préparer avec un avocat, avant la première déclaration concernée.
Avec la formule actuelle, une vente des bitcoins pour 1 200 000 € donnerait une plus-value de 1 200 000 − 900 000 × 1 200 000 ÷ 1 800 000 = 600 000 € : l’option 2 prolonge la logique de cette formule au 31 décembre 2026. Ces montants ne comprennent pas les contributions sur les hauts revenus, qui peuvent s’ajouter selon le foyer.
Où en est le texte ? Le calendrier
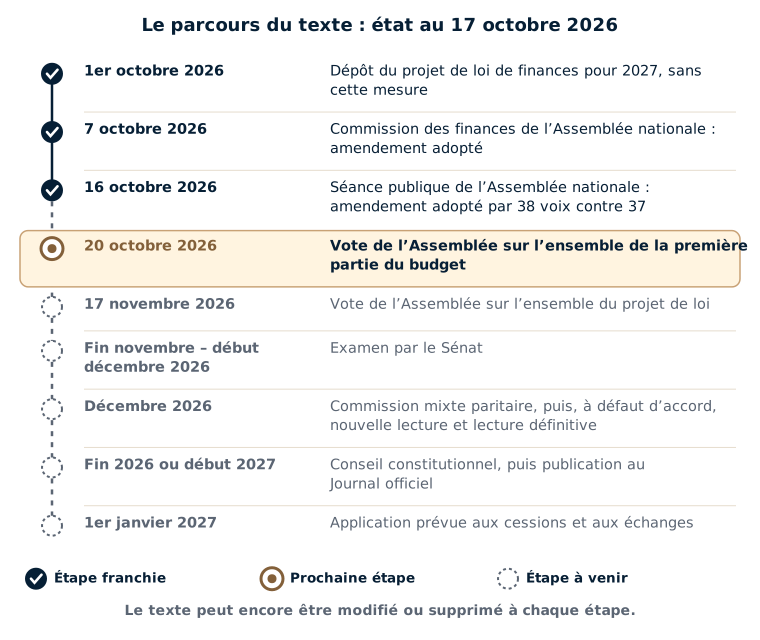
Au 17 octobre 2026, l’amendement n’a été adopté que par l’Assemblée nationale, en séance publique, au cours de la première lecture, à une voix d’écart : 38 voix pour, 37 contre et 25 abstentions (scrutin public n° 8836 du 16 octobre 2026). Plusieurs étapes peuvent encore le modifier ou le supprimer.
| Date | Étape | État au 17 octobre 2026 |
|---|---|---|
| 1er octobre 2026 | Dépôt du projet de loi de finances pour 2027, qui ne contient pas cette mesure | Fait |
| 7 octobre 2026 | Commission des finances de l’Assemblée nationale : amendement adopté ; la commission ayant ensuite rejeté l’ensemble de la première partie, le 9 octobre, la séance publique est repartie du texte du Gouvernement | Fait |
| 16 octobre 2026 | Séance publique de l’Assemblée nationale : amendement n° I-3898 adopté, par 38 voix contre 37 | Fait |
| 20 octobre 2026 | Vote de l’Assemblée sur l’ensemble de la première partie du budget (les recettes) | À venir |
| 17 novembre 2026 | Vote de l’Assemblée sur l’ensemble du projet de loi | À venir |
| Fin novembre – début décembre 2026 | Examen par le Sénat | À venir |
| Décembre 2026 | Commission mixte paritaire, réunissant députés et sénateurs, puis, à défaut d’accord, nouvelle lecture et lecture définitive | À venir |
| Fin 2026 ou début 2027 | Décision du Conseil constitutionnel, puis publication de la loi de finances au Journal officiel | À venir |
| 1er janvier 2027 | Date d’application prévue par le texte, pour les cessions et les échanges | Prévue |
Si l’Assemblée rejetait la première partie du budget le 20 octobre, comme elle l’a fait pour le budget 2026 en novembre 2025, les amendements adoptés par les députés tomberaient, et le Sénat repartirait du texte initial du Gouvernement. Le Sénat, la commission mixte paritaire et le Gouvernement peuvent aussi, à chaque étape, modifier la mesure ou proposer sa suppression. Si le Gouvernement engageait sa responsabilité sur le texte (article 49, alinéa 3, de la Constitution), il choisirait lui-même les amendements retenus : la mesure pourrait alors être conservée ou écartée.
Enfin, la date du 1er janvier 2027 suppose une loi publiée à temps. En 2025 et en 2026, la loi de finances n’a été publiée qu’en février. Si cela se reproduisait, le texte, s’il était maintenu dans sa rédaction actuelle, pourrait viser des échanges réalisés à partir du 1er janvier 2027, avant même sa publication.
Plateformes établies à l’étranger, DAC 8 : ce que l’administration verra
Beaucoup d’investisseurs détiennent leurs crypto-actifs et leurs stablecoins sur des plateformes établies à l’étranger. Deux règles, indépendantes de ce texte, méritent d’être rappelées :
- la déclaration des comptes : un résident fiscal de France doit en principe déclarer chaque année, avec sa déclaration de revenus, les comptes de crypto-actifs ouverts, détenus, utilisés ou clos auprès d’une plateforme établie à l’étranger (formulaire 3916-bis), y compris, en principe, ceux qui ne contiennent que des stablecoins (voir la déclaration des comptes en crypto-monnaies étrangers) ;
- DAC 8 : depuis le 1er janvier 2026, les plateformes soumises à DAC 8 collectent l’identité de leurs clients et le détail de leurs opérations, y compris les échanges d’un crypto-actif contre un autre, pour les transmettre aux administrations fiscales ; les premières données arrivent à l’administration française en 2027 (voir crypto-actifs et DAC 8 : des courriers du fisc dès fin 2027 ? et ce que changent la DAC8 et la Travel Rule).
Si le texte était adopté, les échanges contre des stablecoins figureraient donc à la fois parmi les opérations imposables et parmi les opérations déclarées par les plateformes. L’administration verrait des montants d’échanges, pas des plus-values : seul le contribuable peut établir son prix d’acquisition. Avec un calcul actif par actif, et surtout avec l’option du prix réel pour les crypto-actifs achetés avant 2027, les historiques de chaque plateforme et les justificatifs d’achat deviendraient plus importants encore.
Ce que je vois dans mes dossiers
Dans un nouveau dossier, la première chose que je vérifie, ce sont les documents. Pour les crypto-actifs, c’est d’autant plus important que l’administration s’y intéresse déjà de près, sans attendre DAC 8. Dans des dossiers que je traite, des informations sur l’utilisation de cartes de paiement liées à des comptes ouverts sur une grande plateforme d’échange établie à l’étranger lui sont parvenues, et elle n’en est pas restée à de simples invitations à régulariser : elle a engagé de véritables contrôles fiscaux, des examens de situation fiscale personnelle, au cours desquels elle a tout regardé en détail, bien au-delà des seuls crypto-actifs.
Ce que mes clients regrettent le plus souvent, c’est de ne pas avoir déposé des déclarations correctes, souvent après avoir tout fait seuls, à partir de lectures sur internet. Quand les enjeux sont importants, économiser sur le conseil se révèle souvent coûteux. À ceux qui ont omis de déclarer des plus-values sur crypto-actifs, je conseille d’abord d’en parler avec un avocat, pour voir quelles démarches conviennent le mieux à leur situation. Dans bien des cas, il peut être utile de rassembler dès maintenant les justificatifs de l’origine des fonds investis et l’historique complet des opérations sur chaque plateforme ; selon les cas, la question d’une régularisation spontanée peut aussi se poser.
Enfin, face à un courrier ou à un contrôle, la réponse que je prépare reste sincère et précise sur ce qui est demandé, sans aller au-delà : c’est ce que j’appelle ne pas être plus royaliste que le roi. Des réponses trop longues ou trop détaillées ouvrent souvent de nouvelles questions.
Les erreurs à éviter
- Tenir la mesure pour acquise, ou au contraire l’ignorer : au 17 octobre 2026, elle n’a été votée que par l’Assemblée nationale, au cours de la première lecture, mais elle pourrait s’appliquer dès le 1er janvier 2027.
- Croire qu’un échange sans euros ne peut jamais être imposé : avec le texte voté, l’échange contre un stablecoin adossé à une monnaie le serait, sans aucun encaissement.
- Confondre sursis et exonération : un échange réalisé en 2026 reste en sursis, mais le gain latent reste en principe imposable lors d’une vente ultérieure contre des euros ou, si le texte est adopté, lors d’un échange réalisé à partir de 2027 contre un stablecoin adossé à une monnaie.
- Oublier la trésorerie : l’impôt dû sur un échange imposable devrait être payé en euros, alors que le gain est resté en stablecoins.
- Laisser disparaître les historiques : avec un calcul actif par actif, le prix réel de chaque crypto-actif devrait pouvoir être justifié, opération par opération.
- Oublier le formulaire 3916-bis pour un compte ouvert sur une plateforme établie à l’étranger, même s’il ne contient que des stablecoins.
- Décider dans l’urgence, avant le 31 décembre 2026, d’opérations fondées sur un texte qui peut encore changer : chaque situation mérite d’être analysée avec un avocat.
FAQ
L’échange de bitcoins contre des stablecoins est-il imposable aujourd’hui ?
En principe non. L’échange d’un crypto-actif contre un autre, sans somme d’argent versée en complément, bénéficie d’un sursis d’imposition (article 150 VH bis du code général des impôts). Le gain reste latent et sera en principe imposé lors de la vente contre des euros ou d’un paiement en crypto-actifs. C’est cette règle que le texte voté le 16 octobre 2026 changerait pour les stablecoins adossés à une monnaie, à partir de 2027.
La taxation des échanges contre des stablecoins est-elle définitive ?
Non. Au 17 octobre 2026, l’amendement n’a été adopté que par l’Assemblée nationale, par 38 voix contre 37, au cours de la première lecture. Il dépend encore du vote sur la première partie du budget, prévu le 20 octobre, du vote sur l’ensemble, prévu le 17 novembre, puis de l’examen par le Sénat, de la commission mixte paritaire, de la lecture définitive et du Conseil constitutionnel. Il peut être modifié ou supprimé à chacune de ces étapes. Cet article est mis à jour au fil du parcours du texte.
Quels stablecoins seraient concernés ?
Les jetons de monnaie électronique au sens du règlement européen MiCA, c’est-à-dire les stablecoins qui visent une valeur stable par référence à une seule monnaie officielle, comme l’USDC ou l’EURC. Les stablecoins adossés à l’or ou à un panier d’actifs ne seraient pas visés. Pour les stablecoins adossés au dollar qui ne sont pas autorisés dans l’Union européenne, la question est discutée et mériterait d’être précisée.
Échanger un stablecoin contre des bitcoins serait-il imposable ?
En principe non : le texte ne retire le sursis qu’aux échanges au terme desquels la personne reçoit un stablecoin adossé à une monnaie. Recevoir des bitcoins en échange d’un stablecoin resterait en sursis, et les bitcoins reçus reprendraient le prix d’acquisition du stablecoin remis. À la lecture du texte, l’échange d’un tel stablecoin contre un autre stablecoin adossé à une monnaie, en revanche, serait imposable.
Convertir mes cryptos en stablecoins avant le 31 décembre 2026 permettrait-il d’éviter l’impôt ?
En principe, non. Un échange réalisé en 2026 resterait en sursis, mais le sursis reporte l’impôt : les stablecoins reçus garderaient, selon l’option choisie pour les crypto-actifs acquis avant 2027, le prix d’acquisition des crypto-actifs remis ou une part du prix total du portefeuille, et le gain latent resterait attaché à ces stablecoins. Il serait en principe imposé lors de leur vente contre des euros, de leur utilisation pour payer ou, à partir de 2027, de leur échange contre un autre stablecoin adossé à une monnaie, par exemple d’un stablecoin en dollars vers un stablecoin en euros. Toute décision sur le calendrier de ses opérations mérite d’être prise après une analyse de sa situation avec un avocat.
Comment serait calculée la plus-value à partir de 2027 ?
Actif par actif : la plus-value serait la différence entre le prix de cession et le prix d’acquisition des seuls crypto-actifs cédés, au prix moyen pondéré pour des crypto-actifs de même nature acquis à des prix différents. Pour les crypto-actifs acquis avant 2027, un choix irrévocable serait à faire, pour tout le portefeuille, entre leur prix réel justifié et une répartition du prix total d’acquisition du portefeuille au 31 décembre 2026, au prorata des valeurs à cette date.
Mes stablecoins sont sur une plateforme étrangère : qu’est-ce que cela change ?
La mesure s’appliquerait de la même façon, quel que soit le pays de la plateforme, à tout résident fiscal de France qui relève de l’article 150 VH bis. Le compte ouvert sur une plateforme établie à l’étranger doit en principe être déclaré chaque année (formulaire 3916-bis), et, depuis 2026, la plateforme collecte en principe le détail des opérations de ses clients, pour le transmettre aux administrations fiscales dans le cadre de DAC 8.
Journal des mises à jour
- 17 octobre 2026 : mise en ligne de l’article. Amendement n° I-3898 adopté par l’Assemblée nationale, en séance publique, le 16 octobre 2026 ; vote sur l’ensemble de la première partie du budget prévu le 20 octobre.
Textes de référence
- Projet de loi de finances pour 2027, n° 3210, déposé à l’Assemblée nationale le 1er octobre 2026 : amendement n° I-3898 (M. Sansu et autres, après l’article 4), reprise de l’amendement n° I-CF1826 adopté en commission des finances le 7 octobre 2026 ; scrutin public n° 8836 du 16 octobre 2026.
- Code général des impôts : article 150 VH bis (plus-values de cession de crypto-actifs par les particuliers), article 200 C (taux d’imposition), article 1649 bis C (déclaration des comptes de crypto-actifs ouverts à l’étranger).
- Règlement (UE) 2023/1114 du Parlement européen et du Conseil du 31 mai 2023 sur les marchés de crypto-actifs (MiCA), article 3, paragraphe 1, points 6 (jeton se référant à un ou des actifs) et 7 (jeton de monnaie électronique).
- Directive (UE) 2023/2226 du Conseil du 17 octobre 2023 (« DAC 8 »), transposée par l’article 54 de la loi de finances pour 2025.
Le texte voté le 16 octobre 2026 ne change encore rien : il peut être modifié ou supprimé d’ici la publication de la loi de finances pour 2027. S’il était adopté, il avancerait l’impôt de nombreux investisseurs et imposerait à chaque détenteur de crypto-actifs acquis avant 2027 un choix irrévocable sur leur prix d’acquisition. Ces questions engagent souvent des montants élevés et gagnent à être préparées après une analyse de la situation. Me Uzan, avocat fiscaliste au Barreau de Paris depuis 2008, accompagne ses clients dans leurs déclarations et leurs contrôles fiscaux, en particulier pour les avoirs détenus à l’étranger. Voir aussi la page fiscalité des cryptomonnaies, l’article crypto-actifs et DAC 8, ou prenez rendez-vous.


