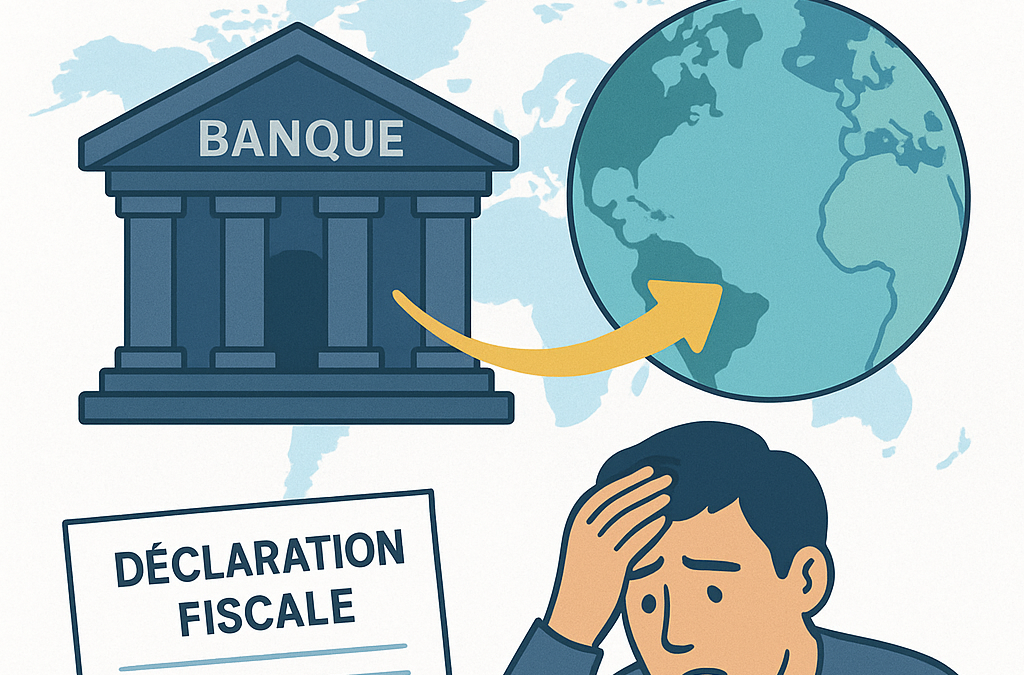
La majorité des organismes financiers (banques classiques, banques en ligne, organismes d’assurance-vie, plateformes de trading, organismes d’épargne, retraite privée etc …) des pays développés classent leurs clients en fonction de leur résidence fiscale, afin de transmettre automatiquement au pays concerné les informations bancaires de leurs clients : c’est l’échange automatique d’informations selon la norme commune de déclaration (NCD, ou CRS en anglais).
En bref
- Les banques et organismes financiers étrangers transmettent automatiquement au fisc français les informations sur les comptes de leurs clients résidents fiscaux (même présumés) en France : c’est la norme commune de déclaration (NCD, ou CRS en anglais).
- Sont notamment transmis : nom, adresse, pays de résidence fiscale, numéro d’identification fiscale, date et lieu de naissance, numéro de compte et solde ou valeur au 31 décembre.
- Aucune déclaration de votre part n’est nécessaire : une adresse en France ou des titres d’identité français suffisent à la banque pour présumer votre résidence fiscale en France.
- Les informations de l’année précédente sont échangées entre administrations au plus tard le 30 septembre.
- Le fisc cible en priorité les comptes aux mouvements ou soldes significatifs (en général au moins 100 000 €) et les fortes variations de solde d’une année sur l’autre.
Exemple : vous êtes résident fiscal en France et vous décidez d’ouvrir un compte bancaire à l’étranger, par exemple à Hong-Kong. La banque hong-kongaise va, au moment de l’ouverture de votre compte, vous classer, dans ses fichiers internes, comme résident fiscal en France. Conséquence : chaque année la banque transmettra au fisc français tout un tas d’informations vous concernant.
Ces informations transmises automatiquement au fisc français chaque année sont :
- Votre nom ;
- Votre adresse ;
- Votre pays de résidence fiscale (même simplement présumée) ;
- Votre ou vos numéro(s) d’identification fiscale émis par votre pays ou pays de résidence fiscale ;
- Votre lieu et date de naissance ;
- Votre numéro de compte (ou numéro de compte de substitution, identifiant les fonds que vous détenez) ;
- Le solde de votre compte ou la valeur au 31 décembre de chaque année pendant laquelle le compte est détenu ;
La banque n’a pas besoin d’une déclaration de votre part pour vous classer en tant que résident fiscal en France. Il suffit qu’elle dispose d’éléments permettant de le présumer : une adresse en France, des titres d’identité français, sont les éléments classiques pour présumer votre résidence fiscale en France.
Les banques transmettent à l’administration fiscale de leur pays les informations concernant l’année civile précédente, qui sont ensuite échangées entre administrations au plus tard le 30 septembre.
Cela signifie que chaque année, au plus tard le 30 septembre, les informations de l’année précédente sont automatiquement transmises au fisc français.
Ensuite, le fisc français va cibler les profils qui l’intéresse : en général, les comptes qui ont des mouvements ou un solde significatif. Par significatif, il s’agit, en général, d’au moins 100 000 €.
Et, ce qui intéresse encore plus le fisc, ce sont les variations importantes du solde d’une année sur l’autre.
Exemple : vous disposez d’un compte au Royaume-Uni, et vous avez vendu, au Royaume-Uni, un bien immobilier l’année passée. Le prix de vente, de 500 000 livres sterling, a été encaissé sur votre compte au Royaume-Uni. Le fisc français reçoit cette information : le solde a augmenté significativement. Il va, en général, déclencher un contrôle portant sur l’origine de ces fonds.
Un autre cas classique peut être une donation étrangère, une succession étrangère, la vente d’une entreprise étrangère, des plus-values mobilières importantes sur ventes d’action étrangères etc…
Sources officielles
- BOFiP – BOI-INT-AEA-20-40 : Norme commune de déclaration, obligations déclaratives des institutions financières
- BOFiP – BOI-INT-AEA-20 : Accords et échange automatique de renseignements, norme commune de déclaration
À lire aussi
- L’échange automatique des données bancaires
- Comment Les Impôts Savent Que J’ai Un Compte à l’Etranger ?
À propos de l’auteur
Me Marc Uzan est avocat fiscaliste à Paris, avec une pratique exclusive du droit fiscal depuis plus de 20 ans. Diplômé du Master de fiscalité de l’Université de droit de Paris, de l’ESSEC et titulaire du DSCG, il accompagne particuliers et familles dans leurs dossiers de fiscalité internationale : successions et donations transfrontalières, comptes étrangers, impatriation et expatriation, contrôle fiscal.
Article mis à jour le 28 septembre 2026.