
Votre employeur fait partie d’un groupe étranger et vous propose de participer à son ESPP (Employee Stock Purchase Plan) : chaque mois, une partie de votre salaire sert à acheter des actions de la société mère, avec une réduction de prix. L’offre est souvent intéressante, mais elle soulève des questions fiscales que l’on découvre en général au moment de remplir sa déclaration de revenus : la réduction obtenue est-elle imposable ? Quand ? Et que se passe-t-il quand on revend les actions ?
Ce guide explique simplement, pour un salarié qui n’y connaît rien, comment la France impose un ESPP, avec un exemple chiffré du début à la fin. Il traite uniquement de l’imposition en France d’un salarié résident fiscal de France ; les règles des autres pays relèvent de professionnels de ces pays.
En bref
- Un ESPP permet d’acheter des actions de la société du groupe avec une réduction (souvent 15 %), grâce à des prélèvements sur le salaire net.
- En principe, la France impose l’opération en deux temps : le rabais l’année de l’achat, comme un salaire ; la plus-value l’année de la vente, comme un gain sur valeurs mobilières.
- Le rabais est la différence entre la valeur de l’action à la date d’achat et le prix payé ; il supporte en principe l’impôt sur le revenu et les cotisations sociales, comme un salaire.
- Pour calculer la plus-value, le point de départ est la valeur à la date d’achat, et non le prix payé : le rabais n’est donc pas imposé deux fois.
- Autres obligations : le compte du courtier étranger se déclare en principe chaque année (formulaire 3916), de même que les dividendes éventuels.
- Selon la rédaction du plan et votre parcours (arrivée en France, départ, mobilité), le traitement peut différer : il est recommandé de faire analyser votre situation par un avocat avant toute décision.
Sommaire
- 1. Qu’est-ce qu’un ESPP ?
- 2. Ce que la France impose : deux moments
- 3. Au moment de l’achat : le rabais, un complément de salaire
- 4. Au moment de la vente : la plus-value
- 5. L’exemple complet de Julie
- 6. Les autres obligations
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
1. Qu’est-ce qu’un ESPP ?
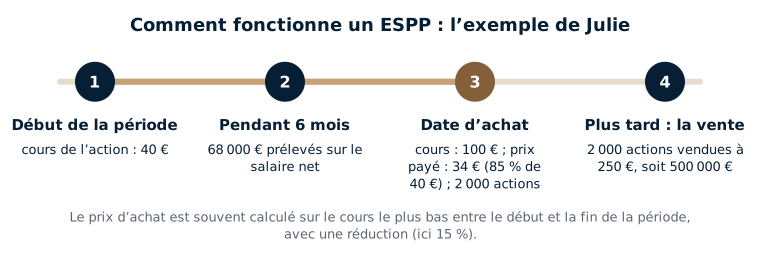
Un ESPP est un plan d’achat d’actions réservé aux salariés. Il est très répandu dans les groupes américains, et existe aussi dans de nombreux groupes européens ou asiatiques. Son fonctionnement est en général le suivant :
- L’inscription : le salarié choisit de consacrer au plan un pourcentage de son salaire (par exemple 5 % ou 10 %), dans les limites fixées par le plan.
- La période de souscription (souvent 6 mois) : chaque mois, ce pourcentage est prélevé sur le salaire net et mis de côté.
- La date d’achat, à la fin de la période : l’argent accumulé achète des actions de la société mère à un prix réduit, par exemple 85 % du cours. Beaucoup de plans retiennent le cours le plus bas entre le début et la fin de la période (on parle de lookback).
- La conservation : les actions sont déposées sur un compte ouvert au nom du salarié chez un courtier, souvent à l’étranger. Le salarié peut en général les garder ou les vendre.
À la différence des RSU (actions remises gratuitement) et des stock-options (droit d’acheter plus tard à un prix fixé à l’avance), l’ESPP suppose donc que le salarié paie ses actions, avec son propre argent, mais moins cher que leur valeur. Pour les autres dispositifs, voir le guide sur la fiscalité des RSU et l’article RSU, stock-options et actions gratuites : l’essentiel.
| ESPP | RSU / actions gratuites | Stock-options | |
|---|---|---|---|
| Le salarié paie-t-il ses actions ? | Oui, avec une réduction | Non | Oui, au prix fixé à l’origine |
| Ce que la France impose d’abord | Le rabais, l’année de l’achat | Le gain d’acquisition (moment variable selon le plan) | Le gain de levée (selon le plan et sa date) |
| Ensuite | La plus-value à la vente | La plus-value à la vente | La plus-value à la vente |
2. Ce que la France impose : deux moments
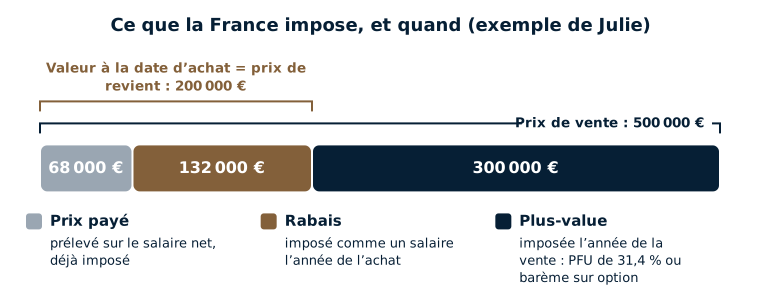
Pour un salarié résident fiscal de France, l’ESPP produit en principe deux revenus différents, imposés à deux moments et selon deux régimes différents. Le schéma ci-dessous les montre sur l’exemple de Julie.
3. Au moment de l’achat : le rabais, un complément de salaire
Comment se calcule le rabais ?
Le rabais (on dit aussi « décote ») est l’avantage obtenu par le salarié : c’est la différence entre la valeur des actions à la date d’achat et le prix effectivement payé. Avec un prix d’achat calculé sur le cours le plus bas de la période, le rabais peut dépasser largement 15 % lorsque le cours a monté pendant la période.
Comment est-il imposé ?
En principe, ce rabais est un avantage lié à l’emploi, imposé comme un salaire l’année de l’achat :
- il s’ajoute au salaire imposable et supporte l’impôt sur le revenu au barème progressif (avec le prélèvement à la source) ;
- il supporte en principe les cotisations et contributions sociales applicables aux salaires ;
- en pratique, l’employeur français l’intègre en général dans le bulletin de paie du mois de l’achat, et il figure alors dans le montant prérempli de la case 1AJ de la déclaration de revenus.
Si le rabais n’apparaît pas sur vos bulletins de paie (par exemple parce que le plan est géré directement par la société mère), la manière de le déclarer mérite d’être vérifiée avec un avocat.
Les situations particulières
- Plan rédigé comme un plan d’options : certains plans sont juridiquement construits comme une option d’achat accordée au début de la période. Selon la rédaction du plan et les conditions prévues par le droit français, une analyse différente peut, dans certains cas, être envisagée.
- Mobilité internationale : si vous êtes arrivé en France, ou en êtes parti, pendant la période de souscription, la part du rabais imposable en France peut dépendre de la période de travail en France ; ces situations demandent une analyse au cas par cas (voir la page sur l’imposition des RSU et stock-options étrangères).
4. Au moment de la vente : la plus-value
Le bon point de départ : la valeur à la date d’achat
Quand les actions sont revendues, le gain est une plus-value de cession de valeurs mobilières. Point essentiel : le prix de revient retenu (le « prix d’acquisition ») est en principe la valeur des actions à la date d’achat, c’est-à-dire le prix payé augmenté du rabais déjà imposé comme un salaire. Cela évite d’imposer deux fois le même euro. Retenir par erreur le prix payé ferait payer l’impôt une seconde fois sur le rabais.
Pour des actions achetées et vendues en dollars, le prix d’acquisition est en principe converti en euros au cours de change du jour de l’achat, et le prix de vente au cours du jour de la vente : la variation du dollar fait donc partie de la plus-value ou de la moins-value.
Comment est-elle imposée ?
- en principe au prélèvement forfaitaire unique (PFU) de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, taux porté de 30 % à 31,4 % par la loi de financement de la sécurité sociale pour 2026 ;
- ou, sur option, au barème progressif de l’impôt sur le revenu (plus les prélèvements sociaux) ; cette option vaut pour l’ensemble des revenus de placement et plus-values de l’année, et ne présente un intérêt que dans certaines situations ; pour des actions achetées depuis 2018, aucun abattement pour durée de détention ne s’applique.
Une moins-value (vente en dessous de la valeur à la date d’achat) peut en principe être imputée sur les plus-values de même nature de l’année et des dix années suivantes. La vente se déclare en principe sur la déclaration complémentaire n° 2042-C (case 3VG pour un gain, 3VH pour une perte), avec, selon les cas, le formulaire n° 2074.
5. L’exemple complet de Julie
Julie, cadre dirigeante, travaille à Lyon pour la filiale française d’un groupe étranger. Elle consacre 15 % de son salaire à l’ESPP. Pour simplifier, tous les montants sont exprimés en euros.
| Étape | Données | Montant |
|---|---|---|
| Prélèvements sur six mois de salaire net | — | 68 000 € |
| Cours au début de la période / à la date d’achat | 40 € / 100 € | — |
| Prix d’achat (85 % du cours le plus bas) | 85 % × 40 € = 34 € | 2 000 actions |
| Valeur des actions à la date d’achat | 2 000 × 100 € | 200 000 € |
| Rabais imposé comme un salaire (année de l’achat) | 200 000 € − 68 000 € | 132 000 € |
| Vente des 2 000 actions deux ans plus tard | 2 000 × 250 € | 500 000 € |
| Plus-value imposable (année de la vente) | 500 000 € − 200 000 € | 300 000 € |
| Impôt et prélèvements sur la plus-value au PFU | 300 000 € × 31,4 % | 94 200 € |
Le rabais de 132 000 € s’ajoute au salaire imposable de Julie l’année de l’achat et supporte les cotisations sociales et l’impôt au barème, comme son salaire. À la vente, seule la hausse au-delà de 100 € par action est imposée.
Variante : le cours baisse. Si Julie vend ses 2 000 actions à 45 €, soit 90 000 €, elle réalise une moins-value de 110 000 € (90 000 € − 200 000 €), alors même qu’elle les avait payées 34 € : le rabais reste imposé comme un salaire, et la moins-value peut en principe venir réduire d’autres plus-values. C’est un point que beaucoup de salariés découvrent tardivement.
6. Les autres obligations
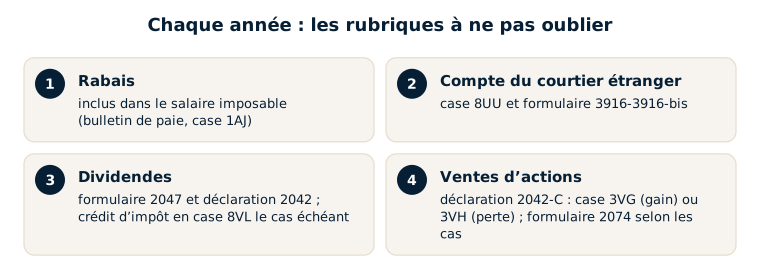
- Le compte du courtier étranger sur lequel sont déposées les actions est en principe un compte ouvert à l’étranger : il se déclare chaque année avec la case 8UU et un formulaire 3916-3916-bis. Voir le guide formulaire 3916 : comment déclarer un compte à l’étranger, pas à pas.
- Les dividendes versés sur les actions sont imposables en France : ils se déclarent sur le formulaire 2047 puis la déclaration n° 2042, avec, le cas échéant, un crédit d’impôt prévu par la convention fiscale (par exemple, pour des actions américaines, un crédit égal à l’impôt retenu aux États-Unis, dans la limite de 15 %). Voir la page déclarer des dividendes étrangers.
- Les hauts revenus peuvent en outre être concernés par la contribution exceptionnelle sur les hauts revenus et, selon les années, par la contribution différentielle.
Ce que je vois dans mes dossiers
Comme les autres plans d’actionnariat salarié que je traite, les ESPP sont rarement bien gérés au niveau de l’employeur : les démarches de paie en France ne sont pas toujours faites, et les erreurs sont ensuite à rattraper intelligemment, sans créer de difficulté fiscale. Quand le salarié a travaillé dans plusieurs pays, retirer de l’assiette française la part non imposable en France représente souvent un enjeu important.
L’administration connaît mal ces plans. Je veille donc à des déclarations parfaitement claires, et à un dossier prêt à répondre simplement en cas de question : le vrai travail n’est pas de remplir des cases, mais d’optimiser la situation et de la sécuriser.
Chaque ESPP a ses particularités, propres au plan de chaque société : comme souvent en la matière, le diable est dans les détails. Lorsque l’administration pose des questions, elle demande surtout les relevés bancaires relatifs aux ventes, parfois le plan lui-même ; ces sujets lui étant peu familiers, un travail de pédagogie est souvent nécessaire. Il arrive enfin que des clients me consultent après un redressement qui leur a fait perdre un avantage : rattraper la situation reste possible dans certains cas, pas dans tous, d’où l’intérêt d’être accompagné dès le départ.
Les erreurs les plus fréquentes
- Croire que le rabais n’est pas imposable parce que les actions n’ont pas encore été vendues.
- Calculer la plus-value à partir du prix payé au lieu de la valeur à la date d’achat, et payer ainsi deux fois l’impôt sur le rabais.
- Oublier de convertir en euros le prix d’achat et le prix de vente, chacun au cours du jour de l’opération.
- Oublier de déclarer le compte du courtier étranger sur le formulaire 3916.
- Oublier les dividendes, ou le crédit d’impôt auquel ils peuvent donner droit.
- Ne pas déclarer une moins-value, qui aurait pu réduire des plus-values futures.
- Ignorer les conséquences d’une arrivée en France ou d’un départ pendant la période de souscription.
FAQ
Le rabais de mon ESPP est-il imposable si je n’ai pas vendu mes actions ?
En principe oui : le rabais est un avantage lié à l’emploi, imposé l’année de l’achat des actions, même si celles-ci sont conservées. La vente, plus tard, ne concerne que la plus-value réalisée au-delà de la valeur à la date d’achat.
Pourquoi mon bulletin de paie mentionne-t-il un montant lié à l’ESPP ?
Parce que l’employeur français intègre en général le rabais dans le salaire du mois de l’achat, pour appliquer les cotisations sociales et le prélèvement à la source. Ce montant n’est pas une somme versée en plus : c’est la valeur de l’avantage obtenu.
Quel prix retenir pour calculer la plus-value ?
En principe la valeur des actions à la date d’achat (prix payé augmenté du rabais déjà imposé), convertie en euros au cours du jour de l’achat. Les relevés du courtier indiquent en général cette valeur ; il est utile de les conserver.
Je vends mes actions dès leur achat : y a-t-il quand même un impôt ?
Le rabais reste en principe imposé comme un salaire. En revanche, la plus-value est alors faible ou nulle, puisque le prix de vente est proche de la valeur à la date d’achat ; elle se déclare néanmoins, comme une éventuelle moins-value liée aux frais ou au change.
Le compte de mon courtier étranger doit-il être déclaré ?
En principe oui, chaque année, avec la case 8UU et un formulaire 3916-3916-bis, même si le compte ne contient que des actions de votre employeur et même en l’absence de vente.
Je suis arrivé en France pendant la période de souscription : tout le rabais est-il imposable en France ?
Pas nécessairement : la part imposable en France peut dépendre de la période de travail en France et de la convention fiscale applicable. Ces situations de mobilité méritent une analyse au cas par cas par un avocat.
Textes de référence
- Code général des impôts : articles 79 et 82 (traitements, salaires et avantages), articles 150-0 A et 150-0 D (plus-values de cession de valeurs mobilières et prix d’acquisition), article 200 A (prélèvement forfaitaire unique), article 1649 A (comptes ouverts à l’étranger).
- Code de la sécurité sociale : article L242-1 (assiette des cotisations), articles L136-6 et L136-8 (prélèvements sociaux sur les revenus du patrimoine et leurs taux).
- Loi de financement de la sécurité sociale pour 2026 (hausse de la CSG sur les revenus du capital).
- Convention fiscale applicable entre la France et l’État de la société mère, pour les dividendes.
Rédaction du plan, période de souscription à cheval sur une arrivée ou un départ, rabais absent des bulletins de paie, plusieurs achats et ventes à reconstituer : chaque ESPP mérite une analyse précise. Me Uzan, avocat fiscaliste à Paris, analyse votre plan et votre parcours, et vous aide à déclarer correctement le rabais, les ventes, les dividendes et le compte du courtier. Voir aussi la page sur l’imposition des RSU et stock-options étrangères, ou prenez rendez-vous.

