
A sua entidade patronal faz parte de um grupo estrangeiro e propõe-lhe participar no seu ESPP (Employee Stock Purchase Plan): todos os meses, uma parte do seu salário serve para comprar ações da sociedade-mãe, com uma redução de preço. A oferta é muitas vezes interessante, mas levanta questões fiscais que em geral se descobrem no momento de preencher a declaração de rendimentos: a redução obtida é tributável? Quando? E o que acontece quando se vendem as ações?
Este guia explica de forma simples, para um trabalhador que não percebe nada do assunto, como a França tributa um ESPP, com um exemplo numérico do princípio ao fim. Trata apenas da tributação em França de um trabalhador residente fiscal em França; as regras dos outros países cabem a profissionais desses países.
Em resumo
- Um ESPP permite comprar ações da sociedade do grupo com um desconto (muitas vezes de 15 %), através de descontos no salário líquido.
- Em princípio, a França tributa a operação em dois momentos: o desconto no ano da compra, como um salário; a mais-valia no ano da venda, como um ganho sobre valores mobiliários.
- O desconto é a diferença entre o valor da ação na data de compra e o preço pago; em princípio suporta o imposto sobre o rendimento e as contribuições sociais, como um salário.
- Para calcular a mais-valia, o ponto de partida é o valor na data de compra, e não o preço pago: o desconto não é, portanto, tributado duas vezes.
- Outras obrigações: a conta da corretora estrangeira declara-se, em princípio, todos os anos (formulário 3916), tal como os eventuais dividendos.
- Consoante a redação do plano e o seu percurso (chegada a França, saída, mobilidade), o tratamento pode ser diferente: é recomendável que um advogado analise a sua situação antes de qualquer decisão.
Índice
- 1. O que é um ESPP?
- 2. O que a França tributa: dois momentos
- 3. No momento da compra: o desconto, um complemento de salário
- 4. No momento da venda: a mais-valia
- 5. O exemplo completo de Julie
- 6. As outras obrigações
- O que vejo nos meus processos
- Os erros mais frequentes
- Perguntas frequentes
- Textos de referência
1. O que é um ESPP?
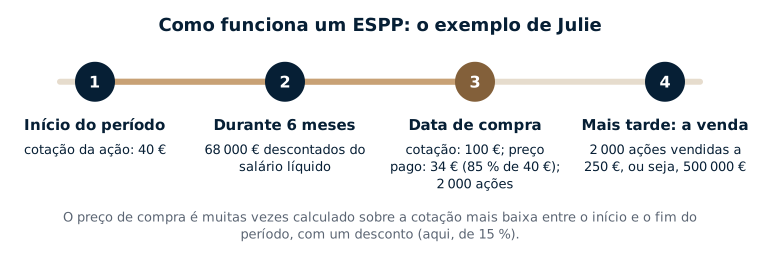
Um ESPP é um plano de compra de ações reservado aos trabalhadores. Está muito difundido nos grupos americanos e existe também em muitos grupos europeus ou asiáticos. O seu funcionamento é em geral o seguinte:
- A inscrição: o trabalhador escolhe dedicar ao plano uma percentagem do seu salário (por exemplo, 5 % ou 10 %), dentro dos limites fixados pelo plano.
- O período de subscrição (muitas vezes de 6 meses): todos os meses, essa percentagem é descontada do salário líquido e posta de lado.
- A data de compra, no fim do período: o dinheiro acumulado compra ações da sociedade-mãe a um preço reduzido, por exemplo 85 % da cotação. Muitos planos consideram a cotação mais baixa entre o início e o fim do período (fala-se de lookback).
- A conservação: as ações são depositadas numa conta aberta em nome do trabalhador numa corretora, muitas vezes no estrangeiro. O trabalhador pode, em geral, conservá-las ou vendê-las.
Ao contrário das RSU (ações entregues gratuitamente) e das stock options (direito de comprar mais tarde a um preço fixado antecipadamente), o ESPP supõe, portanto, que o trabalhador paga as suas ações, com o seu próprio dinheiro, mas por menos do que valem. Para os outros dispositivos, veja o guia sobre a fiscalidade das RSU e o artigo RSU, stock options e ações gratuitas: o essencial.
| ESPP | RSU / ações gratuitas | Stock options | |
|---|---|---|---|
| O trabalhador paga as ações? | Sim, com um desconto | Não | Sim, ao preço fixado inicialmente |
| O que a França tributa primeiro | O desconto, no ano da compra | O ganho de aquisição (momento variável consoante o plano) | O ganho de exercício (consoante o plano e a sua data) |
| Depois | A mais-valia na venda | A mais-valia na venda | A mais-valia na venda |
2. O que a França tributa: dois momentos
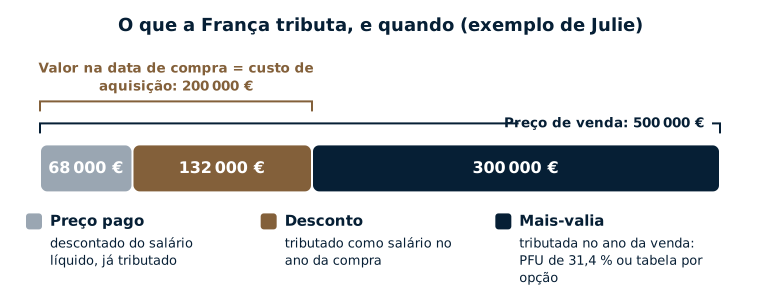
Para um trabalhador residente fiscal em França, o ESPP produz, em princípio, dois rendimentos diferentes, tributados em dois momentos e segundo dois regimes diferentes. O esquema seguinte mostra-os com o exemplo de Julie.
3. No momento da compra: o desconto, um complemento de salário
Como se calcula o desconto?
O desconto é a vantagem obtida pelo trabalhador: é a diferença entre o valor das ações na data de compra e o preço efetivamente pago. Com um preço de compra calculado sobre a cotação mais baixa do período, o desconto pode ultrapassar largamente os 15 % quando a cotação subiu durante o período.
Como é tributado?
Em princípio, este desconto é uma vantagem ligada ao emprego, tributada como um salário no ano da compra:
- soma-se ao salário tributável e suporta o imposto sobre o rendimento segundo a tabela progressiva (com a retenção na fonte);
- suporta, em princípio, as contribuições e quotizações sociais aplicáveis aos salários;
- na prática, a entidade patronal francesa integra-o em geral no recibo de vencimento do mês da compra, e figura então no montante pré-preenchido do campo 1AJ da declaração de rendimentos.
Se o desconto não aparecer nos seus recibos de vencimento (por exemplo, porque o plano é gerido diretamente pela sociedade-mãe), a forma de o declarar merece ser verificada com um advogado.
As situações particulares
- Plano redigido como um plano de opções: alguns planos são juridicamente construídos como uma opção de compra concedida no início do período. Consoante a redação do plano e as condições previstas pelo direito francês, pode, em certos casos, ser ponderada uma análise diferente.
- Mobilidade internacional: se chegou a França, ou saiu, durante o período de subscrição, a parte do desconto tributável em França pode depender do período de trabalho em França; estas situações exigem uma análise caso a caso (veja a página sobre a tributação em França de RSU e stock options estrangeiras).
4. No momento da venda: a mais-valia
O bom ponto de partida: o valor na data de compra
Quando as ações são vendidas, o ganho é uma mais-valia de alienação de valores mobiliários. Ponto essencial: o custo considerado (o «preço de aquisição») é, em princípio, o valor das ações na data de compra, ou seja, o preço pago acrescido do desconto já tributado como salário. Isso evita tributar duas vezes o mesmo euro. Considerar por engano o preço pago levaria a pagar o imposto uma segunda vez sobre o desconto.
Para ações compradas e vendidas em dólares, o preço de aquisição é, em princípio, convertido em euros à taxa de câmbio do dia da compra, e o preço de venda à do dia da venda: a variação do dólar faz, portanto, parte da mais-valia ou da menos-valia.
Como é tributada?
- em princípio, com o prélèvement forfaitaire unique (PFU) de 31,4 %: 12,8 % de imposto sobre o rendimento e 18,6 % de contribuições sociais, taxa elevada de 30 % para 31,4 % pela lei de financiamento da segurança social para 2026;
- ou, por opção, segundo a tabela progressiva do imposto sobre o rendimento (mais as contribuições sociais); esta opção vale para o conjunto dos rendimentos de capitais e mais-valias do ano e só tem interesse em certas situações; para ações compradas desde 2018 não se aplica nenhum abatimento por tempo de detenção.
Uma menos-valia (venda abaixo do valor na data de compra) pode, em princípio, ser imputada às mais-valias da mesma natureza do ano e dos dez anos seguintes. A venda é, em princípio, declarada na declaração complementar n.º 2042-C (campo 3VG para um ganho, 3VH para uma perda), com, consoante os casos, o formulário n.º 2074.
5. O exemplo completo de Julie
Julie, quadro dirigente, trabalha em Lyon para a filial francesa de um grupo estrangeiro. Dedica 15 % do seu salário ao ESPP. Para simplificar, todos os montantes são expressos em euros.
| Etapa | Dados | Montante |
|---|---|---|
| Descontos sobre seis meses de salário líquido | — | 68 000 € |
| Cotação no início do período / na data de compra | 40 € / 100 € | — |
| Preço de compra (85 % da cotação mais baixa) | 85 % × 40 € = 34 € | 2 000 ações |
| Valor das ações na data de compra | 2 000 × 100 € | 200 000 € |
| Desconto tributado como salário (ano da compra) | 200 000 € − 68 000 € | 132 000 € |
| Venda das 2 000 ações dois anos mais tarde | 2 000 × 250 € | 500 000 € |
| Mais-valia tributável (ano da venda) | 500 000 € − 200 000 € | 300 000 € |
| Imposto e contribuições sobre a mais-valia com o PFU | 300 000 € × 31,4 % | 94 200 € |
O desconto de 132 000 € soma-se ao salário tributável de Julie no ano da compra e suporta as contribuições sociais e o imposto segundo a tabela, como o seu salário. Na venda, só é tributada a subida acima de 100 € por ação.
Variante: a cotação desce. Se Julie vender as suas 2 000 ações a 45 €, ou seja, 90 000 €, realiza uma menos-valia de 110 000 € (90 000 € − 200 000 €), embora as tenha pago a 34 €: o desconto continua tributado como salário, e a menos-valia pode, em princípio, reduzir outras mais-valias. É um ponto que muitos trabalhadores descobrem tarde.
6. As outras obrigações
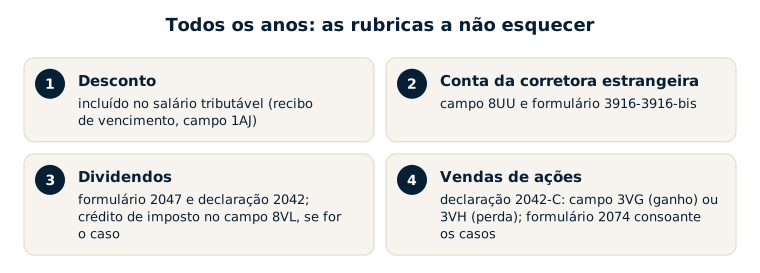
- A conta da corretora estrangeira onde estão depositadas as ações é, em princípio, uma conta aberta no estrangeiro: declara-se todos os anos com o campo 8UU e um formulário 3916-3916-bis. Veja o guia formulário 3916: como declarar uma conta no estrangeiro, passo a passo.
- Os dividendos pagos pelas ações são tributáveis em França: declaram-se no formulário 2047 e depois na declaração n.º 2042, com, se for o caso, um crédito de imposto previsto pela convenção fiscal (por exemplo, para ações americanas, um crédito igual ao imposto retido nos Estados Unidos, no limite de 15 %). Veja a página declarar dividendos estrangeiros em França.
- Os rendimentos elevados podem, além disso, estar abrangidos pela contribuição excecional sobre os rendimentos elevados e, consoante os anos, pela contribuição diferencial.
O que vejo nos meus processos
Como os outros planos de acionariado dos trabalhadores de que trato, os ESPP raramente são bem geridos ao nível do empregador: as diligências de processamento salarial em França nem sempre são feitas, e os erros têm depois de ser corrigidos de forma inteligente, sem criar problemas fiscais. Quando o trabalhador trabalhou em vários países, retirar da base tributável francesa a parte não tributável em França representa muitas vezes um desafio importante.
A administração conhece mal estes planos. Asseguro-me por isso de que as declarações sejam perfeitamente claras e de que o processo esteja pronto para responder com simplicidade, se surgirem perguntas: o verdadeiro trabalho não é preencher campos, mas otimizar a situação e torná-la segura.
Cada ESPP tem as suas particularidades, próprias do plano de cada empresa: como muitas vezes nesta matéria, o diabo está nos detalhes. Quando a administração coloca questões, pede sobretudo os extratos bancários relativos às vendas, por vezes o próprio plano; como estes temas lhe são pouco familiares, é muitas vezes necessário um trabalho pedagógico. Acontece, por fim, que clientes me consultem depois de uma correção que lhes fez perder uma vantagem: remediar a situação continua a ser possível em certos casos, não em todos, daí o interesse de ser acompanhado desde o início.
Os erros mais frequentes
- Julgar que o desconto não é tributável porque as ações ainda não foram vendidas.
- Calcular a mais-valia a partir do preço pago em vez do valor na data de compra, e pagar assim duas vezes o imposto sobre o desconto.
- Esquecer de converter em euros o preço de compra e o preço de venda, cada um à taxa de câmbio do dia da operação.
- Esquecer de declarar a conta da corretora estrangeira no formulário 3916.
- Esquecer os dividendos, ou o crédito de imposto a que podem dar direito.
- Não declarar uma menos-valia, que poderia ter reduzido mais-valias futuras.
- Ignorar as consequências de uma chegada a França ou de uma saída durante o período de subscrição.
Perguntas frequentes
O desconto do meu ESPP é tributável se não vendi as minhas ações?
Em princípio, sim: o desconto é uma vantagem ligada ao emprego, tributada no ano da compra das ações, mesmo que estas sejam conservadas. A venda, mais tarde, só diz respeito à mais-valia realizada acima do valor na data de compra.
Porque é que o meu recibo de vencimento menciona um montante relacionado com o ESPP?
Porque a entidade patronal francesa integra em geral o desconto no salário do mês da compra, para aplicar as contribuições sociais e a retenção na fonte. Esse montante não é uma quantia paga a mais: é o valor da vantagem obtida.
Que preço considerar para calcular a mais-valia?
Em princípio, o valor das ações na data de compra (preço pago acrescido do desconto já tributado), convertido em euros à taxa de câmbio do dia da compra. Os extratos da corretora indicam em geral esse valor; é útil conservá-los.
Vendo as minhas ações logo após a compra: há mesmo assim algum imposto?
O desconto continua, em princípio, tributado como salário. Em contrapartida, a mais-valia é então pequena ou nula, já que o preço de venda é próximo do valor na data de compra; declara-se, no entanto, tal como uma eventual menos-valia devida às comissões ou ao câmbio.
A conta da minha corretora estrangeira deve ser declarada?
Em princípio, sim, todos os anos, com o campo 8UU e um formulário 3916-3916-bis, mesmo que a conta só contenha ações da sua entidade patronal e mesmo que não tenha havido nenhuma venda.
Cheguei a França durante o período de subscrição: todo o desconto é tributável em França?
Não necessariamente: a parte tributável em França pode depender do período de trabalho em França e da convenção fiscal aplicável. Estas situações de mobilidade merecem uma análise caso a caso por um advogado.
Textos de referência
- Código Geral dos Impostos: artigos 79 e 82 (vencimentos, salários e vantagens), artigos 150-0 A e 150-0 D (mais-valias de alienação de valores mobiliários e preço de aquisição), artigo 200 A (prélèvement forfaitaire unique), artigo 1649 A (contas abertas no estrangeiro).
- Código da Segurança Social: artigo L242-1 (base das contribuições), artigos L136-6 e L136-8 (contribuições sociais sobre os rendimentos do património e respetivas taxas).
- Lei de financiamento da segurança social para 2026 (aumento da CSG sobre os rendimentos de capitais).
- Convenção fiscal aplicável entre a França e o Estado da sociedade-mãe, para os dividendos.
Redação do plano, período de subscrição que abrange uma chegada ou uma saída, desconto ausente dos recibos de vencimento, várias compras e vendas a reconstituir: cada ESPP merece uma análise precisa. Maître Uzan, advogado fiscalista em Paris, analisa o seu plano e o seu percurso, e ajuda-o a declarar corretamente o desconto, as vendas, os dividendos e a conta da corretora. Veja também a página sobre a tributação em França de RSU e stock options estrangeiras, ou marque uma consulta.

