
En Estados Unidos, el revocable living trust es una herramienta de transmisión muy extendida: el constituyente aporta a él sus bienes en vida, y el trust organiza su gestión y, después, su transmisión a su fallecimiento. Pero cuando el constituyente vive en Francia, o uno de sus hijos se ha instalado allí, este trust produce también efectos fiscales en Francia, en particular al fallecer el constituyente. Francia no reconoce el trust en derecho civil, pero su derecho fiscal lo tiene en cuenta, con un régimen propio y a veces muy gravoso. Esta guía explica, con ejemplos numéricos, lo que Francia grava al fallecer el constituyente, a qué tipo y cómo prepararse.
En resumen
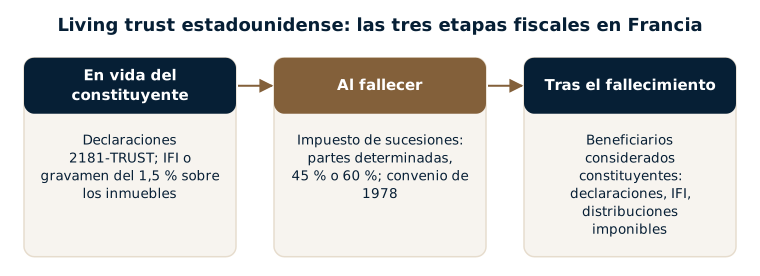
- Un living trust es un trust en el sentido del artículo 792-0 bis del Código General de Impuestos (CGI), sea revocable o no. Para el fisco francés, sus bienes siguen siendo del constituyente mientras vive.
- Al fallecimiento, Francia grava los bienes del trust en los mismos casos que una sucesión ordinaria (artículo 750 ter del CGI), dentro de los límites del convenio franco-estadounidense del 24 de noviembre de 1978.
- El tipo depende de la redacción del trust: partes determinadas, escala según el parentesco; parte global para los descendientes, 45 %; en otro caso, 60 %.
- Un inmueble en Francia que posea el trust en principio tributa en Francia al fallecimiento, e impone obligaciones ya en vida del constituyente.
- Tras el fallecimiento, los beneficiarios pasan a ser considerados constituyentes: declaraciones anuales, IFI, distribuciones imponibles.
Índice
- El living trust en pocas palabras
- En vida del constituyente: lo que Francia ya exige
- Al fallecer el constituyente: ¿puede Francia gravar?
- ¿Qué tipo? Todo depende de la redacción del trust
- Tras el fallecimiento: los beneficiarios pasan a ser considerados constituyentes
- Lo que veo en mis expedientes
- Preguntas frecuentes
- Textos de referencia
El living trust en pocas palabras
El constituyente (grantor o settlor) transmite sus bienes a un trust del que, en vida, suele ser a la vez el trustee y el beneficiario. Puede modificarlo o revocarlo en cualquier momento. A su fallecimiento, el trust se vuelve irrevocable: el trustee designado para sucederle (successor trustee) distribuye los bienes a los beneficiarios o los conserva en trusts separados, por ejemplo uno para cada hijo.
El derecho fiscal francés ignora este mecanismo: el artículo 792-0 bis del CGI se refiere a todo trust creado conforme a un derecho extranjero, revocable o irrevocable, entre vivos o por testamento. Los bienes del trust se atribuyen al constituyente y, tras su fallecimiento, a los beneficiarios. En el plano civil, cuando la sucesión se rige por la ley francesa, también puede ser necesario comprobar que el trust respete la legítima de los hijos (réserve héréditaire): un punto que merece examinarse con un notario.
En vida del constituyente: lo que Francia ya exige
El trustee está, en principio, obligado a declarar el trust en Francia (artículo 1649 AB del CGI) en cuanto el constituyente o un beneficiario está domiciliado en Francia, o el trust posee un bien situado en Francia: formulario 2181-TRUST1 para su constitución, modificación o extinción, en el plazo de un mes; formulario 2181-TRUST2 para el valor de los bienes a 1 de enero, antes del 15 de junio de cada año. Cada incumplimiento puede sancionarse con una multa de 20 000 €.
- Constituyente domiciliado en Francia (un estadounidense instalado en París, por ejemplo): los inmuebles del trust, en Francia y en el extranjero, entran en su IFI si está sujeto a él.
- Constituyente domiciliado en Estados Unidos, hijo domiciliado en Francia: la presencia de un beneficiario en Francia basta, en principio, para que las declaraciones sean obligatorias.
- Trust que posee un inmueble en Francia: a falta de declaración en el IFI o, si el patrimonio inmobiliario imponible no alcanza el umbral del IFI, a falta de declaración anual del trustee, se aplica un gravamen del 1,5 % anual sobre su valor (artículo 990 J del CGI).
Al fallecer el constituyente: ¿puede Francia gravar?
Los bienes del trust se tratan como si formaran parte de la sucesión del constituyente. Se aplican, por tanto, bien por bien, las mismas reglas que a una sucesión sin trust:
- Domicilio del constituyente en el sentido del artículo 4 del convenio: si estaba domiciliado en Francia, Francia grava todos los bienes del trust, con deducción del impuesto estadounidense sobre los bienes que el convenio permite gravar a Estados Unidos (artículo 12).
- Constituyente domiciliado en Estados Unidos: Francia grava, en principio, los inmuebles situados en Francia. Sus cuentas y valores (artículo 8) y sus inmuebles situados en Estados Unidos escapan al impuesto francés, aunque tuviera la nacionalidad francesa: para Francia, solo cuenta su domicilio (respuesta ministerial Valleix de 1988).
- Heredero domiciliado en Francia desde hace al menos 6 años de 10: la regla francesa que permitiría gravar los bienes extranjeros que recibe cede ante el convenio, pero puede aumentar el tipo aplicado a los bienes que tributan en Francia (regla del tipo efectivo).
Este razonamiento se detalla en la guía heredar de un progenitor que vivía en Estados Unidos cuando se reside en Francia.
¿Qué tipo? Todo depende de la redacción del trust
Cuando Francia grava, el artículo 792-0 bis del CGI distingue tres situaciones al fallecer el constituyente:
| Lo que prevé el trust al fallecimiento | Tributación en Francia |
|---|---|
| Cada beneficiario recibe una parte determinada (por ejemplo, reparto por mitades entre los dos hijos, o un trust separado para cada uno con una parte cuantificada) | Impuesto según el parentesco, como en una sucesión ordinaria: reducción de 100 000 € por hijo y después escala del 5 % al 45 % |
| Los bienes permanecen en un trust en beneficio global de los descendientes, sin parte determinada para cada uno | 45 % sobre el valor de los bienes, sin reducción |
| Otros beneficiarios, o bienes no atribuidos | 60 % |
El impuesto lo adeuda, en principio, el trustee; los beneficiarios pueden responder solidariamente de él. Desde la ley n.º 2026-534 del 25 de junio de 2026, para las transmisiones producidas a partir del 27 de junio de 2026, el trustee también está obligado a declarar, en el momento de la transmisión, la identidad de los beneficiarios y los elementos de cálculo del impuesto.
Ejemplo 1: una madre en Boston, un hijo en Lyon
Linda, ciudadana estadounidense domiciliada en Boston, aportó a su living trust una cuenta de valores en Nueva York (2 000 000 €), una casa en Massachusetts (1 500 000 €) y un piso en París (1 000 000 €). A su fallecimiento, el trust prevé que todo pase a su hijo Thomas, instalado en Lyon desde hace 12 años.
- Lo que grava Francia: en principio, solo el piso de París (inmueble situado en Francia). La cuenta de valores y la casa escapan al impuesto francés, ya que Linda estaba domiciliada en Estados Unidos; lo mismo ocurriría si hubiera tenido también la nacionalidad francesa.
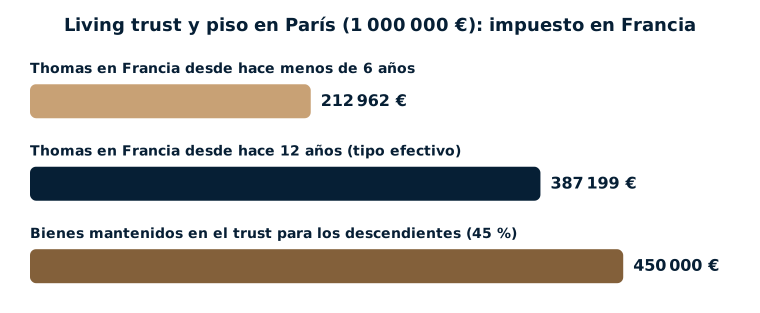
- El tipo efectivo: como Thomas vive en Francia desde hace más de 6 años, la ley francesa gravaría también los bienes estadounidenses. Francia los tiene en cuenta para el tipo: el impuesto teórico sobre 4 500 000 € (1 742 394 €) da un tipo medio del 38,72 %, aplicado al piso, es decir, 387 199 €. Si Thomas viviera en Francia desde hace menos de 6 años, el impuesto sería de 212 962 €.
- Si el trust conservara los bienes en beneficio global de Thomas y de sus hijos, sin parte determinada: 1 000 000 € × 45 % = 450 000 €.
- En vida de Linda: el piso ya imponía declaraciones en Francia. Como su patrimonio inmobiliario francés era inferior al umbral del IFI, la declaración anual del trustee evitaba el gravamen del 1,5 %, es decir, 15 000 € al año.
Ejemplo 2: un estadounidense instalado en París
Robert, ciudadano estadounidense, vive en París desde hace 15 años: está domiciliado en Francia en el sentido del convenio. Su living trust posee una cuenta de valores estadounidense (1 200 000 €) y una casa en California (800 000 €), repartidas por mitades entre sus dos hijas.
- Francia grava el conjunto: cada hija recibe 1 000 000 €, es decir, 212 962 € de impuesto cada una, 425 924 € en total.
- Para la casa de California, el convenio prevé una deducción del impuesto estadounidense con el límite del impuesto francés correspondiente (unos 170 370 €). Como Robert era ciudadano estadounidense, ese impuesto se considera igual a esa parte del impuesto francés, siempre que se acredite que se han cumplido las obligaciones fiscales estadounidenses derivadas del fallecimiento: el impuesto francés baja entonces a unos 255 554 €, que corresponden a la cuenta de valores.
- El impuesto estadounidense adeudado únicamente por la ciudadanía de Robert no es deducible en Francia.
Tras el fallecimiento: los beneficiarios pasan a ser considerados constituyentes
Si el trust continúa tras el fallecimiento, por ejemplo en forma de trusts separados para cada hijo, los beneficiarios se consideran constituyentes respecto de los bienes que les corresponden. Si viven en Francia:
- el trustee sigue declarando el trust cada año;
- los inmuebles del trust entran, en principio, en su patrimonio sujeto al IFI; en su defecto, se aplica el gravamen del 1,5 %;
- las distribuciones de rentas tributan, en principio, como rendimientos del capital mobiliario (artículo 120, 9° del CGI), y la prueba del capital recae en el beneficiario;
- a su propio fallecimiento, los bienes del trust que se les atribuyen pueden volver a quedar sujetos al impuesto de sucesiones francés.
El régimen de las distribuciones se detalla en la guía del beneficiario de un trust residente en Francia, cuyas reglas francesas valen también para los trusts estadounidenses.
Familias franco-estadounidenses: los puntos que examinar
- Un primer análisis con un abogado: cada familia, cada trust y cada patrimonio son particulares, y los trámites oportunos dependen de ello.
- La escritura del trust: ¿quién sucede como trustee, qué prevé al fallecimiento, están determinadas las partes de los beneficiarios?
- Los vínculos con Francia: domicilio del constituyente, beneficiarios instalados en Francia, bienes situados en Francia.
- Las declaraciones francesas (2181-TRUST1 y 2181-TRUST2): ¿se han presentado? Si faltan años, la conveniencia de una regularización se estudia con un abogado.
- Partes determinadas al fallecimiento para los beneficiarios vinculados con Francia, que se estudian con un abogado: según los casos, pueden evitar los tipos del 45 % o del 60 %.
- La conveniencia de aportar un inmueble francés al trust, que se analiza previamente: el impuesto de sucesiones, el IFI y el gravamen del 1,5 % pueden depender de ello.
- El fallecimiento: declaración de sucesión en Francia (en principio en 12 meses si el fallecimiento ocurre en el extranjero) y nueva declaración del trustee en el momento de la transmisión.
- La coordinación con el abogado estadounidense y el trustee, que a menudo desconocen las reglas francesas.
Lo que veo en mis expedientes
Con los living trusts estadounidenses, lo que más sorprende a los herederos a los que asesoro son las consecuencias fiscales en Francia: una fiscalidad compleja y unas declaraciones, los formularios 2181-TRUST1 y 2181-TRUST2, muy poco conocidas, a veces incluso por la administración. Los trusts que encuentro están constituidos y gestionados en el extranjero, con una parte de los beneficiarios instalada en Francia, y la administración, en el contexto presupuestario actual, se muestra cada vez más atenta a ellos. Cuando los fondos siguen bloqueados en Estados Unidos mientras hay derechos exigibles en Francia, una solución puede ser negociar un plan de pagos, lo que no es sencillo.
Preguntas frecuentes
¿Se reconoce mi living trust en Francia?
No en derecho civil, pero en derecho fiscal sí: es un trust en el sentido del artículo 792-0 bis del CGI. Si tiene un vínculo con Francia, en principio debe declararse, y sus bienes tributan al fallecer el constituyente como si todavía le pertenecieran. En el plano civil, también puede ser necesario comprobar el respeto de la legítima cuando la ley francesa rige la sucesión.
Mis padres estadounidenses tienen un living trust y yo vivo en Francia: ¿hay que declararlo?
En principio sí, si usted es beneficiario: la presencia de un beneficiario domiciliado en Francia basta, en principio, para obligar al trustee a presentar las declaraciones 2181-TRUST1 y 2181-TRUST2. Es el trustee quien declara; en la práctica, a menudo le informa el beneficiario, tras un análisis con un abogado. La multa prevista es de 20 000 € por declaración omitida.
El trust se vuelve irrevocable al fallecimiento: ¿qué cambia en Francia?
El fallecimiento del constituyente es el hecho imponible del impuesto de sucesiones sobre los bienes del trust, en los casos en que Francia puede gravar. Si el trust continúa, los beneficiarios pasan a ser considerados constituyentes: declaraciones anuales, IFI, tributación de las distribuciones e impuesto a su propio fallecimiento.
El trust posee un piso en París: ¿qué consecuencias tiene?
El piso tributa, en principio, en Francia al fallecer el constituyente, sea cual sea su domicilio. En vida de este, el trust se declara, en principio, cada año, y se aplica un gravamen del 1,5 % del valor del piso si este no se declara ni en el IFI ni, cuando no se alcanza el umbral del IFI, en la declaración anual del trustee.
¿Qué tipo se aplica si el trust prevé partes iguales entre los hijos?
Si la parte de cada hijo está determinada al fallecimiento, el impuesto se calcula como en una sucesión ordinaria: reducción de 100 000 € por hijo y después escala del 5 % al 45 %. Si los bienes permanecen en un trust en beneficio global de los descendientes sin parte determinada, el tipo es del 45 % sin reducción, y del 60 % en los demás casos.
Textos de referencia
- Código General de Impuestos (CGI): artículos 792-0 bis (trusts), 750 ter (ámbito del impuesto), 777 y 779 (escala y reducciones), 120, 9° (distribuciones), 970 (IFI), 990 J (gravamen anual), 1649 AB (declaraciones), 1736, IV bis (multa).
- Convenio franco-estadounidense del 24 de noviembre de 1978, modificado por el protocolo del 8 de diciembre de 2004: artículos 4, 5, 8 y 12.
- Respuesta ministerial Valleix a la pregunta escrita n.º 626 de 11 de julio de 1988: criterio de ciudadanía del artículo 8 reservado a Estados Unidos, ya que Francia solo tiene en cuenta el domicilio.
- Ley n.º 2026-534 del 25 de junio de 2026, artículo 84 (declaración en el momento de la transmisión).
- BOFiP: BOI-ENR-DMTG-30 (bienes aportados a un trust), BOI-PAT-IFI-20-20-30-20 (bienes aportados a un trust e IFI), BOI-ENR-DMTG-10-50-70 (tipo efectivo).
Lectura de la escritura del trust, declaraciones francesas, cálculo del impuesto al fallecimiento, coordinación con los asesores estadounidenses: Maître Uzan, abogado fiscalista en París, asesora a las familias franco-estadounidenses. Véase también la página sobre los trusts estadounidenses, o pida cita.





