Usted vive en Francia y es beneficiario de un trust creado en el Reino Unido por un progenitor: discretionary trust, life interest trust, will trust… Para el fisco francés, un trust no es ni una sociedad ni una cuenta bancaria: está sujeto a un régimen propio, definido en el artículo 792-0 bis del Código General de Impuestos (CGI). Su mera instalación en Francia basta para que el trust quede sujeto a las obligaciones francesas, aunque nada cambie en Londres. Esta guía sigue los momentos en los que interviene la fiscalidad francesa: cada año, en cada distribución, al fallecer el constituyente y, después, a su propio fallecimiento.
En resumen
- En cuanto un beneficiario está domiciliado en Francia, el trustee está, en principio, obligado a declarar el trust en Francia (formularios 2181-TRUST1 y 2181-TRUST2), aunque esté establecido fuera de Francia; cada incumplimiento puede sancionarse con una multa de 20 000 €.
- Las distribuciones de rentas tributan, en principio, en Francia como rendimientos del capital mobiliario (artículo 120, 9° del CGI): 31,4 % en 2026 al tipo único, o la escala progresiva por opción.
- El capital distribuido no es una renta, pero la carga de la prueba recae, en principio, en el beneficiario. Distribuido en vida del constituyente, puede tributar como una donación de este.
- Al fallecer el constituyente, cuando Francia tiene derecho a gravarlos, los bienes del trust quedan, en principio, sujetos al impuesto de sucesiones según el parentesco si la parte del beneficiario está determinada; si no, al 45 % (descendientes) o al 60 %.
- Después, el beneficiario pasa, en principio, a ser «considerado constituyente»: IFI, gravamen anual del 1,5 % sobre los inmuebles no declarados e impuesto de sucesiones a su propio fallecimiento.
Índice
- Lo que el fisco francés ve en un trust
- Los cuatro momentos en que interviene Francia
- 1. Cada año: las declaraciones del trustee
- 2. En cada distribución: ¿renta o capital?
- 3. Al fallecer el constituyente: el impuesto de sucesiones
- 4. Tras el fallecimiento del constituyente: usted pasa a ser «considerado constituyente»
- Sanciones y regularización
- Lo que veo en mis expedientes
- Preguntas frecuentes
- Textos de referencia
Lo que el fisco francés ve en un trust
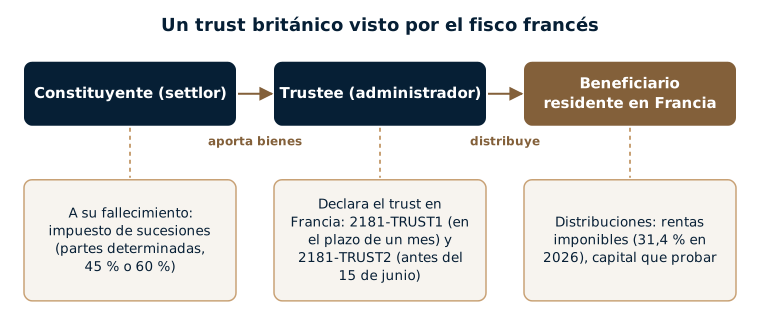
El derecho francés no conoce el trust, pero el derecho fiscal francés lo define: un constituyente (el settlor) pone bienes bajo el control de un administrador (el trustee), en interés de unos beneficiarios. La distinción inglesa entre propiedad jurídica y propiedad económica (equitable interest) se ignora: el fisco atribuye los bienes al constituyente mientras vive y, tras su fallecimiento, a los beneficiarios, que pasan a ser «considerados constituyentes».
Todos los trusts ingleses están afectados, sea cual sea su forma:
| Tipo de trust | Funcionamiento | Punto de atención en Francia |
|---|---|---|
| Discretionary trust | El trustee elige cuándo y a quién distribuir. | Partes rara vez determinadas al fallecer el constituyente: riesgo de tipo del 45 % o del 60 %. |
| Interest in possession o life interest trust | Un beneficiario, a menudo el cónyuge, percibe las rentas de por vida; el capital pasa después a los hijos. | Rentas que tributan en Francia para el beneficiario residente; transmisión del capital que merece estudiarse con antelación. |
| Will trust | Creado por testamento, al fallecer. | El trust que continúa sigue sujeto a las declaraciones francesas. |
| Bare trust | El beneficiario tiene un derecho absoluto sobre los bienes. | Bienes atribuidos en la práctica al beneficiario; calificación que comprobar. |
Para una visión de conjunto, véase la página sobre los trusts británicos.
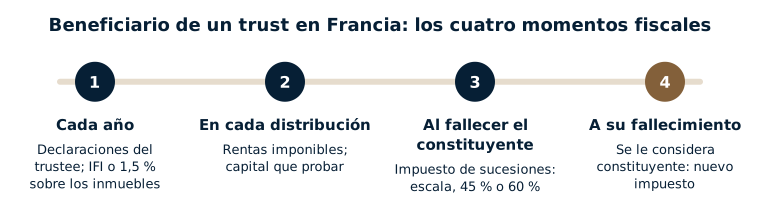
Los cuatro momentos en que interviene Francia
1. Cada año: las declaraciones del trustee
El administrador de un trust está, en principio, obligado a declararlo en Francia (artículo 1649 AB del CGI) en cuanto el constituyente o al menos un beneficiario está domiciliado en Francia, o el trust posee un bien situado en Francia:
- 2181-TRUST1: constitución, modificación y extinción del trust, en el mes siguiente al hecho;
- 2181-TRUST2: valor de los bienes del trust a 1 de enero, cada año antes del 15 de junio;
- desde la ley n.º 2026-534 del 25 de junio de 2026, para las transmisiones producidas a partir del 27 de junio de 2026: una declaración en el momento de la transmisión, que identifica a los beneficiarios y aporta los elementos de cálculo del impuesto.
Un trustee británico a menudo desconoce estas formalidades francesas: en la práctica, puede ser útil que el beneficiario instalado en Francia le informe desde su llegada, tras analizar la situación con un abogado.
El gravamen anual del 1,5 % (artículo 990 J del CGI) solo recae sobre los activos inmobiliarios del trust, cuando no los declara en el IFI el constituyente o el beneficiario considerado constituyente (o, si el patrimonio imponible no alcanza el umbral del IFI, en la declaración anual del trustee). Un trust que solo posee valores financieros no está sujeto a él, pero, en principio, se declara igualmente. Los trusts que gestionan planes de pensiones profesionales, incluidos los individuales, están exentos con ciertas condiciones (Consejo de Estado francés, 7 de mayo de 2026, n.º 511615).
2. En cada distribución: ¿renta o capital?
Cada cantidad que paga el trustee requiere una calificación, porque el régimen no es el mismo:
- Distribución de rentas: rendimientos del capital mobiliario (artículo 120, 9° del CGI), sea cual sea la naturaleza de las rentas percibidas por el trust (dividendos, intereses, plusvalías). En 2026, el tipo único (prélèvement forfaitaire unique) es del 31,4 % (12,8 % de impuesto sobre la renta y 18,6 % de cotizaciones sociales), salvo opción global por la escala progresiva. Estas rentas se declaran en el formulario 2047 y después en la declaración de la renta.
- Distribución de capital: no es una renta, pero toda cantidad pagada por un trust a un beneficiario residente se presume imponible, salvo prueba en contrario (Consejo de Estado francés, 13 de marzo de 2026, n.º 500318). Por tanto, puede ser útil poder aportar la escritura del trust, las decisiones del trustee y unas cuentas que separen el capital de las rentas acumuladas.
- Capital distribuido en vida del constituyente: puede quedar sujeto al impuesto sobre donaciones, según el parentesco entre el constituyente y usted, cuando Francia puede gravarlo, por ejemplo si usted está domiciliado en Francia desde hace al menos 6 de los últimos 10 años (artículos 750 ter y 792-0 bis del CGI). El convenio de 1963 no cubre las donaciones; un hijo disfruta de la reducción de 100 000 €, renovable cada 15 años.
Ejemplo: Sophie, en Burdeos desde 2015
Sophie es beneficiaria de un discretionary trust creado en 2010 por su padre, Peter, que vive en Londres. En 2026, el trustee le paga 1 100 000 €: 400 000 € procedentes de las rentas del trust y 700 000 € del capital, lo que las cuentas del trust permiten acreditar.
- Los 400 000 € de rentas tributan al tipo único: 400 000 € × 31,4 % = 125 600 €.
- Los 700 000 € de capital no soportan el impuesto sobre la renta. Como Sophie vive en Francia desde hace más de 6 años, tributan, en principio, como una donación de su padre: si Peter no le ha donado nada en los últimos 15 años, quedan 600 000 € imponibles tras la reducción de 100 000 €, es decir, 122 962 € de impuesto según la escala en línea directa.
- Sin cuentas que separen capital y rentas, la administración puede gravar los 1 100 000 € como rentas.
3. Al fallecer el constituyente: el impuesto de sucesiones
Al fallecer el constituyente, los bienes del trust tributan como si formaran parte de su sucesión, en los casos previstos por el artículo 750 ter del CGI: constituyente domiciliado en Francia (todos los bienes del trust), bienes situados en Francia o beneficiario domiciliado en Francia durante al menos 6 de los últimos 10 años (bienes situados fuera de Francia que recibe).
El convenio franco-británico del 21 de junio de 1963 limita estas reglas cuando el constituyente estaba domiciliado en el Reino Unido: en principio, Francia solo puede gravar entonces los bienes situados en Francia, sin tener en cuenta los demás, ni siquiera para el tipo. Los trusts no reciben en él un tratamiento específico, lo que obliga a un análisis caso por caso. Véase la guía heredar del Reino Unido viviendo en Francia.
Cuando Francia grava, el tipo depende de la redacción del trust y de su ejecución (artículo 792-0 bis del CGI):
- parte de cada beneficiario determinada al fallecimiento: impuesto según el parentesco, como en una sucesión ordinaria (reducción de 100 000 € y escala de hasta el 45 % para un hijo);
- parte global para los descendientes, sin reparto entre ellos: 45 %, sin reducción;
- otros casos (beneficiarios que no son descendientes, bienes no atribuidos): 60 %.
El impuesto lo adeuda, en principio, el trustee, y los beneficiarios pueden responder solidariamente de él. Si el constituyente estaba domiciliado en Francia, el impuesto británico pagado sobre los bienes situados en el Reino Unido da derecho a un crédito (artículo 6 del convenio), que se solicita con el formulario 2740.
Ejemplo: el trust de Peter, jubilado en la Provenza
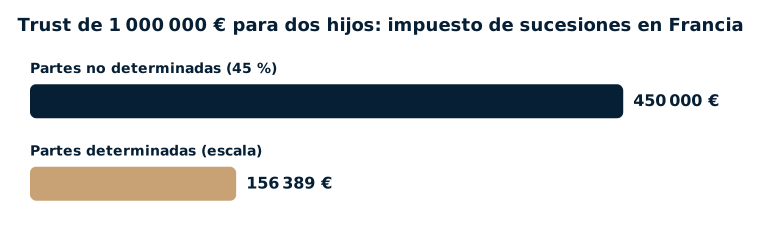
Peter, domiciliado en Francia desde hace 12 años, aportó 1 000 000 € a un discretionary trust en beneficio de sus dos hijos. A su fallecimiento, Francia grava el conjunto.
- Si las partes no están determinadas: 1 000 000 € × 45 % = 450 000 €.
- Si la escritura del trust atribuye a cada hijo una parte determinada de 500 000 €: 400 000 € imponibles tras la reducción para cada uno, es decir, 78 194 € de impuesto por hijo, 156 389 € en total.
4. Tras el fallecimiento del constituyente: usted pasa a ser «considerado constituyente»
Tras el fallecimiento del constituyente, cada beneficiario se considera constituyente respecto de los bienes del trust que le corresponden. Como residente en Francia, a partir de ahora soporta sus consecuencias:
- IFI: los inmuebles del trust entran, en principio, en el patrimonio del beneficiario sujeto al impuesto sobre el patrimonio inmobiliario (artículo 970 del CGI), que se adeuda cuando el patrimonio inmobiliario neto imponible supera 1 300 000 €; a falta de declaración, se aplica el gravamen del 1,5 %;
- declaraciones: el trustee sigue declarando el trust cada año;
- a su propio fallecimiento, los bienes del trust que se le atribuyen pueden volver a quedar sujetos al impuesto de sucesiones francés, según las mismas reglas.
En un life interest trust, el cónyuge supérstite está exento del impuesto de sucesiones, pero la transmisión del capital a los hijos a su propio fallecimiento merece estudiarse con antelación, ya que de lo contrario podrían aplicarse los tipos del 45 % o del 60 %.
Llega a Francia con un trust: los puntos que examinar
- Un primer análisis con un abogado: cada trust y cada situación familiar son particulares, y los trámites oportunos dependen de ello.
- Los documentos del trust: la escritura del trust (trust deed), la letter of wishes y las últimas cuentas del trust.
- La información al trustee sobre el domicilio en Francia: en principio, debe presentar el formulario 2181-TRUST1 y después el 2181-TRUST2 antes de cada 15 de junio.
- Un extracto de cada distribución que distinga rentas y capital.
- La declaración de las distribuciones de rentas, en principio en el formulario 2047 y en la declaración de la renta, y la conservación de las pruebas del capital.
- Los inmuebles que pueda poseer el trust, en Francia o en otro lugar: IFI y gravamen del 1,5 %.
- El fallecimiento del constituyente: partes determinadas o tipos del 45 % y del 60 %, convenio de 1963.
- Si el trust no se ha declarado en Francia, las soluciones posibles, que se estudian con un abogado: según los casos, una regularización puede ser una solución adecuada.
Sanciones y regularización
Un trust no declarado expone a una multa de 20 000 € por declaración omitida (artículo 1736, IV bis del CGI), a un recargo del 80 % sobre los impuestos eludidos, extendido en 2026 a todos los activos poseídos en trust (artículo 1729-0 A del CGI), y a un plazo de comprobación de la administración ampliado a 10 años. El constituyente y los beneficiarios pueden responder solidariamente. Según los casos, una regularización espontánea, preparada con un abogado, puede limitar la exposición; su conveniencia se valora caso por caso. Véase también la página sobre la declaración de cuentas, seguros de vida y trusts extranjeros.
Lo que veo en mis expedientes
Los trusts que encuentro están constituidos y gestionados en el extranjero, y una parte de sus beneficiarios vive en Francia. Las declaraciones francesas que les afectan, los formularios 2181-TRUST1 y 2181-TRUST2, siguen siendo muy poco conocidas, a veces incluso por la administración. Sin embargo, esta se muestra cada vez más atenta a los trusts y a los activos mantenidos en el extranjero: unas declaraciones claras y un expediente capaz de explicar con sencillez la estructura del trust cobran entonces toda su importancia.
Preguntas frecuentes
Me instalo en Francia y soy beneficiario de un discretionary trust inglés: ¿qué debo hacer?
Lo más adecuado suele ser hablar primero con un abogado, que podrá analizar el trust y su situación. En principio, el trustee debe declarar el trust en Francia (formularios 2181-TRUST1 y 2181-TRUST2), aunque esté establecido fuera de Francia: por tanto, puede ser útil avisarle. Un extracto que distinga rentas y capital para cada distribución también puede facilitar la declaración de las rentas percibidas. Al fallecer el constituyente, el impuesto de sucesiones francés dependerá de su domicilio, del de usted y de la redacción del trust.
¿Tributan en Francia las distribuciones de mi trust inglés?
Las distribuciones de rentas, sí: son rendimientos del capital mobiliario, gravados en 2026 al 31,4 % al tipo único, salvo opción por la escala progresiva. La devolución de capital no es una renta, siempre que se pruebe. En vida del constituyente, sin embargo, una distribución de capital puede tributar como una donación.
¿Cómo probar que una distribución es capital?
Con la escritura del trust, las decisiones del trustee (trustee resolutions) y unas cuentas que separen el capital inicial de las rentas acumuladas. El Consejo de Estado francés resolvió el 13 de marzo de 2026 que toda cantidad pagada por un trust a un beneficiario residente se presume imponible, salvo prueba en contrario: estos documentos son, por tanto, decisivos.
Mi padre, que creó el trust, vive en Londres: ¿habrá impuesto de sucesiones en Francia a su fallecimiento?
El convenio franco-británico de 1963 limita en principio el impuesto francés a los bienes situados en Francia cuando el causante estaba domiciliado en el Reino Unido. Si el trust no posee ningún bien en Francia, el impuesto francés debería quedar descartado, aunque usted viva en Francia desde hace mucho tiempo; como el convenio no se refiere específicamente al trust, sigue siendo necesario un análisis preciso.
El trust solo posee acciones: ¿se adeuda el gravamen del 1,5 %?
No: desde 2018, este gravamen solo recae sobre los activos inmobiliarios del trust. No obstante, el trust se declara, en principio, cada año en Francia en cuanto un beneficiario esté domiciliado allí, y está prevista una multa de 20 000 € por declaración omitida.
El trustee nunca ha declarado el trust en Francia: ¿qué riesgos hay?
Una multa de 20 000 € por declaración omitida, el recargo del 80 % sobre los impuestos eludidos y un plazo de comprobación de 10 años, con una posible responsabilidad solidaria del constituyente y de los beneficiarios. Antes de cualquier trámite, es recomendable consultar a un abogado para analizar la situación: según los casos, una regularización (presentación de las declaraciones omitidas, comprobación de las rentas declaradas por los beneficiarios) puede ser una solución adecuada.
Textos de referencia
- Código General de Impuestos (CGI): artículos 792-0 bis (régimen de los trusts), 120, 9° (distribuciones), 750 ter (ámbito del impuesto), 970 (IFI), 990 J (gravamen anual), 1649 AB (declaraciones), 1736, IV bis y 1729-0 A (sanciones); Libro de Procedimientos Fiscales (LPF): artículo L. 169.
- Ley n.º 2026-534 del 25 de junio de 2026 relativa a la lucha contra el fraude social y fiscal, artículo 84.
- Consejo de Estado francés, 13 de marzo de 2026, n.º 500318 (prueba del capital); Consejo de Estado francés, 7 de mayo de 2026, n.º 511615 (trusts de pensiones).
- Convenio franco-británico del 21 de junio de 1963 en materia de impuestos sobre sucesiones.
- BOFiP: BOI-DJC-TRUST (definiciones), BOI-ENR-DMTG-30 (impuestos de transmisión), BOI-PAT-IFI-20-20-30-20 (bienes aportados a un trust e IFI).
Análisis de la escritura del trust, calificación de las distribuciones, declaraciones y regularización, anticipación del fallecimiento del constituyente: Maître Uzan, abogado fiscalista en París, asesora a los beneficiarios de trusts instalados en Francia. Véase también la página sobre los trusts británicos y la guía sobre el living trust estadounidense, o pida cita.