

Su madre vivía en Londres, su tío en Edimburgo, y usted vive en Francia. La sucesión se abre en el Reino Unido: ¿qué hay que pagar en Francia, sobre qué bienes y qué trámites hay que realizar? La respuesta se encuentra en el convenio fiscal franco-británico del 21 de junio de 1963. Este texto antiguo sigue reglas distintas de las de los convenios recientes: los bienes británicos se ignoran en Francia, incluso para el cálculo del tipo, y una cuenta bancaria sigue el domicilio del causante, no el del banco. Esta guía sigue la lógica del convenio, ilustrada con un ejemplo numérico, y detalla después sus obligaciones en Francia una vez recibida la herencia.
En resumen
- El convenio del 21 de junio de 1963 se refiere únicamente a las sucesiones: ni a las donaciones, ni a las islas del Canal (Jersey, Guernsey), ni a la isla de Man.
- Si el causante estaba domiciliado en el Reino Unido, Francia solo grava los bienes situados en Francia en el sentido del convenio: inmuebles, muebles que se encuentren allí, acciones de sociedades constituidas en Francia… Las cuentas bancarias y demás créditos siguen el domicilio del causante: en principio, no tributan en Francia, aunque se hayan abierto en París.
- La regla francesa del heredero domiciliado en Francia durante al menos 6 años de 10 queda descartada, y los bienes británicos ni siquiera cuentan para el tipo.
- Cada heredero, aunque sea residente británico, disfruta de las reducciones francesas (100 000 € por hijo).
- Si el causante estaba domiciliado en Francia, Francia lo grava todo, con un crédito por el impuesto británico pagado sobre los bienes situados en el Reino Unido.
- Declaración 2705 en los 12 meses siguientes a un fallecimiento ocurrido en el Reino Unido.
Índice
- Un convenio antiguo, con reglas particulares
- 1. ¿Dónde estaba domiciliado el causante?
- 2. ¿Dónde está «situado» un bien? La tabla del artículo 4
- 3. Causante domiciliado en el Reino Unido: lo que grava Francia
- 4. Causante domiciliado en Francia: todo tributa, con un crédito fiscal
- 5. Declarar la sucesión en Francia
- 6. Las donaciones: el convenio no se aplica
- 7. Después de la herencia: sus obligaciones en Francia
- Reino Unido o Estados Unidos: dos convenios, dos lógicas
- Lo que veo en mis expedientes
- Preguntas frecuentes
- Textos de referencia
Un convenio antiguo, con reglas particulares
Del lado francés, el convenio franco-británico se aplica al impuesto de sucesiones. Abarca, por una parte, la Francia metropolitana y los departamentos de ultramar y, por otra, Gran Bretaña e Irlanda del Norte.
No se aplica:
- a las donaciones, ni siquiera entre padres e hijos;
- a las islas del Canal ni a la isla de Man, que no forman parte del Reino Unido en el sentido del convenio.
En estos casos, solo se aplica la ley francesa: el artículo 750 ter del Código General de Impuestos (CGI) fija el ámbito del impuesto francés, y el artículo 784 A permite, con ciertas condiciones, imputar el impuesto pagado en el extranjero sobre los bienes situados fuera de Francia (véase más abajo).
1. ¿Dónde estaba domiciliado el causante?
Cada país aplica primero su propia definición de domicilio; en Francia, la del artículo 4 B del CGI. Si ambos países reivindican al causante, el artículo 2 del convenio lo vincula sucesivamente:
- al país de su vivienda permanente;
- si tenía una en cada país, a aquel con el que sus vínculos personales y económicos eran más estrechos;
- en su defecto, al país de su estancia habitual;
- en su defecto, al país de su nacionalidad;
- en último término, a un acuerdo entre las dos administraciones.
A diferencia del convenio franco-estadounidense, no existe una regla protectora basada en la duración de la estancia: un británico instalado en la Dordoña desde hace tres años, que vive allí todo el año, puede estar domiciliado en Francia en el sentido del convenio, aunque haya conservado una casa en Kent. Para los criterios del domicilio, véase ¿se puede ser residente fiscal en dos países?
2. ¿Dónde está «situado» un bien? La tabla del artículo 4
El convenio fija su propia regla de localización para cada categoría de bienes. Es ella, y no la dirección del banco o del notario, la que dice si un bien está situado en Francia.
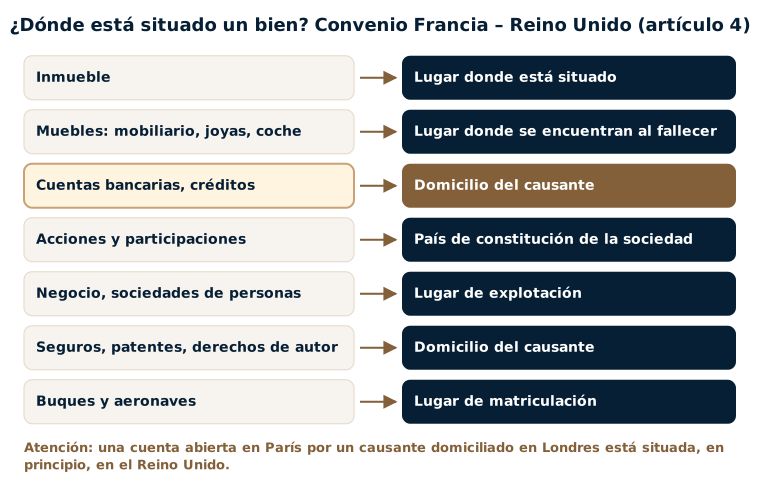
| Bien | Dónde lo sitúa el convenio | Causante domiciliado en el Reino Unido: ¿tributa en Francia? |
|---|---|---|
| Inmueble, derechos inmobiliarios | Lugar donde está situado | Sí, si está en Francia |
| Bienes muebles corporales (mobiliario, joyas, obras de arte, coche) | Lugar donde se encuentran en la fecha del fallecimiento | Sí, si se encuentran en Francia |
| Cuentas bancarias y demás créditos | Domicilio del causante | No, en principio, ni siquiera una cuenta abierta en Francia |
| Títulos de deuda pública | Domicilio del causante | No |
| Acciones y participaciones en sociedades | País de constitución de la sociedad | Sí, si la sociedad es francesa (SCI, sociedad cotizada francesa…) |
| Fondos de comercio, participaciones en sociedades de personas | Lugar de explotación de la empresa | Sí, si la empresa se explota en Francia |
| Capitales de seguros | Domicilio del causante | No, sin perjuicio del régimen propio del seguro de vida |
| Patentes, marcas, derechos de autor | Domicilio del causante | No |
| Buques y aeronaves | Lugar de matriculación | Sí, si están matriculados en Francia |
El caso de las cuentas bancarias sorprende a menudo: el convenio localiza los créditos en el domicilio del causante. Es la interpretación generalmente admitida para los saldos bancarios, que merece confirmarse caso por caso antes de presentar la declaración. Los contratos de seguro de vida, por otra parte, están sujetos a regímenes franceses particulares (artículos 757 B y 990 I del CGI) que requieren un análisis aparte.
3. Causante domiciliado en el Reino Unido: lo que grava Francia
El artículo 5 del convenio protege mucho a los herederos instalados en Francia:
- Francia no exige ningún impuesto sobre los bienes que no están situados en Francia, sea cual sea el domicilio del heredero: la regla francesa del heredero domiciliado en Francia durante al menos 6 años de 10 (artículo 750 ter, 3° del CGI) queda descartada;
- estos bienes se ignoran para el cálculo del importe y del tipo del impuesto francés: no hay «tipo efectivo», a diferencia del convenio franco-estadounidense;
- los herederos disfrutan de las mismas exenciones y reducciones que si el causante hubiera estado domiciliado en Francia: exención del cónyuge, 100 000 € por hijo, etc.
Ejemplo numérico: la sucesión de Margaret
Margaret, británica, vivía en Londres. Deja a sus dos hijos, Julien (instalado en París desde hace 10 años) y Emily (que se quedó en Londres), un piso en Londres, una cartera de acciones británicas, una cuenta de ahorro en Londres, un piso en Niza (1 500 000 €), una cuenta bancaria en París (300 000 €) y acciones de una sociedad francesa cotizada (500 000 €).
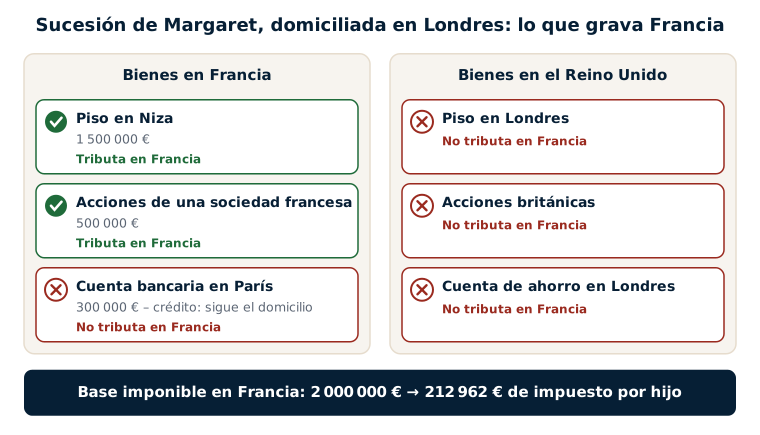
- Tributan en Francia: el piso de Niza (inmueble situado en Francia) y las acciones francesas (sociedad constituida en Francia), es decir, 2 000 000 €.
- No tributan en Francia: la cuenta de París (crédito localizado en el domicilio de Margaret, es decir, en el Reino Unido) y todos los bienes británicos, ni siquiera para el cálculo del tipo, y aunque Julien viva en Francia desde hace 10 años.
- Cálculo: cada hijo recibe 1 000 000 € imponibles; tras la reducción de 100 000 €, quedan 900 000 €, es decir, 212 962 € de impuesto cada uno, 425 924 € en total. Emily, aunque es residente británica, disfruta de la misma reducción.
4. Causante domiciliado en Francia: todo tributa, con un crédito fiscal
Si el causante estaba domiciliado en Francia, Francia grava toda la sucesión, incluidos los bienes situados en el Reino Unido. Para evitar la doble imposición, el artículo 6 del convenio prevé un crédito igual al impuesto británico pagado sobre un bien situado en el Reino Unido, imputado sobre la parte del impuesto francés correspondiente a ese mismo bien y con el límite de esta.
- El crédito se calcula bien por bien y después se reparte entre los herederos.
- Se solicita con la declaración de sucesión, mediante el formulario 2740, acompañado de la prueba del pago definitivo del impuesto británico.
- Si el impuesto británico se paga después del impuesto francés, puede solicitarse la devolución en los 5 años siguientes al fallecimiento (artículo 7). La devolución se efectúa sin intereses.
Ejemplo: Peter, británico jubilado cerca de Burdeos desde hace 12 años, deja una casa en Kent. Francia grava la casa junto con el resto de la sucesión; el impuesto británico correspondiente a esa casa se imputa al impuesto francés correspondiente a la casa, sin poder superarlo.
5. Declarar la sucesión en Francia
La declaración de sucesión, paso a paso
- El análisis previo de la situación, idealmente por un abogado: el domicilio del causante, la localización de cada bien y el convenio determinan lo que se adeuda en Francia, y cada sucesión tiene sus particularidades.
- La identificación de los bienes que tributan en Francia, con la tabla del artículo 4. Si el causante estaba domiciliado en el Reino Unido y no poseía ningún bien situado en Francia en el sentido del convenio, en principio no se adeuda ninguna declaración en Francia.
- Los documentos: certificado de defunción, testamento, pruebas del domicilio del causante, inventario y valor de los bienes en la fecha del fallecimiento, convertidos a euros al tipo de cambio de ese día.
- La parte de cada heredero, según el testamento o la ley aplicable; intervendrá un notario francés si la sucesión incluye un inmueble en Francia.
- El formulario 2705 y sus anexos (2705-S para los herederos y sus partes, 2706 para el activo y el pasivo), más el formulario 2740 si el causante estaba domiciliado en Francia y se solicita el crédito fiscal del artículo 6.
- La presentación de la declaración, en principio en los 12 meses siguientes a un fallecimiento ocurrido en el Reino Unido: ante la oficina de recaudación de no residentes (10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex) si el causante estaba domiciliado fuera de Francia; en otro caso, ante la oficina de registro correspondiente a su domicilio. El plazo es de 6 meses si el fallecimiento ocurrió en la Francia metropolitana.
- El pago del impuesto, en principio al presentar la declaración; según los casos, puede solicitarse con ella un pago fraccionado o aplazado.
En caso de retraso, los intereses de demora son del 0,20 % mensual, y se aplica un recargo del 10 % a partir del primer día del séptimo mes siguiente al vencimiento del plazo (artículo 1728 del CGI).
6. Las donaciones: el convenio no se aplica
Una donación hecha por un progenitor domiciliado en el Reino Unido a un hijo instalado en Francia queda fuera del convenio. Solo se aplica la ley francesa:
- los bienes situados en Francia donados tributan en Francia;
- los bienes situados fuera de Francia tributan si el hijo está domiciliado en Francia el día de la donación y lo ha estado durante al menos 6 de los últimos 10 años (artículo 750 ter, 3° del CGI);
- se aplica la reducción de 100 000 € por progenitor y por hijo, renovable cada 15 años;
- el impuesto pagado en el Reino Unido sobre los bienes situados fuera de Francia puede imputarse al impuesto francés, con el límite de este (artículo 784 A del CGI).
La donación se declara, en principio, en Francia; una donación manual, por ejemplo una transferencia, se declara en el formulario 2735. Para profundizar, véase la página sobre la donación internacional.
7. Después de la herencia: sus obligaciones en Francia
- Cuentas británicas abiertas a su nombre o que usted puede utilizar: en principio se declaran cada año en el formulario 3916, incluido el año de su cierre; véase declarar una cuenta en el extranjero.
- Rentas: dividendos e intereses británicos en el formulario 2047, con, en su caso, un crédito fiscal en la casilla 8VL (dividendos e intereses extranjeros); alquileres de un inmueble en el Reino Unido con un crédito igual al impuesto francés en la casilla 8TK (alquileres extranjeros).
- IFI: un inmueble británico entra, en principio, en el patrimonio sujeto al impuesto sobre el patrimonio inmobiliario (IFI), que se adeuda cuando el patrimonio inmobiliario neto imponible supera 1 300 000 €.
- Venta de un inmueble británico: la plusvalía se calcula en Francia a partir del valor del bien en la fecha del fallecimiento; según el método previsto por el convenio fiscal franco-británico, se declara en el formulario 2048-IMM en el mes siguiente a la venta o se menciona en la declaración n.º 2047 (instrucciones del 2048-IMM).
Reino Unido o Estados Unidos: dos convenios, dos lógicas
| Convenio Francia – Reino Unido (1963) | Convenio Francia – Estados Unidos (1978) | |
|---|---|---|
| Impuestos comprendidos | Solo sucesiones | Sucesiones y donaciones |
| Domicilio | Criterios clásicos, sin regla de duración | Criterios clásicos y regla de los 5 años de 7 para las personas con una sola nacionalidad |
| Cuentas bancarias de un causante domiciliado en el extranjero | Localizadas en el domicilio del causante: no tributan en Francia | En principio no tributan en Francia, aunque el causante tuviera la nacionalidad francesa (artículo 8) |
| Bienes extranjeros y tipo del impuesto francés | Se ignoran, incluso para el tipo | Se tienen en cuenta para el tipo (tipo efectivo) si la ley francesa los gravara |
| Plazo para el crédito fiscal | 5 años desde el fallecimiento | El más largo de varios plazos (reclamación francesa, 5 años, 1 año después del impuesto estadounidense) |
El caso estadounidense se presenta en la guía heredar de un progenitor que vivía en Estados Unidos cuando se reside en Francia.
Lo que veo en mis expedientes
En las sucesiones franco-británicas, como en las demás sucesiones internacionales que trato, se repiten dos puntos. Primero, el calendario: el procedimiento en el extranjero suele ser largo y el plazo francés es en principio de doce meses cuando el fallecimiento se produjo en el extranjero; según los casos, una declaración provisional, completada después, permite cumplirlo.
Después, la aplicación del convenio de 1963: es poco conocido por muchos servicios de la administración, que además es muy exigente con la imputación del impuesto británico. Un expediente que explique claramente el convenio, bien por bien, y justifique el impuesto pagado, evita en la mayoría de los casos discusiones largas e inciertas.
Los bienes que plantean más preguntas son las acciones y los inmuebles. En una sucesión a la vez británica y estadounidense, me coordiné con los abogados británicos y estadounidenses y optimicé su tratamiento en Francia: en aplicación de los convenios fiscales, quedó totalmente exenta en Francia, con declaraciones validadas por la administración francesa, un resultado propio de los hechos de este expediente. Cuando se presenta una declaración provisional, en general es bien acogida.
Preguntas frecuentes
Mi madre vivía en Londres y yo vivo en París: ¿pagaré el impuesto de sucesiones en Francia?
Solo sobre los bienes situados en Francia en el sentido del convenio: un piso en Francia, muebles que se encuentren allí, acciones de sociedades francesas. Sus bienes británicos no tributan en Francia y no cuentan para el tipo, aunque usted viva en Francia desde hace mucho tiempo. Usted disfruta de la reducción de 100 000 € sobre la parte que tributa en Francia.
¿Tributa en Francia la cuenta bancaria de mi padre en París si vivía en Inglaterra?
En principio, no. El convenio localiza los créditos, entre ellos los saldos bancarios según la interpretación generalmente admitida, en el domicilio del causante: una cuenta abierta en París por una persona domiciliada en el Reino Unido no tributa, por tanto, en Francia. Conviene confirmar este punto antes de presentar la declaración.
Mis padres viven en el Reino Unido y me hacen una donación: ¿se aplica el convenio?
No, el convenio solo se refiere a las sucesiones. La donación tributa en Francia si se refiere a bienes situados en Francia, o si usted está domiciliado en Francia desde hace al menos 6 de los últimos 10 años. El eventual impuesto británico sobre los bienes situados fuera de Francia puede imputarse al impuesto francés (artículo 784 A del CGI).
Mi padre vivía en Jersey: ¿se aplica el convenio?
No. Las islas del Canal y la isla de Man no están cubiertas por el convenio de 1963. Solo se aplica la ley francesa: Francia grava los bienes situados en Francia y, si usted está domiciliado en Francia desde hace al menos 6 años de 10, los bienes situados fuera de Francia que recibe, con posible imputación del impuesto local pagado sobre esos bienes.
Mi progenitor vivía en Francia y tenía una casa en Inglaterra: ¿es deducible el impuesto británico?
En principio, sí. Francia grava la casa junto con el resto de la sucesión y después imputa un crédito igual al impuesto británico pagado sobre ese bien, con el límite del impuesto francés que le corresponde. En principio, el formulario 2740 y la prueba del pago se adjuntan a la declaración; si el impuesto británico se paga más tarde, la devolución puede solicitarse en los 5 años siguientes al fallecimiento. Un abogado puede comprobar el cálculo y los documentos antes de presentarla.
¿En qué plazo declarar la sucesión de un progenitor fallecido en el Reino Unido?
En los 12 meses siguientes al fallecimiento, ante la oficina de recaudación de no residentes si su progenitor estaba domiciliado fuera de Francia. Después, se aplican intereses de demora del 0,20 % mensual y, a continuación, un recargo del 10 % a partir del primer día del séptimo mes siguiente al vencimiento del plazo.
Textos de referencia
- Convenio entre Francia y el Reino Unido del 21 de junio de 1963 en materia de impuestos sobre sucesiones: artículos 1 (impuestos comprendidos), 2 (domicilio), 4 (situación de los bienes), 5 (imposición por el Estado de situación), 6 (crédito fiscal) y 7 (plazo de reclamación).
- Código General de Impuestos (CGI): artículos 750 ter (ámbito del impuesto de sucesiones y donaciones), 777 (escala), 779 (reducciones), 784 A (imputación del impuesto extranjero), 1728 (recargos).
- BOFiP: BOI-ENR-DMTG-10-50-60 (imputación de los impuestos pagados fuera de Francia).
Domicilio discutido, cuenta bancaria mal localizada, bienes en Jersey, donación: cada sucesión franco-británica requiere un análisis preciso. Maître Uzan, abogado fiscalista en París, determina lo que Francia puede gravar, calcula el impuesto y prepara la declaración. Véase también la página sucesión Francia – Reino Unido y la guía del beneficiario de un trust británico residente en Francia, o pida cita.




