

Su padre o su madre vivía en Estados Unidos, usted vive en Francia y se abre la sucesión. ¿Hay que pagar el impuesto de sucesiones en Francia? ¿Sobre qué bienes? ¿Hay que presentar una declaración y en qué plazo? La respuesta no depende ni del lugar del fallecimiento ni del banco en el que estén los activos. Depende de dos cuestiones: el domicilio del causante y la naturaleza de cada bien. El convenio fiscal franco-estadounidense del 24 de noviembre de 1978 las resuelve, y la nacionalidad francesa del causante, en principio, no cambia nada. Esta guía aborda estas cuestiones por orden, con ejemplos numéricos, y detalla después sus obligaciones en Francia una vez recibida la herencia.
En resumen
- Si su progenitor estaba domiciliado en Estados Unidos, Francia solo grava en principio sus bienes situados en Francia en el sentido del convenio: inmuebles (y participaciones en sociedades de predominio inmobiliario), bienes de un establecimiento permanente y bienes muebles corporales. Sus cuentas bancarias y sus valores no tributan en Francia, aunque estén depositados en Francia (artículo 8).
- La regla francesa del heredero domiciliado en Francia durante al menos 6 de los últimos 10 años (artículo 750 ter, 3° del Código General de Impuestos, CGI) cede ante el convenio. No obstante, puede aumentar el tipo aplicado a los bienes franceses (regla del tipo efectivo).
- Si su progenitor tenía también la nacionalidad francesa, en principio, esto no cambia nada: para Francia, solo cuenta su domicilio (respuesta ministerial Valleix de 1988).
- La declaración (formulario 2705) se presenta en los 12 meses siguientes al fallecimiento ocurrido en el extranjero, ante la oficina de recaudación de no residentes (recette des non-résidents).
- Después de la herencia: cuentas estadounidenses que declarar cada año (formulario 3916), rentas que declarar en Francia, IFI y plusvalía en caso de venta.
Índice
- Dos cuestiones lo deciden todo
- 1. El domicilio de su progenitor: el convenio decide
- 2. Doble nacionalidad franco-estadounidense: en principio, nada cambia en Francia
- 3. Bien por bien: lo que Francia puede gravar
- 4. Calcular el impuesto: dos ejemplos numéricos
- 5. Declarar la sucesión en Francia: instrucciones
- 6. ¿Y si su progenitor vivía en Francia?
- 7. Después de la herencia: sus obligaciones en Francia
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
Dos cuestiones lo deciden todo
Para saber si Francia puede gravar lo que usted recibe, se plantean dos preguntas, en este orden:
- ¿Dónde estaba domiciliado su progenitor en el sentido del convenio: en Francia o en Estados Unidos?
- ¿De qué bien se trata y dónde está situado? Un piso en París, una cuenta de valores en Nueva York y una casa en Florida no siguen las mismas reglas.
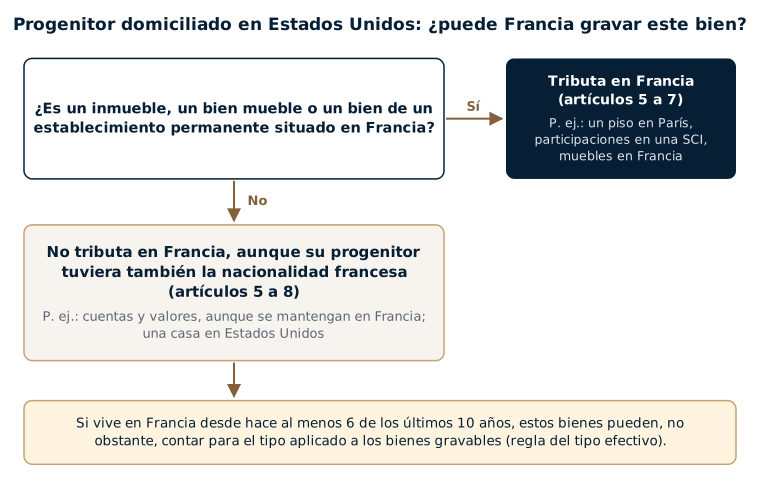
La nacionalidad de su progenitor solo interviene para determinar su domicilio (sección 1): su nacionalidad francesa no otorga, en principio, ningún derecho adicional a Francia (sección 2). El esquema siguiente resume el razonamiento cuando el progenitor estaba domiciliado en Estados Unidos, el caso más frecuente para un heredero instalado en Francia.
1. El domicilio de su progenitor: el convenio decide
Cada país aplica primero su propia definición de domicilio. En Francia, es el artículo 4 B del CGI: hogar o lugar de estancia principal, actividad profesional principal, centro de intereses económicos. Si ambos países consideran que su progenitor estaba domiciliado en su territorio, el artículo 4 del convenio los desempata atendiendo sucesivamente a:
- la vivienda permanente;
- en su defecto, el centro de intereses vitales, es decir, el país con el que los vínculos personales y económicos eran más estrechos;
- en su defecto, el lugar de estancia habitual;
- en su defecto, la nacionalidad;
- en último término, un acuerdo entre las dos administraciones.
El convenio añade una regla protectora (artículo 4, apartado 3): una persona que solo tiene la nacionalidad de uno de los dos Estados se considera domiciliada únicamente en ese Estado si había manifestado claramente su intención de conservar allí su domicilio y solo había estado domiciliada en el otro menos de 5 años durante los 7 años anteriores al fallecimiento. Para las misiones profesionales renovadas, el período puede llegar a menos de 7 años de 10.
Ejemplo: un estadounidense instalado en París desde hace 3 años por motivos de trabajo, sin nacionalidad francesa, que pensaba regresar a Estados Unidos, sigue domiciliado en Estados Unidos a efectos del convenio. A la inversa, un estadounidense jubilado en Francia desde hace 15 años estará en principio domiciliado en Francia: Francia grava entonces todos sus bienes (véase la sección 6). Para profundizar en estos criterios, véase ¿se puede ser residente fiscal en dos países?
2. Doble nacionalidad franco-estadounidense: en principio, nada cambia en Francia
El artículo 8 del convenio se refiere a todos los bienes distintos de los inmuebles, los bienes de un establecimiento permanente y los bienes muebles corporales: cuentas bancarias, efectivo, acciones, obligaciones, créditos y otros bienes incorporales. Su texto permite a un Estado gravar estos bienes si el causante estaba domiciliado en él o tenía su ciudadanía, y si su propia ley lo prevé.
No obstante, este criterio de ciudadanía solo opera en favor de Estados Unidos. La administración tributaria francesa lo precisó ya en 1988: para Francia, solo cuenta el domicilio del causante, y no grava estos bienes cuando un causante de nacionalidad francesa estaba domiciliado en Estados Unidos (respuesta ministerial Valleix a la pregunta escrita n.º 626 de 11 de julio de 1988).
- Progenitor domiciliado en Estados Unidos, con o sin nacionalidad francesa: Francia no puede, en principio, gravar sus cuentas ni sus valores, dondequiera que estén depositados, incluida una cuenta abierta en París o acciones de sociedades francesas. La regla del heredero domiciliado en Francia durante 6 de los últimos 10 años no se aplica. Lo mismo ocurre con sus inmuebles situados en Estados Unidos.
- Lo que la nacionalidad puede cambiar: cuenta para determinar el domicilio de su progenitor (sección 1) y, si era ciudadano estadounidense domiciliado en Francia, para la deducción del impuesto estadounidense (sección 6). Su nacionalidad francesa, por su parte, no otorga en principio ningún derecho adicional a Francia.
3. Bien por bien: lo que Francia puede gravar
La tabla siguiente resume la situación para un progenitor domiciliado en Estados Unidos en el momento del fallecimiento, tuviera o no la nacionalidad francesa.
| Bien heredado | Tratamiento en Francia |
|---|---|
| Piso o casa en Francia; participaciones en una sociedad (SCI…) cuyo activo está compuesto en al menos un 50 % por inmuebles situados en Francia | Tributa en Francia (artículo 5) |
| Muebles, objetos de arte, vehículo que se encuentren en Francia | Tributan en Francia (artículo 7)* |
| Cuenta bancaria o cuenta de valores en Francia, acciones de sociedades francesas | No tributan en Francia (artículo 8) |
| Cuenta bancaria, cuenta de valores o acciones en Estados Unidos | No tributan en Francia (artículo 8) |
| Casa o piso en Estados Unidos | No tributa en Francia |
| Planes de jubilación (401(k), IRA), seguro de vida, trust | Regímenes particulares: análisis caso por caso (véase la página sobre los trusts estadounidenses) |
* Excepción: los objetos de uso personal de una persona a la que se aplica la regla protectora del artículo 4, apartado 3, solo tributan en el Estado de su domicilio (artículo 7, apartado 2).
Un bien que no tributa en Francia puede, no obstante, contar para el cálculo del tipo: es la regla del tipo efectivo, que se explica a continuación.
4. Calcular el impuesto: dos ejemplos numéricos
El impuesto se calcula sobre la parte neta recibida por cada heredero, convertida a euros al tipo de cambio del día del fallecimiento. Cada hijo disfruta de una reducción de 100 000 € (minorada por las donaciones recibidas del causante en los 15 años anteriores) y, después, de la escala aplicable en línea directa:
| Parte imponible tras la reducción | Tipo |
|---|---|
| Hasta 8 072 € | 5 % |
| De 8 072 € a 12 109 € | 10 % |
| De 12 109 € a 15 932 € | 15 % |
| De 15 932 € a 552 324 € | 20 % |
| De 552 324 € a 902 838 € | 30 % |
| De 902 838 € a 1 805 677 € | 40 % |
| Más de 1 805 677 € | 45 % |
El cónyuge y la pareja unida por un PACS están exentos. Entre hermanos, la reducción es de 15 932 € y los tipos del 35 % y luego del 45 %. Los sobrinos tributan al 55 % tras una reducción de 7 967 €.
Ejemplo 1: un progenitor estadounidense, una hija instalada en Burdeos
El padre de Emma, ciudadano estadounidense sin nacionalidad francesa, vivía en Chicago. Le deja una cuenta de valores estadounidense (1 200 000 €), una casa en Illinois (600 000 €) y un piso en París (700 000 €). Emma es su única heredera.
- Solo el piso de París tributa en Francia: inmueble situado en Francia (artículo 5). La cuenta de valores y la casa no tributan.
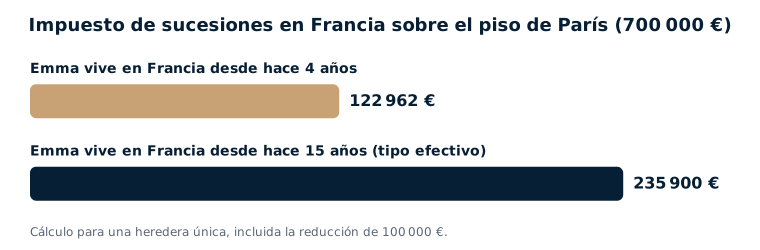
- Si Emma vive en Francia desde hace 4 años, los bienes estadounidenses no tributan según la ley francesa (no cumple la condición de 6 años de 10): se ignoran. Impuesto: 700 000 € − 100 000 € = 600 000 € imponibles, es decir, 122 962 €.
- Si Emma vive en Francia desde hace 15 años, los bienes estadounidenses tributarían según la ley francesa, pero el convenio los exime. Francia puede entonces tenerlos en cuenta para fijar el tipo (artículo 12, apartado 7, del convenio): el impuesto se calcula como si los 2 500 000 € fueran imponibles (842 394 €), lo que da un tipo medio del 33,70 %, aplicado únicamente al piso. Impuesto: 700 000 € × 33,70 % = 235 900 €.
Ejemplo 2: el mismo progenitor, con doble nacionalidad
Si el padre de Emma hubiera tenido también la nacionalidad francesa, el resultado sería, en principio, el mismo: Francia solo podría gravar el piso de París, es decir, 122 962 € si Emma vive en Francia desde hace 4 años y 235 900 € si vive allí desde hace 15 años. Contrariamente a una idea muy extendida, su nacionalidad francesa no permite a Francia gravar la cuenta de valores ni la casa estadounidense: para Francia, solo cuenta el domicilio del causante.
5. Declarar la sucesión en Francia: instrucciones
La declaración de sucesión, paso a paso
- El análisis previo de la situación, idealmente por un abogado: el domicilio del causante, la naturaleza de los bienes y el convenio determinan lo que se adeuda en Francia, y cada sucesión tiene sus particularidades.
- La comprobación de que al menos un bien tributa en Francia, con ayuda de la tabla anterior. Si ninguno tributa, en principio no se presenta declaración; puede seguir siendo útil conservar las pruebas del domicilio y de la nacionalidad del causante.
- Los documentos: certificado de defunción, testamento o escritura del trust, pruebas del domicilio y de la nacionalidad, inventario de los bienes y deudas en la fecha del fallecimiento (extractos, tasaciones), tipo de cambio de ese día.
- La parte de cada heredero: resulta del testamento o de la ley aplicable a la sucesión. Si la sucesión incluye un inmueble en Francia, intervendrá un notario francés para el certificado de propiedad (attestation de propriété).
- El formulario 2705 y sus anexos (2705-S para la identificación de los herederos y la parte de cada uno, 2706 para el detalle del activo y del pasivo). Cuando Francia tenga en cuenta los bienes estadounidenses para el tipo, en principio se indican. El formulario 2740 sirve para imputar el impuesto pagado fuera de Francia.
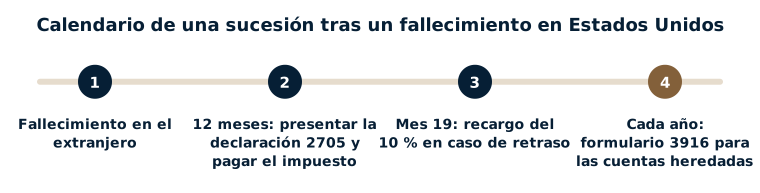
- La presentación de la declaración, en principio en los 12 meses siguientes al fallecimiento (fallecimiento ocurrido fuera de Francia) ante la oficina de recaudación de no residentes: 10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex.
- El pago del impuesto, en principio al presentar la declaración; según los casos, puede solicitarse con ella un pago fraccionado (en 1 año, hasta 3 años si al menos el 50 % del activo son bienes no líquidos) o aplazado.
En caso de retraso, los intereses de demora son del 0,20 % mensual y se aplica un recargo del 10 % a partir del primer día del séptimo mes siguiente al vencimiento del plazo, es decir, a partir del mes 19 después del fallecimiento (artículo 1728 del CGI).
6. ¿Y si su progenitor vivía en Francia?
Si su progenitor estaba domiciliado en Francia en el sentido del convenio, Francia grava todos sus bienes, tanto en Francia como en Estados Unidos. Para evitar la doble imposición (artículo 12 del convenio):
- el impuesto pagado en Estados Unidos sobre los bienes que el convenio permite gravar a Estados Unidos (inmuebles estadounidenses, bienes de un establecimiento permanente, bienes muebles corporales) se deduce del impuesto francés, con el límite de la parte del impuesto francés correspondiente a esos bienes;
- si su progenitor era ciudadano estadounidense, el convenio considera para esos bienes un impuesto estadounidense igual a esa parte del impuesto francés, siempre que se acredite que se han cumplido las obligaciones fiscales estadounidenses derivadas del fallecimiento: en la práctica, esos bienes no soportan entonces impuesto en Francia;
- la solicitud debe presentarse dentro del más largo de los plazos siguientes: plazo de reclamación francés, 5 años desde el fallecimiento, o 1 año después de la liquidación definitiva y el pago del impuesto estadounidense, si estos se producen en los 10 años siguientes al fallecimiento (artículo 13).
La declaración se presenta entonces en los 6 meses siguientes al fallecimiento si ocurrió en la Francia metropolitana (12 meses si ocurrió en el extranjero), ante la oficina de registro (service de l’enregistrement) correspondiente al domicilio del causante. La página sucesión Francia – Estados Unidos detalla este caso.
7. Después de la herencia: sus obligaciones en Francia
Una vez pagado el impuesto de sucesiones, la herencia pasa a formar parte de su patrimonio. Como residente fiscal francés, a partir de ahora, en principio, debe:
- Declarar cada año las cuentas estadounidenses abiertas a su nombre, o que usted puede utilizar, en el formulario 3916, incluido el año de su cierre. El olvido puede costar una multa de 1 500 € por cuenta y por año: véase declarar una cuenta en el extranjero.
- Declarar las rentas de estos bienes en el formulario 2047 y después en su declaración de la renta: dividendos e intereses con, en su caso, un crédito fiscal en la casilla 8VL (dividendos e intereses extranjeros), alquileres de un inmueble estadounidense con un crédito igual al impuesto francés en la casilla 8TK (alquileres extranjeros).
- Incluir los inmuebles estadounidenses en el IFI (impuesto sobre el patrimonio inmobiliario) si su patrimonio inmobiliario neto imponible supera 1 300 000 €.
- En caso de venta de un inmueble estadounidense, declarar la plusvalía en Francia según el método previsto por el convenio fiscal franco-estadounidense: en el formulario 2048-IMM en el mes siguiente a la venta, o mediante una mención en la declaración n.º 2047. El precio de adquisición es, en principio, el valor en la fecha del fallecimiento: el considerado para el impuesto de sucesiones o, si la sucesión no tributó en Francia, el valor de mercado en esa fecha, debidamente justificado. Véase el formulario 2048-IMM.
Lo que veo en mis expedientes
Como en la mayoría de las sucesiones internacionales que trato, el procedimiento en el extranjero, aquí en Estados Unidos, suele durar más que el plazo francés de doce meses. Según los casos, una declaración provisional, completada después, permite avanzar en Francia sin esperar.
El segundo punto delicado es el impuesto pagado en Estados Unidos: la administración examina muy de cerca su imputación, que reduce el impuesto francés. Una imputación denegada obliga después a un procedimiento largo e incierto. Un expediente completo, con los justificantes del pago y una explicación clara del convenio, permite en la mayoría de los casos evitar esta situación.
Los living trusts estadounidenses sorprenden a menudo a los herederos por sus consecuencias fiscales en Francia: una fiscalidad compleja y unas declaraciones (formularios 2181-TRUST1 y 2181-TRUST2) muy poco conocidas, a veces incluso por la administración. Cuando los fondos siguen bloqueados en Estados Unidos mientras los derechos son exigibles en Francia, una solución puede ser negociar un plan de pagos con la administración, lo que no es sencillo. En una sucesión a la vez estadounidense y británica, me coordiné con los abogados estadounidenses y británicos, y la sucesión quedó totalmente exenta en Francia en aplicación de los convenios fiscales, un resultado propio de los hechos de este expediente.
Los errores más frecuentes
- Pensar que una herencia procedente de Estados Unidos nunca tiene nada que ver con el fisco francés.
- Olvidar que un piso en Francia sigue tributando aunque todo lo demás esté en Estados Unidos.
- Creer que la nacionalidad francesa del causante permite a Francia gravar sus cuentas, valores y bienes estadounidenses.
- Calcular el impuesto solo sobre el bien francés sin comprobar la regla del tipo efectivo.
- Dejar pasar el plazo de 12 meses y, después, la fecha del recargo del 10 %.
- No declarar en el formulario 3916 las cuentas estadounidenses recibidas en herencia.
Preguntas frecuentes
Vivo en Francia y heredo de mi padre estadounidense, que vivía en Nueva York: ¿debo pagar el impuesto de sucesiones en Francia?
Solo sobre sus bienes situados en Francia en el sentido del convenio: inmuebles, participaciones en sociedades inmobiliarias, muebles que se encuentren en Francia. Sus cuentas y valores no tributan, en principio, en Francia, aunque tuviera también la nacionalidad francesa y aunque usted viva en Francia desde hace mucho tiempo. Si vive allí desde hace al menos 6 años de 10, Francia puede no obstante tener en cuenta los bienes estadounidenses para calcular el tipo aplicado a los bienes franceses.
Mi progenitor tenía la doble nacionalidad francesa y estadounidense: ¿qué cambia?
En principio, nada en lo que respecta al impuesto francés, si estaba domiciliado en Estados Unidos. El criterio de ciudadanía del artículo 8 del convenio solo opera en favor de Estados Unidos: Francia solo tiene en cuenta el domicilio del causante (respuesta ministerial Valleix a la pregunta escrita n.º 626 de 11 de julio de 1988). Por tanto, grava los mismos bienes que en el caso de un progenitor únicamente estadounidense: sus inmuebles y muebles situados en Francia. En cambio, la nacionalidad puede contar para determinar dónde estaba domiciliado, cuando ambos países consideran que estaba domiciliado en su territorio.
¿Hay que presentar una declaración en Francia si nada tributa allí?
En principio, no: la declaración de sucesión se refiere a los bienes que tributan en Francia. No obstante, puede ser útil conservar las pruebas del domicilio y de la nacionalidad del causante y el inventario de sus bienes, para poder justificar, si la administración lo pregunta, que no se adeudaba nada.
¿En qué plazo y dónde declarar la sucesión de un progenitor fallecido en Estados Unidos?
En los 12 meses siguientes al fallecimiento, ante la oficina de recaudación de no residentes (10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex) cuando el causante estaba domiciliado fuera de Francia. Transcurrido ese plazo, corren los intereses de demora y se aplica un recargo del 10 % a partir del mes 19.
¿Debo declarar en Francia la cuenta estadounidense que heredo?
En principio sí, desde que está a su nombre o puede utilizarla: figura cada año en el formulario 3916 adjunto a su declaración de la renta, y sus rendimientos tributan, en principio, en Francia. Esta obligación existe aunque la herencia no haya soportado ningún impuesto de sucesiones en Francia.
Vendo la casa heredada en Florida: ¿cómo se calcula la plusvalía en Francia?
La plusvalía es, en principio, la diferencia entre el precio de venta y el valor del bien en la fecha del fallecimiento, y los años de tenencia se cuentan desde el fallecimiento. Según el método previsto por el convenio franco-estadounidense sobre la renta para evitar la doble imposición, se declara en el formulario 2048-IMM en el mes siguiente a la venta, con las reducciones por años de tenencia, o se menciona en la declaración n.º 2047; este punto merece comprobarse antes de la venta.
Textos de referencia
- Convenio entre Francia y Estados Unidos del 24 de noviembre de 1978 en materia de impuestos sobre sucesiones y donaciones, modificado por el protocolo del 8 de diciembre de 2004: artículos 4 (domicilio), 5 a 8 (bienes imponibles), 12 (eliminación de la doble imposición y tipo efectivo) y 13 (plazos).
- Código General de Impuestos (CGI): artículos 750 ter (ámbito del impuesto de sucesiones), 777 (escala), 779 (reducciones), 784 A (imputación del impuesto extranjero), 796-0 bis (exención del cónyuge), 1728 (recargos).
- BOFiP: BOI-ENR-DMTG-10-50-70 (regla del tipo efectivo) y BOI-ENR-DMTG-10-50-60 (imputación de los impuestos pagados fuera de Francia).
- Respuesta ministerial Valleix a la pregunta escrita n.º 626 de 11 de julio de 1988 (Asamblea Nacional): criterio de ciudadanía del artículo 8 reservado a Estados Unidos, ya que Francia solo tiene en cuenta el domicilio.
Cada sucesión franco-estadounidense tiene sus particularidades: domicilio discutido, doble nacionalidad, trust, planes de jubilación. Maître Uzan, abogado fiscalista en París, analiza su situación, calcula el impuesto adeudado en Francia y prepara la declaración. Véase también la página sucesión Francia – Estados Unidos y la guía sobre el living trust estadounidense al fallecer el constituyente, o pida cita.




