

O seu pai ou a sua mãe vivia nos Estados Unidos, você vive em França e a sucessão é aberta. É preciso pagar imposto sucessório em França? Sobre que bens? É preciso entregar uma declaração e em que prazo? A resposta não depende nem do local do óbito nem do banco onde se encontram os ativos. Depende de duas questões: o domicílio do falecido e a natureza de cada bem. A convenção fiscal franco-americana de 24 de novembro de 1978 responde-lhes, e a nacionalidade francesa do falecido, em princípio, não altera nada. Este guia retoma estas questões por ordem, com exemplos numéricos, e detalha depois as suas obrigações em França depois de recebida a herança.
Em resumo
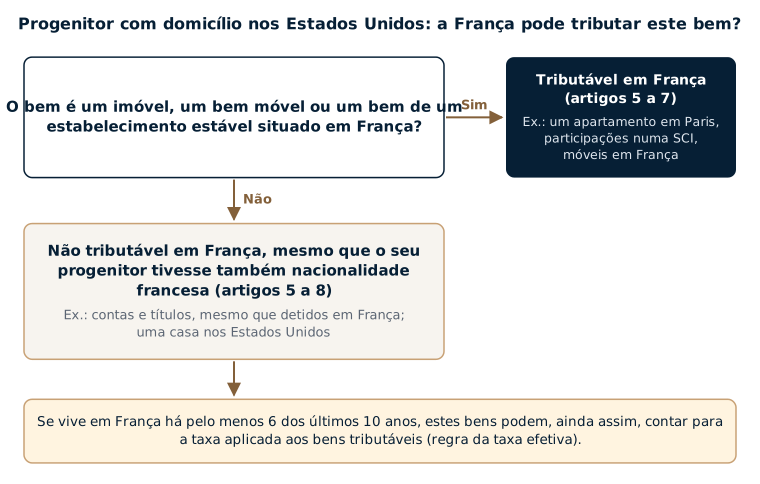
- Se o seu progenitor tinha domicílio nos Estados Unidos, a França só tributa, em princípio, os seus bens situados em França na aceção da convenção: imóveis (e participações em sociedades de predominância imobiliária), bens de um estabelecimento estável e bens móveis corpóreos. As suas contas bancárias e os seus títulos não são tributáveis em França, mesmo que estejam depositados em França (artigo 8).
- A regra francesa do herdeiro com domicílio em França durante pelo menos 6 dos últimos 10 anos (artigo 750 ter, 3.º do Código Geral dos Impostos, CGI) cede perante a convenção. Pode, no entanto, aumentar a taxa aplicada aos bens franceses (regra da taxa efetiva).
- Se o seu progenitor tinha também a nacionalidade francesa, isso, em princípio, não altera nada: para a França, conta apenas o seu domicílio (resposta ministerial Valleix de 1988).
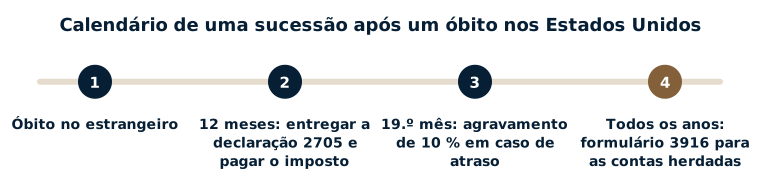
- A declaração (formulário 2705) é entregue no prazo de 12 meses a contar do óbito ocorrido no estrangeiro, na repartição de cobrança dos não residentes (recette des non-résidents).
- Depois da herança: contas americanas a declarar todos os anos (formulário 3916), rendimentos a declarar em França, IFI e mais-valia em caso de venda.
Índice
- Duas questões decidem tudo
- 1. O domicílio do seu progenitor: a convenção decide
- 2. Dupla nacionalidade francesa e americana: em princípio, nada muda em França
- 3. Bem a bem: o que a França pode tributar
- 4. Calcular o imposto: dois exemplos numéricos
- 5. Declarar a sucessão em França: instruções
- 6. E se o seu progenitor vivia em França?
- 7. Depois da herança: as suas obrigações em França
- O que vejo nos meus processos
- Os erros mais frequentes
- Perguntas frequentes
- Textos de referência
Duas questões decidem tudo
Para saber se a França pode tributar o que recebe, colocam-se duas questões, por esta ordem:
- Onde tinha o seu progenitor domicílio na aceção da convenção: em França ou nos Estados Unidos?
- De que bem se trata e onde está situado? Um apartamento em Paris, uma conta de títulos em Nova Iorque e uma casa na Florida não seguem as mesmas regras.
A nacionalidade do seu progenitor só intervém para determinar o seu domicílio (secção 1): a sua nacionalidade francesa não dá, em princípio, nenhum direito adicional à França (secção 2). O esquema seguinte resume o raciocínio quando o progenitor tinha domicílio nos Estados Unidos, o caso mais frequente para um herdeiro instalado em França.
1. O domicílio do seu progenitor: a convenção decide
Cada país aplica primeiro a sua própria definição de domicílio. Em França, é o artigo 4 B do CGI: lar ou local de permanência principal, atividade profissional principal, centro dos interesses económicos. Se os dois países considerarem que o seu progenitor tinha domicílio no seu território, o artigo 4 da convenção desempata-os atendendo sucessivamente:
- à habitação permanente;
- na sua falta, ao centro de interesses vitais, ou seja, o país com o qual os laços pessoais e económicos eram mais estreitos;
- na sua falta, ao local de permanência habitual;
- na sua falta, à nacionalidade;
- em último recurso, a um acordo entre as duas administrações.
A convenção acrescenta uma regra protetora (artigo 4, n.º 3): uma pessoa que só tem a nacionalidade de um dos dois Estados considera-se domiciliada apenas nesse Estado se tinha manifestamente a intenção de aí conservar o seu domicílio e só teve domicílio no outro durante menos de 5 anos no decurso dos 7 anos anteriores ao óbito. Para as missões profissionais renovadas, o período pode ir até menos de 7 anos em 10.
Exemplo: um americano instalado em Paris há 3 anos por motivos profissionais, sem nacionalidade francesa, que tencionava regressar aos Estados Unidos, continua domiciliado nos Estados Unidos para efeitos da convenção. Inversamente, um americano reformado em França há 15 anos terá, em princípio, domicílio em França: a França tributa então todos os seus bens (ver a secção 6). Para aprofundar estes critérios, ver pode ser residente fiscal em dois países?
2. Dupla nacionalidade francesa e americana: em princípio, nada muda em França
O artigo 8 da convenção abrange todos os bens que não sejam imóveis, bens de um estabelecimento estável ou bens móveis corpóreos: contas bancárias, numerário, ações, obrigações, créditos e outros bens incorpóreos. O seu texto permite a um Estado tributar estes bens se o falecido aí tinha domicílio ou tinha a sua cidadania, e se a sua própria lei o previr.
Este critério de cidadania só funciona, no entanto, a favor dos Estados Unidos. A administração francesa precisou-o já em 1988: para a França, conta apenas o domicílio do falecido, e esta não tributa estes bens quando um falecido de nacionalidade francesa tinha domicílio nos Estados Unidos (resposta ministerial Valleix à pergunta escrita n.º 626, de 11 de julho de 1988).
- Progenitor com domicílio nos Estados Unidos, com ou sem nacionalidade francesa: a França não pode, em princípio, tributar as suas contas nem os seus títulos, onde quer que estejam depositados, incluindo uma conta aberta em Paris ou ações de sociedades francesas. A regra do herdeiro com domicílio em França durante 6 dos últimos 10 anos não se aplica. O mesmo vale para os seus imóveis situados nos Estados Unidos.
- O que a nacionalidade pode mudar: conta para determinar o domicílio do seu progenitor (secção 1) e, se ele era cidadão americano com domicílio em França, para a dedução do imposto americano (secção 6). Já a sua nacionalidade francesa não dá, em princípio, nenhum direito adicional à França.
3. Bem a bem: o que a França pode tributar
O quadro seguinte resume a situação para um progenitor com domicílio nos Estados Unidos à data do óbito, quer tivesse ou não a nacionalidade francesa.
| Bem herdado | Tratamento em França |
|---|---|
| Apartamento ou casa em França; participações numa sociedade (SCI…) cujo ativo é constituído em pelo menos 50 % por imóveis situados em França | Tributável em França (artigo 5) |
| Mobiliário, objetos de arte, veículo que se encontrem em França | Tributáveis em França (artigo 7)* |
| Conta bancária ou conta de títulos em França, ações de sociedades francesas | Não tributáveis em França (artigo 8) |
| Conta bancária, conta de títulos ou ações nos Estados Unidos | Não tributáveis em França (artigo 8) |
| Casa ou apartamento nos Estados Unidos | Não tributável em França |
| Planos de reforma (401(k), IRA), seguro de vida, trust | Regimes especiais: análise caso a caso (ver a página sobre os trusts americanos) |
* Exceção: os objetos de uso pessoal de uma pessoa abrangida pela regra protetora do artigo 4, n.º 3, só são tributáveis no Estado do seu domicílio (artigo 7, n.º 2).
Um bem não tributável em França pode, no entanto, contar para o cálculo da taxa: é a regra da taxa efetiva, explicada a seguir.
4. Calcular o imposto: dois exemplos numéricos
O imposto calcula-se sobre a quota líquida recebida por cada herdeiro, convertida em euros à taxa de câmbio do dia do óbito. Cada filho beneficia de uma dedução de 100 000 € (reduzida das doações recebidas do falecido nos 15 anos anteriores) e, depois, da tabela aplicável em linha reta:
| Quota tributável após dedução | Taxa |
|---|---|
| Até 8 072 € | 5 % |
| De 8 072 € a 12 109 € | 10 % |
| De 12 109 € a 15 932 € | 15 % |
| De 15 932 € a 552 324 € | 20 % |
| De 552 324 € a 902 838 € | 30 % |
| De 902 838 € a 1 805 677 € | 40 % |
| Acima de 1 805 677 € | 45 % |
O cônjuge e o parceiro de PACS estão isentos. Entre irmãos, a dedução é de 15 932 € e as taxas de 35 % e depois 45 %. Os sobrinhos são tributados a 55 % após uma dedução de 7 967 €.
Exemplo 1: um progenitor americano, uma filha instalada em Bordéus
O pai de Emma, cidadão americano sem nacionalidade francesa, vivia em Chicago. Deixa-lhe uma conta de títulos americana (1 200 000 €), uma casa no Illinois (600 000 €) e um apartamento em Paris (700 000 €). Emma é a sua única herdeira.
- Só o apartamento de Paris é tributável em França: imóvel situado em França (artigo 5). A conta de títulos e a casa não o são.
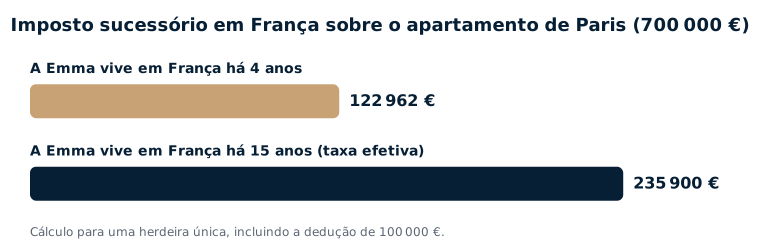
- Se a Emma vive em França há 4 anos, os bens americanos não são tributáveis segundo a lei francesa (não preenche a condição dos 6 anos em 10): são ignorados. Imposto: 700 000 € − 100 000 € = 600 000 € tributáveis, ou seja, 122 962 €.
- Se a Emma vive em França há 15 anos, os bens americanos seriam tributáveis segundo a lei francesa, mas a convenção isenta-os. A França pode então tê-los em conta para fixar a taxa (artigo 12, n.º 7, da convenção): o imposto é calculado como se os 2 500 000 € fossem tributáveis (842 394 €), o que dá uma taxa média de 33,70 %, aplicada apenas ao apartamento. Imposto: 700 000 € × 33,70 % = 235 900 €.
Exemplo 2: o mesmo progenitor, com dupla nacionalidade
Se o pai de Emma tivesse também a nacionalidade francesa, o resultado seria, em princípio, o mesmo: a França só poderia tributar o apartamento de Paris, ou seja, 122 962 € se a Emma vive em França há 4 anos e 235 900 € se aí vive há 15 anos. Ao contrário de uma ideia muito difundida, a nacionalidade francesa do pai não permite à França tributar a conta de títulos nem a casa americana: para a França, conta apenas o domicílio do falecido.
5. Declarar a sucessão em França: instruções
A declaração de sucessão, passo a passo
- A análise prévia da situação, idealmente por um advogado: o domicílio do falecido, a natureza dos bens e a convenção determinam o que é devido em França, e cada sucessão tem as suas particularidades.
- A verificação de que pelo menos um bem é tributável em França, com a ajuda do quadro acima. Se nenhum o for, em princípio não há declaração a entregar; pode continuar a ser útil guardar as provas do domicílio e da nacionalidade do falecido.
- Os documentos: certidão de óbito, testamento ou ato do trust, provas do domicílio e da nacionalidade, inventário dos bens e das dívidas à data do óbito (extratos, avaliações), taxa de câmbio desse dia.
- A quota de cada herdeiro: resulta do testamento ou da lei aplicável à sucessão. Se a sucessão incluir um imóvel em França, intervirá um notário francês para o certificado de propriedade (attestation de propriété).
- O formulário 2705 e os seus anexos (2705-S para a identificação dos herdeiros e a quota de cada um, 2706 para o detalhe do ativo e do passivo). Quando a França tiver em conta os bens americanos para a taxa, estes são, em princípio, indicados. O formulário 2740 serve para imputar o imposto pago fora de França.
- A entrega da declaração, em princípio no prazo de 12 meses a contar do óbito (óbito ocorrido fora de França) na repartição de cobrança dos não residentes: 10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex.
- O pagamento do imposto, em princípio na entrega; consoante os casos, pode ser pedido com a declaração um pagamento fracionado (em 1 ano, até 3 anos se pelo menos 50 % do ativo forem bens não líquidos) ou diferido.
Em caso de atraso, os juros de mora são de 0,20 % por mês e aplica-se um agravamento de 10 % a partir do primeiro dia do sétimo mês seguinte ao termo do prazo, ou seja, a partir do 19.º mês após o óbito (artigo 1728 do CGI).
6. E se o seu progenitor vivia em França?
Se o seu progenitor tinha domicílio em França na aceção da convenção, a França tributa todos os seus bens, em França e nos Estados Unidos. Para evitar a dupla tributação (artigo 12 da convenção):
- o imposto pago nos Estados Unidos sobre os bens que a convenção permite aos Estados Unidos tributar (imóveis americanos, bens de um estabelecimento estável, bens móveis corpóreos) é deduzido do imposto francês, no limite da fração do imposto francês correspondente a esses bens;
- se o seu progenitor era cidadão americano, a convenção considera para esses bens um imposto americano igual a essa fração do imposto francês, desde que se prove que as obrigações fiscais americanas relacionadas com o óbito foram cumpridas: na prática, esses bens não suportam então imposto em França;
- o pedido deve ser apresentado no mais longo dos seguintes prazos: prazo de reclamação francês, 5 anos a contar do óbito, ou 1 ano após a fixação definitiva e o pagamento do imposto americano, se estes ocorrerem nos 10 anos seguintes ao óbito (artigo 13).
A declaração é então entregue no prazo de 6 meses a contar do óbito se este ocorreu em França metropolitana (12 meses se ocorreu no estrangeiro), no serviço de registo (service de l’enregistrement) do domicílio do falecido. A página sucessão França – Estados Unidos detalha este caso.
7. Depois da herança: as suas obrigações em França
Pago o imposto sucessório, a herança passa a fazer parte do seu património. Enquanto residente fiscal francês, deve doravante, em princípio:
- Declarar todos os anos as contas americanas abertas em seu nome, ou que pode utilizar, no formulário 3916, incluindo no ano do seu encerramento. O esquecimento pode custar uma multa de 1 500 € por conta e por ano: ver declarar uma conta no estrangeiro.
- Declarar os rendimentos destes bens no formulário 2047 e depois na sua declaração de rendimentos: dividendos e juros com, se for caso disso, um crédito de imposto na casa 8VL (dividendos e juros estrangeiros), rendas de um imóvel americano com um crédito igual ao imposto francês na casa 8TK (rendas estrangeiras).
- Incluir os imóveis americanos no IFI (imposto sobre a fortuna imobiliária) se o seu património imobiliário líquido tributável ultrapassar 1 300 000 €.
- Em caso de venda de um imóvel americano, declarar a mais-valia em França segundo o método previsto pela convenção fiscal franco-americana: no formulário 2048-IMM, no mês seguinte à venda, ou através de uma menção na declaração n.º 2047. O preço de aquisição é, em princípio, o valor à data do óbito: o considerado para o imposto sucessório ou, se a sucessão não foi tributada em França, o valor venal nessa data, a justificar. Ver o formulário 2048-IMM.
O que vejo nos meus processos
Como na maioria das sucessões internacionais de que trato, o procedimento no estrangeiro, aqui nos Estados Unidos, demora muitas vezes mais do que o prazo francês de doze meses. Consoante os casos, uma declaração provisória, completada depois, permite avançar em França sem esperar.
O segundo ponto sensível é o imposto pago nos Estados Unidos: a administração examina muito de perto a sua imputação, que reduz o imposto francês. Uma imputação recusada obriga depois a um procedimento longo e incerto. Um processo completo, com os comprovativos do pagamento e uma explicação clara da convenção, permite na maioria das vezes evitar essa situação.
Os living trusts americanos surpreendem muitas vezes os herdeiros pelas suas consequências fiscais em França: uma fiscalidade complexa e declarações (formulários 2181-TRUST1 e 2181-TRUST2) muito pouco conhecidas, incluindo por vezes pela administração. Quando os fundos continuam bloqueados nos Estados Unidos enquanto os direitos são exigíveis em França, uma solução pode ser negociar um plano de pagamento com a administração, o que não é simples. Numa sucessão simultaneamente americana e britânica, coordenei-me com os advogados americanos e britânicos, e a sucessão foi inteiramente isenta em França em aplicação das convenções fiscais, um resultado próprio dos factos deste processo.
Os erros mais frequentes
- Pensar que uma herança vinda dos Estados Unidos nunca tem nada a ver com o fisco francês.
- Esquecer que um apartamento em França continua tributável mesmo que tudo o resto esteja nos Estados Unidos.
- Julgar que a nacionalidade francesa do falecido permite à França tributar as suas contas, títulos e bens americanos.
- Calcular o imposto apenas sobre o bem francês sem verificar a regra da taxa efetiva.
- Deixar passar o prazo de 12 meses e, depois, a data do agravamento de 10 %.
- Não declarar no formulário 3916 as contas americanas recebidas por herança.
Perguntas frequentes
Vivo em França e herdo do meu pai americano que vivia em Nova Iorque: tenho de pagar imposto sucessório em França?
Só sobre os seus bens situados em França na aceção da convenção: imóveis, participações em sociedades imobiliárias, móveis que se encontrem em França. As suas contas e títulos não são, em princípio, tributáveis em França, mesmo que ele tivesse também a nacionalidade francesa e mesmo que você viva em França há muito tempo. Se aí vive há pelo menos 6 anos em 10, a França pode, no entanto, ter em conta os bens americanos para calcular a taxa aplicada aos bens franceses.
O meu progenitor tinha dupla nacionalidade francesa e americana: o que muda?
Em princípio, nada, para o imposto francês, se ele tinha domicílio nos Estados Unidos. O critério de cidadania do artigo 8 da convenção só funciona a favor dos Estados Unidos: a França atende apenas ao domicílio do falecido (resposta ministerial Valleix à pergunta escrita n.º 626, de 11 de julho de 1988). Tributa, portanto, os mesmos bens que no caso de um progenitor apenas americano: os seus imóveis e móveis situados em França. A nacionalidade pode, em contrapartida, contar para determinar onde ele tinha domicílio, quando os dois países o consideram domiciliado no seu território.
É preciso entregar uma declaração em França se nada aí for tributável?
Em princípio, não: a declaração de sucessão incide sobre os bens tributáveis em França. Pode, no entanto, ser útil guardar as provas do domicílio e da nacionalidade do falecido e o inventário dos seus bens, para poder justificar, se a administração perguntar, que nada era devido.
Em que prazo e onde declarar a sucessão de um progenitor falecido nos Estados Unidos?
No prazo de 12 meses a contar do óbito, na repartição de cobrança dos não residentes (10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex) quando o falecido tinha domicílio fora de França. Depois desse prazo, correm juros de mora, e aplica-se um agravamento de 10 % a partir do 19.º mês.
A conta americana que herdo tem de ser declarada em França?
Em princípio sim, a partir do momento em que está em seu nome ou que a pode utilizar: figura todos os anos no formulário 3916 anexo à sua declaração de rendimentos, e os seus rendimentos são, em princípio, tributáveis em França. Esta obrigação existe mesmo que a herança não tenha suportado nenhum imposto sucessório em França.
Vendo a casa herdada na Florida: como é calculada a mais-valia em França?
A mais-valia é, em princípio, a diferença entre o preço de venda e o valor do bem à data do óbito, contando-se o tempo de detenção a partir do óbito. Consoante o método previsto pela convenção franco-americana sobre os rendimentos para evitar a dupla tributação, é declarada no formulário 2048-IMM no mês seguinte à venda, com os abatimentos por tempo de detenção, ou mencionada na declaração n.º 2047; este ponto merece ser verificado antes da venda.
Textos de referência
- Convenção entre a França e os Estados Unidos de 24 de novembro de 1978 em matéria de impostos sobre as sucessões e as doações, alterada pelo protocolo de 8 de dezembro de 2004: artigos 4 (domicílio), 5 a 8 (bens tributáveis), 12 (eliminação da dupla tributação e taxa efetiva) e 13 (prazos).
- Código Geral dos Impostos (CGI): artigos 750 ter (âmbito do imposto sucessório), 777 (tabela), 779 (deduções), 784 A (imputação do imposto estrangeiro), 796-0 bis (isenção do cônjuge), 1728 (agravamentos).
- BOFiP: BOI-ENR-DMTG-10-50-70 (regra da taxa efetiva) e BOI-ENR-DMTG-10-50-60 (imputação dos impostos pagos fora de França).
- Resposta ministerial Valleix à pergunta escrita n.º 626, de 11 de julho de 1988 (Assembleia Nacional): critério de cidadania do artigo 8 reservado aos Estados Unidos; a França atende apenas ao domicílio.
Cada sucessão franco-americana tem as suas particularidades: domicílio discutido, dupla nacionalidade, trust, planos de reforma. Maître Uzan, advogado fiscalista em Paris, analisa a sua situação, calcula o imposto devido em França e prepara a declaração. Veja também a página sucessão França – Estados Unidos e o guia sobre o living trust americano por morte do constituinte, ou marque uma consulta.




