

Um progenitor falecido no estrangeiro, um herdeiro instalado em França, uma casa em Portugal, uma conta na Suíça, um apartamento em Paris: assim que uma sucessão envolve vários países, surge muito depressa uma questão prática. É preciso apresentar uma declaração de sucessão em França? Quem a deve preencher, em que prazo, junto de que serviço, com que formulários, e como se calcula o imposto?
Este guia responde a estas perguntas passo a passo, para um leitor que nunca tratou de uma sucessão. Trata apenas das regras francesas: o que a França pode tributar, a declaração n.º 2705 e os seus anexos, os prazos e o pagamento. As diligências a realizar no outro país cabem a profissionais desse país.
Em resumo
- A França tributa, em princípio, todos os bens do falecido quando este tinha o seu domicílio fiscal em França; se vivia no estrangeiro, tributa os bens situados em França e, quando o herdeiro vive em França há pelo menos 6 dos últimos 10 anos, os bens que esse herdeiro recebe. Uma convenção fiscal pode alterar estas regras.
- A declaração cabe, em princípio, aos herdeiros e legatários, mesmo que vivam no estrangeiro; não é exigida para as pequenas sucessões (menos de 50 000 € em linha reta, sob condições).
- Prazo: 6 meses se o óbito ocorreu na França metropolitana, 12 meses se ocorreu no estrangeiro.
- Local: o serviço de registo do último domicílio do falecido em França ou, se vivia no estrangeiro, a repartição de cobrança dos não residentes em Noisy-le-Grand.
- Formulário principal: n.º 2705-SD, com os seus anexos; o imposto paga-se, em princípio, na apresentação, e o imposto pago no estrangeiro pode, sob condições, ser deduzido.
- Cada sucessão internacional é particular: antes de qualquer diligência, é recomendável consultar um advogado para analisar a situação.
Índice
- 1. O que é uma declaração de sucessão?
- 2. A França pode tributar esta sucessão?
- 3. É sempre preciso apresentar uma declaração?
- 4. Quem deve apresentar a declaração?
- 5. Em que prazo?
- 6. Onde apresentar a declaração?
- 7. Os formulários e os documentos a reunir
- 8. Como é calculado o imposto?
- 9. O pagamento do imposto
- 10. Depois da sucessão: as obrigações do herdeiro residente em França
- O que vejo nos meus processos
- Os erros mais frequentes
- Perguntas frequentes
- Textos de referência
1. O que é uma declaração de sucessão?
A declaração de sucessão é o documento pelo qual os herdeiros indicam à administração fiscal o que o falecido possuía (o seu ativo: contas, aplicações, imóveis, móveis…), o que devia (o seu passivo: dívidas, despesas de funeral…), quem recebe o quê e que imposto sucessório é devido. É com base nela que o imposto é calculado e pago.
Distingue-se das outras formalidades de uma sucessão: o «acte de notoriété» lavrado por um notário para provar a qualidade de herdeiro, a partilha dos bens ou as formalidades realizadas no estrangeiro. Estas últimas não substituem, em princípio, a declaração francesa quando esta é devida.
Vocabulário: o falecido é a pessoa que morreu; os herdeiros são os que recebem os seus bens segundo a lei; os legatários, os que os recebem por testamento. Uma sucessão diz-se «internacional» quando o falecido, um herdeiro ou um bem se encontra noutro país.
2. A França pode tributar esta sucessão?
É a primeira pergunta, porque decide tudo o resto. O artigo 750 ter do Código Geral dos Impostos francês (CGI) distingue três situações, resumidas no esquema seguinte.
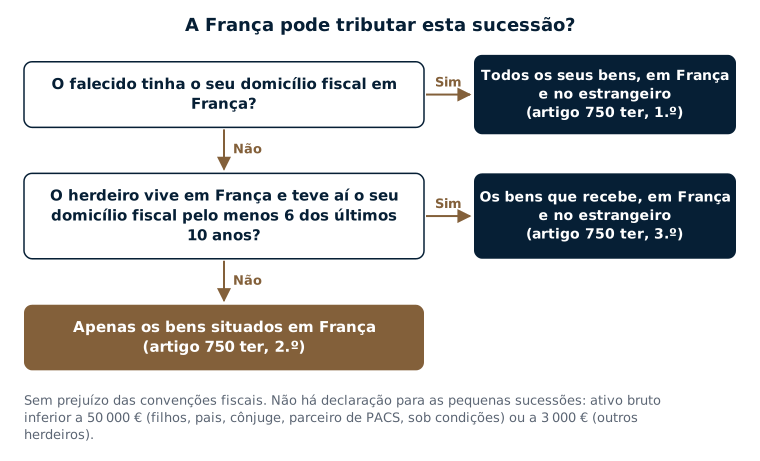
- O falecido tinha o seu domicílio fiscal em França: todos os seus bens estão, em princípio, abrangidos, estejam situados em França ou no estrangeiro, e seja qual for o local de residência dos herdeiros.
- O falecido vivia no estrangeiro, mas o herdeiro vive em França e teve aí o seu domicílio fiscal durante pelo menos 6 dos 10 anos anteriores à sucessão: os bens que esse herdeiro recebe, em França e no estrangeiro, estão, em princípio, abrangidos.
- Nos outros casos: apenas os bens situados em França (um apartamento em Paris, uma conta num banco francês, ações de sociedades francesas…) estão, em princípio, abrangidos.
Estas regras podem ser alteradas por uma convenção fiscal. A França assinou com cerca de trinta países convenções em matéria de sucessões, que repartem o direito de tributar segundo o domicílio do falecido e a natureza dos bens. O quadro das convenções fiscais permite verificar se existe uma convenção; para os Estados Unidos e o Reino Unido, veja os guias herdar de um progenitor que vivia nos Estados Unidos e herdar de um familiar que vivia no Reino Unido.
O «domicílio fiscal» determina-se segundo o artigo 4 B do CGI: lar ou local de permanência principal, atividade profissional principal, centro de interesses económicos. Pode ser discutido, nomeadamente quando o falecido dividia a sua vida entre dois países.
3. É sempre preciso apresentar uma declaração?
Não. Quando a França não tem nenhum direito de tributar (por exemplo, um falecido e herdeiros que vivem no estrangeiro, sem nenhum bem em França), não é, em princípio, devida nenhuma declaração em França. Pode, no entanto, ser útil conservar as provas do domicílio do falecido e da situação dos bens.
Além disso, a lei dispensa de declaração as pequenas sucessões (artigo 800 do CGI):
- para os filhos, netos, pais, o cônjuge ou o parceiro de PACS: quando o ativo bruto (o valor dos bens, antes da dedução das dívidas) é inferior a 50 000 €, desde que não tenham recebido do falecido uma doação que não tenha sido declarada ou registada;
- para os outros herdeiros: quando o ativo bruto é inferior a 3 000 €.
Os herdeiros que repudiam a sucessão não têm de apresentar declaração.
4. Quem deve apresentar a declaração?
A declaração é, em princípio, subscrita pelos herdeiros, legatários e beneficiários de doações que aceitam a sucessão, incluindo quando vivem no estrangeiro. É apresentada uma única declaração para toda a sucessão: basta, em princípio, que seja assinada por um dos herdeiros obrigados ao pagamento, sendo os herdeiros solidários no pagamento do imposto.
Na prática, a declaração é muitas vezes preparada pelo notário encarregado da sucessão, que atua então como mandatário dos herdeiros. Estes continuam, no entanto, responsáveis perante a administração. Numa sucessão internacional, a intervenção de um advogado fiscalista ao lado do notário pode ser útil para determinar o que a França pode tributar, aplicar a convenção e calcular o crédito de imposto.
5. Em que prazo?
O prazo conta-se a partir do dia do óbito (artigo 641 do CGI):
- 6 meses quando o óbito ocorreu na França metropolitana;
- 12 meses quando o óbito ocorreu no estrangeiro;
- existem prazos especiais para alguns óbitos nos territórios ultramarinos e para certos imóveis.
Um atraso não impede a apresentação da declaração, mas tem um custo, que aumenta com o tempo, como mostra o esquema.
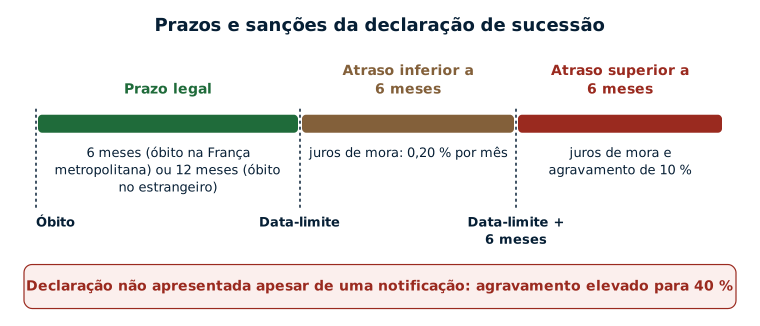
- a partir do fim do prazo: juros de mora de 0,20 % por mês sobre o imposto devido;
- se a declaração for apresentada mais de 6 meses após o fim do prazo: além disso, um agravamento de 10 %;
- se a declaração não for apresentada apesar de uma notificação da administração: um agravamento de 40 %.
Quando o valor de alguns bens estrangeiros ainda não é conhecido ao aproximar-se a data-limite, uma declaração estimativa acompanhada de um pagamento provisório, completada depois, pode, consoante os casos, ser uma solução para limitar as sanções. A sua oportunidade deve ser analisada com o seu advogado ou o seu notário.
6. Onde apresentar a declaração?
| Situação do falecido | Serviço competente |
|---|---|
| Domicílio em França | O serviço de registo de que depende o seu último domicílio (serviço departamental de registo ou polo de registo do serviço de impostos) |
| Domicílio no estrangeiro | A repartição de cobrança dos não residentes (recette des non-résidents): 10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex |
A declaração é, em princípio, apresentada em dois exemplares assinados, acompanhada do pagamento do imposto.
7. Os formulários e os documentos a reunir
Os formulários
- N.º 2705-SD: a declaração propriamente dita (identidade do falecido, situação familiar, testamento, doações anteriores, contratos de seguro de vida);
- N.º 2705-S-SD: o anexo detalhado (identidade dos herdeiros, ativo, passivo, partilha e cálculo do imposto);
- N.º 2705-A-SD: os contratos de seguro de vida e os seus beneficiários;
- N.º 2740-SD: o cálculo do imposto pago fora de França que pode ser imputado ao imposto francês.
Os documentos úteis
- a certidão de óbito, o acte de notoriété ou qualquer documento que comprove a qualidade de herdeiro, o eventual testamento;
- os extratos das contas e carteiras na data do óbito, em França e no estrangeiro;
- as avaliações dos imóveis, em França e no estrangeiro;
- os comprovativos das dívidas e das despesas de funeral;
- a lista das doações feitas pelo falecido nos últimos 15 anos;
- os comprovativos do imposto pago no estrangeiro, se for pedido um crédito de imposto;
- se for o caso, traduções dos documentos redigidos em língua estrangeira.
Os montantes são expressos em euros, arredondados ao euro; os bens estrangeiros são, em princípio, convertidos à taxa de câmbio do dia do óbito.
8. Como é calculado o imposto?
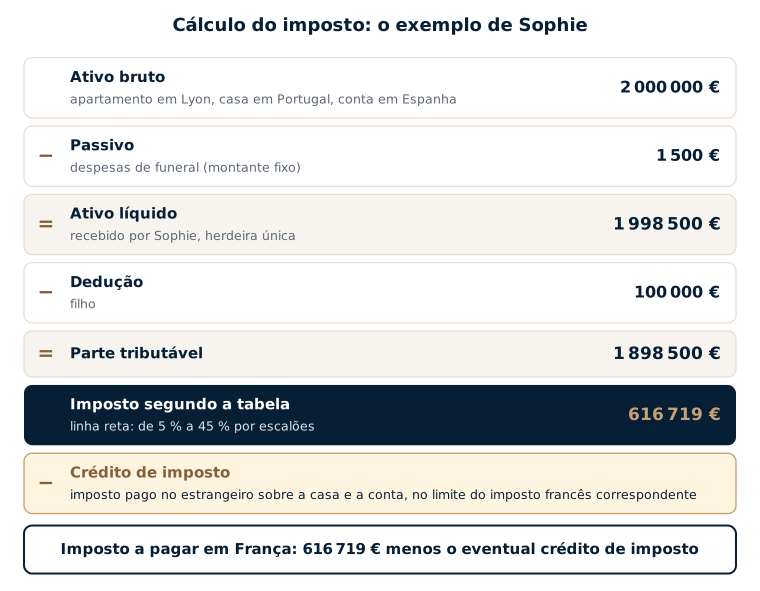
O cálculo segue, em princípio, o mesmo caminho, ilustrado pelo esquema seguinte com o exemplo de Sophie (ver abaixo).
- Ativo bruto: o valor de todos os bens tributáveis em França na data do óbito (contas, aplicações, imóveis, móveis — para estes últimos, pode aplicar-se um montante fixo de 5 % do ativo —, certos contratos de seguro de vida, nomeadamente subscritos no estrangeiro quando saem do regime do seguro de vida).
- Passivo: as dívidas do falecido existentes na data do óbito e comprovadas, os impostos devidos, as despesas de funeral (admitidas sem comprovativo até 1 500 €).
- Ativo líquido = ativo bruto − passivo; depois, partilha entre os herdeiros.
- Dedução segundo o grau de parentesco: por exemplo, 100 000 € por cada filho; o cônjuge e o parceiro de PACS estão isentos de imposto sucessório.
- Tabela: em linha reta (pais e filhos), de 5 % a 45 % por escalões; as taxas são mais elevadas entre irmãos (35 % e 45 %) e entre pessoas sem parentesco (60 %).
- Crédito de imposto: o imposto pago no estrangeiro sobre os bens situados fora de França pode, em princípio, ser deduzido, no limite do imposto francês correspondente a esses bens (artigo 784 A do CGI ou convenção fiscal).
Exemplo 1: um falecido domiciliado em França, com bens no estrangeiro
O pai de Sophie vivia em Lyon. Deixa um apartamento em Lyon (1 200 000 €), uma casa em Portugal (600 000 €) e uma conta em Espanha (200 000 €). Sophie, filha única, é a única herdeira; o pai não lhe tinha feito nenhuma doação.
| Etapa | Montante |
|---|---|
| Ativo bruto (bens em França e no estrangeiro, porque o falecido estava domiciliado em França) | 2 000 000 € |
| Passivo: despesas de funeral (montante fixo) | − 1 500 € |
| Ativo líquido recebido por Sophie | 1 998 500 € |
| Dedução em linha reta | − 100 000 € |
| Parte tributável | 1 898 500 € |
| Imposto segundo a tabela em linha reta | 616 719 € |
Detalhe da tabela: 5 % sobre os primeiros 8 072 € (403,60 €), 10 % de 8 072 a 12 109 € (403,70 €), 15 % de 12 109 a 15 932 € (573,45 €), 20 % de 15 932 a 552 324 € (107 278,40 €), 30 % de 552 324 a 902 838 € (105 154,20 €), 40 % de 902 838 a 1 805 677 € (361 135,60 €) e 45 % de 1 805 677 a 1 898 500 € (41 770,35 €), ou seja, 616 719,30 €, arredondados para 616 719 €. Se tiver sido pago imposto em Portugal ou em Espanha sobre a casa ou a conta, pode, em princípio, ser deduzido, no limite da parte do imposto francês que corresponde a esses bens. A declaração é, em princípio, apresentada no prazo de 6 meses a contar do óbito (ocorrido em França), no serviço de registo de Lyon de que dependia o falecido.
Exemplo 2: um falecido domiciliado no estrangeiro, uma herdeira instalada em França
A mãe de Ana vivia fora de França, num país que não celebrou com a França uma convenção fiscal em matéria de sucessões. Ana vive em Paris há nove anos. Herda uma conta bancária e um apartamento situados nesse país.
- Ana vive em França há pelo menos 6 dos últimos 10 anos: os bens que recebe são, em princípio, tributáveis em França, mesmo estando situados no estrangeiro.
- O óbito ocorreu no estrangeiro: a declaração deve, em princípio, ser apresentada no prazo de 12 meses, na repartição de cobrança dos não residentes, uma vez que a mãe não estava domiciliada em França.
- O imposto eventualmente pago no país da mãe pode, em princípio, ser imputado ao imposto francês correspondente a esses bens, mediante comprovativos (formulário n.º 2740-SD).
Se Ana vivesse em França apenas há três anos, só os bens situados em França seriam, em princípio, tributáveis em França: aqui, nenhum. O resultado depende, portanto, muito das datas: a duração exata da residência em França merece ser verificada.
Exemplo 3: um falecido e um herdeiro fora de França, um apartamento em Paris
Um tio que vivia no estrangeiro deixa um apartamento em Paris ao sobrinho, que também vive no estrangeiro. O apartamento, situado em França, é, em princípio, tributável em França (sem prejuízo de uma convenção). O sobrinho deve, em princípio, apresentar uma declaração na repartição de cobrança dos não residentes, no prazo de 6 ou 12 meses consoante o local do óbito. Entre tio e sobrinho, a dedução é de apenas 7 967 € e a taxa de 55 %: o que está em jogo pode ser importante.
9. O pagamento do imposto
O imposto paga-se, em princípio, no momento da apresentação da declaração (transferência, cheque, cartão bancário). Mediante pedido junto à declaração, pode ser concedido um pagamento fracionado (em várias prestações) ou diferido, mediante garantias e o pagamento de juros; existem regras especiais para a transmissão de empresas e para as sucessões compostas sobretudo por bens difíceis de vender.
Quando há herdeiros domiciliados no estrangeiro, um banco ou uma seguradora francesa pode exigir, antes de lhes entregar os fundos, um certificado de pagamento ou de não exigibilidade do imposto emitido pela administração (artigos 806 e 807 do CGI). Os prazos de obtenção deste certificado podem ser longos: é útil antecipá-lo.
10. Depois da sucessão: as obrigações do herdeiro residente em França
Recebida a herança, o herdeiro que vive em França tem, em princípio, novas obrigações:
- declarar todos os anos as contas no estrangeiro recebidas por herança (veja o guia formulário 3916: como declarar uma conta no estrangeiro, passo a passo);
- declarar em França os rendimentos desses bens (rendas, dividendos, juros): veja a página declarar rendimentos estrangeiros em França;
- em caso de venda de um bem herdado no estrangeiro, declarar a mais-valia segundo as regras francesas: veja o artigo venda de um imóvel no estrangeiro: que fiscalidade?;
- se for o caso, ter em conta os bens herdados para o imposto sobre a fortuna imobiliária (IFI).
O que vejo nos meus processos
Na maioria das sucessões internacionais de que trato, a dificuldade vem primeiro do país estrangeiro, onde o procedimento é muitas vezes longo. O prazo francês, esse, é em princípio de doze meses quando o óbito ocorreu no estrangeiro. Toda a questão está em gerir a declaração francesa sem esperar pelo fim do procedimento estrangeiro: consoante os casos, pode ser considerada uma declaração provisória, completada depois, ou outra solução.
Dois outros pontos fazem muitas vezes a diferença. Primeiro, as convenções fiscais, que permitem frequentemente isentar bens em França: a administração conhece-as mal e convém que o processo as explique com muita clareza. Depois, o imposto pago no estrangeiro: para o poder imputar aos direitos franceses, a apresentação tem de ser irrepreensível; caso contrário, a imputação pode ser recusada e recuperar o imposto pago a mais torna-se longo e incerto.
Quando é apresentada uma declaração provisória, esta é em geral bem recebida e, se o processo estiver bem apresentado, raramente é seguida de perguntas. Quando a sucessão não inclui nenhum imóvel situado em França, encarrego-me da declaração francesa de A a Z, sem passar por um notário francês, e trabalho, quando é útil, com os notários estrangeiros; quando existe um imóvel em França, o processo cabe, em princípio, a um notário, e não posso intervir. Uma situação delicada é a de direitos exigíveis enquanto os fundos continuam bloqueados no estrangeiro: consoante os casos, pode ser equacionado um pedido de pagamento fracionado ou diferido (ver a parte 9) ou a negociação de um plano de pagamento com a administração, o que não é simples.
Os erros mais frequentes
- Pensar que uma sucessão resolvida no estrangeiro dispensa qualquer declaração em França.
- Esquecer que o herdeiro que vive em França há 6 dos últimos 10 anos pode ser tributado em França sobre bens estrangeiros.
- Esquecer um apartamento ou uma conta situados em França quando o falecido vivia no estrangeiro.
- Deixar passar o prazo de 6 ou 12 meses e, depois, a data a partir da qual se aplica o agravamento de 10 %.
- Não conservar as provas do imposto pago no estrangeiro, indispensáveis para o crédito de imposto.
- Esquecer as doações recebidas do falecido nos 15 anos anteriores.
- Não declarar depois, todos os anos, as contas no estrangeiro recebidas por herança.
Perguntas frequentes
O meu pai vivia no estrangeiro e faleceu lá; eu vivo em França. Devo apresentar uma declaração de sucessão em França?
Depende da duração da sua residência em França, dos bens deixados e da existência de uma convenção fiscal. Se vive em França há pelo menos 6 dos últimos 10 anos, os bens que recebe podem ser tributáveis em França, mesmo situados no estrangeiro, sem prejuízo de uma convenção. Nesse caso, a declaração deve, em princípio, ser apresentada no prazo de 12 meses, na repartição de cobrança dos não residentes. Uma análise da sua situação por um advogado permite verificá-lo.
O notário estrangeiro tratou da sucessão: ainda há alguma coisa a fazer em França?
As formalidades realizadas no estrangeiro não substituem, em princípio, a declaração francesa quando esta é devida. É, portanto, útil verificar se a França tem o direito de tributar a totalidade ou parte dos bens.
Vivo no estrangeiro e herdo um apartamento em Paris: o que há a fazer?
Um imóvel situado em França é, em princípio, tributável em França, seja qual for o domicílio do falecido e do herdeiro, sem prejuízo das convenções. Em princípio, é apresentada uma declaração na repartição de cobrança dos não residentes se o falecido vivia no estrangeiro, ou no serviço do seu domicílio se vivia em França. Na prática, a intervenção de um notário francês é necessária para as formalidades relativas ao imóvel.
O que acontece se a declaração for apresentada com atraso?
Aplicam-se juros de mora de 0,20 % por mês a partir do fim do prazo. Se o atraso exceder 6 meses, acresce um agravamento de 10 %, que pode ser elevado para 40 % após uma notificação sem resposta. Em certas situações, uma declaração estimativa apresentada dentro do prazo pode limitar estas consequências; é recomendável falar disso com o seu advogado antes do fim do prazo.
O imposto pago no estrangeiro é deduzido do imposto francês?
Em princípio, sim, para o imposto pago no estrangeiro sobre os bens situados fora de França, no limite do imposto francês correspondente a esses bens (artigo 784 A do CGI), ou segundo as regras da convenção fiscal aplicável. São necessários comprovativos do pagamento.
É possível pagar o imposto em várias prestações?
Pode ser pedido, com a declaração, um pagamento fracionado ou diferido, mediante garantias e o pagamento de juros. As condições dependem da composição da sucessão.
Textos de referência
- Código Geral dos Impostos: artigo 750 ter (bens tributáveis em França), artigo 4 B (domicílio fiscal), artigo 641 (prazos), artigo 800 (obrigação de declaração e dispensas), artigos 777 e 779 (tabela e deduções), artigo 775 (despesas de funeral), artigo 784 (consideração das doações anteriores), artigo 784 A (imputação do imposto pago no estrangeiro), artigo 796-0 bis (isenção do cônjuge e do parceiro de PACS), artigos 806 e 807 (certificado de pagamento), artigo 1717 (pagamento fracionado ou diferido), artigos 1727 e 1728 (juros de mora e agravamentos).
- Nota explicativa da declaração de sucessão n.º 2705-NOT-SD e formulários n.º 2705-SD, 2705-S-SD, 2705-A-SD e 2740-SD (impots.gouv.fr).
- Convenções fiscais bilaterais em matéria de sucessões.
Domicílio do falecido discutido, herdeiro recentemente instalado em França, bens em vários países, convenção a interpretar, crédito de imposto a calcular: uma sucessão internacional exige uma análise precisa antes de qualquer diligência. Maître Uzan, advogado fiscalista em Paris, analisa a sua situação, determina o que a França pode tributar e prepara com o notário a declaração de sucessão. Veja também a página heranças internacionais e imposto sucessório em França e o artigo fiscalidade das sucessões estrangeiras, ou marque uma consulta.




