

A sua mãe vivia em Londres, o seu tio em Edimburgo, e você vive em França. A sucessão é aberta no Reino Unido: o que se deve pagar em França, sobre que bens e que diligências tomar? A resposta encontra-se na convenção fiscal franco-britânica de 21 de junho de 1963. Este texto antigo obedece a regras diferentes das convenções recentes: os bens britânicos são ignorados em França, mesmo para o cálculo da taxa, e uma conta bancária segue o domicílio do falecido, não o banco. Este guia segue a lógica da convenção, ilustrada com um exemplo numérico, e detalha depois as suas obrigações em França depois de recebida a herança.
Em resumo
- A convenção de 21 de junho de 1963 abrange apenas as sucessões: nem as doações, nem as ilhas Anglo-Normandas (Jersey, Guernsey), nem a ilha de Man.
- Se o falecido tinha domicílio no Reino Unido, a França só tributa os bens situados em França na aceção da convenção: imóveis, móveis que aí se encontrem, ações de sociedades constituídas em França… As contas bancárias e outros créditos seguem o domicílio do falecido: em princípio, não são tributáveis em França, mesmo que tenham sido abertas em Paris.
- A regra francesa do herdeiro com domicílio em França durante pelo menos 6 anos em 10 é afastada, e os bens britânicos nem sequer contam para a taxa.
- Cada herdeiro, mesmo residente britânico, beneficia das deduções francesas (100 000 € por filho).
- Se o falecido tinha domicílio em França, a França tributa tudo, com um crédito pelo imposto britânico pago sobre os bens situados no Reino Unido.
- Declaração 2705 no prazo de 12 meses a contar de um óbito ocorrido no Reino Unido.
Índice
- Uma convenção antiga, com regras próprias
- 1. Onde tinha o falecido domicílio?
- 2. Onde está «situado» um bem? A grelha do artigo 4
- 3. Falecido com domicílio no Reino Unido: o que a França tributa
- 4. Falecido com domicílio em França: tudo é tributável, com um crédito de imposto
- 5. Declarar a sucessão em França
- 6. As doações: a convenção não se aplica
- 7. Depois da herança: as suas obrigações em França
- Reino Unido ou Estados Unidos: duas convenções, duas lógicas
- O que vejo nos meus processos
- Perguntas frequentes
- Textos de referência
Uma convenção antiga, com regras próprias
Do lado francês, a convenção franco-britânica aplica-se ao imposto sucessório. Abrange, por um lado, a França metropolitana e os departamentos ultramarinos e, por outro, a Grã-Bretanha e a Irlanda do Norte.
Não se aplica:
- às doações, mesmo entre pais e filhos;
- às ilhas Anglo-Normandas e à ilha de Man, que não fazem parte do Reino Unido na aceção da convenção.
Nestes casos, só se aplica a lei francesa: o artigo 750 ter do Código Geral dos Impostos (CGI) fixa o âmbito do imposto francês, e o artigo 784 A permite, sob condições, imputar o imposto pago no estrangeiro sobre os bens situados fora de França (ver mais abaixo).
1. Onde tinha o falecido domicílio?
Cada país aplica primeiro a sua própria definição de domicílio; em França, a do artigo 4 B do CGI. Se os dois países reivindicarem o falecido, o artigo 2 da convenção liga-o sucessivamente:
- ao país da sua habitação permanente;
- se tinha uma em cada país, àquele com o qual os seus laços pessoais e económicos eram mais estreitos;
- na sua falta, ao país da sua permanência habitual;
- na sua falta, ao país da sua nacionalidade;
- em último recurso, a um acordo entre as duas administrações.
Ao contrário da convenção franco-americana, não existe uma regra protetora ligada à duração da estadia: um britânico instalado na Dordonha há três anos, que aí vive todo o ano, pode ter domicílio em França na aceção da convenção, mesmo que tenha conservado uma casa em Kent. Para os critérios do domicílio, ver pode ser residente fiscal em dois países?
2. Onde está «situado» um bem? A grelha do artigo 4
A convenção fixa a sua própria regra de localização para cada categoria de bens. É ela, e não o endereço do banco ou do notário, que diz se um bem está situado em França.
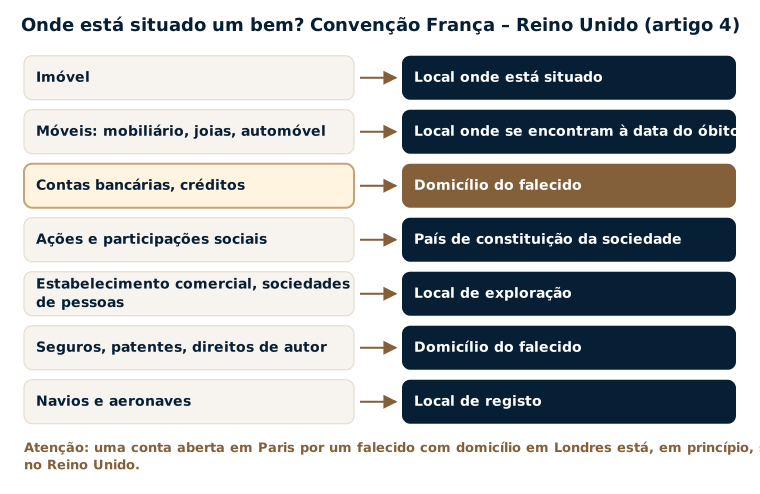
| Bem | Onde a convenção o situa | Falecido com domicílio no Reino Unido: tributável em França? |
|---|---|---|
| Imóvel, direitos imobiliários | Local onde está situado | Sim, se estiver em França |
| Bens móveis corpóreos (mobiliário, joias, obras de arte, automóvel) | Local onde se encontram à data do óbito | Sim, se se encontrarem em França |
| Contas bancárias e outros créditos | Domicílio do falecido | Não, em princípio, mesmo para uma conta aberta em França |
| Títulos de dívida pública | Domicílio do falecido | Não |
| Ações e participações sociais | País de constituição da sociedade | Sim, se a sociedade for francesa (SCI, sociedade cotada francesa…) |
| Estabelecimentos comerciais, participações em sociedades de pessoas | Local de exploração da empresa | Sim, se a empresa for explorada em França |
| Capitais de seguros | Domicílio do falecido | Não, sem prejuízo do regime próprio do seguro de vida |
| Patentes, marcas, direitos de autor | Domicílio do falecido | Não |
| Navios e aeronaves | Local de registo | Sim, se estiverem registados em França |
O caso das contas bancárias surpreende muitas vezes: a convenção localiza os créditos no domicílio do falecido. É a leitura geralmente adotada para os saldos bancários, a confirmar caso a caso antes da entrega da declaração. Os contratos de seguro de vida estão, por outro lado, sujeitos a regimes franceses próprios (artigos 757 B e 990 I do CGI) que exigem uma análise separada.
3. Falecido com domicílio no Reino Unido: o que a França tributa
O artigo 5 da convenção protege muito os herdeiros instalados em França:
- a França não cobra nenhum imposto sobre os bens que não estão situados em França, qualquer que seja o domicílio do herdeiro: a regra francesa do herdeiro com domicílio em França durante pelo menos 6 anos em 10 (artigo 750 ter, 3.º do CGI) é afastada;
- estes bens são ignorados para o cálculo do montante e da taxa do imposto francês: não há «taxa efetiva», ao contrário da convenção franco-americana;
- os herdeiros beneficiam das mesmas isenções e deduções que se o falecido tivesse tido domicílio em França: isenção do cônjuge, 100 000 € por filho, etc.
Exemplo numérico: a sucessão de Margaret
Margaret, britânica, vivia em Londres. Deixa aos seus dois filhos, Julien (instalado em Paris há 10 anos) e Emily (que ficou em Londres), um apartamento em Londres, uma carteira de ações britânicas, uma conta poupança em Londres, um apartamento em Nice (1 500 000 €), uma conta bancária em Paris (300 000 €) e ações de uma sociedade francesa cotada (500 000 €).
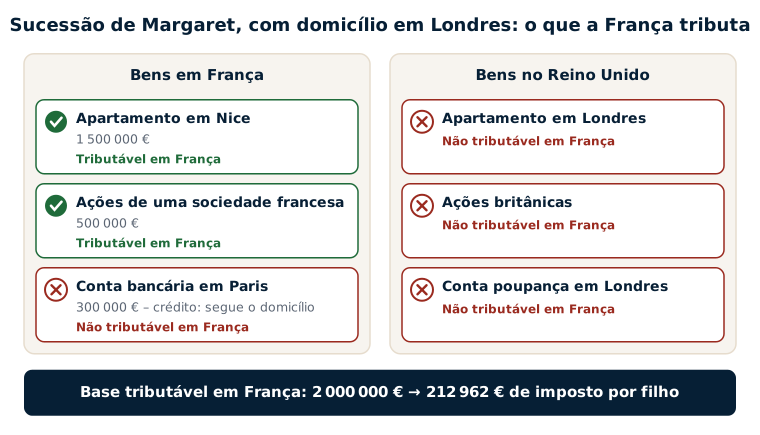
- Tributáveis em França: o apartamento de Nice (imóvel situado em França) e as ações francesas (sociedade constituída em França), ou seja, 2 000 000 €.
- Não tributáveis em França: a conta de Paris (crédito localizado no domicílio de Margaret, portanto no Reino Unido) e todos os bens britânicos, mesmo para o cálculo da taxa, e mesmo que Julien viva em França há 10 anos.
- Cálculo: cada filho recebe 1 000 000 € tributáveis; após a dedução de 100 000 €, restam 900 000 €, ou seja, 212 962 € de imposto cada um, 425 924 € no total. Emily, embora residente britânica, beneficia da mesma dedução.
4. Falecido com domicílio em França: tudo é tributável, com um crédito de imposto
Se o falecido tinha domicílio em França, a França tributa toda a sucessão, incluindo os bens situados no Reino Unido. Para evitar a dupla tributação, o artigo 6 da convenção prevê um crédito igual ao imposto britânico pago sobre um bem situado no Reino Unido, imputado na fração do imposto francês correspondente a esse mesmo bem e no limite desta.
- O crédito calcula-se bem a bem e reparte-se depois entre os herdeiros.
- É pedido com a declaração de sucessão, através do formulário 2740, acompanhado da prova do pagamento definitivo do imposto britânico.
- Se o imposto britânico for pago depois do imposto francês, pode ser pedido o reembolso no prazo de 5 anos a contar do óbito (artigo 7). O reembolso é efetuado sem juros.
Exemplo: Peter, britânico reformado perto de Bordéus há 12 anos, deixa uma casa em Kent. A França tributa a casa com o resto da sucessão; o imposto britânico correspondente a essa casa é imputado no imposto francês correspondente à casa, sem o poder ultrapassar.
5. Declarar a sucessão em França
A declaração de sucessão, passo a passo
- A análise prévia da situação, idealmente por um advogado: o domicílio do falecido, a localização de cada bem e a convenção determinam o que é devido em França, e cada sucessão tem as suas particularidades.
- A identificação dos bens tributáveis em França, com a grelha do artigo 4. Se o falecido tinha domicílio no Reino Unido e não possuía nenhum bem situado em França na aceção da convenção, em princípio não é devida nenhuma declaração em França.
- Os documentos: certidão de óbito, testamento, provas do domicílio do falecido, inventário e valor dos bens à data do óbito, convertidos em euros à taxa de câmbio desse dia.
- A quota de cada herdeiro, segundo o testamento ou a lei aplicável; intervirá um notário francês se a sucessão incluir um imóvel em França.
- O formulário 2705 e os seus anexos (2705-S para os herdeiros e as suas quotas, 2706 para o ativo e o passivo), mais o formulário 2740 se o falecido tinha domicílio em França e for pedido o crédito de imposto do artigo 6.
- A entrega da declaração, em princípio no prazo de 12 meses a contar de um óbito ocorrido no Reino Unido: na repartição de cobrança dos não residentes (10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex) se o falecido tinha domicílio fora de França; caso contrário, no serviço de registo do seu domicílio. O prazo é de 6 meses se o óbito ocorreu em França metropolitana.
- O pagamento do imposto, em princípio na entrega; consoante os casos, pode ser pedido com a declaração um pagamento fracionado ou diferido.
Em caso de atraso, os juros de mora são de 0,20 % por mês, e aplica-se um agravamento de 10 % a partir do primeiro dia do sétimo mês seguinte ao termo do prazo (artigo 1728 do CGI).
6. As doações: a convenção não se aplica
Uma doação feita por um progenitor com domicílio no Reino Unido a um filho instalado em França escapa à convenção. Só se aplica a lei francesa:
- os bens situados em França doados são tributáveis em França;
- os bens situados fora de França são tributáveis se o filho tiver domicílio em França no dia da doação e o tiver tido durante pelo menos 6 dos últimos 10 anos (artigo 750 ter, 3.º do CGI);
- aplica-se a dedução de 100 000 € por progenitor e por filho, renovável de 15 em 15 anos;
- o imposto pago no Reino Unido sobre os bens situados fora de França pode ser imputado no imposto francês, no limite deste (artigo 784 A do CGI).
A doação declara-se, em princípio, em França; uma doação manual, por exemplo uma transferência, declara-se no formulário 2735. Para aprofundar, ver a página sobre a doação internacional.
7. Depois da herança: as suas obrigações em França
- Contas britânicas abertas em seu nome ou que pode utilizar: em princípio a declarar todos os anos no formulário 3916, incluindo no ano do seu encerramento; ver declarar uma conta no estrangeiro.
- Rendimentos: dividendos e juros britânicos no formulário 2047, com, se for caso disso, um crédito de imposto na casa 8VL (dividendos e juros estrangeiros); rendas de um imóvel no Reino Unido com um crédito igual ao imposto francês na casa 8TK (rendas estrangeiras).
- IFI: um imóvel britânico entra, em princípio, no património sujeito ao imposto sobre a fortuna imobiliária (IFI), devido quando o património imobiliário líquido tributável ultrapassa 1 300 000 €.
- Venda de um imóvel britânico: a mais-valia calcula-se em França a partir do valor do bem à data do óbito; consoante o método previsto pela convenção fiscal franco-britânica, declara-se no formulário 2048-IMM no mês seguinte à venda ou é mencionada na declaração n.º 2047 (instruções do 2048-IMM).
Reino Unido ou Estados Unidos: duas convenções, duas lógicas
| Convenção França – Reino Unido (1963) | Convenção França – Estados Unidos (1978) | |
|---|---|---|
| Impostos abrangidos | Apenas sucessões | Sucessões e doações |
| Domicílio | Critérios clássicos, sem regra de duração | Critérios clássicos e regra dos 5 anos em 7 para as pessoas com uma só nacionalidade |
| Contas bancárias de um falecido com domicílio no estrangeiro | Localizadas no domicílio do falecido: não tributáveis em França | Em princípio não tributáveis em França, mesmo que o falecido tivesse a nacionalidade francesa (artigo 8) |
| Bens estrangeiros e taxa do imposto francês | Ignorados, mesmo para a taxa | Tidos em conta para a taxa (taxa efetiva) se a lei francesa os tributasse |
| Prazo para o crédito de imposto | 5 anos a contar do óbito | O mais longo de vários prazos (reclamação francesa, 5 anos, 1 ano após o imposto americano) |
O caso americano é apresentado no guia herdar de um progenitor que vivia nos Estados Unidos quando se reside em França.
O que vejo nos meus processos
Nas sucessões franco-britânicas, como nas outras sucessões internacionais de que trato, repetem-se dois pontos. Primeiro, o calendário: o procedimento no estrangeiro é muitas vezes longo e o prazo francês é, em princípio, de doze meses quando o óbito ocorreu no estrangeiro; consoante os casos, uma declaração provisória, completada depois, permite cumpri-lo.
Depois, a aplicação da convenção de 1963: é pouco familiar para muitos serviços da administração, que é além disso muito exigente quanto à imputação do imposto britânico. Um processo que explique claramente a convenção, bem a bem, e justifique o imposto pago, evita na maioria das vezes discussões longas e incertas.
Os bens que levantam mais questões são as ações e os imóveis. Numa sucessão simultaneamente britânica e americana, coordenei-me com os advogados britânicos e americanos e otimizei o seu tratamento em França: em aplicação das convenções fiscais, foi inteiramente isenta em França, com declarações validadas pela administração francesa, um resultado próprio dos factos deste processo. Quando é apresentada uma declaração provisória, esta é em geral bem recebida.
Perguntas frequentes
A minha mãe vivia em Londres e eu vivo em Paris: vou pagar imposto sucessório em França?
Só sobre os bens situados em França na aceção da convenção: um apartamento em França, móveis que aí se encontrem, ações de sociedades francesas. Os seus bens britânicos não são tributáveis em França e não contam para a taxa, mesmo que você viva em França há muito tempo. Beneficia da dedução de 100 000 € sobre a quota tributável em França.
A conta bancária do meu pai em Paris é tributável em França se ele vivia em Inglaterra?
Em princípio, não. A convenção localiza os créditos, incluindo os saldos bancários segundo a leitura geralmente adotada, no domicílio do falecido: uma conta aberta em Paris por uma pessoa com domicílio no Reino Unido não é, portanto, tributável em França. Este ponto deve ser confirmado antes da entrega da declaração.
Os meus pais vivem no Reino Unido e fazem-me uma doação: a convenção aplica-se?
Não, a convenção só abrange as sucessões. A doação é tributável em França se incidir sobre bens situados em França, ou se você tiver domicílio em França há pelo menos 6 dos últimos 10 anos. O eventual imposto britânico sobre os bens situados fora de França pode ser imputado no imposto francês (artigo 784 A do CGI).
O meu pai vivia em Jersey: a convenção aplica-se?
Não. As ilhas Anglo-Normandas e a ilha de Man não são abrangidas pela convenção de 1963. Só se aplica a lei francesa: a França tributa os bens situados em França e, se você tiver domicílio em França há pelo menos 6 anos em 10, os bens situados fora de França que recebe, com possível imputação do imposto local pago sobre esses bens.
O meu progenitor vivia em França e tinha uma casa em Inglaterra: o imposto britânico é dedutível?
Em princípio, sim. A França tributa a casa com o resto da sucessão e imputa depois um crédito igual ao imposto britânico pago sobre esse bem, no limite do imposto francês que lhe corresponde. Em princípio, o formulário 2740 e a prova do pagamento são juntos à declaração; se o imposto britânico for pago mais tarde, o reembolso pode ser pedido no prazo de 5 anos a contar do óbito. Um advogado pode verificar o cálculo e os documentos antes da entrega.
Em que prazo declarar a sucessão de um progenitor falecido no Reino Unido?
No prazo de 12 meses a contar do óbito, na repartição de cobrança dos não residentes se o seu progenitor tinha domicílio fora de França. Depois, aplicam-se juros de mora de 0,20 % por mês e, em seguida, um agravamento de 10 % a partir do primeiro dia do sétimo mês seguinte ao termo do prazo.
Textos de referência
- Convenção entre a França e o Reino Unido de 21 de junho de 1963 em matéria de impostos sobre as sucessões: artigos 1 (impostos abrangidos), 2 (domicílio), 4 (situação dos bens), 5 (tributação pelo Estado da situação), 6 (crédito de imposto) e 7 (prazo de reclamação).
- Código Geral dos Impostos (CGI): artigos 750 ter (âmbito do imposto sucessório e sobre doações), 777 (tabela), 779 (deduções), 784 A (imputação do imposto estrangeiro), 1728 (agravamentos).
- BOFiP: BOI-ENR-DMTG-10-50-60 (imputação dos impostos pagos fora de França).
Domicílio discutido, conta bancária mal localizada, bens em Jersey, doação: cada sucessão franco-britânica exige uma análise precisa. Maître Uzan, advogado fiscalista em Paris, determina o que a França pode tributar, calcula o imposto e prepara a declaração. Veja também a página sucessão França – Reino Unido e o guia do beneficiário de um trust britânico residente em França, ou marque uma consulta.




