Você vive em França e é beneficiário de um trust criado no Reino Unido por um progenitor: discretionary trust, life interest trust, will trust… Para o fisco francês, um trust não é nem uma sociedade nem uma conta bancária: está sujeito a um regime próprio, definido no artigo 792-0 bis do Código Geral dos Impostos (CGI). A sua simples instalação em França basta para fazer entrar o trust no âmbito das obrigações francesas, mesmo que nada mude em Londres. Este guia segue os momentos em que a fiscalidade francesa intervém: todos os anos, em cada distribuição, por morte do constituinte e, depois, por sua própria morte.
Em resumo
- Logo que um beneficiário tenha domicílio em França, o trustee está, em princípio, obrigado a declarar o trust em França (formulários 2181-TRUST1 e 2181-TRUST2), mesmo que esteja estabelecido fora de França; cada incumprimento é passível de uma multa de 20 000 €.
- As distribuições de rendimentos são, em princípio, tributáveis em França como rendimentos de capitais mobiliários (artigo 120, 9.º do CGI): 31,4 % em 2026 à taxa fixa única, ou tabela progressiva por opção.
- O capital distribuído não é um rendimento, mas o ónus da prova cabe, em princípio, ao beneficiário. Distribuído em vida do constituinte, pode ser tributado como uma doação deste.
- Por morte do constituinte, quando a França tem o direito de tributar, os bens do trust ficam, em princípio, sujeitos ao imposto sucessório segundo o grau de parentesco se a quota do beneficiário estiver determinada; caso contrário, a 45 % (descendentes) ou 60 %.
- Depois, o beneficiário passa, em princípio, a ser «considerado constituinte»: IFI, taxa anual de 1,5 % sobre os imóveis não declarados e imposto sucessório por sua própria morte.
Índice
- O que o fisco francês vê num trust
- Os quatro momentos em que a França intervém
- 1. Todos os anos: as declarações do trustee
- 2. Em cada distribuição: rendimento ou capital?
- 3. Por morte do constituinte: o imposto sucessório
- 4. Depois da morte do constituinte: passa a ser «considerado constituinte»
- Sanções e regularização
- O que vejo nos meus processos
- Perguntas frequentes
- Textos de referência
O que o fisco francês vê num trust
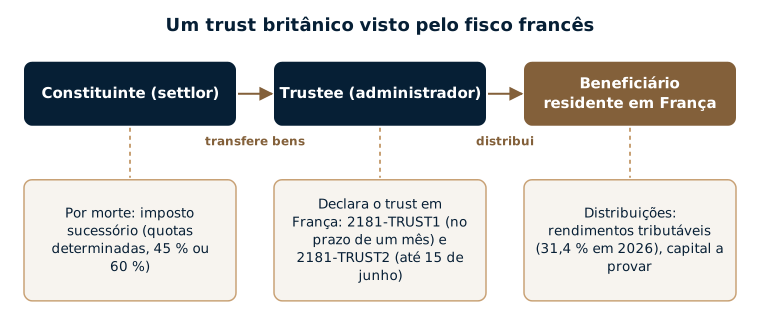
O direito francês não conhece o trust, mas o direito fiscal francês define-o: um constituinte (o settlor) coloca bens sob o controlo de um administrador (o trustee), no interesse de beneficiários. A distinção inglesa entre propriedade jurídica e propriedade económica (equitable interest) é ignorada: o fisco liga os bens ao constituinte enquanto vive e, depois da sua morte, aos beneficiários, que passam a ser «considerados constituintes».
Todos os trusts ingleses estão abrangidos, qualquer que seja a sua forma:
| Tipo de trust | Funcionamento | Ponto de atenção em França |
|---|---|---|
| Discretionary trust | O trustee escolhe quando e a quem distribuir. | Quotas raramente determinadas por morte do constituinte: risco de taxa de 45 % ou 60 %. |
| Interest in possession ou life interest trust | Um beneficiário, muitas vezes o cônjuge, recebe os rendimentos em vida; o capital passa depois para os filhos. | Rendimentos tributáveis em França para o beneficiário residente; transmissão do capital que merece ser estudada com antecedência. |
| Will trust | Criado por testamento, por morte. | O trust que continua mantém-se sujeito às declarações francesas. |
| Bare trust | O beneficiário tem um direito absoluto sobre os bens. | Bens na prática ligados ao beneficiário; qualificação a verificar. |
Para uma visão de conjunto, ver a página sobre os trusts britânicos.
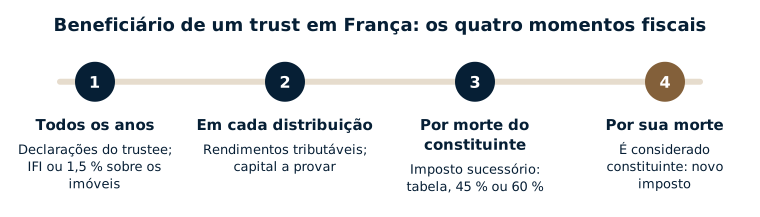
Os quatro momentos em que a França intervém
1. Todos os anos: as declarações do trustee
O administrador de um trust está, em princípio, obrigado a declará-lo em França (artigo 1649 AB do CGI) logo que o constituinte ou pelo menos um beneficiário tenha domicílio em França, ou que o trust detenha um bem situado em França:
- 2181-TRUST1: constituição, alteração e extinção do trust, no mês seguinte ao evento;
- 2181-TRUST2: valor dos bens do trust em 1 de janeiro, todos os anos até 15 de junho;
- desde a lei n.º 2026-534 de 25 de junho de 2026, para as transmissões ocorridas a partir de 27 de junho de 2026: uma declaração no momento da transmissão, que identifica os beneficiários e fornece os elementos de cálculo do imposto.
Um trustee britânico desconhece muitas vezes estas formalidades francesas: na prática, pode ser útil que o beneficiário instalado em França o informe logo à chegada, depois de analisar a situação com um advogado.
A taxa anual de 1,5 % (artigo 990 J do CGI) só incide sobre os ativos imobiliários do trust, quando não são declarados no IFI pelo constituinte ou pelo beneficiário considerado constituinte (ou, se o património tributável não atingir o limiar do IFI, na declaração anual do trustee). Um trust que só detém títulos financeiros não lhe está sujeito, mas continua, em princípio, a ter de ser declarado. Os trusts que gerem planos de pensões profissionais, incluindo individuais, estão isentos sob condições (Conselho de Estado, Conseil d’État, 7 de maio de 2026, n.º 511615).
2. Em cada distribuição: rendimento ou capital?
Cada montante pago pelo trustee exige uma qualificação, porque o regime não é o mesmo:
- Distribuição de rendimentos: rendimentos de capitais mobiliários (artigo 120, 9.º do CGI), qualquer que seja a natureza dos rendimentos recebidos pelo trust (dividendos, juros, mais-valias). Em 2026, a taxa fixa única (prélèvement forfaitaire unique) é de 31,4 % (12,8 % de imposto sobre o rendimento e 18,6 % de contribuições sociais), salvo opção global pela tabela progressiva. Estes rendimentos declaram-se no formulário 2047 e depois na declaração de rendimentos.
- Distribuição de capital: não é um rendimento, mas qualquer quantia paga por um trust a um beneficiário residente presume-se tributável, salvo prova em contrário (Conselho de Estado, 13 de março de 2026, n.º 500318). Pode, por isso, ser útil poder apresentar o ato do trust, as decisões do trustee e contas que separem o capital dos rendimentos acumulados.
- Capital distribuído em vida do constituinte: pode ficar sujeito ao imposto sobre doações, segundo o grau de parentesco entre o constituinte e você, quando a França tem o direito de tributar, por exemplo se tiver domicílio em França há pelo menos 6 dos últimos 10 anos (artigos 750 ter e 792-0 bis do CGI). A convenção de 1963 não abrange as doações; um filho beneficia da dedução de 100 000 €, renovável de 15 em 15 anos.
Exemplo: Sophie, em Bordéus desde 2015
Sophie é beneficiária de um discretionary trust criado em 2010 pelo seu pai, Peter, que vive em Londres. Em 2026, o trustee paga-lhe 1 100 000 €: 400 000 € retirados dos rendimentos do trust e 700 000 € do capital, o que as contas do trust permitem demonstrar.
- Os 400 000 € de rendimentos são tributáveis à taxa fixa única: 400 000 € × 31,4 % = 125 600 €.
- Os 700 000 € de capital não suportam imposto sobre o rendimento. Como Sophie vive em França há mais de 6 anos, são, em princípio, tributáveis como uma doação do seu pai: se Peter não lhe tiver doado nada nos últimos 15 anos, restam 600 000 € tributáveis após a dedução de 100 000 €, ou seja, 122 962 € de imposto segundo a tabela em linha reta.
- Sem contas que separem capital e rendimentos, a administração pode tributar os 1 100 000 € como rendimentos.
3. Por morte do constituinte: o imposto sucessório
Por morte do constituinte, os bens do trust são tributados como se fizessem parte da sua sucessão, nos casos previstos no artigo 750 ter do CGI: constituinte com domicílio em França (todos os bens do trust), bens situados em França, ou beneficiário com domicílio em França durante pelo menos 6 dos últimos 10 anos (bens situados fora de França que recebe).
A convenção franco-britânica de 21 de junho de 1963 limita estas regras quando o constituinte tinha domicílio no Reino Unido: a França só pode então tributar, em princípio, os bens situados em França, sem ter em conta os outros, mesmo para a taxa. Os trusts não são aí tratados especificamente, o que impõe uma análise caso a caso. Veja o guia herdar do Reino Unido vivendo em França.
Quando a França tributa, a taxa depende da redação do trust e da sua execução (artigo 792-0 bis do CGI):
- quota de cada beneficiário determinada à data do óbito: imposto segundo o grau de parentesco, como numa sucessão comum (dedução de 100 000 € e tabela até 45 % para um filho);
- quota global destinada aos descendentes, sem repartição entre eles: 45 %, sem dedução;
- outros casos (beneficiários que não são descendentes, bens não atribuídos): 60 %.
O imposto é, em princípio, devido pelo trustee, e os beneficiários podem ser solidariamente responsáveis por ele. Se o constituinte tinha domicílio em França, o imposto britânico pago sobre os bens situados no Reino Unido dá direito a um crédito (artigo 6 da convenção), que se pede com o formulário 2740.
Exemplo: o trust de Peter, reformado na Provença
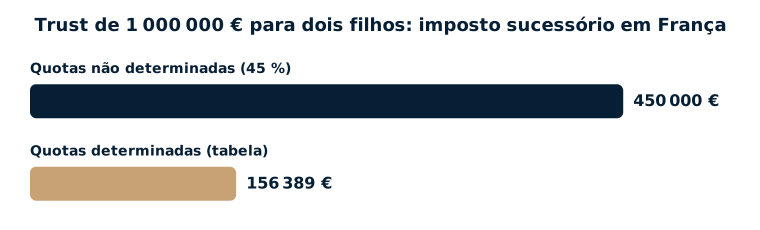
Peter, com domicílio em França há 12 anos, colocou 1 000 000 € num discretionary trust a favor dos seus dois filhos. Por sua morte, a França tributa o conjunto.
- Se as quotas não estiverem determinadas: 1 000 000 € × 45 % = 450 000 €.
- Se o ato do trust atribuir a cada filho uma quota determinada de 500 000 €: 400 000 € tributáveis após dedução para cada um, ou seja, 78 194 € de imposto por filho, 156 389 € no total.
4. Depois da morte do constituinte: passa a ser «considerado constituinte»
Depois da morte do constituinte, cada beneficiário é considerado constituinte relativamente aos bens do trust que lhe cabem. Residente em França, suporta doravante as consequências:
- IFI: os imóveis do trust entram, em princípio, no património do beneficiário sujeito ao imposto sobre a fortuna imobiliária (artigo 970 do CGI), devido quando o património imobiliário líquido tributável ultrapassa 1 300 000 €; na falta de declaração, aplica-se a taxa de 1,5 %;
- declarações: o trustee continua a declarar o trust todos os anos;
- por sua própria morte, os bens do trust que lhe estão ligados podem voltar a ficar sujeitos ao imposto sucessório francês, segundo as mesmas regras.
Num life interest trust, o cônjuge sobrevivo está isento de imposto sucessório, mas a transmissão do capital aos filhos por sua própria morte merece ser estudada com antecedência, podendo de outro modo aplicar-se as taxas de 45 % ou 60 %.
Chega a França com um trust: os pontos a analisar
- Uma primeira análise com um advogado: cada trust e cada situação familiar são particulares, e as diligências adequadas dependem disso.
- Os documentos do trust: o ato do trust (trust deed), a letter of wishes e as últimas contas do trust.
- A informação do trustee sobre o domicílio em França: em princípio, deve entregar o formulário 2181-TRUST1 e depois o 2181-TRUST2 antes de cada 15 de junho.
- Um extrato de cada distribuição que distinga rendimentos e capital.
- A declaração das distribuições de rendimentos, em princípio no formulário 2047 e na declaração de rendimentos, e a conservação das provas do capital.
- Os imóveis eventualmente detidos pelo trust, em França ou noutro país: IFI e taxa de 1,5 %.
- A morte do constituinte: quotas determinadas ou taxas de 45 % e 60 %, convenção de 1963.
- Se o trust não foi declarado em França, as soluções possíveis, a analisar com um advogado: consoante os casos, uma regularização pode ser uma solução adequada.
Sanções e regularização
Um trust não declarado expõe a uma multa de 20 000 € por declaração em falta (artigo 1736, IV bis do CGI), a um agravamento de 80 % do imposto eludido, alargado em 2026 a todos os ativos detidos em trust (artigo 1729-0 A do CGI), e a um prazo de liquidação da administração alargado para 10 anos. O constituinte e os beneficiários podem ser solidariamente responsáveis. Consoante os casos, uma regularização espontânea, preparada com um advogado, pode limitar a exposição; a sua oportunidade avalia-se caso a caso. Veja também a página sobre a declaração de contas, seguros de vida e trusts estrangeiros.
O que vejo nos meus processos
Os trusts que encontro são constituídos e geridos no estrangeiro, e uma parte dos seus beneficiários vive em França. As declarações francesas que lhes dizem respeito, os formulários 2181-TRUST1 e 2181-TRUST2, continuam muito pouco conhecidas, incluindo por vezes pela administração. Esta mostra-se, no entanto, cada vez mais atenta aos trusts e aos ativos detidos no estrangeiro: declarações claras e um processo capaz de explicar com simplicidade a estrutura do trust ganham então toda a sua importância.
Perguntas frequentes
Instalo-me em França e sou beneficiário de um discretionary trust inglês: o que devo fazer?
O mais adequado é, em regra, falar primeiro com um advogado, que poderá analisar o trust e a sua situação. Em princípio, o trustee deve declarar o trust em França (formulários 2181-TRUST1 e 2181-TRUST2), mesmo que esteja estabelecido fora de França: pode, por isso, ser útil avisá-lo. Um extrato que distinga rendimentos e capital para cada distribuição pode também facilitar a declaração dos rendimentos recebidos. Por morte do constituinte, o imposto sucessório francês dependerá do domicílio dele, do seu e da redação do trust.
As distribuições do meu trust inglês são tributáveis em França?
As distribuições de rendimentos, sim: são rendimentos de capitais mobiliários, tributados em 2026 a 31,4 % à taxa fixa única, salvo opção pela tabela progressiva. O reembolso de capital não é um rendimento, desde que seja provado. Em vida do constituinte, uma distribuição de capital pode, no entanto, ser tributada como uma doação.
Como provar que uma distribuição é capital?
Com o ato do trust, as decisões do trustee (trustee resolutions) e contas que separem o capital inicial dos rendimentos acumulados. O Conselho de Estado decidiu em 13 de março de 2026 que qualquer quantia paga por um trust a um beneficiário residente se presume tributável, salvo prova em contrário: estes documentos são, por isso, decisivos.
O meu pai, que criou o trust, vive em Londres: haverá imposto sucessório em França por sua morte?
A convenção franco-britânica de 1963 limita, em princípio, o imposto francês aos bens situados em França quando o falecido tinha domicílio no Reino Unido. Se o trust não detiver nenhum bem em França, o imposto francês deverá ser afastado, mesmo que você viva em França há muito tempo; como o trust não é visado especificamente pela convenção, continua a ser necessária uma análise precisa.
O trust só detém ações: a taxa de 1,5 % é devida?
Não: desde 2018, esta taxa só incide sobre os ativos imobiliários do trust. O trust continua, no entanto, em princípio, a ter de ser declarado todos os anos em França logo que um beneficiário aí tenha domicílio, estando prevista uma multa de 20 000 € por declaração em falta.
O trustee nunca declarou o trust em França: quais são os riscos?
Uma multa de 20 000 € por declaração em falta, o agravamento de 80 % do imposto eludido e um prazo de liquidação de 10 anos, com uma possível responsabilidade solidária do constituinte e dos beneficiários. Antes de qualquer diligência, é recomendável consultar um advogado para analisar a situação: consoante os casos, uma regularização (entrega das declarações em falta, verificação dos rendimentos declarados pelos beneficiários) pode ser uma solução adequada.
Textos de referência
- Código Geral dos Impostos (CGI): artigos 792-0 bis (regime dos trusts), 120, 9.º (distribuições), 750 ter (âmbito do imposto), 970 (IFI), 990 J (taxa anual), 1649 AB (declarações), 1736, IV bis e 1729-0 A (sanções); Livro dos Procedimentos Fiscais (LPF): artigo L. 169.
- Lei n.º 2026-534 de 25 de junho de 2026 relativa à luta contra a fraude social e fiscal, artigo 84.
- Conselho de Estado, 13 de março de 2026, n.º 500318 (prova do capital); Conselho de Estado, 7 de maio de 2026, n.º 511615 (trusts de pensões).
- Convenção franco-britânica de 21 de junho de 1963 em matéria de impostos sobre as sucessões.
- BOFiP: BOI-DJC-TRUST (definições), BOI-ENR-DMTG-30 (impostos de transmissão), BOI-PAT-IFI-20-20-30-20 (bens colocados em trust e IFI).
Análise do ato do trust, qualificação das distribuições, declarações e regularização, antecipação da morte do constituinte: Maître Uzan, advogado fiscalista em Paris, acompanha os beneficiários de trusts instalados em França. Veja também a página sobre os trusts britânicos e o guia sobre o living trust americano, ou marque uma consulta.