
Nos Estados Unidos, o revocable living trust é um instrumento de transmissão muito difundido: o constituinte coloca nele os seus bens em vida, e o trust organiza a sua gestão e, depois, a sua transmissão por morte. Mas quando o constituinte vive em França, ou um dos seus filhos aí se instalou, este trust produz também efeitos fiscais em França, em especial por morte do constituinte. A França não reconhece o trust em direito civil, mas o seu direito fiscal tem-no em conta, com um regime próprio e por vezes muito pesado. Este guia explica, com exemplos numéricos, o que a França tributa por morte do constituinte, a que taxa e como se preparar.
Em resumo
- Um living trust é um trust na aceção do artigo 792-0 bis do Código Geral dos Impostos (CGI), seja ou não revogável. Para o fisco francês, os seus bens continuam a ser do constituinte enquanto este vive.
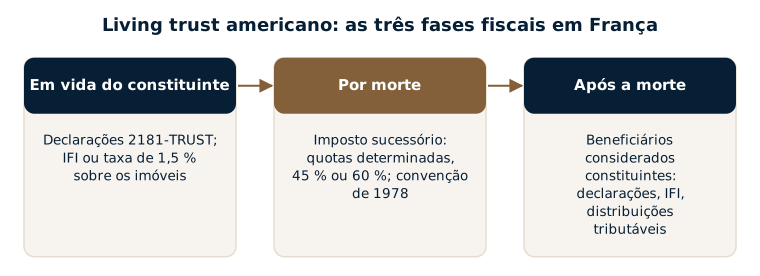
- Por morte, a França tributa os bens do trust nos mesmos casos que uma sucessão comum (artigo 750 ter do CGI), nos limites da convenção franco-americana de 24 de novembro de 1978.
- A taxa depende da redação do trust: quotas determinadas, tabela segundo o grau de parentesco; quota global destinada aos descendentes, 45 %; caso contrário, 60 %.
- Um imóvel em França detido pelo trust é, em princípio, tributável em França por morte, e impõe obrigações desde a vida do constituinte.
- Depois da morte, os beneficiários passam a ser considerados constituintes: declarações anuais, IFI, distribuições tributáveis.
Índice
- O living trust em poucas palavras
- Em vida do constituinte: o que a França já exige
- Por morte do constituinte: a França pode tributar?
- Que taxa? Tudo depende da redação do trust
- Depois da morte: os beneficiários passam a ser considerados constituintes
- O que vejo nos meus processos
- Perguntas frequentes
- Textos de referência
O living trust em poucas palavras
O constituinte (grantor ou settlor) transfere os seus bens para um trust do qual é muitas vezes, em vida, ao mesmo tempo trustee e beneficiário. Pode alterá-lo ou revogá-lo a qualquer momento. Por sua morte, o trust torna-se irrevogável: o trustee designado para lhe suceder (successor trustee) distribui os bens pelos beneficiários ou conserva-os em trusts separados, por exemplo um para cada filho.
O direito fiscal francês ignora este mecanismo: o artigo 792-0 bis do CGI abrange qualquer trust criado segundo um direito estrangeiro, revogável ou irrevogável, entre vivos ou por testamento. Os bens do trust são ligados ao constituinte e, depois da sua morte, aos beneficiários. No plano civil, quando a sucessão está sujeita à lei francesa, pode também ser necessário verificar se o trust respeita a legítima dos filhos (réserve héréditaire): um ponto a examinar com um notário.
Em vida do constituinte: o que a França já exige
O trustee está, em princípio, obrigado a declarar o trust em França (artigo 1649 AB do CGI) logo que o constituinte ou um beneficiário tenha domicílio em França, ou que o trust detenha um bem situado em França: formulário 2181-TRUST1 para a sua constituição, alteração ou extinção, no prazo de um mês; formulário 2181-TRUST2 para o valor dos bens em 1 de janeiro, até 15 de junho de cada ano. Cada incumprimento é passível de uma multa de 20 000 €.
- Constituinte com domicílio em França (um americano instalado em Paris, por exemplo): os imóveis do trust, em França e no estrangeiro, entram no seu IFI se lhe estiver sujeito.
- Constituinte com domicílio nos Estados Unidos, filho com domicílio em França: a presença de um beneficiário em França basta, em princípio, para tornar as declarações obrigatórias.
- Trust que detém um imóvel em França: na falta de declaração no IFI ou, se o património imobiliário tributável não atingir o limiar do IFI, na falta de declaração anual do trustee, aplica-se uma taxa de 1,5 % por ano sobre o seu valor (artigo 990 J do CGI).
Por morte do constituinte: a França pode tributar?
Os bens do trust são tratados como se fizessem parte da sucessão do constituinte. Aplicam-se, portanto, bem a bem, as mesmas regras que a uma sucessão sem trust:
- Domicílio do constituinte na aceção do artigo 4 da convenção: se tinha domicílio em França, a França tributa todos os bens do trust, com dedução do imposto americano sobre os bens que a convenção permite aos Estados Unidos tributar (artigo 12).
- Constituinte com domicílio nos Estados Unidos: a França tributa, em princípio, os imóveis situados em França. As suas contas e títulos (artigo 8) e os seus imóveis situados nos Estados Unidos escapam ao imposto francês, mesmo que tivesse a nacionalidade francesa: para a França, conta apenas o seu domicílio (resposta ministerial Valleix de 1988).
- Herdeiro com domicílio em França há pelo menos 6 anos em 10: a regra francesa que permitiria tributar os bens estrangeiros que recebe cede perante a convenção, mas pode aumentar a taxa aplicada aos bens tributáveis em França (regra da taxa efetiva).
Este raciocínio é detalhado no guia herdar de um progenitor que vivia nos Estados Unidos quando se reside em França.
Que taxa? Tudo depende da redação do trust
Quando a França tributa, o artigo 792-0 bis do CGI distingue três situações por morte do constituinte:
| O que o trust prevê por morte | Tributação em França |
|---|---|
| Cada beneficiário recebe uma quota determinada (por exemplo, distribuição em partes iguais aos dois filhos, ou um trust separado para cada um com uma quota quantificada) | Imposto segundo o grau de parentesco, como numa sucessão comum: dedução de 100 000 € por filho e depois tabela de 5 % a 45 % |
| Os bens permanecem num trust a favor global dos descendentes, sem quota determinada para cada um | 45 % sobre o valor dos bens, sem dedução |
| Outros beneficiários, ou bens não atribuídos | 60 % |
O imposto é, em princípio, devido pelo trustee; os beneficiários podem ser solidariamente responsáveis por ele. Desde a lei n.º 2026-534 de 25 de junho de 2026, para as transmissões ocorridas a partir de 27 de junho de 2026, o trustee está também obrigado a declarar, no momento da transmissão, a identidade dos beneficiários e os elementos de cálculo do imposto.
Exemplo 1: uma mãe em Boston, um filho em Lyon
Linda, cidadã americana com domicílio em Boston, colocou no seu living trust uma conta de títulos em Nova Iorque (2 000 000 €), uma casa no Massachusetts (1 500 000 €) e um apartamento em Paris (1 000 000 €). Por sua morte, o trust prevê que tudo passe para o seu filho Thomas, instalado em Lyon há 12 anos.
- O que a França tributa: em princípio, apenas o apartamento de Paris (imóvel situado em França). A conta de títulos e a casa escapam ao imposto francês, porque Linda tinha domicílio nos Estados Unidos; o mesmo aconteceria se ela tivesse também a nacionalidade francesa.
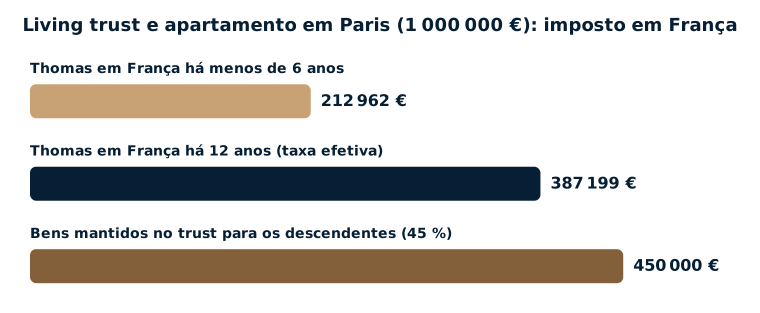
- A taxa efetiva: como Thomas vive em França há mais de 6 anos, a lei francesa tributaria também os bens americanos. A França tem-nos em conta para a taxa: o imposto teórico sobre 4 500 000 € (1 742 394 €) dá uma taxa média de 38,72 %, aplicada ao apartamento, ou seja, 387 199 €. Se Thomas vivesse em França há menos de 6 anos, o imposto seria de 212 962 €.
- Se o trust mantivesse os bens a favor global de Thomas e dos seus filhos, sem quota determinada: 1 000 000 € × 45 % = 450 000 €.
- Em vida de Linda: o apartamento já impunha declarações em França. Sendo o seu património imobiliário francês inferior ao limiar do IFI, a declaração anual do trustee evitava a taxa de 1,5 %, ou seja, 15 000 € por ano.
Exemplo 2: um americano instalado em Paris
Robert, cidadão americano, vive em Paris há 15 anos: tem domicílio em França na aceção da convenção. O seu living trust detém uma conta de títulos americana (1 200 000 €) e uma casa na Califórnia (800 000 €), repartidas em partes iguais entre as suas duas filhas.
- A França tributa o conjunto: cada filha recebe 1 000 000 €, ou seja, 212 962 € de imposto cada uma, 425 924 € no total.
- Para a casa na Califórnia, a convenção prevê uma dedução do imposto americano no limite do imposto francês correspondente (cerca de 170 370 €). Sendo Robert cidadão americano, esse imposto considera-se igual a essa fração do imposto francês, desde que se prove que as obrigações fiscais americanas relacionadas com o óbito foram cumpridas: o imposto francês desce então para cerca de 255 554 €, que correspondem à conta de títulos.
- O imposto americano devido apenas em razão da cidadania de Robert não é dedutível em França.
Depois da morte: os beneficiários passam a ser considerados constituintes
Se o trust continuar depois da morte, por exemplo sob a forma de trusts separados para cada filho, os beneficiários são considerados constituintes relativamente aos bens que lhes cabem. Se vivem em França:
- o trustee continua a declarar o trust todos os anos;
- os imóveis do trust entram, em princípio, no seu património sujeito ao IFI; caso contrário, aplica-se a taxa de 1,5 %;
- as distribuições de rendimentos são, em princípio, tributáveis como rendimentos de capitais mobiliários (artigo 120, 9.º do CGI), cabendo ao beneficiário a prova do capital;
- por sua própria morte, os bens do trust que lhes estão ligados podem voltar a ficar sujeitos ao imposto sucessório francês.
O regime das distribuições é detalhado no guia do beneficiário de um trust residente em França, cujas regras francesas valem também para os trusts americanos.
Famílias franco-americanas: os pontos a analisar
- Uma primeira análise com um advogado: cada família, cada trust e cada património são particulares, e as diligências adequadas dependem disso.
- O ato do trust: quem sucede como trustee, o que prevê por morte, as quotas dos beneficiários estão determinadas?
- As ligações com a França: domicílio do constituinte, beneficiários instalados em França, bens situados em França.
- As declarações francesas (2181-TRUST1 e 2181-TRUST2): foram entregues? Se faltarem anos, a oportunidade de uma regularização analisa-se com um advogado.
- Quotas determinadas por morte para os beneficiários ligados à França, a estudar com um advogado: consoante os casos, podem evitar as taxas de 45 % ou 60 %.
- O interesse de colocar um imóvel francês no trust, a analisar previamente: o imposto sucessório, o IFI e a taxa de 1,5 % podem depender disso.
- A morte: declaração de sucessão em França (em princípio no prazo de 12 meses se o óbito ocorrer no estrangeiro) e nova declaração do trustee no momento da transmissão.
- A coordenação com o advogado americano e o trustee, que muitas vezes desconhecem as regras francesas.
O que vejo nos meus processos
Com os living trusts americanos, o que mais surpreende os herdeiros que aconselho são as consequências fiscais em França: uma fiscalidade complexa e declarações, os formulários 2181-TRUST1 e 2181-TRUST2, muito pouco conhecidas, incluindo por vezes pela administração. Os trusts que encontro são constituídos e geridos no estrangeiro, com uma parte dos beneficiários instalada em França, e a administração, no atual contexto orçamental, mostra-se cada vez mais atenta a eles. Quando os fundos continuam bloqueados nos Estados Unidos enquanto há direitos exigíveis em França, uma solução pode ser negociar um plano de pagamento, o que não é simples.
Perguntas frequentes
O meu living trust é reconhecido em França?
Não em direito civil, mas em direito fiscal, sim: é um trust na aceção do artigo 792-0 bis do CGI. Se tiver uma ligação com a França, deve, em princípio, ser declarado, e os seus bens são tributados por morte do constituinte como se ainda lhe pertencessem. No plano civil, pode também ser necessário verificar o respeito da legítima quando a lei francesa rege a sucessão.
Os meus pais americanos têm um living trust e eu vivo em França: é preciso declará-lo?
Em princípio sim, se for beneficiário: a presença de um beneficiário com domicílio em França basta, em princípio, para obrigar o trustee a entregar as declarações 2181-TRUST1 e 2181-TRUST2. É o trustee quem declara; na prática, é muitas vezes informado pelo beneficiário, após uma análise com um advogado. A multa prevista é de 20 000 € por declaração em falta.
O trust torna-se irrevogável por morte: o que muda em França?
A morte do constituinte é o facto gerador do imposto sucessório sobre os bens do trust, nos casos em que a França pode tributar. Se o trust continuar, os beneficiários passam a ser considerados constituintes: declarações anuais, IFI, tributação das distribuições e imposto por sua própria morte.
O trust detém um apartamento em Paris: que consequências?
O apartamento é, em princípio, tributável em França por morte do constituinte, qualquer que seja o seu domicílio. Em vida deste, o trust é, em princípio, declarado todos os anos, e aplica-se uma taxa de 1,5 % do valor do apartamento se este não for declarado nem no IFI nem, quando o limiar do IFI não é atingido, na declaração anual do trustee.
Que taxa se o trust prevê quotas iguais entre os filhos?
Se a quota de cada filho estiver determinada à data do óbito, o imposto é calculado como numa sucessão comum: dedução de 100 000 € por filho e depois tabela de 5 % a 45 %. Se os bens permanecerem num trust a favor global dos descendentes sem quota determinada, a taxa é de 45 % sem dedução, e de 60 % nos outros casos.
Textos de referência
- Código Geral dos Impostos (CGI): artigos 792-0 bis (trusts), 750 ter (âmbito do imposto), 777 e 779 (tabela e deduções), 120, 9.º (distribuições), 970 (IFI), 990 J (taxa anual), 1649 AB (declarações), 1736, IV bis (multa).
- Convenção franco-americana de 24 de novembro de 1978, alterada pelo protocolo de 8 de dezembro de 2004: artigos 4, 5, 8 e 12.
- Resposta ministerial Valleix à pergunta escrita n.º 626, de 11 de julho de 1988: critério de cidadania do artigo 8 reservado aos Estados Unidos; a França atende apenas ao domicílio.
- Lei n.º 2026-534 de 25 de junho de 2026, artigo 84 (declaração no momento da transmissão).
- BOFiP: BOI-ENR-DMTG-30 (bens colocados em trust), BOI-PAT-IFI-20-20-30-20 (bens colocados em trust e IFI), BOI-ENR-DMTG-10-50-70 (taxa efetiva).
Leitura do ato do trust, declarações francesas, cálculo do imposto por morte, coordenação com os consultores americanos: Maître Uzan, advogado fiscalista em Paris, acompanha as famílias franco-americanas. Veja também a página sobre os trusts americanos, ou marque uma consulta.





