
Aux États-Unis, le revocable living trust est un outil de transmission très répandu : le constituant y place ses biens de son vivant, et le trust organise leur gestion, puis leur transmission à son décès. Mais lorsque le constituant vit en France, ou qu’un de ses enfants s’y est installé, ce trust produit aussi des effets fiscaux en France, en particulier au décès du constituant. La France ne reconnaît pas le trust en droit civil, mais son droit fiscal le prend en compte, avec un régime propre et parfois très lourd. Ce guide explique, exemples chiffrés à l’appui, ce que la France taxe au décès du constituant, à quel taux, et comment s’y préparer.
En bref
- Un living trust est un trust au sens de l’article 792-0 bis du CGI, qu’il soit révocable ou non. Pour le fisc français, ses biens restent ceux du constituant tant qu’il vit.
- Au décès, la France taxe les biens du trust dans les mêmes cas qu’une succession ordinaire (article 750 ter du CGI), dans les limites de la convention franco-américaine du 24 novembre 1978.
- Le taux dépend de la rédaction du trust : parts déterminées, barème selon le lien de parenté ; part globale revenant aux descendants, 45 % ; sinon, 60 %.
- Un immeuble en France détenu par le trust est en principe taxable en France au décès, et impose des obligations dès le vivant du constituant.
- Après le décès, les bénéficiaires deviennent réputés constituants : déclarations annuelles, IFI, distributions imposables.
Sommaire
- Le living trust en deux mots
- Du vivant du constituant : ce que la France demande déjà
- Au décès du constituant : la France peut-elle taxer ?
- Quel taux ? Tout dépend de la rédaction du trust
- Après le décès : les bénéficiaires deviennent réputés constituants
- Ce que je vois dans mes dossiers
- FAQ
- Textes de référence
Le living trust en deux mots
Le constituant (grantor ou settlor) transfère ses biens à un trust dont il est souvent, de son vivant, à la fois le trustee et le bénéficiaire. Il peut le modifier ou le révoquer à tout moment. À son décès, le trust devient irrévocable : le trustee désigné pour lui succéder (successor trustee) distribue les biens aux bénéficiaires ou les conserve dans des trusts séparés, par exemple pour chaque enfant.
Le droit fiscal français ignore cette mécanique : l’article 792-0 bis du CGI vise tout trust créé selon un droit étranger, révocable ou irrévocable, entre vifs ou par testament. Les biens du trust sont rattachés au constituant, puis, après son décès, aux bénéficiaires. Sur le plan civil, lorsque la succession est soumise à la loi française, il peut aussi être nécessaire de vérifier que le trust respecte la réserve héréditaire des enfants : un point à examiner avec un notaire.
Du vivant du constituant : ce que la France demande déjà
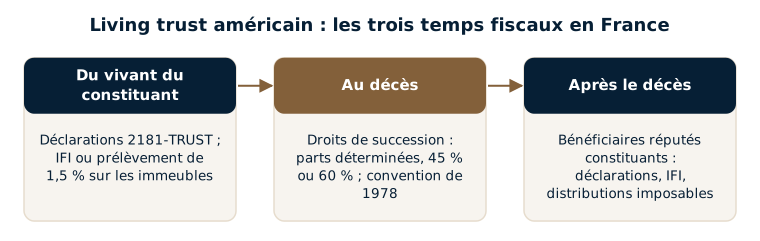
Le trustee est en principe tenu de déclarer le trust en France (article 1649 AB du CGI) dès que le constituant ou un bénéficiaire est domicilié en France, ou que le trust détient un bien situé en France : formulaire 2181-TRUST1 pour sa constitution, sa modification ou son extinction, dans le mois ; formulaire 2181-TRUST2 pour la valeur des biens au 1er janvier, avant le 15 juin de chaque année. Chaque manquement est passible d’une amende de 20 000 €.
- Constituant domicilié en France (un Américain installé à Paris, par exemple) : les immeubles du trust, en France et à l’étranger, entrent dans son IFI s’il y est assujetti.
- Constituant domicilié aux États-Unis, enfant domicilié en France : la présence d’un bénéficiaire en France suffit en principe à rendre les déclarations obligatoires.
- Trust détenant un immeuble en France : à défaut de déclaration à l’IFI, ou, si le patrimoine immobilier taxable n’atteint pas le seuil de l’IFI, à défaut de déclaration annuelle du trustee, un prélèvement de 1,5 % par an s’applique sur sa valeur (article 990 J du CGI).
Au décès du constituant : la France peut-elle taxer ?
Les biens du trust sont traités comme s’ils faisaient partie de la succession du constituant. On applique donc, bien par bien, les mêmes règles qu’à une succession sans trust :
- Domicile du constituant au sens de l’article 4 de la convention : s’il était domicilié en France, la France taxe l’ensemble des biens du trust, avec déduction de l’impôt américain sur les biens que la convention permet aux États-Unis de taxer (article 12).
- Constituant domicilié aux États-Unis : la France taxe en principe les immeubles situés en France. Ses comptes et titres (article 8) et ses immeubles situés aux États-Unis échappent à l’impôt français, même s’il avait la nationalité française : pour la France, seul compte son domicile (réponse ministérielle Valleix de 1988).
- Héritier domicilié en France depuis au moins 6 ans sur 10 : la règle française qui permettrait de taxer les biens étrangers qu’il reçoit cède devant la convention, mais peut augmenter le taux appliqué aux biens taxables en France (règle du taux effectif).
Ce raisonnement est détaillé dans le guide hériter d’un parent qui vivait aux États-Unis quand on réside en France.
Quel taux ? Tout dépend de la rédaction du trust
Lorsque la France taxe, l’article 792-0 bis du CGI distingue trois situations au décès du constituant :
| Ce que prévoit le trust au décès | Taxation en France |
|---|---|
| Chaque bénéficiaire reçoit une part déterminée (par exemple, distribution par moitié aux deux enfants, ou trust séparé pour chacun avec une part chiffrée) | Droits selon le lien de parenté, comme une succession ordinaire : 100 000 € d’abattement par enfant, puis barème de 5 % à 45 % |
| Les biens restent dans un trust au profit global des descendants, sans part déterminée pour chacun | 45 % sur la valeur des biens, sans abattement |
| Autres bénéficiaires, ou biens non attribués | 60 % |
Les droits sont en principe dus par le trustee ; les bénéficiaires peuvent en être tenus solidairement. Depuis la loi n° 2026-534 du 25 juin 2026, pour les transmissions intervenues à compter du 27 juin 2026, le trustee est aussi tenu de déclarer, au moment de la transmission, l’identité des bénéficiaires et les éléments de calcul des droits.
Exemple 1 : une mère à Boston, un fils à Lyon
Linda, citoyenne américaine domiciliée à Boston, a placé dans son living trust un compte-titres à New York (2 000 000 €), une maison dans le Massachusetts (1 500 000 €) et un appartement à Paris (1 000 000 €). À son décès, le trust prévoit que tout revient à son fils Thomas, installé à Lyon depuis 12 ans.
- Ce que la France taxe : en principe l’appartement parisien seulement (immeuble situé en France). Le compte-titres et la maison échappent à l’impôt français, Linda étant domiciliée aux États-Unis ; il en irait de même si elle avait eu aussi la nationalité française.
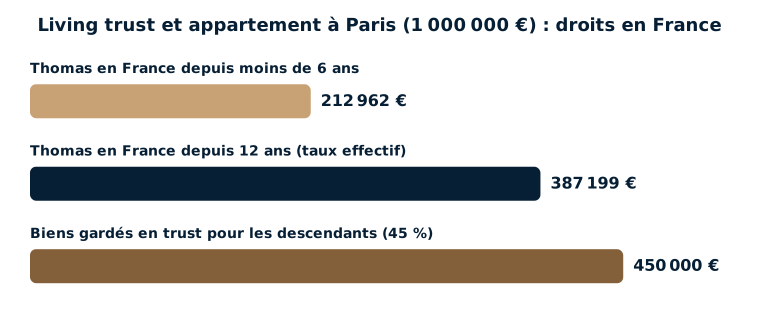
- Le taux effectif : Thomas vivant en France depuis plus de 6 ans, la loi française taxerait aussi les biens américains. La France en tient compte pour le taux : l’impôt théorique sur 4 500 000 € (1 742 394 €) donne un taux moyen de 38,72 %, appliqué à l’appartement, soit 387 199 €. Si Thomas vivait en France depuis moins de 6 ans, les droits seraient de 212 962 €.
- Si le trust gardait les biens au profit global de Thomas et de ses enfants, sans part déterminée : 1 000 000 € × 45 % = 450 000 €.
- Du vivant de Linda : l’appartement imposait déjà des déclarations en France. Son patrimoine immobilier français étant inférieur au seuil de l’IFI, la déclaration annuelle du trustee évitait le prélèvement de 1,5 %, soit 15 000 € par an.
Exemple 2 : un Américain installé à Paris
Robert, citoyen américain, vit à Paris depuis 15 ans : il est domicilié en France au sens de la convention. Son living trust détient un compte-titres américain (1 200 000 €) et une maison en Californie (800 000 €), partagés par moitié entre ses deux filles.
- La France taxe l’ensemble : chaque fille reçoit 1 000 000 €, soit 212 962 € de droits chacune, 425 924 € au total.
- Pour la maison californienne, la convention prévoit une déduction de l’impôt américain dans la limite des droits français correspondants (environ 170 370 €). Robert étant citoyen américain, cet impôt est réputé égal à cette fraction des droits français, à condition de justifier que les obligations fiscales américaines liées au décès ont été accomplies : les droits français tombent alors à environ 255 554 €, qui correspondent au compte-titres.
- L’impôt américain dû seulement en raison de la citoyenneté de Robert n’est pas déductible en France.
Après le décès : les bénéficiaires deviennent réputés constituants
Si le trust se poursuit après le décès, par exemple sous forme de trusts séparés pour chaque enfant, les bénéficiaires sont réputés constituants pour les biens qui leur reviennent. S’ils vivent en France :
- le trustee continue de déclarer le trust chaque année ;
- les immeubles du trust entrent en principe dans leur patrimoine taxable à l’IFI, à défaut de quoi le prélèvement de 1,5 % s’applique ;
- les distributions de revenus sont en principe imposables comme revenus de capitaux mobiliers (article 120, 9° du CGI), la preuve du capital incombant au bénéficiaire ;
- à leur propre décès, les biens du trust qui leur sont rattachés peuvent à nouveau être soumis aux droits de succession français.
Le régime des distributions est détaillé dans le guide du bénéficiaire d’un trust résidant en France, dont les règles françaises valent aussi pour les trusts américains.
Familles franco-américaines : les points à examiner
- Un premier point avec un avocat : chaque famille, chaque trust et chaque patrimoine sont particuliers, et les démarches utiles en dépendent.
- L’acte de trust : qui succède comme trustee, que prévoit-il au décès, les parts des bénéficiaires sont-elles déterminées ?
- Les liens avec la France : domicile du constituant, bénéficiaires installés en France, biens situés en France.
- Les déclarations françaises (2181-TRUST1 et 2181-TRUST2) : ont-elles été déposées ? Si des années manquent, l’opportunité d’une régularisation s’examine avec un avocat.
- Des parts déterminées au décès pour les bénéficiaires liés à la France, à étudier avec un avocat : selon les cas, elles peuvent éviter les taux de 45 % ou 60 %.
- L’intérêt de loger un immeuble français dans le trust, à analyser au préalable : droits de succession, IFI et prélèvement de 1,5 % peuvent en dépendre.
- Le décès : déclaration de succession en France (en principe dans les 12 mois si le décès survient à l’étranger) et nouvelle déclaration du trustee lors de la transmission.
- La coordination avec l’avocat américain et le trustee, qui ignorent souvent les règles françaises.
Ce que je vois dans mes dossiers
Avec les living trusts américains, ce qui surprend le plus les héritiers que je conseille, ce sont les conséquences fiscales en France : une fiscalité complexe et des déclarations, les formulaires 2181-TRUST1 et 2181-TRUST2, très peu connues, y compris parfois de l’administration. Les trusts que je rencontre sont constitués et gérés à l’étranger, avec une partie des bénéficiaires installée en France, et l’administration, dans le contexte budgétaire actuel, s’y montre de plus en plus attentive. Lorsque les fonds restent bloqués aux États-Unis alors que des droits sont exigibles en France, une solution peut être de négocier un échéancier, ce qui n’est pas simple.
FAQ
Mon living trust est-il reconnu en France ?
Pas en droit civil, mais en droit fiscal, oui : c’est un trust au sens de l’article 792-0 bis du CGI. S’il a un lien avec la France, il doit en principe être déclaré, et ses biens sont taxés au décès du constituant comme s’ils lui appartenaient encore. Sur le plan civil, il peut aussi être nécessaire de vérifier le respect de la réserve héréditaire lorsque la loi française régit la succession.
Mes parents américains ont un living trust et je vis en France : faut-il le déclarer ?
En principe oui, si vous en êtes bénéficiaire : la présence d’un bénéficiaire domicilié en France suffit en principe à obliger le trustee à déposer les déclarations 2181-TRUST1 et 2181-TRUST2. C’est le trustee qui déclare ; en pratique, il est souvent informé par le bénéficiaire, après un point avec un avocat. L’amende prévue est de 20 000 € par déclaration manquante.
Le trust devient irrévocable au décès : qu’est-ce que cela change en France ?
Le décès du constituant est le fait générateur des droits de succession sur les biens du trust, dans les cas où la France peut taxer. Si le trust se poursuit, les bénéficiaires deviennent réputés constituants : déclarations annuelles, IFI, imposition des distributions et droits à leur propre décès.
Le trust détient un appartement à Paris : quelles conséquences ?
L’appartement est en principe taxable en France au décès du constituant, quel que soit son domicile. Du vivant du constituant, le trust est en principe à déclarer chaque année, et un prélèvement de 1,5 % de la valeur de l’appartement s’applique si celui-ci n’est déclaré ni à l’IFI ni, lorsque le seuil de l’IFI n’est pas atteint, dans la déclaration annuelle du trustee.
Quel taux si le trust prévoit des parts égales entre les enfants ?
Si la part de chaque enfant est déterminée au décès, les droits sont calculés comme dans une succession ordinaire : abattement de 100 000 € par enfant, puis barème de 5 % à 45 %. Si les biens restent dans un trust au profit global des descendants sans part déterminée, le taux est de 45 % sans abattement, et de 60 % dans les autres cas.
Textes de référence
- Code général des impôts : articles 792-0 bis (trusts), 750 ter (champ des droits), 777 et 779 (barème et abattements), 120, 9° (distributions), 970 (IFI), 990 J (prélèvement annuel), 1649 AB (déclarations), 1736, IV bis (amende).
- Convention franco-américaine du 24 novembre 1978, modifiée par l’avenant du 8 décembre 2004 : articles 4, 5, 8 et 12.
- Réponse ministérielle Valleix à la question écrite n° 626 du 11 juillet 1988 : critère de citoyenneté de l’article 8 réservé aux États-Unis, la France ne retenant que le domicile.
- Loi n° 2026-534 du 25 juin 2026, article 84 (déclaration lors de la transmission).
- BOFiP : BOI-ENR-DMTG-30 (biens placés en trust), BOI-PAT-IFI-20-20-30-20 (biens mis en trust et IFI), BOI-ENR-DMTG-10-50-70 (taux effectif).
Lecture de l’acte de trust, déclarations françaises, calcul des droits au décès, coordination avec les conseils américains : Me Uzan, avocat fiscaliste à Paris, accompagne les familles franco-américaines. Voir aussi la page trusts américains, ou prenez rendez-vous.





