

Un parent ou un proche est décédé. Il détenait une assurance-vie, mais pas auprès d’un assureur français : le contrat avait été souscrit dans un autre pays de l’Union européenne, en Suisse, au Royaume-Uni, aux États-Unis ou ailleurs, et vous en êtes le bénéficiaire. Vous vivez en France, ou c’est le défunt qui y vivait. La première question qui se pose est presque chaque fois la même : ce contrat étranger profite-t-il des mêmes règles qu’une assurance-vie française, en particulier de l’abattement de 152 500 € par bénéficiaire ? Ou bien sort-il complètement du régime de l’assurance-vie, pour être taxé comme n’importe quel autre bien de la succession ?
Cet article explique, pour un lecteur qui découvre le sujet, comment la France impose les capitaux d’une assurance-vie étrangère au décès de l’assuré : les deux régimes propres à l’assurance-vie (le prélèvement de l’article 990 I et les droits de succession de l’article 757 B du Code général des impôts), les conditions pour qu’un contrat étranger en relève, ce qui se passe lorsqu’il n’en relève pas, le projet de budget pour 2027, et trois exemples chiffrés. Il ne traite que de l’imposition en France. Le rachat d’une assurance-vie étrangère du vivant de l’assuré fait l’objet d’un article distinct.
En bref
- Un contrat souscrit auprès d’un assureur établi hors de France peut, en principe, bénéficier des mêmes règles qu’un contrat français au décès : les textes visent aussi les organismes d’assurance qui ne sont pas établis en France.
- Encore faut-il qu’il s’agisse bien d’une assurance-vie au sens de la loi française : des sommes dues à raison du décès de l’assuré à un bénéficiaire désigné. Un contrat de capitalisation, un compte de placement présenté comme une assurance ou certains produits de retraite peuvent ne pas l’être.
- Pour les primes versées avant les 70 ans de l’assuré, chaque bénéficiaire dispose en principe d’un abattement de 152 500 €, puis d’un prélèvement de 20 % jusqu’à 700 000 € et de 31,25 % au-delà (article 990 I). Pour les primes versées après 70 ans, les droits de succession portent sur les primes au-delà de 30 500 €, les gains étant exonérés (article 757 B).
- Lorsque le contrat sort de ces régimes, les capitaux sont en principe taxés comme le reste de la succession : barème de 5 % à 45 % en ligne directe, et jusqu’à 60 % entre personnes non parentes. L’écart peut atteindre plusieurs centaines de milliers d’euros.
- Le projet de loi de finances pour 2027, encore en discussion, prévoit de nouvelles conditions, qui viseraient aussi les contrats étrangers, pour les décès survenus à compter du 1er juillet 2027.
- Chaque contrat est différent : avant de déclarer ou de payer quoi que ce soit, il est recommandé de faire analyser le contrat et la situation par un avocat, pour déterminer le régime applicable et la démarche la plus appropriée.
Sommaire
- Souscripteur, assuré, bénéficiaire : les mots à connaître
- Au décès, une assurance-vie échappe en principe au régime ordinaire des successions
- Un contrat étranger peut-il suivre les mêmes règles qu’un contrat français ?
- Quand le contrat « sort » du régime de l’assurance-vie : une taxation classique
- Exemple 1 : deux enfants bénéficiaires d’un contrat souscrit dans un autre pays de l’Union européenne
- Exemple 2 : des versements effectués après 70 ans
- Exemple 3 : un bénéficiaire sans lien de parenté
- Le projet de budget pour 2027 : des conditions nouvelles, contrats étrangers compris
- Les démarches en France après le décès
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
Souscripteur, assuré, bénéficiaire : les mots à connaître
Une assurance-vie met en scène trois rôles, souvent tenus par deux personnes seulement.
- Le souscripteur est celui qui ouvre le contrat et verse l’argent. Ces versements s’appellent les primes.
- L’assuré est la personne dont le décès déclenche le paiement. Le plus souvent, c’est le souscripteur lui-même.
- Le bénéficiaire est la personne qui reçoit l’argent au décès de l’assuré. Il est désigné dans la clause bénéficiaire du contrat (par exemple : « mes enfants, par parts égales »).
La somme versée au bénéficiaire est le capital décès. Elle comprend les primes versées et les gains accumulés dans le contrat (intérêts, dividendes, plus-values). Lorsque l’on parle d’assurance-vie « étrangère », on vise un contrat souscrit auprès d’un assureur établi hors de France, quelle que soit la langue du contrat ou la nationalité du souscripteur.
L’assurance-vie se distingue du contrat de capitalisation, qui lui ressemble beaucoup mais ne dépend pas de la vie ou du décès d’une personne : il n’y a pas d’assuré ni de bénéficiaire désigné, et le contrat se transmet aux héritiers comme un placement ordinaire. Cette différence, qui paraît technique, a des conséquences fiscales considérables, comme on le verra.
Au décès, une assurance-vie échappe en principe au régime ordinaire des successions
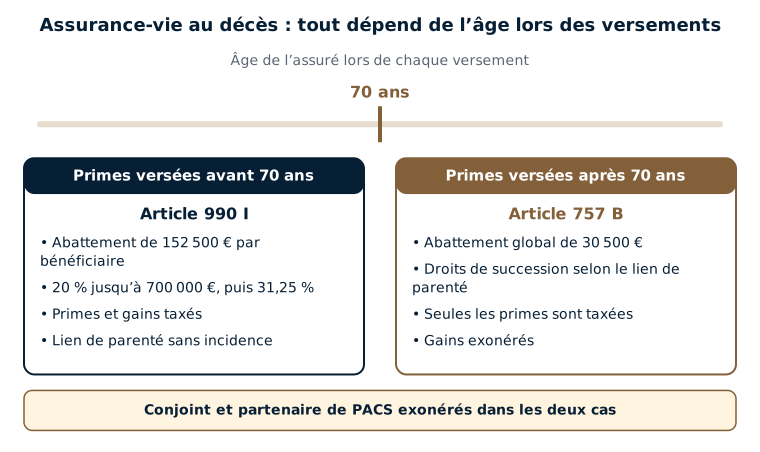
En droit français, les capitaux versés à un bénéficiaire désigné ne font pas partie de la succession au sens civil : ils lui sont versés directement par l’assureur, en dehors du partage entre héritiers. La loi fiscale leur applique deux régimes particuliers, selon l’âge de l’assuré au moment de chaque versement.
Primes versées avant 70 ans : le prélèvement de l’article 990 I
La part du capital décès qui correspond aux primes versées avant les 70 ans de l’assuré (primes et gains qui s’y rattachent) n’est pas soumise aux droits de succession, mais à un prélèvement spécifique, prévu par l’article 990 I du Code général des impôts :
- chaque bénéficiaire dispose d’un abattement de 152 500 €, valable pour l’ensemble des contrats souscrits sur la tête du même assuré ;
- au-delà, le prélèvement est de 20 % jusqu’à 700 000 € de part taxable, puis de 31,25 % au-delà.
Ce régime a une particularité qui compte beaucoup dans les familles recomposées : il ne dépend pas du lien de parenté. Un ami, un neveu ou un concubin bénéficient du même abattement et des mêmes taux qu’un enfant. Le conjoint survivant et le partenaire de PACS en sont exonérés, de même que, sous certaines conditions, les frères et sœurs.
Les primes versées avant le 13 octobre 1998, et les contrats souscrits avant le 20 novembre 1991, obéissent à des règles transitoires, souvent plus favorables, qui demandent une vérification contrat par contrat.
Primes versées après 70 ans : les droits de succession de l’article 757 B
Pour les contrats souscrits depuis le 20 novembre 1991, la part correspondant aux primes versées après les 70 ans de l’assuré relève de l’article 757 B : elle est soumise aux droits de succession, selon le lien de parenté entre le bénéficiaire et l’assuré, mais seulement pour le montant des primes qui dépasse 30 500 €. Ce seuil de 30 500 € est global : il vaut pour l’ensemble des contrats et des bénéficiaires d’un même assuré. Les gains produits par ces primes ne sont pas taxés.
Ces sommes s’ajoutent à ce que le bénéficiaire reçoit par ailleurs dans la succession, avec les abattements habituels (100 000 € pour un enfant, par exemple). Le conjoint survivant et le partenaire de PACS en sont exonérés, comme pour le reste de la succession.
| Primes versées avant 70 ans | Primes versées après 70 ans | |
|---|---|---|
| Texte | Article 990 I du CGI | Article 757 B du CGI |
| Ce qui est taxé | Primes et gains correspondants | Primes seulement, au-delà de 30 500 € |
| Abattement | 152 500 € par bénéficiaire | 30 500 € pour tous les bénéficiaires, puis abattements des successions |
| Taux | 20 % jusqu’à 700 000 €, 31,25 % au-delà | Barème des successions selon le lien de parenté (5 % à 60 %) |
| Lien de parenté | Sans incidence | Déterminant |
| Conjoint, partenaire de PACS | Exonérés | Exonérés |
Un même contrat peut relever des deux régimes lorsque l’assuré a fait des versements avant et après ses 70 ans : le capital décès est alors réparti entre les deux, ce qui suppose de connaître la date et le montant de chaque prime.
Un contrat étranger peut-il suivre les mêmes règles qu’un contrat français ?
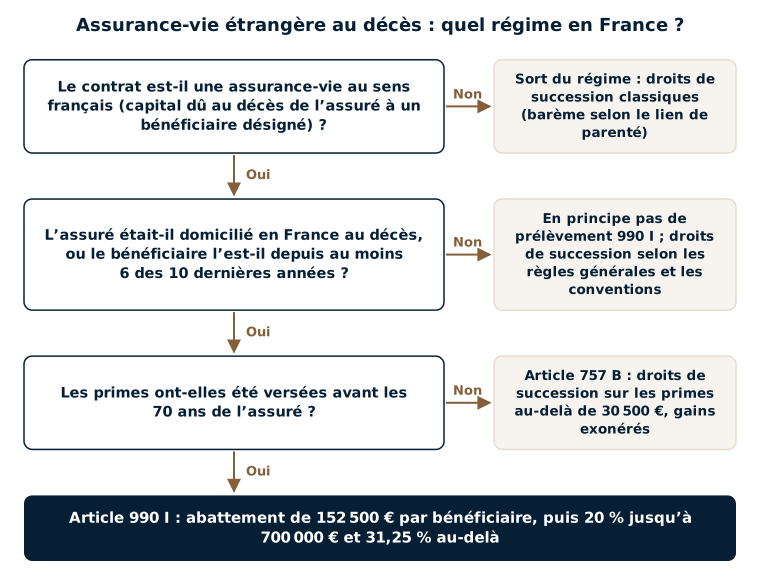
C’est la question centrale. La réponse tient en trois vérifications successives.
1. Le pays de l’assureur n’est pas, en soi, un obstacle
L’article 990 I vise les sommes versées par les « organismes d’assurance et assimilés ». L’administration fiscale précise, dans sa doctrine (le Bulletin officiel des finances publiques, ou BOFiP), que cela comprend aussi les organismes de même nature qui ne sont pas établis en France. L’article 757 B vise, lui, les sommes dues « par un assureur », sans distinction de pays. Un contrat souscrit auprès d’un assureur étranger n’est donc pas exclu de ces régimes du seul fait de sa localisation.
2. Le contrat doit être une véritable assurance-vie au regard du droit français
C’est là que se jouent la plupart des difficultés. Les régimes des articles 990 I et 757 B s’appliquent aux sommes dues à raison du décès de l’assuré à un bénéficiaire désigné à titre gratuit. Or certains produits vendus hors de France sous le nom d’« assurance-vie » ou de « life insurance » ne correspondent pas tout à fait à cette définition :
- un contrat de capitalisation, sans assuré ni bénéficiaire, n’entre pas dans ces régimes : il fait partie de la succession pour sa valeur au jour du décès ;
- un produit qui fonctionne en réalité comme un compte de placement ou un portefeuille de titres, avec une enveloppe d’assurance très réduite, peut poser la question de sa qualification ;
- certains contrats de retraite ou de pension étrangers obéissent à des règles propres, qui ne sont pas toujours celles de l’assurance-vie ;
- un contrat souscrit à titre onéreux (par exemple en garantie d’un prêt, au profit du prêteur) est hors du champ du prélèvement.
La qualification se vérifie au regard du contrat lui-même : conditions générales et particulières, clause bénéficiaire, fonctionnement, garanties prévues en cas de décès. Les documents sont souvent rédigés dans une autre langue et selon des catégories juridiques différentes des catégories françaises, ce qui rend l’analyse délicate.
3. Le domicile fiscal de l’assuré ou du bénéficiaire
Le prélèvement de l’article 990 I s’applique en principe lorsque, au jour du décès :
- l’assuré avait son domicile fiscal en France ; ou
- le bénéficiaire a son domicile fiscal en France et l’a eu pendant au moins six années au cours des dix années précédant le décès.
Le lieu de résidence du souscripteur au moment où il a ouvert le contrat, ou celui du bénéficiaire au moment où il reçoit les fonds, est en principe sans incidence. Pour les primes versées après 70 ans, qui relèvent des droits de succession, ce sont les règles générales de territorialité des successions qui s’appliquent (domicile du défunt, domicile de l’héritier pendant six ans au cours des dix dernières années, situation des biens), sous réserve des conventions fiscales en matière de successions. Ces règles sont détaillées dans la page sur la succession internationale.
Lorsqu’une convention fiscale entre la France et un autre pays existe en matière de successions, la question de savoir si elle s’applique au prélèvement de l’article 990 I, qui n’est pas juridiquement un droit de succession, demande une analyse au cas par cas.
Quand le contrat « sort » du régime de l’assurance-vie : une taxation classique
Si le contrat étranger ne peut pas être traité comme une assurance-vie au sens français, il perd l’abattement de 152 500 €, le prélèvement à 20 % et l’exonération des gains attachés aux primes versées après 70 ans. Les capitaux sont alors en principe intégrés à la succession du défunt et soumis aux droits de succession, au barème qui dépend du lien de parenté, après les abattements de droit commun.
| Part taxable de chaque enfant (après abattement de 100 000 €) | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Barème des droits de succession en ligne directe (article 777 du CGI). Entre frères et sœurs, les taux sont de 35 % et 45 % ; entre parents jusqu’au quatrième degré, de 55 % ; entre personnes non parentes, de 60 %.
Pour un enfant, l’écart reste mesuré tant que les montants sont modestes ; il devient très important sur les gros contrats, où le barème monte à 40 % et 45 %. Pour un bénéficiaire sans lien de parenté avec le défunt, la différence est spectaculaire : 60 % au lieu de 20 % ou 31,25 %.
Exemple 1 : deux enfants bénéficiaires d’un contrat souscrit dans un autre pays de l’Union européenne
Un père, résident fiscal de France, décède à 78 ans. Il avait souscrit un contrat d’assurance-vie auprès d’un assureur établi dans un autre pays de l’Union européenne, sur lequel il avait versé 1 800 000 € de primes, toutes avant ses 70 ans et après 1998. Au décès, le contrat vaut 2 600 000 €. La clause bénéficiaire désigne ses deux enfants, par parts égales : chacun reçoit 1 300 000 €. Aucun d’eux ne bénéficie d’un autre contrat sur la tête de leur père.
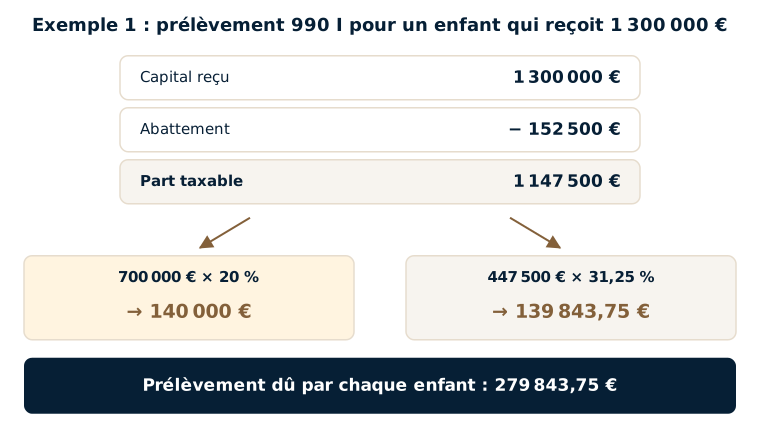
Si le contrat est reconnu comme une assurance-vie, chaque enfant relève de l’article 990 I :
- part taxable : 1 300 000 − 152 500 = 1 147 500 € ;
- prélèvement à 20 % sur les premiers 700 000 € : 140 000 € ;
- prélèvement à 31,25 % sur les 447 500 € restants : 139 843,75 € ;
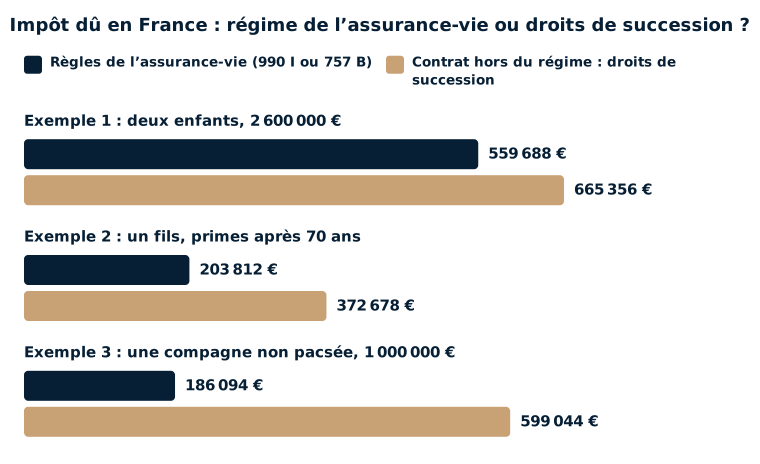
- total par enfant : 279 843,75 €, soit 559 687,50 € pour les deux.
Si le contrat sort du régime de l’assurance-vie (par exemple parce qu’il s’agit en réalité d’un contrat de capitalisation), les 2 600 000 € entrent dans la succession. En supposant, pour simplifier, que ce soit le seul bien transmis, chaque enfant est taxé sur 1 300 000 − 100 000 = 1 200 000 € au barème en ligne directe, soit 332 678,15 € par enfant et 665 356,30 € pour les deux. L’écart est de plus de 105 000 €.
Exemple 2 : des versements effectués après 70 ans
Une mère, résidente fiscale de France, a versé 1 000 000 € sur un contrat souscrit auprès d’un assureur établi hors de l’Union européenne, entre ses 72 et ses 80 ans. Elle décède à 86 ans ; le contrat vaut alors 1 400 000 €. Son fils unique en est le seul bénéficiaire. Pour simplifier, on suppose que ce contrat est le seul bien qu’elle lui transmet, de sorte que l’abattement de 100 000 € n’a pas été utilisé par ailleurs.
| Calcul | Contrat reconnu comme assurance-vie (article 757 B) | Contrat hors du régime de l’assurance-vie |
|---|---|---|
| Montant soumis aux droits | Primes : 1 000 000 € | Valeur totale : 1 400 000 € |
| Gains de 400 000 € | Exonérés | Taxés |
| Abattement de l’article 757 B | − 30 500 € | — |
| Abattement en ligne directe | − 100 000 € | − 100 000 € |
| Part taxable | 869 500 € | 1 300 000 € |
| Droits de succession | 203 811,95 € | 372 678,15 € |
Même sans l’abattement de 152 500 € (qui ne concerne que les primes versées avant 70 ans), le régime de l’assurance-vie reste ici plus favorable de près de 169 000 €, essentiellement parce que les gains du contrat ne sont pas taxés. À titre de comparaison, si les mêmes primes avaient été versées avant 70 ans, le prélèvement de l’article 990 I sur 1 400 000 € aurait été de 311 093,75 € : le régime le plus favorable dépend donc de chaque situation.
Exemple 3 : un bénéficiaire sans lien de parenté
Un résident fiscal de France désigne comme bénéficiaire de son contrat étranger sa compagne, avec laquelle il n’est ni marié ni pacsé. Au décès, elle doit recevoir 1 000 000 €, correspondant à des primes versées avant les 70 ans de l’assuré.
- Contrat reconnu comme assurance-vie (article 990 I) : (1 000 000 − 152 500) = 847 500 € taxables ; 700 000 × 20 % + 147 500 × 31,25 % = 186 093,75 €.
- Contrat hors du régime : droits de succession entre personnes non parentes, à 60 % après un abattement de 1 594 € : (1 000 000 − 1 594) × 60 % = 599 043,60 €.
L’écart dépasse 412 000 €. C’est dans ce type de situation que la qualification du contrat étranger a les conséquences les plus lourdes.
Le projet de budget pour 2027 : des conditions nouvelles, contrats étrangers compris
Le projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, comporte un article 6 intitulé « Protection du modèle de l’assurance-vie ». Dans sa version déposée, et tel qu’il a été présenté, il subordonnerait le régime fiscal de l’assurance-vie à plusieurs conditions cumulatives : des primes versées en numéraire (et non par apport de titres) à compter du 1er octobre 2026, des unités de compte présentant des caractéristiques similaires à celles admises par le Code des assurances, et l’absence, dans un fonds dédié, d’actifs liés au souscripteur, à l’assuré, aux bénéficiaires, à leur famille proche ou aux sociétés qu’ils contrôlent. Selon l’exposé des motifs, les contrats étrangers devraient présenter des caractéristiques similaires.
Au décès, un contrat qui ne remplirait pas ces conditions verrait ses capitaux soumis aux droits de succession, selon le lien de parenté, au lieu du prélèvement de l’article 990 I, pour les décès survenus à compter du 1er juillet 2027. Ce texte n’est qu’un projet : il peut être modifié, voire supprimé, au cours des débats parlementaires. Pour les détenteurs de contrats étrangers investis dans des fonds dédiés ou alimentés par des apports de titres, il peut toutefois être utile de faire examiner le contrat dès maintenant, pour mesurer les conséquences possibles.
Les démarches en France après le décès
Le prélèvement de l’article 990 I
Le prélèvement est dû par le bénéficiaire, mais il est en principe retenu et versé au Trésor par l’assureur, sur la base d’une attestation sur l’honneur du bénéficiaire (qui indique notamment l’abattement déjà utilisé sur d’autres contrats). Certains assureurs étrangers habitués à une clientèle résidant en France s’en chargent ; d’autres ne le font pas, ou ignorent tout simplement la règle française. Dans ce cas, les modalités de déclaration et de paiement en France méritent d’être examinées avec soin, car le prélèvement reste dû.
Les primes versées après 70 ans et la déclaration de succession
Les sommes qui relèvent de l’article 757 B, comme les contrats qui sortent du régime de l’assurance-vie, sont portées sur la déclaration de succession (formulaire n° 2705-SD et son annexe n° 2705-A-SD consacrée aux contrats d’assurance-vie). Celle-ci est en principe déposée dans les six mois du décès s’il a eu lieu en France métropolitaine, et dans les douze mois s’il a eu lieu à l’étranger. Le guide de la déclaration de succession internationale détaille ces étapes, y compris la possibilité d’une déclaration provisoire lorsque les informations venues de l’étranger tardent.
Les documents à réunir auprès de l’assureur étranger
Pour déterminer le régime et calculer l’impôt, les éléments utiles à obtenir de l’assureur sont en pratique : les conditions générales et particulières du contrat, la clause bénéficiaire en vigueur au décès, l’historique des primes (dates et montants, ce qui permet de distinguer les versements avant et après 70 ans), la valeur du contrat au jour du décès et le montant revenant à chaque bénéficiaire. Lorsque le défunt détenait le contrat de son vivant en étant résident de France, il devait en principe le déclarer chaque année (formulaire 3916-3916-bis) : l’article sur la déclaration des contrats d’assurance-vie détenus à l’étranger explique cette obligation.
Si un impôt a été prélevé dans le pays de l’assureur, sa prise en compte en France dépend du régime applicable au contrat et, selon les cas, de la convention fiscale : elle demande une analyse, et la récupération d’un éventuel trop-perçu à l’étranger relève d’un professionnel local.
Ce que je vois dans mes dossiers
Au décès, la question première, pour les bénéficiaires d’une assurance-vie étrangère, est de savoir si ce contrat entre dans les mêmes règles qu’une assurance-vie française, en particulier quant à l’abattement de 152 500 € par bénéficiaire. Viennent ensuite les questions sur le prélèvement spécifique à l’assurance-vie : le contrat étranger peut-il suivre les mêmes règles que les contrats français, ou en sort-il complètement, pour être taxé comme le reste de la succession ? Comme le montrent les exemples ci-dessus, l’enjeu se chiffre souvent en centaines de milliers d’euros.
Répondre suppose d’abord de qualifier le contrat, et c’est rarement immédiat. Certains contrats étrangers sont difficiles à rattacher aux catégories du droit fiscal français, et les documents détaillés de l’assureur (historique des primes, dates des versements, valeur au décès) mettent souvent du temps à arriver. Ces délais s’ajoutent à ceux de la procédure successorale étrangère, qui est souvent longue, alors que la déclaration française est en principe due dans les douze mois d’un décès survenu à l’étranger. Tout l’enjeu est alors de gérer la procédure française sans attendre : selon les cas, une déclaration provisoire, complétée ensuite, peut être une solution ; dans mon expérience, lorsqu’elle est bien présentée, elle est bien reçue et suscite rarement des questions par la suite.
Ces contrats sont aussi souvent peu familiers des services de l’administration, compte tenu de leur complexité. Un travail de pédagogie est alors nécessaire : un dossier clair, qui explique le fonctionnement du contrat, le régime retenu et le calcul, pièces à l’appui. Je constate par ailleurs que l’administration est de plus en plus exigeante sur les avoirs étrangers. Dans mon expérience, la qualité de la présentation peut, selon les cas, peser sensiblement sur l’issue, même si chaque situation reste différente et qu’aucun résultat ne peut être garanti.
Enfin, lorsque les fonds restent bloqués à l’étranger alors que l’impôt français est dû, la situation est délicate : il peut être nécessaire de négocier un échéancier de paiement avec l’administration, ce qui n’est pas simple.
Les erreurs les plus fréquentes
- Considérer qu’un contrat étranger bénéficie automatiquement de l’abattement de 152 500 €, sans vérifier qu’il s’agit bien d’une assurance-vie au sens du droit français.
- À l’inverse, intégrer d’office le contrat étranger à la succession et payer des droits au barème, alors qu’il pouvait relever du régime de l’assurance-vie.
- Confondre assurance-vie et contrat de capitalisation, ou appliquer le même traitement à tous les contrats d’un même assureur.
- Oublier de distinguer les primes versées avant et après les 70 ans de l’assuré, faute d’avoir demandé l’historique des versements.
- Appliquer l’abattement de 152 500 € plusieurs fois pour un même bénéficiaire, sur plusieurs contrats souscrits sur la tête du même assuré.
- Penser qu’un assureur étranger qui n’a rien retenu signifie qu’aucun impôt n’est dû en France.
- Attendre la fin de la procédure étrangère pour s’occuper de la déclaration française, au risque de dépasser les délais.
FAQ
Une assurance-vie souscrite à l’étranger donne-t-elle droit à l’abattement de 152 500 € ?
En principe oui, pour les primes versées avant les 70 ans de l’assuré, si le contrat est une véritable assurance-vie au sens du droit français et si l’assuré était domicilié en France au décès, ou si le bénéficiaire y est domicilié depuis au moins six des dix dernières années. Le lieu d’établissement de l’assureur n’est pas, à lui seul, un obstacle. La qualification du contrat demande toutefois une analyse.
Je vis en France et mon père vivait à l’étranger : la France peut-elle taxer l’assurance-vie dont je suis bénéficiaire ?
Pour les primes versées avant 70 ans, le prélèvement de l’article 990 I s’applique en principe si vous avez votre domicile fiscal en France au décès et l’avez eu pendant au moins six années au cours des dix années précédentes. Pour les primes versées après 70 ans, ce sont les règles des droits de succession qui s’appliquent, sous réserve de la convention fiscale éventuelle. Une analyse de la situation est recommandée.
L’assureur étranger m’a versé le capital sans rien retenir : dois-je quand même quelque chose en France ?
Pas nécessairement, mais l’absence de retenue ne signifie pas que rien n’est dû. Si le contrat relève du prélèvement de l’article 990 I ou des droits de succession, l’impôt reste dû en France, même si l’assureur ne l’a pas prélevé. Il est utile de vérifier rapidement la situation, compte tenu des délais.
Qu’est-ce qui peut faire « sortir » un contrat étranger du régime de l’assurance-vie ?
Principalement sa nature : un contrat de capitalisation, un produit qui fonctionne comme un simple compte de placement, certains produits de retraite, ou un contrat souscrit à titre onéreux. Les capitaux sont alors, en principe, intégrés à la succession et soumis au barème des droits de succession. Le projet de loi de finances pour 2027 prévoit en outre de nouvelles conditions, qui ne sont pas encore adoptées.
Mon conjoint m’a désigné bénéficiaire d’un contrat étranger : suis-je taxé ?
En principe non : le conjoint survivant et le partenaire de PACS sont exonérés aussi bien du prélèvement de l’article 990 I que des droits de succession. Le contrat et les autres bénéficiaires éventuels doivent néanmoins être examinés.
Le défunt n’avait jamais déclaré son contrat étranger en France : quelles conséquences pour moi ?
L’absence de déclaration du contrat par le défunt de son vivant peut avoir des conséquences pour sa succession (amendes, rappels d’impôt sur des rachats éventuels), qui relèvent d’une analyse distincte. Selon les cas, une régularisation peut être envisagée : l’article sur l’oubli de déclaration d’un compte étranger présente les pistes possibles.
Textes de référence
- Code général des impôts : article 990 I (prélèvement sur les sommes versées au décès de l’assuré, abattement de 152 500 €, taux de 20 % et 31,25 %, territorialité) ; article 757 B (droits de succession sur les primes versées après 70 ans, abattement de 30 500 €) ; articles 750 ter (champ territorial des droits de succession), 777 (barème), 779 (abattements), 796-0 bis et 796-0 ter (exonérations du conjoint, du partenaire de PACS et de certains frères et sœurs) ; article 1649 AA (déclaration des contrats souscrits hors de France).
- BOFiP : BOI-TCAS-AUT-60 (prélèvement de l’article 990 I, dont les organismes non établis en France et la territorialité).
- Formulaires n° 2705-SD et 2705-A-SD (déclaration de succession et contrats d’assurance-vie) ; formulaire n° 3916-3916-bis.
- Projet de loi de finances pour 2027 (Assemblée nationale, n° 3210, déposé le 1er octobre 2026), article 6 « Protection du modèle de l’assurance-vie » (projet, non adopté à la date de l’article).
Qualification du contrat, âge de l’assuré lors des versements, domicile du défunt et des bénéficiaires, conventions fiscales, réforme annoncée pour 2027 : le sort d’une assurance-vie étrangère au décès dépend de nombreux éléments, avec des montants souvent élevés. Me Uzan, avocat fiscaliste au Barreau de Paris depuis 2008, analyse le contrat et les documents de l’assureur étranger, détermine le régime applicable en France et accompagne les bénéficiaires dans leurs déclarations, en lien, si besoin, avec les professionnels du pays concerné. Voir aussi la page succession internationale, les articles hériter d’un parent qui vivait aux États-Unis et hériter d’un proche qui vivait au Royaume-Uni, ou prenez rendez-vous.




