

Un padre, una madre o un allegado ha fallecido. Tenía un seguro de vida, pero no con una aseguradora francesa: el contrato se había suscrito en otro país de la Unión Europea, en Suiza, en el Reino Unido, en Estados Unidos o en otro lugar, y usted es su beneficiario. Usted vive en Francia, o era el difunto quien vivía allí. La primera pregunta que se plantea es casi siempre la misma: ¿se beneficia este contrato extranjero de las mismas reglas que un seguro de vida francés, en particular de la deducción de 152 500 € por beneficiario? ¿O sale completamente del régimen del seguro de vida, para tributar como cualquier otro bien de la herencia?
Este artículo explica, para un lector que descubre el tema, cómo grava Francia los capitales de un seguro de vida extranjero al fallecer el asegurado: los dos regímenes propios del seguro de vida (el gravamen del artículo 990 I y el impuesto de sucesiones del artículo 757 B del Código General de Impuestos francés), las condiciones para que un contrato extranjero quede comprendido en ellos, lo que ocurre cuando no lo está, el proyecto de presupuesto para 2027 y tres ejemplos con cifras. Solo trata de la tributación en Francia. El rescate de un seguro de vida extranjero en vida del asegurado es objeto de un artículo distinto.
En resumen
- Un contrato suscrito con una aseguradora establecida fuera de Francia puede, en principio, beneficiarse de las mismas reglas que un contrato francés al fallecer el asegurado: los textos también se refieren a los organismos de seguros que no están establecidos en Francia.
- Aun así, debe tratarse de un seguro de vida en el sentido de la ley francesa: sumas debidas por razón del fallecimiento del asegurado a un beneficiario designado. Un contrato de capitalización, una cuenta de inversión presentada como seguro o ciertos productos de jubilación pueden no serlo.
- Para las primas pagadas antes de los 70 años del asegurado, cada beneficiario dispone en principio de una deducción de 152 500 €, y luego de un gravamen del 20 % hasta 700 000 € y del 31,25 % por encima (artículo 990 I). Para las primas pagadas después de los 70 años, el impuesto de sucesiones recae sobre las primas que superen 30 500 €, y las ganancias quedan exentas (artículo 757 B).
- Cuando el contrato sale de estos regímenes, los capitales tributan en principio como el resto de la herencia: escala del 5 % al 45 % en línea directa, y hasta el 60 % entre personas sin parentesco. La diferencia puede alcanzar varios cientos de miles de euros.
- El proyecto de ley de presupuestos para 2027, todavía en debate, prevé nuevas condiciones, que se aplicarían también a los contratos extranjeros, para los fallecimientos ocurridos a partir del 1 de julio de 2027.
- Cada contrato es diferente: antes de declarar o pagar nada, se recomienda que un abogado analice el contrato y la situación, para determinar el régimen aplicable y el trámite más adecuado.
Índice
- Tomador, asegurado, beneficiario: las palabras que conviene conocer
- Al fallecer, el seguro de vida escapa en principio al régimen ordinario de las sucesiones
- ¿Puede un contrato extranjero seguir las mismas reglas que un contrato francés?
- Cuando el contrato «sale» del régimen del seguro de vida: una tributación clásica
- Ejemplo 1: dos hijos beneficiarios de un contrato suscrito en otro país de la Unión Europea
- Ejemplo 2: pagos efectuados después de los 70 años
- Ejemplo 3: un beneficiario sin parentesco
- El proyecto de presupuesto para 2027: nuevas condiciones, contratos extranjeros incluidos
- Los trámites en Francia después del fallecimiento
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
Tomador, asegurado, beneficiario: las palabras que conviene conocer
Un seguro de vida reúne tres papeles, a menudo desempeñados por solo dos personas.
- El tomador es quien abre el contrato y aporta el dinero. Estas aportaciones se llaman primas.
- El asegurado es la persona cuyo fallecimiento desencadena el pago. Lo más habitual es que sea el propio tomador.
- El beneficiario es la persona que recibe el dinero al fallecer el asegurado. Se designa en la cláusula beneficiaria del contrato (por ejemplo: «mis hijos, a partes iguales»).
La suma pagada al beneficiario es el capital por fallecimiento. Comprende las primas pagadas y las ganancias acumuladas en el contrato (intereses, dividendos, plusvalías). Cuando se habla de seguro de vida «extranjero», se hace referencia a un contrato suscrito con una aseguradora establecida fuera de Francia, sea cual sea el idioma del contrato o la nacionalidad del tomador.
El seguro de vida se distingue del contrato de capitalización, que se le parece mucho pero no depende de la vida o del fallecimiento de una persona: no hay asegurado ni beneficiario designado, y el contrato se transmite a los herederos como una inversión ordinaria. Esta diferencia, que parece técnica, tiene consecuencias fiscales considerables, como se verá.
Al fallecer, el seguro de vida escapa en principio al régimen ordinario de las sucesiones
En derecho francés, los capitales pagados a un beneficiario designado no forman parte de la herencia en sentido civil: la aseguradora se los paga directamente, al margen del reparto entre herederos. La ley fiscal les aplica dos regímenes particulares, según la edad del asegurado en el momento de cada pago.
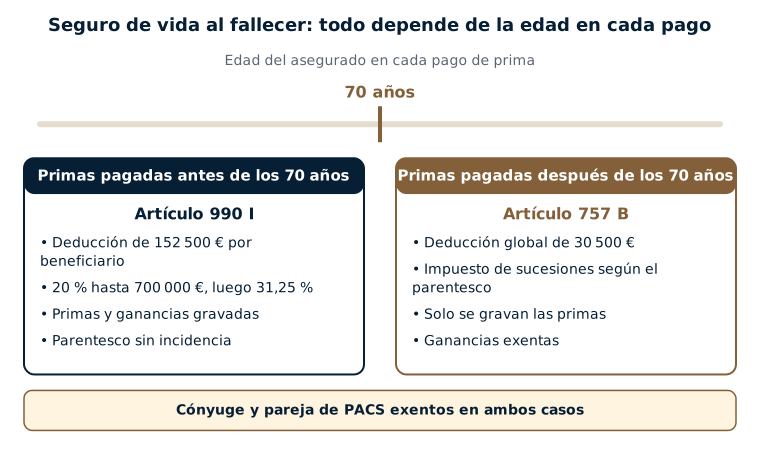
Primas pagadas antes de los 70 años: el gravamen del artículo 990 I
La parte del capital por fallecimiento que corresponde a las primas pagadas antes de los 70 años del asegurado (primas y ganancias vinculadas) no está sujeta al impuesto de sucesiones, sino a un gravamen específico, previsto en el artículo 990 I del Código General de Impuestos francés:
- cada beneficiario dispone de una deducción de 152 500 €, válida para el conjunto de los contratos suscritos sobre la vida del mismo asegurado;
- por encima, el gravamen es del 20 % hasta 700 000 € de parte imponible, y del 31,25 % por encima.
Este régimen tiene una particularidad que cuenta mucho en las familias reconstituidas: no depende del parentesco. Un amigo, un sobrino o una pareja de hecho se benefician de la misma deducción y de los mismos tipos que un hijo. El cónyuge supérstite y la pareja de PACS están exentos, al igual que, en determinadas condiciones, los hermanos.
Las primas pagadas antes del 13 de octubre de 1998, y los contratos suscritos antes del 20 de noviembre de 1991, se rigen por reglas transitorias, a menudo más favorables, que exigen una comprobación contrato por contrato.
Primas pagadas después de los 70 años: el impuesto de sucesiones del artículo 757 B
Para los contratos suscritos desde el 20 de noviembre de 1991, la parte correspondiente a las primas pagadas después de los 70 años del asegurado se rige por el artículo 757 B: está sujeta al impuesto de sucesiones, según el parentesco entre el beneficiario y el asegurado, pero solo por el importe de las primas que supere 30 500 €. Este umbral de 30 500 € es global: vale para el conjunto de los contratos y de los beneficiarios de un mismo asegurado. Las ganancias producidas por estas primas no tributan.
Estas sumas se añaden a lo que el beneficiario recibe además en la herencia, con las deducciones habituales (100 000 € para un hijo, por ejemplo). El cónyuge supérstite y la pareja de PACS están exentos, como para el resto de la herencia.
| Primas pagadas antes de los 70 años | Primas pagadas después de los 70 años | |
|---|---|---|
| Texto | Artículo 990 I del CGI | Artículo 757 B del CGI |
| Qué tributa | Primas y ganancias correspondientes | Solo las primas, por encima de 30 500 € |
| Deducción | 152 500 € por beneficiario | 30 500 € para todos los beneficiarios, y luego deducciones de sucesiones |
| Tipo | 20 % hasta 700 000 €, 31,25 % por encima | Escala de sucesiones según el parentesco (del 5 % al 60 %) |
| Parentesco | Sin incidencia | Determinante |
| Cónyuge, pareja de PACS | Exentos | Exentos |
Un mismo contrato puede regirse por ambos regímenes cuando el asegurado hizo pagos antes y después de sus 70 años: el capital por fallecimiento se reparte entonces entre los dos, lo que supone conocer la fecha y el importe de cada prima.
¿Puede un contrato extranjero seguir las mismas reglas que un contrato francés?
Es la pregunta central. La respuesta se resume en tres comprobaciones sucesivas.
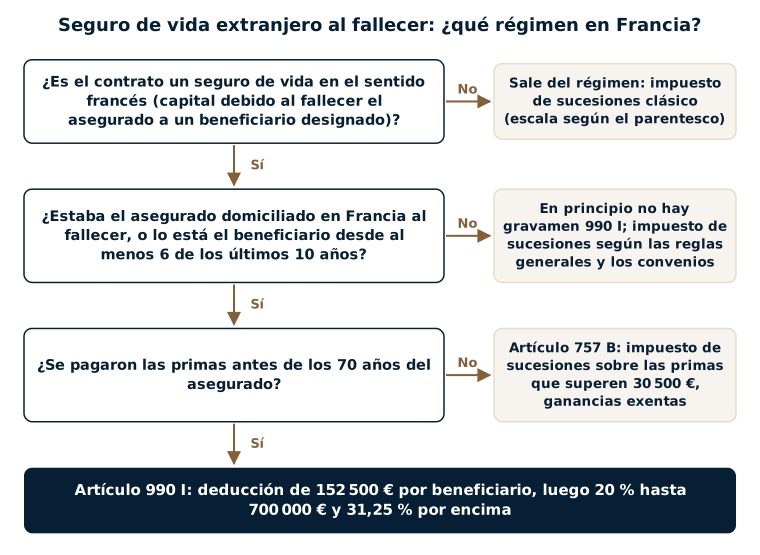
1. El país de la aseguradora no es, en sí, un obstáculo
El artículo 990 I se refiere a las sumas pagadas por los «organismos de seguros y asimilados». La administración tributaria precisa, en su doctrina (el Bulletin officiel des finances publiques, o BOFiP), que ello incluye también los organismos de la misma naturaleza que no están establecidos en Francia. El artículo 757 B se refiere, por su parte, a las sumas debidas «por un asegurador», sin distinción de país. Por tanto, un contrato suscrito con una aseguradora extranjera no queda excluido de estos regímenes por el solo hecho de su localización.
2. El contrato debe ser un verdadero seguro de vida en el sentido del derecho francés
Aquí es donde se concentran la mayoría de las dificultades. Los regímenes de los artículos 990 I y 757 B se aplican a las sumas debidas por razón del fallecimiento del asegurado a un beneficiario designado a título gratuito. Ahora bien, algunos productos vendidos fuera de Francia con el nombre de «seguro de vida» o «life insurance» no corresponden del todo a esta definición:
- un contrato de capitalización, sin asegurado ni beneficiario, no entra en estos regímenes: forma parte de la herencia por su valor en la fecha del fallecimiento;
- un producto que funciona en realidad como una cuenta de inversión o una cartera de valores, con un envoltorio de seguro muy reducido, puede plantear la cuestión de su calificación;
- algunos contratos de jubilación o de pensión extranjeros se rigen por reglas propias, que no siempre son las del seguro de vida;
- un contrato suscrito a título oneroso (por ejemplo, en garantía de un préstamo, a favor del prestamista) queda fuera del ámbito del gravamen.
La calificación se comprueba a la vista del propio contrato: condiciones generales y particulares, cláusula beneficiaria, funcionamiento, garantías previstas en caso de fallecimiento. Los documentos suelen estar redactados en otro idioma y según categorías jurídicas distintas de las francesas, lo que hace delicado el análisis.
3. El domicilio fiscal del asegurado o del beneficiario
El gravamen del artículo 990 I se aplica en principio cuando, en la fecha del fallecimiento:
- el asegurado tenía su domicilio fiscal en Francia; o
- el beneficiario tiene su domicilio fiscal en Francia y lo ha tenido durante al menos seis años de los diez anteriores al fallecimiento.
El lugar de residencia del tomador cuando abrió el contrato, o el del beneficiario cuando recibe los fondos, carece en principio de incidencia. Para las primas pagadas después de los 70 años, que se rigen por el impuesto de sucesiones, se aplican las reglas generales de territorialidad de las sucesiones (domicilio del difunto, domicilio del heredero durante seis años de los últimos diez, situación de los bienes), sin perjuicio de los convenios fiscales en materia de sucesiones. Estas reglas se detallan en la página sobre la sucesión internacional.
Cuando existe un convenio fiscal en materia de sucesiones entre Francia y otro país, la cuestión de si se aplica al gravamen del artículo 990 I, que jurídicamente no es un impuesto de sucesiones, exige un análisis caso por caso.
Cuando el contrato «sale» del régimen del seguro de vida: una tributación clásica
Si el contrato extranjero no puede tratarse como un seguro de vida en el sentido francés, pierde la deducción de 152 500 €, el gravamen del 20 % y la exención de las ganancias vinculadas a las primas pagadas después de los 70 años. Los capitales se integran entonces, en principio, en la herencia del difunto y quedan sujetos al impuesto de sucesiones, según la escala que depende del parentesco, tras las deducciones de derecho común.
| Parte imponible de cada hijo (tras la deducción de 100 000 €) | Tipo |
|---|---|
| Hasta 8 072 € | 5 % |
| De 8 072 € a 12 109 € | 10 % |
| De 12 109 € a 15 932 € | 15 % |
| De 15 932 € a 552 324 € | 20 % |
| De 552 324 € a 902 838 € | 30 % |
| De 902 838 € a 1 805 677 € | 40 % |
| Más de 1 805 677 € | 45 % |
Escala del impuesto de sucesiones en línea directa (artículo 777 del CGI). Entre hermanos, los tipos son del 35 % y del 45 %; entre parientes hasta el cuarto grado, del 55 %; entre personas sin parentesco, del 60 %.
Para un hijo, la diferencia sigue siendo moderada mientras los importes son modestos; se vuelve muy importante en los grandes contratos, donde la escala sube al 40 % y al 45 %. Para un beneficiario sin parentesco con el difunto, la diferencia es espectacular: 60 % en lugar del 20 % o el 31,25 %.
Ejemplo 1: dos hijos beneficiarios de un contrato suscrito en otro país de la Unión Europea
Un padre, residente fiscal en Francia, fallece a los 78 años. Había suscrito un seguro de vida con una aseguradora establecida en otro país de la Unión Europea, en el que había pagado 1 800 000 € de primas, todas antes de sus 70 años y después de 1998. Al fallecer, el contrato vale 2 600 000 €. La cláusula beneficiaria designa a sus dos hijos, a partes iguales: cada uno recibe 1 300 000 €. Ninguno de ellos es beneficiario de otro contrato sobre la vida de su padre.
Si el contrato se reconoce como seguro de vida, cada hijo se rige por el artículo 990 I:
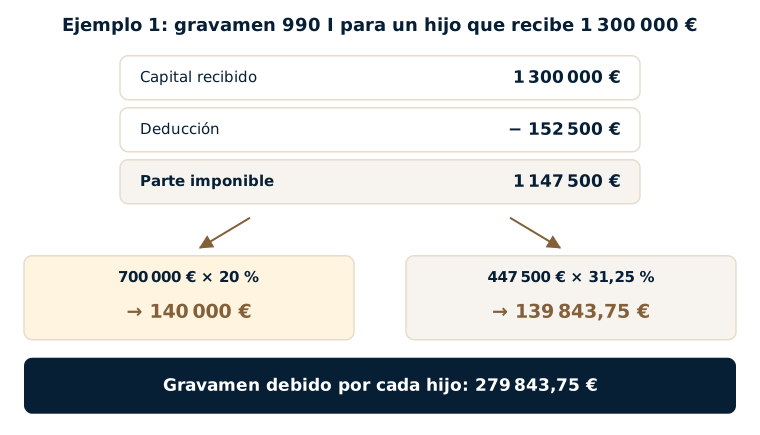
- parte imponible: 1 300 000 − 152 500 = 1 147 500 €;
- gravamen del 20 % sobre los primeros 700 000 €: 140 000 €;
- gravamen del 31,25 % sobre los 447 500 € restantes: 139 843,75 €;
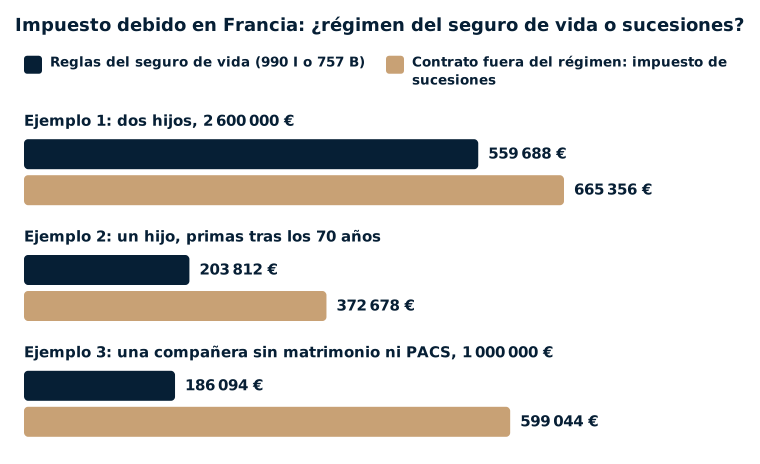
- total por hijo: 279 843,75 €, es decir, 559 687,50 € para los dos.
Si el contrato sale del régimen del seguro de vida (por ejemplo, porque en realidad se trata de un contrato de capitalización), los 2 600 000 € entran en la herencia. Suponiendo, para simplificar, que sea el único bien transmitido, cada hijo tributa por 1 300 000 − 100 000 = 1 200 000 € según la escala en línea directa, es decir, 332 678,15 € por hijo y 665 356,30 € para los dos. La diferencia supera los 105 000 €.
Ejemplo 2: pagos efectuados después de los 70 años
Una madre, residente fiscal en Francia, pagó 1 000 000 € en un contrato suscrito con una aseguradora establecida fuera de la Unión Europea, entre sus 72 y sus 80 años. Fallece a los 86 años; el contrato vale entonces 1 400 000 €. Su único hijo es el único beneficiario. Para simplificar, se supone que este contrato es el único bien que le transmite, de modo que la deducción de 100 000 € no se ha utilizado en otra parte.
| Cálculo | Contrato reconocido como seguro de vida (artículo 757 B) | Contrato fuera del régimen del seguro de vida |
|---|---|---|
| Importe sujeto al impuesto | Primas: 1 000 000 € | Valor total: 1 400 000 € |
| Ganancias de 400 000 € | Exentas | Gravadas |
| Deducción del artículo 757 B | − 30 500 € | — |
| Deducción en línea directa | − 100 000 € | − 100 000 € |
| Parte imponible | 869 500 € | 1 300 000 € |
| Impuesto de sucesiones | 203 811,95 € | 372 678,15 € |
Incluso sin la deducción de 152 500 € (que solo afecta a las primas pagadas antes de los 70 años), el régimen del seguro de vida sigue siendo aquí más favorable en casi 169 000 €, esencialmente porque las ganancias del contrato no tributan. A modo de comparación, si las mismas primas se hubieran pagado antes de los 70 años, el gravamen del artículo 990 I sobre 1 400 000 € habría sido de 311 093,75 €: el régimen más favorable depende, por tanto, de cada situación.
Ejemplo 3: un beneficiario sin parentesco
Un residente fiscal en Francia designa como beneficiaria de su contrato extranjero a su compañera, con la que no está casado ni unido por un PACS. Al fallecer, ella debe recibir 1 000 000 €, correspondientes a primas pagadas antes de los 70 años del asegurado.
- Contrato reconocido como seguro de vida (artículo 990 I): (1 000 000 − 152 500) = 847 500 € imponibles; 700 000 × 20 % + 147 500 × 31,25 % = 186 093,75 €.
- Contrato fuera del régimen: impuesto de sucesiones entre personas sin parentesco, al 60 % tras una deducción de 1 594 €: (1 000 000 − 1 594) × 60 % = 599 043,60 €.
La diferencia supera los 412 000 €. Es en este tipo de situación donde la calificación del contrato extranjero tiene las consecuencias más graves.
El proyecto de presupuesto para 2027: nuevas condiciones, contratos extranjeros incluidos
El proyecto de ley de presupuestos para 2027, presentado en la Asamblea Nacional el 1 de octubre de 2026, incluye un artículo 6 titulado «Protección del modelo del seguro de vida». En su versión presentada, y tal como se ha expuesto, supeditaría el régimen fiscal del seguro de vida a varias condiciones acumulativas: primas pagadas en efectivo (y no mediante aportación de valores) a partir del 1 de octubre de 2026, unidades de cuenta con características similares a las admitidas por el Código de Seguros francés, y la ausencia, en un fondo dedicado, de activos vinculados al tomador, al asegurado, a los beneficiarios, a su familia cercana o a las sociedades que controlan. Según la exposición de motivos, los contratos extranjeros deberían presentar características similares.
Al fallecer, un contrato que no cumpliera estas condiciones vería sus capitales sujetos al impuesto de sucesiones, según el parentesco, en lugar del gravamen del artículo 990 I, para los fallecimientos ocurridos a partir del 1 de julio de 2027. Este texto no es más que un proyecto: puede modificarse, o incluso suprimirse, durante los debates parlamentarios. Para los titulares de contratos extranjeros invertidos en fondos dedicados o alimentados mediante aportaciones de valores, puede ser útil, no obstante, que se examine el contrato desde ahora, para medir las posibles consecuencias.
Los trámites en Francia después del fallecimiento
El gravamen del artículo 990 I
El gravamen lo debe el beneficiario, pero en principio lo retiene e ingresa en el Tesoro la aseguradora, sobre la base de una declaración jurada del beneficiario (que indica en particular la deducción ya utilizada en otros contratos). Algunas aseguradoras extranjeras acostumbradas a una clientela residente en Francia se encargan de ello; otras no lo hacen, o simplemente desconocen la regla francesa. En ese caso, las modalidades de declaración y de pago en Francia merecen examinarse con cuidado, porque el gravamen sigue siendo debido.
Las primas pagadas después de los 70 años y la declaración de sucesión
Las sumas que se rigen por el artículo 757 B, al igual que los contratos que salen del régimen del seguro de vida, se consignan en la declaración de sucesión (formulario n.º 2705-SD y su anexo n.º 2705-A-SD dedicado a los contratos de seguro de vida). Esta se presenta en principio en los seis meses siguientes al fallecimiento si ocurrió en la Francia metropolitana, y en los doce meses si ocurrió en el extranjero. La guía de la declaración de sucesión internacional detalla estos pasos, incluida la posibilidad de una declaración provisional cuando la información procedente del extranjero se retrasa.
Los documentos que conviene reunir ante la aseguradora extranjera
Para determinar el régimen y calcular el impuesto, los elementos útiles que deben obtenerse de la aseguradora son en la práctica: las condiciones generales y particulares del contrato, la cláusula beneficiaria vigente al fallecer, el historial de primas (fechas e importes, lo que permite distinguir los pagos anteriores y posteriores a los 70 años), el valor del contrato en la fecha del fallecimiento y el importe que corresponde a cada beneficiario. Cuando el difunto tenía el contrato en vida siendo residente en Francia, en principio debía declararlo cada año (formulario 3916-3916-bis): el artículo sobre la declaración de los contratos de seguro de vida mantenidos en el extranjero explica esta obligación.
Si se percibió un impuesto en el país de la aseguradora, su consideración en Francia depende del régimen aplicable al contrato y, según los casos, del convenio fiscal: exige un análisis, y la recuperación de un eventual exceso pagado en el extranjero corresponde a un profesional local.
Lo que veo en mis expedientes
Al fallecer el asegurado, la primera cuestión, para los beneficiarios de un seguro de vida extranjero, es saber si este contrato entra en las mismas reglas que un seguro de vida francés, en particular en cuanto a la deducción de 152 500 € por beneficiario. Vienen después las preguntas sobre el gravamen específico del seguro de vida: ¿puede el contrato extranjero seguir las mismas reglas que los contratos franceses, o sale completamente de ellas, para tributar como el resto de la herencia? Como muestran los ejemplos anteriores, lo que está en juego asciende a menudo a cientos de miles de euros.
Responder supone, en primer lugar, calificar el contrato, y rara vez es inmediato. Algunos contratos extranjeros son difíciles de encajar en las categorías del derecho fiscal francés, y los documentos detallados de la aseguradora (historial de primas, fechas de los pagos, valor al fallecer) suelen tardar en llegar. Estos plazos se suman a los del procedimiento sucesorio extranjero, que a menudo es largo, mientras que la declaración francesa se debe en principio en los doce meses siguientes a un fallecimiento ocurrido en el extranjero. Todo el reto consiste entonces en gestionar el procedimiento francés sin esperar: según los casos, una declaración provisional, completada después, puede ser una solución; en mi experiencia, cuando está bien presentada, es bien recibida y rara vez suscita preguntas posteriores.
Estos contratos son además a menudo poco familiares para los servicios de la administración, dada su complejidad. Es necesario entonces un trabajo de pedagogía: un expediente claro, que explique el funcionamiento del contrato, el régimen aplicado y el cálculo, con justificantes. Constato además que la administración es cada vez más exigente con los activos en el extranjero. En mi experiencia, la calidad de la presentación puede, según los casos, influir sensiblemente en el resultado, aunque cada situación sea diferente y no pueda garantizarse ningún resultado.
Por último, cuando los fondos siguen bloqueados en el extranjero mientras el impuesto francés es exigible, la situación es delicada: puede ser necesario negociar un calendario de pagos con la administración, lo que no es sencillo.
Los errores más frecuentes
- Considerar que un contrato extranjero se beneficia automáticamente de la deducción de 152 500 €, sin comprobar que se trata realmente de un seguro de vida en el sentido del derecho francés.
- A la inversa, integrar de oficio el contrato extranjero en la herencia y pagar el impuesto según la escala, cuando podía regirse por el régimen del seguro de vida.
- Confundir seguro de vida y contrato de capitalización, o aplicar el mismo tratamiento a todos los contratos de una misma aseguradora.
- No distinguir las primas pagadas antes y después de los 70 años del asegurado, por no haber pedido el historial de pagos.
- Aplicar la deducción de 152 500 € varias veces para un mismo beneficiario, en varios contratos suscritos sobre la vida del mismo asegurado.
- Pensar que, si una aseguradora extranjera no ha retenido nada, no se debe ningún impuesto en Francia.
- Esperar al final del procedimiento extranjero para ocuparse de la declaración francesa, con el riesgo de superar los plazos.
Preguntas frecuentes
¿Da derecho a la deducción de 152 500 € un seguro de vida suscrito en el extranjero?
En principio sí, para las primas pagadas antes de los 70 años del asegurado, si el contrato es un verdadero seguro de vida en el sentido del derecho francés y si el asegurado estaba domiciliado en Francia al fallecer, o si el beneficiario lo está desde al menos seis de los últimos diez años. El lugar de establecimiento de la aseguradora no es, por sí solo, un obstáculo. La calificación del contrato exige, no obstante, un análisis.
Vivo en Francia y mi padre vivía en el extranjero: ¿puede Francia gravar el seguro de vida del que soy beneficiario?
Para las primas pagadas antes de los 70 años, el gravamen del artículo 990 I se aplica en principio si usted tiene su domicilio fiscal en Francia en la fecha del fallecimiento y lo ha tenido durante al menos seis años de los diez anteriores. Para las primas pagadas después de los 70 años, se aplican las reglas del impuesto de sucesiones, sin perjuicio del eventual convenio fiscal. Se recomienda un análisis de la situación.
La aseguradora extranjera me pagó el capital sin retener nada: ¿debo aun así algo en Francia?
No necesariamente, pero la ausencia de retención no significa que no se deba nada. Si el contrato se rige por el gravamen del artículo 990 I o por el impuesto de sucesiones, el impuesto sigue siendo debido en Francia, aunque la aseguradora no lo haya percibido. Es útil comprobar rápidamente la situación, dados los plazos.
¿Qué puede hacer que un contrato extranjero «salga» del régimen del seguro de vida?
Principalmente su naturaleza: un contrato de capitalización, un producto que funciona como una simple cuenta de inversión, ciertos productos de jubilación o un contrato suscrito a título oneroso. Los capitales se integran entonces, en principio, en la herencia y quedan sujetos a la escala del impuesto de sucesiones. El proyecto de ley de presupuestos para 2027 prevé además nuevas condiciones, que todavía no se han adoptado.
Mi cónyuge me designó beneficiario de un contrato extranjero: ¿tributo?
En principio no: el cónyuge supérstite y la pareja de PACS están exentos tanto del gravamen del artículo 990 I como del impuesto de sucesiones. No obstante, conviene examinar el contrato y los demás beneficiarios eventuales.
El difunto nunca había declarado su contrato extranjero en Francia: ¿qué consecuencias tiene para mí?
La falta de declaración del contrato por el difunto en vida puede tener consecuencias para su herencia (multas, regularizaciones de impuestos sobre eventuales rescates), que requieren un análisis distinto. Según los casos, puede contemplarse una regularización: el artículo sobre el olvido de declaración de una cuenta extranjera presenta las posibles vías.
Textos de referencia
- Código General de Impuestos francés (CGI): artículo 990 I (gravamen sobre las sumas pagadas al fallecer el asegurado, deducción de 152 500 €, tipos del 20 % y del 31,25 %, territorialidad); artículo 757 B (impuesto de sucesiones sobre las primas pagadas después de los 70 años, deducción de 30 500 €); artículos 750 ter (ámbito territorial del impuesto de sucesiones), 777 (escala), 779 (deducciones), 796-0 bis y 796-0 ter (exenciones del cónyuge, de la pareja de PACS y de ciertos hermanos); artículo 1649 AA (declaración de los contratos suscritos fuera de Francia).
- BOFiP: BOI-TCAS-AUT-60 (gravamen del artículo 990 I, incluidos los organismos no establecidos en Francia y la territorialidad).
- Formularios n.º 2705-SD y 2705-A-SD (declaración de sucesión y contratos de seguro de vida); formulario n.º 3916-3916-bis.
- Proyecto de ley de presupuestos para 2027 (Asamblea Nacional, n.º 3210, presentado el 1 de octubre de 2026), artículo 6 «Protección del modelo del seguro de vida» (proyecto, no adoptado en la fecha del artículo).
Calificación del contrato, edad del asegurado en los pagos, domicilio del difunto y de los beneficiarios, convenios fiscales, reforma anunciada para 2027: la suerte de un seguro de vida extranjero al fallecer depende de numerosos elementos, con importes a menudo elevados. Me Uzan, abogado fiscalista del Colegio de Abogados de París desde 2008, analiza el contrato y los documentos de la aseguradora extranjera, determina el régimen aplicable en Francia y acompaña a los beneficiarios en sus declaraciones, en colaboración, si es necesario, con los profesionales del país en cuestión. Véase también la página sobre la sucesión internacional, los artículos heredar de un padre que vivía en Estados Unidos y heredar de un allegado que vivía en el Reino Unido, o pida cita.




