Vive usted en Francia y tiene un contrato de seguro de vida abierto con una aseguradora extranjera: suscrito antes de instalarse en Francia, recomendado por un banco privado o heredado de sus costumbres de ahorro en otro país. Un día retira una parte del dinero, o la totalidad. Es lo que se llama un rescate. ¿Hay que declararlo en Francia? ¿Sobre qué importe se paga el impuesto? ¿Y por qué la aseguradora extranjera no ha retenido nada para Francia?
Este artículo explica, paso a paso y para un lector que descubre el tema, cómo grava Francia el rescate de un seguro de vida extranjero: la parte del reembolso que es realmente imponible, los tipos, el formulario 2778 que se presenta en el mes siguiente, la declaración de la renta, con dos ejemplos numéricos. Solo trata de la tributación en Francia; la declaración anual del propio contrato es objeto de un artículo dedicado a la declaración de los contratos de seguro de vida suscritos en el extranjero.
En resumen
- Para un residente fiscal en Francia, el rescate de un contrato de seguro de vida suscrito en el extranjero es en principio imponible en Francia, como el de un contrato francés.
- Solo es imponible la parte de ganancias incluida en el reembolso, y no el importe total retirado: en caso de rescate parcial, se calcula con una fórmula de proporción.
- La aseguradora extranjera no retiene en principio ningún impuesto francés: corresponde al tomador declarar y pagar un anticipo del impuesto y las cotizaciones sociales, con el formulario 2778, en los quince primeros días del mes siguiente al rescate, y después declarar las ganancias el año siguiente.
- El tipo del impuesto sobre la renta es del 12,8 % o, para un contrato de ocho años o más suscrito en la Unión Europea o el Espacio Económico Europeo, del 7,5 % sobre una parte de las ganancias, tras una deducción; las cotizaciones sociales son en principio del 17,2 %.
- El impuesto que se haya retenido en el extranjero puede, según el convenio fiscal y tras un análisis, dar derecho a un crédito fiscal en Francia, dentro de ciertos límites.
- Cada contrato y cada situación son distintos: antes de declarar un rescate, o de corregir una declaración pasada, es recomendable consultar a un abogado para determinar el trámite más adecuado.
Índice
- Rescate, primas, valor de rescate: las palabras que conviene conocer
- Solo las ganancias son imponibles: ¿cómo calcular la parte gravada de un rescate?
- ¿Qué tipo de gravamen sobre las ganancias?
- La aseguradora extranjera no retiene nada para Francia: los trámites del tomador
- Ejemplo 1: rescate total de un contrato de más de ocho años
- Ejemplo 2: dos rescates parciales, y la trampa del importe total
- El impuesto retenido en el extranjero: qué hace Francia con él
- Contratos a veces difíciles de calificar
- Lo que veo en mis expedientes
- Un rescate no se ha declarado: ¿qué riesgos, qué posibles vías?
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
Rescate, primas, valor de rescate: las palabras que conviene conocer
Un contrato de seguro de vida funciona como un sobre de ahorro. Usted aporta dinero: son las primas (también se habla de aportaciones o de capital invertido). La aseguradora invierte ese dinero, en un fondo garantizado o en soportes financieros (acciones, bonos, fondos) llamados «unidades de cuenta». Con el tiempo, el valor del contrato evoluciona: es el valor de rescate, es decir, la suma que recuperaría si lo retirara todo hoy.
El rescate es un reembolso. Es total cuando recupera todo el valor del contrato, que entonces se extingue; es parcial cuando solo retira una parte y el contrato continúa. La ganancia (o «producto», en el vocabulario fiscal) es la diferencia entre lo que vale el contrato y lo que usted ha aportado: intereses, dividendos y plusvalías acumulados dentro del contrato.
¿Qué es un seguro de vida «extranjero»?
Para la administración tributaria francesa, lo que cuenta es el lugar de establecimiento de la aseguradora: un contrato suscrito con una compañía establecida fuera de Francia es un contrato extranjero, aunque esté redactado en francés, aunque lo haya recomendado un banco francés y aunque se haya suscrito cuando usted ya vivía en Francia. La nacionalidad del tomador no tiene importancia. El país de la aseguradora tiene, en cambio, consecuencias sobre el tipo de gravamen, como se verá más adelante: es útil distinguir las aseguradoras establecidas en la Unión Europea o en el Espacio Económico Europeo (Islandia, Liechtenstein, Noruega) de las establecidas en otros lugares.
El propio contrato debe en principio declararse cada año (casilla 8TT y formulario 3916-3916-bis), con independencia de cualquier rescate: la guía del formulario 3916 explica cómo cumplimentarlo.
Solo las ganancias son imponibles: ¿cómo calcular la parte gravada de un rescate?
Es el punto que plantea más dificultades en la práctica. Cuando usted retira dinero, una parte de la suma corresponde a sus propias aportaciones, que recupera, y otra parte a las ganancias. Solo las ganancias son imponibles. El capital que había aportado no tributa una segunda vez.
Rescate total
El cálculo es sencillo: ganancia imponible = suma recibida − total de las primas pagadas. Un contrato alimentado con 1 500 000 € de primas y rescatado por 2 300 000 € genera una ganancia de 800 000 €.
Rescate parcial: la regla de proporción
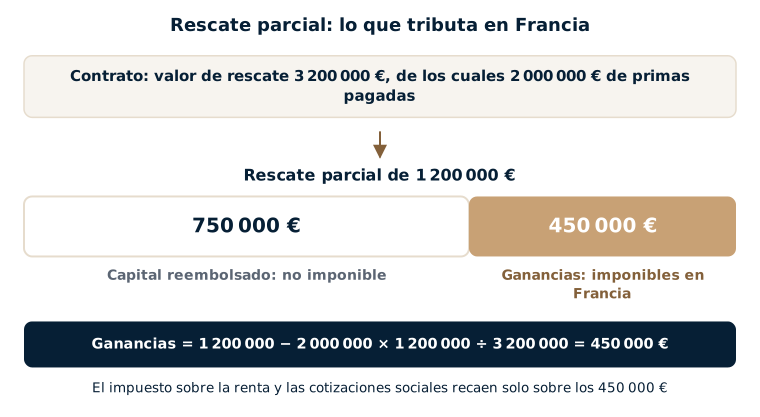
En caso de rescate parcial, se considera que cada euro retirado contiene la misma proporción de capital y de ganancias que el contrato completo en la fecha del reembolso. La parte imponible se calcula así:
ganancia imponible = importe del rescate − (primas pagadas × importe del rescate ÷ valor de rescate total del contrato en la fecha del rescate)
Las «primas pagadas» son las primas que no se hayan reembolsado ya en rescates anteriores: cada rescate «consume» una parte del capital, que no puede deducirse una segunda vez.
Para hacer este cálculo se necesitan tres cifras: el total de las primas pagadas (y de las primas ya reembolsadas), el valor de rescate del contrato en la fecha del reembolso y el importe retirado. Las aseguradoras extranjeras no siempre las presentan de esta forma: sus extractos suelen indicar solo el importe pagado al cliente, sin distinguir el capital y las ganancias. Obtener este detalle es, por tanto, el primer paso.
¿Qué tipo de gravamen sobre las ganancias?
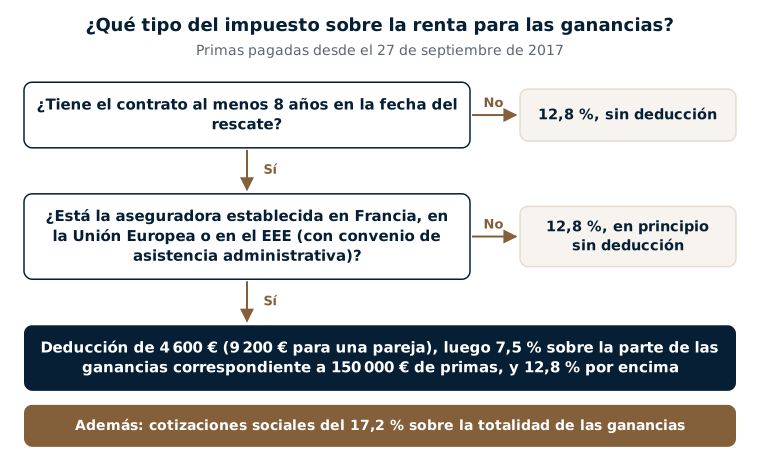
El régimen depende de la fecha de las aportaciones, de la antigüedad del contrato y del país de la aseguradora. Para las primas pagadas desde el 27 de septiembre de 2017, que afectan a la mayoría de los contratos hoy en día, las reglas son las siguientes.
Contrato de menos de ocho años: 12,8 %
Las ganancias tributan al tipo fijo del 12,8 %, sin deducción, cualquiera que sea el país de la aseguradora.
Contrato de ocho años o más: deducción y tipo del 7,5 %, con condiciones
Cuando la aseguradora está establecida en Francia o en un Estado de la Unión Europea o del Espacio Económico Europeo que haya celebrado con Francia un convenio de asistencia administrativa, se aplican dos ventajas:
- una deducción anual de 4 600 € para una persona sola, o de 9 200 € para un matrimonio o una pareja de hecho con PACS sujetos a tributación conjunta, común a todos los contratos de la unidad familiar;
- un tipo del 7,5 % sobre la parte de las ganancias que corresponde a 150 000 € de primas; por encima, la parte correspondiente a las primas que superan 150 000 € tributa al 12,8 %.
El umbral de 150 000 € se aprecia por persona, sumando las primas no reembolsadas de todos sus contratos (franceses y extranjeros) a 31 de diciembre del año anterior al rescate. Cuando se supera este umbral, la parte de las ganancias gravada al 7,5 % se calcula en proporción: ganancias × 150 000 ÷ primas pagadas (para las primas pagadas desde el 27 de septiembre de 2017). La deducción se imputa primero a la parte gravada al 7,5 % y después a la gravada al 12,8 %.
Cuando la aseguradora está establecida fuera de la Unión Europea y del Espacio Económico Europeo, estas dos ventajas no se aplican en principio: las ganancias tributan al 12,8 %, incluso después de ocho años.
Las cotizaciones sociales: 17,2 %
Las ganancias soportan además las cotizaciones sociales (CSG, CRDS y prélèvement de solidarité), al tipo global del 17,2 % para los productos de seguro de vida: la subida de la CSG decidida para 2026 sobre las demás rentas de inversión (18,6 %) no se aplica a estos productos. La deducción no reduce las cotizaciones sociales. En un contrato extranjero, se adeudan en principio en el momento del rescate, sobre la parte de ganancias incluida en el reembolso.
¿Y las primas más antiguas?
Las ganancias vinculadas a primas pagadas antes del 27 de septiembre de 2017 siguen reglas diferentes (tributación según la escala progresiva o, por opción ejercida en el momento del rescate, prélèvement libératoire a un tipo que depende de la antigüedad del contrato). Un mismo contrato puede mezclar los dos regímenes: el reparto de las ganancias entre primas antiguas y nuevas exige entonces un cálculo preciso.
| Situación (primas pagadas desde el 27/09/2017) | Impuesto sobre la renta | Deducción | Cotizaciones sociales |
|---|---|---|---|
| Contrato de menos de 8 años, cualquier aseguradora | 12,8 % | No | 17,2 % |
| Contrato de 8 años o más, aseguradora UE o EEE (con convenio de asistencia) | 7,5 % sobre la parte correspondiente a 150 000 € de primas, 12,8 % por encima | 4 600 € o 9 200 € al año | 17,2 % |
| Contrato de 8 años o más, aseguradora fuera de la UE y del EEE | 12,8 % | No, en principio | 17,2 % |
Por opción global, válida para el conjunto de las rentas de inversión del año, las ganancias pueden someterse a la escala progresiva del impuesto sobre la renta en lugar de a los tipos fijos (casilla 2OP). Con ganancias elevadas, esta opción rara vez resulta ventajosa, pero la comparación puede hacerse según los casos.
La aseguradora extranjera no retiene nada para Francia: los trámites del tomador
Con un contrato francés, la propia aseguradora retiene, en el momento del rescate, un anticipo del impuesto y las cotizaciones sociales, y después transmite la información a la administración. Una aseguradora extranjera en principio no lo hace. Los trámites recaen, por tanto, en el tomador, en tres etapas.
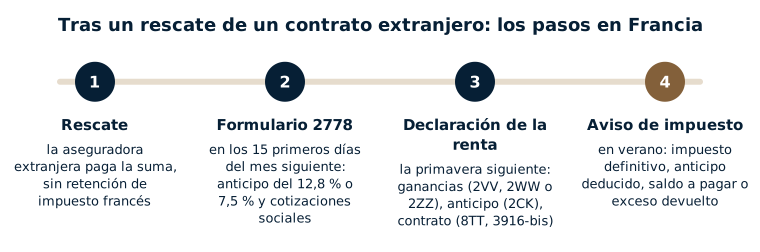
1. En los quince días del mes siguiente: el formulario 2778
El formulario n.º 2778 permite declarar y pagar, ante la oficina de impuestos del domicilio, un anticipo del impuesto sobre la renta (el «prélèvement forfaitaire non libératoire») y las cotizaciones sociales. Se presenta, junto con el pago, en los quince primeros días del mes siguiente al rescate. El anticipo es del 12,8 % de las ganancias, o del 7,5 % para un contrato de ocho años o más suscrito con una aseguradora de la Unión Europea o del Espacio Económico Europeo que haya celebrado un convenio de asistencia administrativa con Francia. Es solo un adelanto: se deducirá del impuesto definitivo el año siguiente, y el posible exceso se devolverá.
Las unidades familiares cuya renta fiscal de referencia del penúltimo año sea inferior a 25 000 € (persona sola) o 50 000 € (pareja) están dispensadas del anticipo, pero no de las cotizaciones sociales. Una aseguradora establecida en el Espacio Económico Europeo también puede, si ha recibido un mandato de su cliente, encargarse de estas formalidades: es útil comprobarlo con ella.
2. En la primavera siguiente: la declaración de la renta
Las ganancias se declaran después en la declaración de la renta del año del rescate, hayan soportado el anticipo o no. En la declaración presentada en 2026 (rentas de 2025), las ganancias vinculadas a las primas pagadas desde el 27 de septiembre de 2017 se declaraban en las casillas 2VV y 2WW (contratos de ocho años o más, ganancias gravadas al 7,5 % y al 12,8 %) o 2ZZ (contratos de menos de ocho años), y el anticipo ya pagado en la casilla 2CK. El propio contrato figura, como cada año, en la casilla 8TT y en el formulario 3916-3916-bis, incluso el año en que se extingue.
3. En verano: el aviso de impuesto
La administración calcula el impuesto definitivo (aplicando la deducción y el reparto entre el 7,5 % y el 12,8 %), deduce el anticipo y reclama el saldo o devuelve el exceso.
Ejemplo 1: rescate total de un contrato de más de ocho años
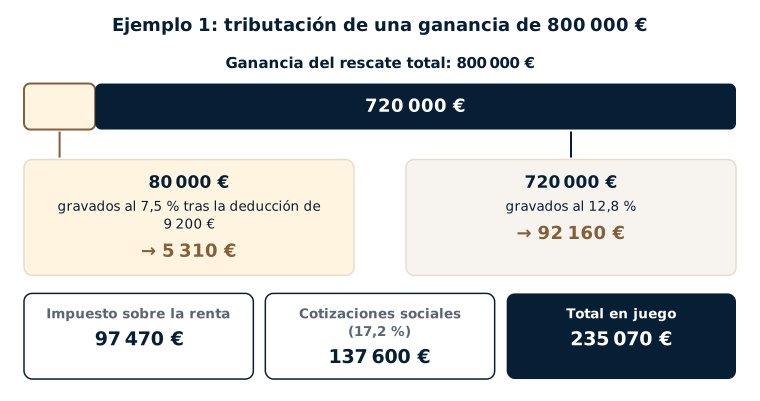
Un matrimonio, residente fiscal en Francia, tiene un contrato suscrito a nombre de la esposa, en octubre de 2017, con una aseguradora establecida en otro país de la Unión Europea. Se aportó una prima única de 1 500 000 € en la suscripción. La esposa no tiene ningún otro contrato. En noviembre de 2025, más de ocho años después, rescata la totalidad del contrato por 2 300 000 €.
- Ganancia imponible: 2 300 000 − 1 500 000 = 800 000 €.
- Parte gravada al 7,5 %: 800 000 × 150 000 ÷ 1 500 000 = 80 000 €; parte gravada al 12,8 %: 720 000 €.
- Deducción de la pareja (9 200 €), imputada a la parte al 7,5 %: (80 000 − 9 200) × 7,5 % = 5 310 €.
- Parte al 12,8 %: 720 000 × 12,8 % = 92 160 €.
- Impuesto sobre la renta: 5 310 + 92 160 = 97 470 €.
- Cotizaciones sociales: 800 000 × 17,2 % = 137 600 €.
En total, están en juego 235 070 €. En la práctica, la esposa presenta en principio un formulario 2778 a más tardar el 15 de diciembre de 2025, con un anticipo de 60 000 € (7,5 % de 800 000 €) y los 137 600 € de cotizaciones sociales. En la primavera de 2026, la declaración de la renta menciona en principio 80 000 € en la casilla 2VV, 720 000 € en la casilla 2WW y el anticipo de 60 000 € en la casilla 2CK; el aviso de impuesto reclama después el saldo de 37 470 €.
Si el mismo contrato se hubiera suscrito con una aseguradora establecida fuera de la Unión Europea y del Espacio Económico Europeo, en principio no habría habido ni deducción ni tipo del 7,5 %: 800 000 × 12,8 % = 102 400 € de impuesto sobre la renta, más los mismos 137 600 € de cotizaciones sociales, es decir, 240 000 €. El anticipo del formulario 2778 habría sido entonces del 12,8 %.
Ejemplo 2: dos rescates parciales, y la trampa del importe total
Un residente fiscal en Francia aportó una prima de 2 000 000 € en 2020 a un contrato suscrito con una aseguradora establecida en un país de la Unión Europea. En 2025, el contrato vale 3 200 000 € y retira 1 200 000 €. El contrato tiene menos de ocho años.
| Cálculo | Rescate de 2025 | Rescate de 2026 |
|---|---|---|
| Valor del contrato en la fecha del rescate | 3 200 000 € | 2 100 000 € |
| Primas aún no reembolsadas | 2 000 000 € | 1 250 000 € |
| Importe retirado | 1 200 000 € | 1 000 000 € |
| Capital reembolsado (primas × reembolso ÷ valor) | 750 000 € | 595 238 € |
| Ganancia imponible | 450 000 € | 404 762 € |
| Impuesto sobre la renta (12,8 %) | 57 600 € | 51 810 € |
| Cotizaciones sociales (17,2 %) | 77 400 € | 69 619 € |
| Total | 135 000 € | 121 429 € |
En 2026, el contrato vale 2 100 000 € y vuelve a retirar 1 000 000 €. Las primas que deben tenerse en cuenta ya no son 2 000 000 €, sino 1 250 000 €: en 2025 ya se reembolsaron 750 000 € de capital.
Supongamos ahora que, a falta de detalle facilitado por la aseguradora, el rescate de 2025 se declara por su importe total de 1 200 000 €. El impuesto calculado sería entonces de 153 600 € y las cotizaciones sociales de 206 400 €, es decir, 360 000 €: 225 000 € de más. A la inversa, un rescate que no se declara en absoluto expone a una liquidación complementaria de los 135 000 €, con intereses de demora y, según los casos, recargos. En ambos casos, la reconstrucción exacta del capital y de las ganancias es lo que permite pagar el importe justo.
El impuesto retenido en el extranjero: qué hace Francia con él
Puede ocurrir que la aseguradora extranjera retenga un impuesto en el momento del rescate, en aplicación de las reglas de su país. Desde el lado francés, la cuestión es saber si ese impuesto puede deducirse del impuesto francés. La respuesta depende del convenio fiscal entre Francia y ese país: según los casos, y tras un análisis del convenio, el impuesto retenido en el extranjero puede dar derecho en Francia a un crédito fiscal, en principio dentro del límite del tipo previsto por el convenio y del impuesto francés correspondiente a la misma renta. La parte retenida por encima de ese límite, en principio, ni se imputa ni se reembolsa en Francia. El artículo sobre las casillas 8TK y 8VL y la doble imposición detalla estos mecanismos.
Por tanto, es útil que la aseguradora extranjera disponga de información exacta sobre la residencia fiscal francesa del tomador: una retención aplicada como si el tomador residiera en el país de la aseguradora puede superar lo que Francia tiene en cuenta. La recuperación de este exceso depende, en su caso, de trámites en el otro país, con la ayuda de un profesional local.
Contratos a veces difíciles de calificar
El régimen fiscal aquí descrito es el de los contratos de seguro de vida y de capitalización, y de las «inversiones de la misma naturaleza» suscritas en el extranjero. Ahora bien, algunos productos vendidos fuera de Francia con el nombre de seguro de vida no se parecen del todo a los contratos franceses: contratos muy personalizados invertidos en una cartera dedicada, productos cercanos a una cuenta de valores, contratos de jubilación o de previsión, estructuras que mezclan varios mecanismos. Según sus características, puede plantearse la cuestión de si se rigen por el régimen del seguro de vida o por otras reglas de tributación, a veces menos favorables. Esta calificación se comprueba a la vista del propio contrato (condiciones generales y particulares, funcionamiento, garantías) antes de declarar un rescate.
El fallecimiento del asegurado sigue otras reglas, propias de las sucesiones, que no se tratan aquí: véase el artículo seguro de vida extranjero y sucesión y la página sobre la sucesión internacional.
Lo que veo en mis expedientes
Los rescates de seguros de vida extranjeros son una fuente frecuente de errores en los expedientes que trato. Encuentro a menudo rescates que no se han declarado en Francia, o que se han declarado de forma incorrecta. Los contratos de seguro de vida figuran además, junto con las cuentas de valores y las cuentas de jubilación, entre las cuentas extranjeras que más a menudo se olvidan: suelen ser aquellas en las que hay más dinero. Y cuando la administración se interesa por ellas, es casi siempre porque ha recibido información en el marco del intercambio automático de información.
La primera dificultad es documental. Para un rescate, a menudo es difícil obtener de la aseguradora el detalle que cuenta para el impuesto francés: dentro de la suma pagada, qué parte corresponde al capital invertido y qué parte a los rendimientos financieros, que son los únicos imponibles. Los documentos detallados tardan en llegar, y los plazos se alargan otro tanto. Por eso empiezo reuniendo y comprobando los justificantes: historial de las primas, valores de rescate, extractos de cada operación.
También veo aseguradoras extranjeras que aplican sus retenciones como si el tomador fuera residente fiscal de su país, cuando es residente en Francia. La retención es entonces a menudo más elevada que la que se habría aplicado a un no residente, y Francia solo la tiene en cuenta dentro de los límites del convenio. Recuperar lo pagado de más resulta después complicado: de ahí la importancia, de antemano, de que el tomador esté correctamente registrado como no residente ante la entidad extranjera.
Por último, algunos contratos son difíciles de calificar desde el punto de vista de la fiscalidad francesa. Estos productos suelen ser poco conocidos por los servicios de la administración, dada su complejidad: hace falta entonces un verdadero trabajo pedagógico, con un expediente claro que explique el funcionamiento del contrato y el cálculo adoptado, con los justificantes correspondientes. En mi experiencia, la presentación del expediente puede, según los casos, influir de forma notable en el resultado, aunque cada situación sigue siendo distinta y no puede garantizarse ningún resultado.
Un rescate no se ha declarado: ¿qué riesgos, qué posibles vías?
Un rescate no declarado puede dar lugar a una liquidación complementaria del impuesto sobre la renta y de las cotizaciones sociales sobre las ganancias, con intereses de demora y, según las circunstancias, recargos. Si el propio contrato no se ha declarado, se incurre en principio en una multa de 1 500 € por contrato y por año (10 000 € cuando la aseguradora está establecida en un Estado que no ha celebrado con Francia un convenio de asistencia administrativa), y el plazo del que dispone la administración para corregir el impuesto se amplía en principio a diez años: véanse los artículos sobre las multas y sobre los plazos de prescripción.
Pueden existir varias vías, cuya conveniencia depende de cada situación: en algunos casos, una declaración rectificativa puede ser una solución; en otros, puede contemplarse un trámite más global de regularización de las cuentas y contratos extranjeros, como explica el artículo sobre el olvido de la declaración de una cuenta extranjera. Antes de cualquier trámite, el análisis de un abogado permite medir lo que está en juego, comprobar los cálculos y la calificación del contrato, y elegir la vía más adecuada.
Los errores más frecuentes
- No declarar un rescate en Francia porque la aseguradora es extranjera o porque se ha retenido un impuesto en el extranjero.
- Declarar el importe total retirado en lugar de solo la parte de ganancias, y pagar así impuesto sobre el propio capital.
- Olvidar, en un segundo rescate, restar de las primas el capital ya reembolsado en el primero.
- Aplicar el tipo del 7,5 % y la deducción a un contrato suscrito con una aseguradora establecida fuera de la Unión Europea y del Espacio Económico Europeo.
- Olvidar el formulario 2778 y el anticipo en el mes siguiente al rescate, u olvidar las cotizaciones sociales.
- Dejar de declarar el contrato (casilla 8TT, formulario 3916-3916-bis) el año en que se rescata en su totalidad.
- Dejar que la aseguradora extranjera trate al tomador como residente de su país, con una retención que Francia no tendrá en cuenta por completo.
Preguntas frecuentes
Solo he retirado mi capital: ¿tributo de todos modos?
En principio, no es posible elegir retirar «solo el capital»: desde el punto de vista fiscal, cada rescate parcial contiene una parte de capital y una parte de ganancias, calculada en proporción al valor del contrato. Solo la parte de ganancias es imponible.
Mi aseguradora extranjera ya ha retenido un impuesto: ¿debo declarar el rescate en Francia?
En principio sí. El impuesto retenido en el extranjero no dispensa de la declaración en Francia; según el convenio fiscal y tras un análisis, puede dar derecho a un crédito fiscal, dentro de ciertos límites.
¿Qué es el formulario 2778 y cuándo se presenta?
Es el formulario que permite declarar y pagar el anticipo del impuesto sobre la renta y las cotizaciones sociales sobre las ganancias de un contrato extranjero. Se presenta, junto con el pago, ante la oficina de impuestos del domicilio en los quince primeros días del mes siguiente al rescate, salvo si la aseguradora, establecida en el Espacio Económico Europeo, se encarga de ello mediante mandato.
Mi contrato tiene más de ocho años: ¿tengo derecho a la deducción de 4 600 € o 9 200 €?
En principio sí, si la aseguradora está establecida en Francia o en un Estado de la Unión Europea o del Espacio Económico Europeo que haya celebrado un convenio de asistencia administrativa con Francia. Para una aseguradora establecida en otro lugar, la deducción en principio no se aplica. No reduce las cotizaciones sociales.
Suscribí el contrato antes de instalarme en Francia: ¿puede Francia gravar todas las ganancias?
En principio, un residente fiscal en Francia tributa en Francia por los rescates que efectúa, incluidas las ganancias acumuladas antes de su llegada. Según los casos, el convenio fiscal aplicable y la situación personal pueden, no obstante, modificar el análisis: un examen previo es útil, en particular cuando los importes son elevados.
Mi aseguradora solo me da el importe pagado, sin el detalle: ¿qué hacer?
El cálculo supone conocer el total de las primas pagadas, los rescates anteriores y el valor de rescate en la fecha del reembolso. Estos datos pueden solicitarse a la aseguradora, o reconstruirse a partir de los extractos anuales y de los avisos de operación. Como los plazos para obtenerlos son a veces largos, puede ser prudente pedirlos pronto.
Rescaté mi contrato hace varios años sin declarar nada: ¿es demasiado tarde?
No necesariamente. Según los casos, puede contemplarse una declaración rectificativa o un trámite de regularización más global. La elección depende de los importes, de los años afectados, de si el propio contrato se declaró o no y de la existencia de una carta de la administración: es recomendable un análisis previo por un abogado.
Textos de referencia
- Código General de Impuestos: artículo 125-0 A (tributación de los productos de los contratos de seguro de vida y de capitalización, deducción, tipo del 7,5 % y umbral de 150 000 €), artículo 125 D (prélèvement forfaitaire non libératoire), artículo 200 A (tipo fijo del 12,8 % y opción por la escala), artículo 1649 AA (declaración de los contratos suscritos fuera de Francia), artículo 1766 (multa por falta de declaración de un contrato).
- Código de la Seguridad Social: artículo L136-7 (CSG sobre los productos de inversión); ley n.º 2025-1403 de 30 de diciembre de 2025 de financiación de la seguridad social para 2026.
- Livre des procédures fiscales: artículo L169 (plazo de comprobación ampliado a diez años).
- BOFiP: BOI-RPPM-RCM-20-10-20-50 (cálculo de los productos, rescate parcial, deducción) y BOI-RPPM-RCM-20-15 (régimen de las primas pagadas desde el 27 de septiembre de 2017).
- Formulario n.º 2778 y su nota explicativa; declaración n.º 2042: casillas 2VV, 2WW, 2ZZ, 2CK y 2OP; formulario n.º 3916-3916-bis y casilla 8TT.
Cálculo del capital y de las ganancias, tipos según el país de la aseguradora, anticipo del formulario 2778, retenciones extranjeras, calificación del contrato: el rescate de un seguro de vida extranjero afecta a numerosas reglas, con importes a menudo elevados. Me Uzan, abogado fiscalista del Colegio de Abogados de París desde 2008, analiza el contrato y los documentos de la aseguradora, comprueba el cálculo de la parte imponible y acompaña la declaración, o una posible regularización cuando no se han declarado rescates pasados. Véase también la página declarar una cuenta en el extranjero (formulario 3916) y el artículo la declaración de las cuentas, seguros de vida y trusts extranjeros, o pida cita.