Vive em França e detém um contrato de seguro de vida aberto junto de uma seguradora estrangeira: subscrito antes da sua instalação em França, aconselhado por um banco privado ou herdado dos seus hábitos de poupança noutro país. Um dia, levanta uma parte do dinheiro, ou a totalidade. É o que se chama um resgate. Deve declará-lo em França? Sobre que montante se paga o imposto? E porque é que a seguradora estrangeira não reteve nada para a França?
Este artigo explica, passo a passo e para um leitor que descobre o assunto, como a França tributa o resgate de um seguro de vida estrangeiro: a parte do levantamento que é realmente tributável, as taxas, o formulário 2778 a entregar no mês seguinte, a declaração de rendimentos, com dois exemplos numéricos. Trata apenas da tributação em França; a declaração anual do próprio contrato é objeto de um artigo dedicado à declaração dos contratos de seguro de vida detidos no estrangeiro.
Em resumo
- Para um residente fiscal em França, o resgate de um contrato de seguro de vida subscrito no estrangeiro é, em princípio, tributável em França, tal como o de um contrato francês.
- Só a parte de ganhos incluída no levantamento é tributável, e não o montante total levantado: em caso de resgate parcial, calcula-se com uma fórmula de proporção.
- A seguradora estrangeira não retém, em princípio, nenhum imposto francês: cabe ao tomador declarar e pagar um adiantamento de imposto e as contribuições sociais, através do formulário 2778, nos quinze primeiros dias do mês seguinte ao resgate, e depois declarar os ganhos no ano seguinte.
- A taxa de imposto sobre o rendimento é de 12,8 % ou, para um contrato com oito anos ou mais subscrito na União Europeia ou no Espaço Económico Europeu, de 7,5 % sobre uma parte dos ganhos, após um abatimento; as contribuições sociais são, em princípio, de 17,2 %.
- O imposto eventualmente retido no estrangeiro pode, consoante a convenção fiscal e após análise, dar direito a um crédito de imposto em França, dentro de certos limites.
- Cada contrato e cada situação são diferentes: antes de declarar um resgate, ou de corrigir uma declaração passada, é recomendável consultar um advogado para determinar a diligência mais adequada.
Índice
- Resgate, prémios, valor de resgate: as palavras a conhecer
- Só os ganhos são tributáveis: como calcular a parte tributada de um resgate?
- Que taxa de tributação sobre os ganhos?
- A seguradora estrangeira não retém nada para a França: as diligências do tomador
- Exemplo 1: resgate total de um contrato com mais de oito anos
- Exemplo 2: dois resgates parciais, e a armadilha do montante total
- O imposto retido no estrangeiro: o que a França faz com ele
- Contratos por vezes difíceis de qualificar
- O que vejo nos meus processos
- Um resgate não foi declarado: que riscos, que caminhos?
- Os erros mais frequentes
- FAQ
- Textos de referência
Resgate, prémios, valor de resgate: as palavras a conhecer
Um contrato de seguro de vida funciona como um invólucro de poupança. Nele entrega dinheiro: são os prémios (fala-se também de entregas, ou de capital investido). A seguradora aplica esse dinheiro, num fundo garantido ou em suportes financeiros (ações, obrigações, fundos) chamados «unidades de conta». Com o tempo, o valor do contrato evolui: é o valor de resgate, ou seja, a quantia que recuperaria se levantasse tudo hoje.
O resgate é um levantamento. É total quando recupera todo o valor do contrato, que então termina; é parcial quando levanta apenas uma parte e o contrato continua. O ganho (ou «produto», no vocabulário fiscal) é a diferença entre o que o contrato vale e o que nele entregou: juros, dividendos e mais-valias acumulados dentro do contrato.
O que é um seguro de vida «estrangeiro»?
Para a administração fiscal francesa, o que conta é o local de estabelecimento da seguradora: um contrato subscrito junto de uma companhia estabelecida fora de França é um contrato estrangeiro, mesmo que esteja redigido em francês, mesmo que tenha sido aconselhado por um banco francês e mesmo que tenha sido subscrito quando já vivia em França. A nacionalidade do tomador não tem importância. O país da seguradora tem, em contrapartida, consequências na taxa de tributação, como se verá mais adiante: é útil distinguir as seguradoras estabelecidas na União Europeia ou no Espaço Económico Europeu (Islândia, Liechtenstein, Noruega) das que estão estabelecidas noutros lugares.
O próprio contrato deve, em princípio, ser declarado todos os anos (campo 8TT e formulário 3916-3916-bis), independentemente de qualquer resgate: o guia do formulário 3916 explica como preenchê-lo.
Só os ganhos são tributáveis: como calcular a parte tributada de um resgate?
É o ponto que levanta mais dificuldades na prática. Quando levanta dinheiro, uma parte da quantia corresponde às suas próprias entregas, que recupera, e outra parte aos ganhos. Só os ganhos são tributáveis. O capital que tinha entregado não é tributado uma segunda vez.
Resgate total
O cálculo é simples: ganho tributável = quantia recebida − total dos prémios pagos. Um contrato alimentado com 1 500 000 € de prémios e resgatado por 2 300 000 € gera um ganho de 800 000 €.
Resgate parcial: a regra de proporção
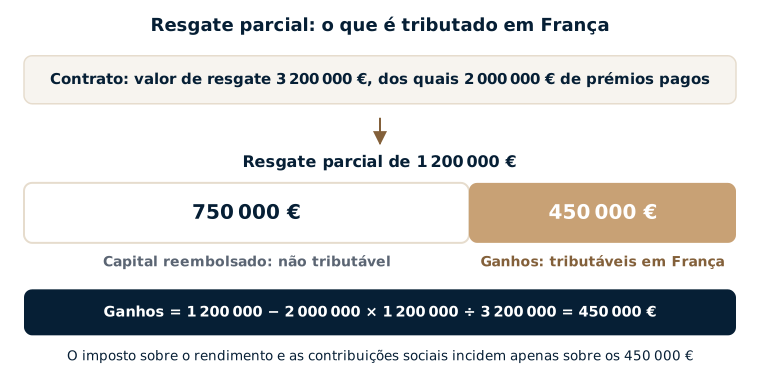
Em caso de resgate parcial, considera-se que cada euro levantado contém a mesma proporção de capital e de ganhos que o contrato inteiro no dia do levantamento. A parte tributável calcula-se assim:
ganho tributável = montante do resgate − (prémios pagos × montante do resgate ÷ valor de resgate total do contrato no dia do resgate)
Os «prémios pagos» entendem-se como os prémios que ainda não foram reembolsados em resgates anteriores: cada resgate «consome» uma parte do capital, que não pode ser deduzida uma segunda vez.
Para fazer este cálculo, são necessários três números: o total dos prémios pagos (e dos prémios já reembolsados), o valor de resgate do contrato no dia do levantamento e o montante levantado. As seguradoras estrangeiras nem sempre os apresentam desta forma: os seus extratos indicam muitas vezes apenas o montante pago ao cliente, sem distinguir o capital e os ganhos. Obter esse detalhe é, portanto, o primeiro passo.
Que taxa de tributação sobre os ganhos?
O regime depende da data das entregas, da duração do contrato e do país da seguradora. Para os prémios pagos desde 27 de setembro de 2017, que dizem respeito à maioria dos contratos atuais, as regras são as seguintes.
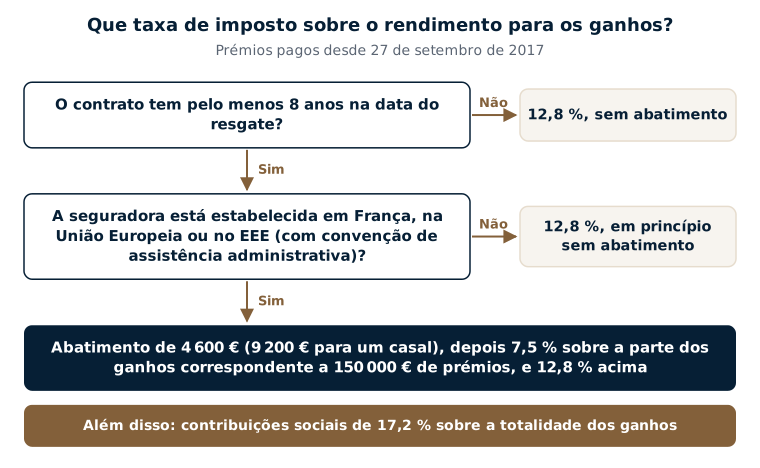
Contrato com menos de oito anos: 12,8 %
Os ganhos são tributados à taxa fixa de 12,8 %, sem abatimento, qualquer que seja o país da seguradora.
Contrato com oito anos ou mais: abatimento e taxa de 7,5 %, sob condições
Quando a seguradora está estabelecida em França ou num Estado da União Europeia ou do Espaço Económico Europeu que tenha celebrado com a França uma convenção de assistência administrativa, aplicam-se duas vantagens:
- um abatimento anual de 4 600 € para uma pessoa só, ou de 9 200 € para um casal casado ou unido por PACS sujeito a tributação conjunta, comum a todos os contratos do agregado;
- uma taxa de 7,5 % sobre a parte dos ganhos que corresponde a 150 000 € de prémios; acima desse valor, a parte correspondente aos prémios que excedem 150 000 € é tributada a 12,8 %.
O limiar de 150 000 € aprecia-se por pessoa, somando os prémios não reembolsados de todos os seus contratos (franceses e estrangeiros) a 31 de dezembro do ano anterior ao resgate. Quando este limiar é ultrapassado, a parte dos ganhos tributada a 7,5 % calcula-se em proporção: ganhos × 150 000 ÷ prémios pagos (para os prémios pagos desde 27 de setembro de 2017). O abatimento imputa-se primeiro na parte tributada a 7,5 % e depois na parte tributada a 12,8 %.
Quando a seguradora está estabelecida fora da União Europeia e do Espaço Económico Europeu, estas duas vantagens não se aplicam, em princípio: os ganhos são tributados a 12,8 %, mesmo após oito anos.
As contribuições sociais: 17,2 %
Os ganhos suportam ainda as contribuições sociais (CSG, CRDS e contribuição de solidariedade), à taxa global de 17,2 % para os produtos de seguro de vida: o aumento da CSG decidido para 2026 sobre os outros rendimentos de aplicações (18,6 %) não se aplica a estes produtos. O abatimento não reduz as contribuições sociais. Num contrato estrangeiro, são, em princípio, devidas no momento do resgate, sobre a parte de ganhos incluída no levantamento.
E os prémios mais antigos?
Os ganhos ligados a prémios pagos antes de 27 de setembro de 2017 obedecem a regras diferentes (tributação segundo a tabela progressiva ou, por opção exercida no momento do resgate, retenção liberatória a uma taxa que depende da duração do contrato). Um mesmo contrato pode misturar os dois regimes: a repartição dos ganhos entre prémios antigos e novos exige então um cálculo preciso.
| Situação (prémios pagos desde 27/09/2017) | Imposto sobre o rendimento | Abatimento | Contribuições sociais |
|---|---|---|---|
| Contrato com menos de 8 anos, qualquer seguradora | 12,8 % | Não | 17,2 % |
| Contrato com 8 anos ou mais, seguradora UE ou EEE (com convenção de assistência) | 7,5 % sobre a parte correspondente a 150 000 € de prémios, 12,8 % acima | 4 600 € ou 9 200 € por ano | 17,2 % |
| Contrato com 8 anos ou mais, seguradora fora da UE e do EEE | 12,8 % | Não, em princípio | 17,2 % |
Mediante opção global, válida para o conjunto dos rendimentos de aplicações do ano, os ganhos podem ser sujeitos à tabela progressiva do imposto sobre o rendimento em vez das taxas fixas (campo 2OP). Com ganhos importantes, esta opção raramente é vantajosa, mas a comparação pode ser feita consoante os casos.
A seguradora estrangeira não retém nada para a França: as diligências do tomador
Com um contrato francês, a própria seguradora retém, no momento do resgate, um adiantamento de imposto e as contribuições sociais, e depois transmite as informações à administração. Uma seguradora estrangeira não o faz, em princípio. As diligências cabem, portanto, ao tomador, em três etapas.
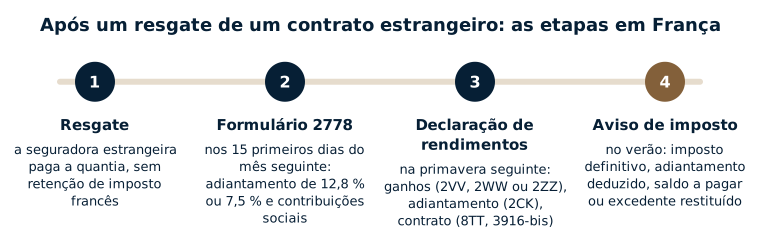
1. Nos quinze dias do mês seguinte: o formulário 2778
O formulário n.º 2778 permite declarar e pagar, junto do serviço de finanças do domicílio, um adiantamento de imposto sobre o rendimento (o «prélèvement forfaitaire non libératoire») e as contribuições sociais. É entregue, com o pagamento, nos quinze primeiros dias do mês seguinte ao resgate. O adiantamento é de 12,8 % dos ganhos, ou de 7,5 % para um contrato com oito anos ou mais subscrito junto de uma seguradora da União Europeia ou do Espaço Económico Europeu que tenha celebrado uma convenção de assistência administrativa com a França. Não passa de um adiantamento: será deduzido do imposto definitivo no ano seguinte, e o eventual excedente será restituído.
Os agregados cujo rendimento fiscal de referência do penúltimo ano é inferior a 25 000 € (pessoa só) ou 50 000 € (casal) estão dispensados do adiantamento, mas não das contribuições sociais. Uma seguradora estabelecida no Espaço Económico Europeu pode também, se tiver recebido um mandato do seu cliente, encarregar-se destas formalidades: é útil verificá-lo junto dela.
2. Na primavera seguinte: a declaração de rendimentos
Os ganhos são depois declarados na declaração de rendimentos do ano do resgate, quer tenham suportado o adiantamento quer não. Na declaração entregue em 2026 (rendimentos de 2025), os ganhos ligados aos prémios pagos desde 27 de setembro de 2017 declaravam-se nos campos 2VV e 2WW (contratos com oito anos ou mais, ganhos tributados a 7,5 % e a 12,8 %) ou 2ZZ (contratos com menos de oito anos), e o adiantamento já pago no campo 2CK. O próprio contrato figura, como todos os anos, no campo 8TT e no formulário 3916-3916-bis, incluindo o ano em que termina.
3. No verão: o aviso de imposto
A administração calcula o imposto definitivo (aplicando o abatimento e a repartição entre 7,5 % e 12,8 %), deduz o adiantamento e cobra o saldo ou restitui o excedente.
Exemplo 1: resgate total de um contrato com mais de oito anos
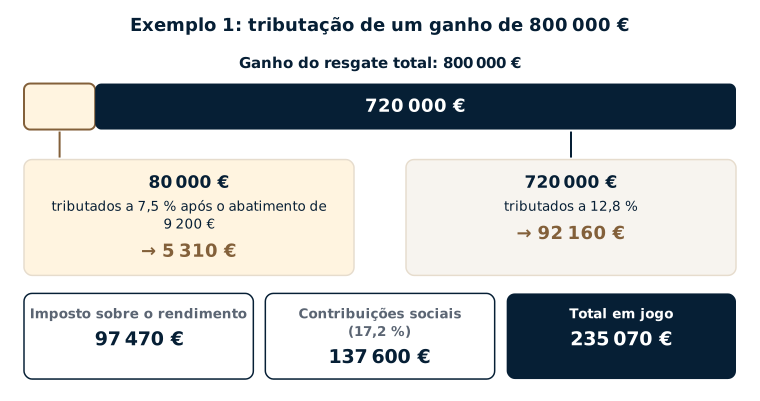
Um casal casado, residente fiscal em França, detém um contrato subscrito em nome da mulher, em outubro de 2017, junto de uma seguradora estabelecida noutro país da União Europeia. Foi pago um prémio único de 1 500 000 € na subscrição. A mulher não tem outro contrato. Em novembro de 2025, mais de oito anos depois, resgata a totalidade do contrato por 2 300 000 €.
- Ganho tributável: 2 300 000 − 1 500 000 = 800 000 €.
- Parte tributada a 7,5 %: 800 000 × 150 000 ÷ 1 500 000 = 80 000 €; parte tributada a 12,8 %: 720 000 €.
- Abatimento do casal (9 200 €), imputado na parte a 7,5 %: (80 000 − 9 200) × 7,5 % = 5 310 €.
- Parte a 12,8 %: 720 000 × 12,8 % = 92 160 €.
- Imposto sobre o rendimento: 5 310 + 92 160 = 97 470 €.
- Contribuições sociais: 800 000 × 17,2 % = 137 600 €.
No total, estão em jogo 235 070 €. Na prática, a mulher entrega, em princípio, um formulário 2778 até 15 de dezembro de 2025, com um adiantamento de 60 000 € (7,5 % de 800 000 €) e os 137 600 € de contribuições sociais. Na primavera de 2026, a declaração de rendimentos menciona, em princípio, 80 000 € no campo 2VV, 720 000 € no campo 2WW e o adiantamento de 60 000 € no campo 2CK; o aviso de imposto cobra depois o saldo de 37 470 €.
Se o mesmo contrato tivesse sido subscrito junto de uma seguradora estabelecida fora da União Europeia e do Espaço Económico Europeu, não haveria, em princípio, nem abatimento nem taxa de 7,5 %: 800 000 × 12,8 % = 102 400 € de imposto sobre o rendimento, mais os mesmos 137 600 € de contribuições sociais, ou seja, 240 000 €. O adiantamento do formulário 2778 teria então sido de 12,8 %.
Exemplo 2: dois resgates parciais, e a armadilha do montante total
Um residente fiscal em França pagou um prémio de 2 000 000 € em 2020 num contrato subscrito junto de uma seguradora estabelecida num país da União Europeia. Em 2025, o contrato vale 3 200 000 € e ele levanta 1 200 000 €. O contrato tem menos de oito anos.
| Cálculo | Resgate de 2025 | Resgate de 2026 |
|---|---|---|
| Valor do contrato no dia do resgate | 3 200 000 € | 2 100 000 € |
| Prémios ainda não reembolsados | 2 000 000 € | 1 250 000 € |
| Montante levantado | 1 200 000 € | 1 000 000 € |
| Capital reembolsado (prémios × levantamento ÷ valor) | 750 000 € | 595 238 € |
| Ganho tributável | 450 000 € | 404 762 € |
| Imposto sobre o rendimento (12,8 %) | 57 600 € | 51 810 € |
| Contribuições sociais (17,2 %) | 77 400 € | 69 619 € |
| Total | 135 000 € | 121 429 € |
Em 2026, o contrato vale 2 100 000 € e ele levanta novamente 1 000 000 €. Os prémios a ter em conta já não são 2 000 000 €, mas 1 250 000 €: 750 000 € de capital já foram reembolsados em 2025.
Suponha-se agora que, por falta de detalhe fornecido pela seguradora, o resgate de 2025 é declarado pelo seu montante total de 1 200 000 €. O imposto calculado seria então de 153 600 € e as contribuições sociais de 206 400 €, ou seja, 360 000 €: 225 000 € a mais. Inversamente, um resgate que não seja de todo declarado expõe a uma liquidação adicional dos 135 000 €, com juros de mora e, consoante os casos, agravamentos. Em ambas as situações, a reconstituição exata do capital e dos ganhos é o que permite pagar o montante correto.
O imposto retido no estrangeiro: o que a França faz com ele
Acontece que a seguradora estrangeira retenha um imposto no momento do resgate, em aplicação das regras do seu país. Do lado francês, a questão é saber se esse imposto pode ser deduzido do imposto francês. A resposta depende da convenção fiscal entre a França e esse país: consoante os casos, e após análise da convenção, o imposto retido no estrangeiro pode dar direito em França a um crédito de imposto, em princípio no limite da taxa prevista pela convenção e do imposto francês correspondente ao mesmo rendimento. A parte retida acima desse limite não é, em princípio, nem imputada nem reembolsada em França. O artigo sobre os campos 8TK e 8VL e a dupla tributação detalha estes mecanismos.
É, portanto, útil que a seguradora estrangeira disponha de informações exatas sobre a residência fiscal francesa do tomador: uma retenção aplicada como se o tomador residisse no país da seguradora pode exceder o que a França tem em conta. A recuperação desse excedente passa, se for caso disso, por diligências no outro país, com a ajuda de um profissional local.
Contratos por vezes difíceis de qualificar
O regime fiscal aqui descrito é o dos contratos de seguro de vida e de capitalização, e das «aplicações da mesma natureza» subscritos no estrangeiro. Ora, certos produtos vendidos fora de França com o nome de seguro de vida não se parecem inteiramente com os contratos franceses: contratos muito personalizados investidos numa carteira dedicada, produtos próximos de uma conta de títulos, contratos de reforma ou de previdência, estruturas que combinam vários mecanismos. Consoante as suas características, pode colocar-se a questão de saber se estão abrangidos pelo regime do seguro de vida ou por outras regras de tributação, por vezes menos favoráveis. Esta qualificação verifica-se à luz do próprio contrato (condições gerais e particulares, funcionamento, garantias) antes de declarar um resgate.
A morte do segurado obedece a outras regras, próprias das sucessões, que não são tratadas aqui: veja o artigo seguro de vida estrangeiro e sucessão e a página sobre a sucessão internacional.
O que vejo nos meus processos
Os resgates de seguros de vida estrangeiros são uma fonte frequente de erros nos processos que trato. Encontro muitas vezes resgates que não foram declarados em França, ou que o foram de forma incorreta. Os contratos de seguro de vida figuram, aliás, com as contas de títulos e as contas de reforma, entre as contas estrangeiras mais frequentemente esquecidas: são, em geral, aquelas onde há mais dinheiro. E quando a administração se interessa por elas, é quase sempre porque recebeu informações no âmbito da troca automática de informações.
A primeira dificuldade é documental. Para um resgate, é muitas vezes difícil obter da seguradora o detalhe que conta para o imposto francês: na quantia paga, que parte corresponde ao capital investido e que parte aos rendimentos financeiros, os únicos tributáveis. Os documentos detalhados demoram a chegar, e os prazos alongam-se na mesma medida. É por isso que começo por reunir e verificar os documentos: histórico dos prémios, valores de resgate, extratos de cada operação.
Vejo também seguradoras estrangeiras que aplicam as suas retenções como se o tomador fosse residente fiscal no seu país, quando é residente em França. A retenção é então muitas vezes mais pesada do que a que teria sido aplicada a um não residente, e a França só a tem em conta dentro dos limites da convenção. Recuperar o montante pago a mais é depois complicado: daí a importância, a montante, de o tomador estar corretamente registado como não residente junto do organismo estrangeiro.
Certos contratos, por fim, são difíceis de qualificar à luz da fiscalidade francesa. Estes produtos são muitas vezes pouco familiares para os serviços da administração, dada a sua complexidade: é então necessário um verdadeiro trabalho pedagógico, com um processo claro que explique o funcionamento do contrato e o cálculo adotado, com os respetivos comprovativos. Na minha experiência, a apresentação do processo pode, consoante os casos, pesar sensivelmente no resultado, ainda que cada situação seja diferente e nenhum resultado possa ser garantido.
Um resgate não foi declarado: que riscos, que caminhos?
Um resgate não declarado pode dar lugar a uma liquidação adicional do imposto sobre o rendimento e das contribuições sociais sobre os ganhos, com juros de mora e, consoante as circunstâncias, agravamentos. Se o próprio contrato não tiver sido declarado, é, em princípio, aplicável uma coima de 1 500 € por contrato e por ano (10 000 € quando a seguradora está estabelecida num Estado que não celebrou com a França uma convenção de assistência administrativa), e o prazo de que a administração dispõe para corrigir o imposto é, em princípio, alargado para dez anos: veja os artigos sobre as coimas e sobre os prazos de caducidade.
Podem existir vários caminhos, cuja oportunidade depende de cada situação: em alguns casos, uma declaração de substituição pode ser uma solução; noutros, pode ser equacionada uma diligência mais global de regularização das contas e contratos estrangeiros, como explica o artigo sobre o esquecimento da declaração de uma conta estrangeira. Antes de qualquer diligência, a análise de um advogado permite medir o que está em jogo, verificar os cálculos e a qualificação do contrato, e escolher a via mais adequada.
Os erros mais frequentes
- Não declarar um resgate em França porque a seguradora é estrangeira ou porque foi retido um imposto no estrangeiro.
- Declarar o montante total levantado em vez da parte de ganhos, pagando assim imposto sobre o próprio capital.
- Esquecer, num segundo resgate, de retirar aos prémios o capital já reembolsado no primeiro.
- Aplicar a taxa de 7,5 % e o abatimento a um contrato subscrito junto de uma seguradora estabelecida fora da União Europeia e do Espaço Económico Europeu.
- Esquecer o formulário 2778 e o adiantamento no mês seguinte ao resgate, ou esquecer as contribuições sociais.
- Deixar de declarar o contrato (campo 8TT, formulário 3916-3916-bis) no ano em que é resgatado na totalidade.
- Deixar a seguradora estrangeira tratar o tomador como residente do seu país, com uma retenção que a França não terá inteiramente em conta.
FAQ
Só levantei o meu capital: sou mesmo assim tributável?
Em princípio, não é possível escolher levantar «apenas o capital»: do ponto de vista fiscal, cada resgate parcial contém uma parte de capital e uma parte de ganhos, calculada em proporção do valor do contrato. Só a parte de ganhos é tributável.
A minha seguradora estrangeira já reteve um imposto: devo declarar o resgate em França?
Em princípio, sim. O imposto retido no estrangeiro não dispensa a declaração em França; consoante a convenção fiscal e após análise, pode dar direito a um crédito de imposto, dentro de certos limites.
O que é o formulário 2778 e quando deve ser entregue?
É o formulário que permite declarar e pagar o adiantamento de imposto sobre o rendimento e as contribuições sociais sobre os ganhos de um contrato estrangeiro. É entregue, com o pagamento, junto do serviço de finanças do domicílio nos quinze primeiros dias do mês seguinte ao resgate, salvo se a seguradora, estabelecida no Espaço Económico Europeu, se encarregar disso mediante mandato.
O meu contrato tem mais de oito anos: tenho direito ao abatimento de 4 600 € ou 9 200 €?
Em princípio, sim, se a seguradora estiver estabelecida em França ou num Estado da União Europeia ou do Espaço Económico Europeu que tenha celebrado uma convenção de assistência administrativa com a França. Para uma seguradora estabelecida noutro lugar, o abatimento não se aplica, em princípio. Não reduz as contribuições sociais.
Subscrevi o contrato antes de me instalar em França: a França pode tributar todos os ganhos?
Em princípio, um residente fiscal em França é tributável em França pelos resgates que efetua, incluindo pelos ganhos acumulados antes da sua chegada. Consoante os casos, a convenção fiscal aplicável e a situação pessoal podem, no entanto, alterar a análise: um exame prévio é útil, em especial quando os montantes são importantes.
A minha seguradora só me dá o montante pago, sem o detalhe: o que fazer?
O cálculo pressupõe conhecer o total dos prémios pagos, os resgates anteriores e o valor de resgate no dia do levantamento. Estes elementos podem ser pedidos à seguradora, ou reconstituídos a partir dos extratos anuais e dos avisos de operação. Como os prazos de obtenção são por vezes longos, pode ser prudente pedi-los cedo.
Resgatei o meu contrato há vários anos sem declarar nada: é tarde demais?
Não necessariamente. Consoante os casos, pode ser equacionada uma declaração de substituição ou uma diligência de regularização mais global. A escolha depende dos montantes, dos anos em causa, de o próprio contrato ter sido ou não declarado e da existência de uma carta da administração: é recomendável uma análise prévia por um advogado.
Textos de referência
- Código Geral dos Impostos: artigo 125-0 A (tributação dos produtos dos contratos de seguro de vida e de capitalização, abatimento, taxa de 7,5 % e limiar de 150 000 €), artigo 125 D (prélèvement forfaitaire non libératoire), artigo 200 A (taxa fixa de 12,8 % e opção pela tabela), artigo 1649 AA (declaração dos contratos subscritos fora de França), artigo 1766 (coima por falta de declaração de um contrato).
- Código da Segurança Social: artigo L136-7 (CSG sobre os produtos de aplicações); lei n.º 2025-1403 de 30 de dezembro de 2025 de financiamento da segurança social para 2026.
- Livro dos Procedimentos Fiscais: artigo L169 (prazo de caducidade alargado para dez anos).
- BOFiP: BOI-RPPM-RCM-20-10-20-50 (cálculo dos produtos, resgate parcial, abatimento) e BOI-RPPM-RCM-20-15 (regime dos prémios pagos desde 27 de setembro de 2017).
- Formulário n.º 2778 e respetiva nota explicativa; declaração n.º 2042: campos 2VV, 2WW, 2ZZ, 2CK e 2OP; formulário n.º 3916-3916-bis e campo 8TT.
Cálculo do capital e dos ganhos, taxas consoante o país da seguradora, adiantamento do formulário 2778, retenções estrangeiras, qualificação do contrato: o resgate de um seguro de vida estrangeiro envolve numerosas regras, com montantes muitas vezes elevados. Maître Uzan, advogado fiscalista inscrito na Ordem dos Advogados de Paris desde 2008, analisa o contrato e os documentos da seguradora, verifica o cálculo da parte tributável e acompanha a declaração, ou uma eventual regularização quando resgates passados não foram declarados. Veja também a página declarar uma conta no estrangeiro (formulário 3916) e o artigo a declaração das contas, seguros de vida e trusts estrangeiros, ou marque uma consulta.