É residente fiscal em França e recebe rendimentos do estrangeiro: rendas de um apartamento no estrangeiro, dividendos de ações estrangeiras, um salário por um trabalho realizado fora de França… Muitas vezes, estes rendimentos já foram tributados no país de onde vêm. É preciso pagar uma segunda vez em França? Não necessariamente: uma convenção fiscal pode, consoante os casos, evitar ou limitar esta dupla tributação, o que só uma análise da situação por um advogado permite confirmar ou afastar. Mas a França nem sempre utiliza o mesmo método, e a declaração de rendimentos tem para isso campos com nomes misteriosos: 8TK, 8VL, 8TI…
Este guia explica de forma simples, para um leitor que não percebe nada do assunto, como a França pode, consoante os casos, evitar a dupla tributação, o que significam estes campos e o que mudam em concreto, com exemplos numéricos. Trata apenas da tributação em França.
Em resumo
- Um residente fiscal em França é, em princípio, tributável em França pelos seus rendimentos mundiais; as convenções fiscais podem, em certos casos, evitar que o mesmo rendimento seja tributado duas vezes, o que é necessário mandar verificar por um advogado, caso a caso.
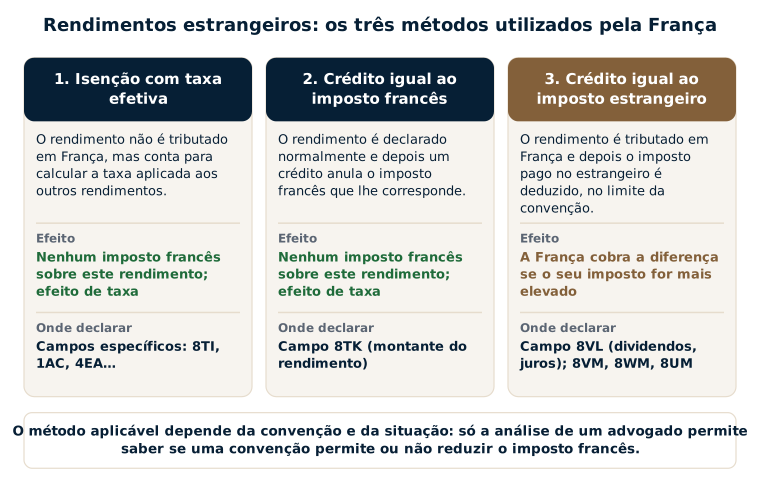
- Consoante a convenção e a natureza do rendimento, a França pode aplicar um de três métodos: a isenção com taxa efetiva, o crédito de imposto igual ao imposto francês (campo 8TK) ou o crédito de imposto igual ao imposto estrangeiro, com limite (campo 8VL para dividendos e juros); só uma análise da situação por um advogado permite saber se um deles se aplica, e qual.
- Quando a convenção prevê um dos dois primeiros, a França não cobra imposto sobre o rendimento em causa, mas este pode aumentar a taxa aplicada aos seus outros rendimentos.
- Quando a convenção prevê o terceiro, a França calcula o seu imposto e depois deduz o imposto pago no estrangeiro, no limite previsto pela convenção: se o imposto francês for mais elevado, a diferença continua devida.
- Estes rendimentos declaram-se, em princípio, no formulário 2047 e depois na declaração de rendimentos; é útil conservar os comprovativos do imposto estrangeiro.
- O tratamento correto depende de cada convenção e de cada situação: antes de qualquer diligência, nomeadamente uma declaração de substituição, é recomendável consultar um advogado.
Índice
- 1. Porque existe o risco de ser tributado duas vezes?
- 2. Os três métodos utilizados pela França
- 3. O campo 8TK passo a passo: o exemplo de Claire
- 4. O campo 8VL passo a passo: dividendos estrangeiros
- 5. Como saber que método se aplica ao seu rendimento?
- 6. Onde declarar: o formulário 2047 e depois a declaração de rendimentos
- O que vejo nos meus processos
- Os erros mais frequentes
- Perguntas frequentes
- Textos de referência
1. Porque existe o risco de ser tributado duas vezes?
A França tributa, em princípio, os seus residentes fiscais pelo conjunto dos seus rendimentos, venham de França ou do estrangeiro (artigo 4 A do Código Geral dos Impostos francês). Por seu lado, o país de onde vem o rendimento (o «país da fonte») também pode tributá-lo: imposto sobre as rendas de um bem situado no seu território, retenção sobre os dividendos pagos pelas suas sociedades, imposto sobre um salário auferido no seu território.
Para evitar que o mesmo rendimento seja tributado duas vezes, a França assinou mais de 120 convenções fiscais. Cada uma reparte o direito de tributar entre os dois países e precisa, num artigo dedicado à «eliminação da dupla tributação», como a França tem em conta o imposto estrangeiro. O artigo as convenções fiscais internacionais: o que são e para que servem? apresenta estes textos, e o quadro das convenções fiscais permite verificar se o seu país tem uma.
Na falta de convenção, não existe, em princípio, crédito de imposto: o imposto estrangeiro só pode, em certos casos, reduzir o rendimento tributável. Estas situações merecem uma análise específica.
2. Os três métodos utilizados pela França
Método 1: a isenção com taxa efetiva
Consoante a convenção, o rendimento estrangeiro pode estar isento de imposto em França, mas é então tido em conta para calcular a taxa aplicável aos seus outros rendimentos: é a regra da «taxa efetiva». Declara-se, em princípio, em campos específicos (por exemplo, 1AC para certos salários, 4EA ou 4EB para certas rendas e 8TI, através do formulário 2047, para os outros rendimentos). É necessário que um advogado analise a sua situação para saber se a convenção permite ou não esta isenção.
Método 2: o crédito de imposto igual ao imposto francês (campo 8TK)
Quando a convenção prevê este método, o que só uma análise por um advogado permite verificar, o rendimento estrangeiro é declarado como um rendimento comum, nos campos habituais, e o seu montante é também indicado no campo 8TK. A administração calcula o imposto sobre o conjunto dos rendimentos e depois concede um crédito de imposto igual à parte desse imposto que corresponde ao rendimento estrangeiro. Resultado: tal como com o método 1, a França não cobraria imposto sobre este rendimento, mas este aumentaria a taxa aplicada aos outros rendimentos. Nota: no campo 8TK indica-se o montante do rendimento, e não o imposto pago no estrangeiro.
Método 3: o crédito de imposto igual ao imposto estrangeiro (campo 8VL)
O rendimento estrangeiro é, em princípio, tributável em França. Se a convenção adotar este método (a analisar por um advogado), o crédito de imposto é igual ao imposto efetivamente pago no estrangeiro, mas com um duplo limite: a taxa prevista pela convenção (por exemplo, 15 % para os dividendos de fonte americana) e o montante do imposto francês sobre esse mesmo rendimento. Para os dividendos e os juros, este crédito declara-se, em princípio, no campo 8VL; para outros rendimentos abrangidos por este método, nos campos 8VM, 8WM ou 8UM, consoante o membro do agregado.
Que método para que rendimento? Depende de cada convenção e de cada situação, daí a necessidade de uma análise por um advogado, caso a caso. A título de ilustração, os dividendos e os juros podem seguir o método 3; as rendas de um imóvel situado no estrangeiro e certos salários podem seguir, consoante as convenções, o método 1 ou o método 2. A nota explicativa do formulário 2047 resume as principais situações.
3. O campo 8TK passo a passo: o exemplo de Claire
Claire é solteira e residente fiscal em França. Em 2025, o seu rendimento tributável inclui 600 000 € de salários franceses e 300 000 € de rendas líquidas de um prédio situado num país cuja convenção prevê, para estas rendas, um crédito de imposto igual ao imposto francês. Os montantes são calculados com a tabela aplicável aos rendimentos de 2025 (uma parte, sem redução nem crédito de imposto, sem contar a contribuição excecional sobre os rendimentos elevados).
| Etapa | Cálculo | Montante |
|---|---|---|
| Rendimento tributável total | 600 000 € + 300 000 € | 900 000 € |
| Imposto calculado sobre 900 000 € | 11 % de 11 600 a 29 579 € + 30 % de 29 579 a 84 577 € + 41 % de 84 577 a 181 917 € + 45 % de 181 917 a 900 000 € | 381 524 € |
| Crédito de imposto 8TK | 381 524 € × 300 000 ÷ 900 000 | − 127 175 € |
| Imposto devido em França | 381 524 € − 127 175 € | 254 349 € |
| Para comparação: imposto apenas sobre os salários | sobre 600 000 € | 246 524 € |
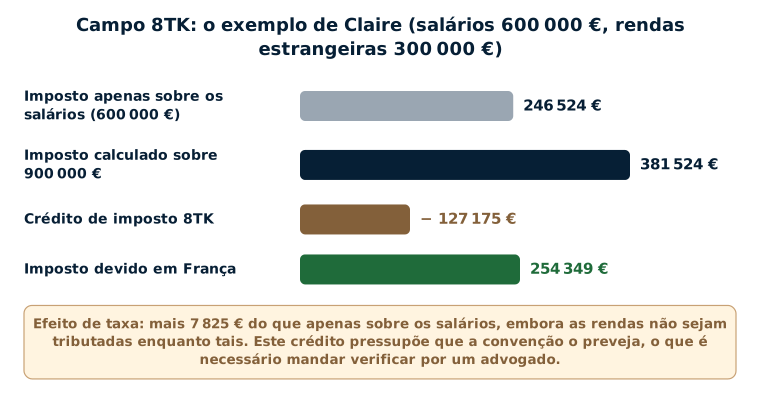
Se a análise da situação dela por um advogado confirmar que este crédito se aplica, as rendas estrangeiras não são tributadas em França enquanto tais, mas Claire paga mais 7 825 € do que se tivesse apenas os seus salários: é o efeito de taxa. Com o método 1 (isenção com taxa efetiva), o resultado seria na prática o mesmo: só muda a forma de declarar.
As contribuições sociais seguem regras próprias, que podem depender da sua situação (inscrição num regime de segurança social, convenção aplicável): é um ponto que merece ser verificado por um advogado.
4. O campo 8VL passo a passo: dividendos estrangeiros
Claire tem também ações de uma sociedade americana. Recebeu 800 000 € de dividendos brutos, sobre os quais foram retidos 15 % nos Estados Unidos: 120 000 € de retenção, 680 000 € recebidos. Se a análise da situação dela por um advogado confirmar que pode beneficiar do crédito de imposto previsto pela convenção, o cálculo é o seguinte.
| Etapa | Cálculo | Montante |
|---|---|---|
| Dividendo a declarar em França (campo 2DC) | 680 000 € recebidos + 120 000 € de crédito | 800 000 € |
| Crédito de imposto (campo 8VL) | imposto retido nos Estados Unidos, no limite de 15 % do bruto | 120 000 € |
| Imposto francês sobre o rendimento à taxa fixa | 800 000 € × 12,8 % | 102 400 € |
| Crédito efetivamente imputado | limitado ao imposto francês | − 102 400 € |
| Imposto sobre o rendimento ainda devido | — | 0 € |
| Contribuições sociais | devidas, em princípio, além disso, sobre 800 000 € | à taxa aplicável |
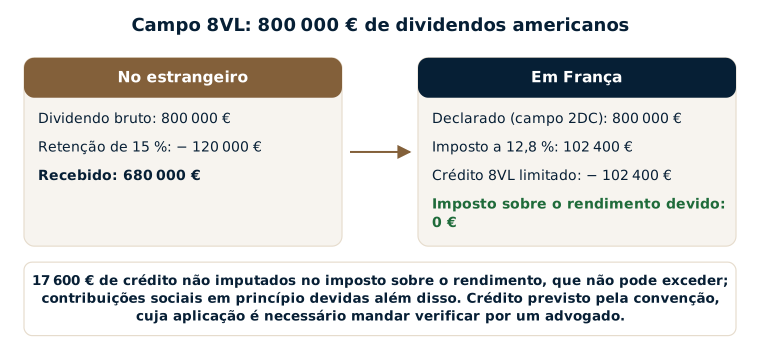
Aqui, o crédito (120 000 €) excede o imposto francês sobre o rendimento (102 400 €): os 17 600 € de diferença não são reembolsados; consoante a convenção aplicável, podem, em certos casos, ser imputados em certas contribuições sociais, o que só uma análise por um advogado permite confirmar ou afastar. Inversamente, se Claire optasse pela tabela progressiva, o imposto francês sobre estes dividendos poderia ser mais elevado e absorver todo o crédito. Se a retenção estrangeira exceder a taxa prevista pela convenção, a parte excedente não dá direito a crédito em França.
Quando os dividendos são pagos por uma instituição estabelecida fora de França, o próprio contribuinte deve ainda, em princípio, declarar e pagar um adiantamento de imposto (o «prélèvement forfaitaire non libératoire»), através do formulário n.º 2778-DIV, nos quinze dias do mês seguinte ao pagamento, salvo dispensa para os agregados com rendimentos modestos. Veja a página declarar dividendos estrangeiros em França.
5. Como saber que método se aplica ao seu rendimento?
- O ponto de partida: o país da fonte e a natureza do rendimento (salário, pensão, renda, dividendo, juro, mais-valia…).
- A convenção: o artigo que atribui o direito de tributar esse rendimento e depois o artigo sobre a eliminação da dupla tributação, que indica o método aplicado pela França.
- A nota explicativa do formulário 2047 do ano, que resume os casos mais frequentes.
- Os comprovativos do imposto estrangeiro (certificado de retenção, nota de liquidação) e a conversão dos montantes em euros, em princípio à taxa de câmbio da data do recebimento.
Só uma análise da situação por um advogado permite saber se a convenção prevê, ou não, uma isenção ou um crédito de imposto, em particular quando se combinam vários países e vários tipos de rendimentos; permite também evitar um erro dispendioso num sentido ou noutro. As páginas declarar rendas do estrangeiro (campo 8TK) e salário pago no estrangeiro detalham estes dois casos frequentes.
6. Onde declarar: o formulário 2047 e depois a declaração de rendimentos
- O formulário 2047 recenseia os rendimentos de fonte estrangeira, por categoria, pelo seu montante em euros.
- Os montantes são depois reportados na declaração de rendimentos: nos campos habituais (salários, rendas, dividendos em 2DC, juros em 2TR…) e nos campos próprios do método aplicável (8TI, 8TK, 8VL…).
- As contas abertas no estrangeiro onde estes rendimentos são pagos também se declaram, em princípio: veja o guia formulário 3916: como declarar uma conta no estrangeiro, passo a passo.
O artigo tenho rendimentos estrangeiros: que declarações fazer em França? passa em revista estes formulários. Se for descoberto um erro relativo a um ano passado, é recomendável consultar um advogado antes de qualquer diligência: consoante os casos, uma declaração de substituição ou uma reclamação pode ser uma solução adequada.
O que vejo nos meus processos
Nos meus processos, os rendimentos estrangeiros declarados nos campos 8TK e 8VL envolvem muitas vezes montantes elevados: dividendos, juros, rendas, salários não tributáveis em França. As convenções fiscais podem, consoante os casos, oferecer otimizações, por vezes importantes, desde que sejam corretamente aplicadas: em cada situação, só uma análise por um advogado permite saber se uma convenção pode, ou não, reduzir o imposto francês.
A administração conhece mal estes mecanismos e tende a recusar um crédito de imposto ou uma isenção mal apresentados. Preparo por isso as declarações para que sejam sólidas desde o início, com os documentos prontos em caso de perguntas.
O erro que encontro com mais frequência é precisamente a confusão entre o crédito de imposto (campos 8TK ou 8VL) e a isenção com taxa efetiva (campo 8TI ou, consoante o rendimento, 1AC, 4EA ou 4EB), ou a aplicação de um destes métodos em vez do outro. Outra situação que encontro: um imposto retido no estrangeiro superior à taxa prevista pela convenção. O crédito de imposto francês continua então limitado, e o excedente perde-se em França; a sua recuperação passa, se for caso disso, por diligências no outro país, com a ajuda de um profissional local.
Os erros mais frequentes
- Não declarar em França um rendimento por já ter sido tributado no estrangeiro.
- Indicar no campo 8TK o imposto pago no estrangeiro em vez do montante do rendimento.
- Declarar um dividendo pelo seu montante líquido, sem lhe acrescentar o crédito de imposto, ou pedir um crédito superior à taxa prevista pela convenção.
- Aplicar o mesmo método a todos os rendimentos estrangeiros, quando ele varia consoante o país e a natureza do rendimento.
- Esquecer o adiantamento sobre os dividendos pagos por uma instituição estrangeira (formulário 2778-DIV).
- Não conservar os comprovativos do imposto estrangeiro, necessários em caso de inspeção.
- Converter os montantes em euros a uma taxa de fim de ano em vez da taxa do dia do recebimento.
Perguntas frequentes
O meu rendimento já foi tributado no estrangeiro: devo mesmo assim declará-lo em França?
Em princípio, sim. É justamente a declaração que permite, se for caso disso, aplicar a convenção: isenção com taxa efetiva, crédito igual ao imposto francês ou crédito igual ao imposto estrangeiro; só uma análise da situação por um advogado permite saber se a convenção se aplica, ou não, e segundo que método. Não declarar pode, pelo contrário, dar lugar a uma liquidação adicional.
O que se indica exatamente no campo 8TK?
O montante dos rendimentos estrangeiros em causa (por exemplo, rendas ou um salário), tal como declarado nos campos habituais, e não o imposto pago no estrangeiro. A própria administração calcula o crédito de imposto. Este crédito pressupõe que a convenção o preveja, o que só uma análise da situação por um advogado permite confirmar.
O que se indica no campo 8VL?
O montante do crédito de imposto sobre os rendimentos de capitais estrangeiros, quando a convenção prevê um (a verificar por um advogado): em princípio, o imposto retido no estrangeiro, no limite da taxa prevista pela convenção. O dividendo ou o juro correspondente é, regra geral, declarado pelo montante recebido acrescido desse crédito.
O crédito de imposto pode ser-me reembolsado se exceder o imposto francês?
Em princípio, não: o crédito é limitado ao imposto francês correspondente ao rendimento em causa, e o excedente não é reembolsado. Consoante a convenção, pode, em certos casos, ser imputado em certas contribuições sociais; só uma análise da situação por um advogado permite saber se a convenção o permite ou não.
Porque aumenta o meu imposto se o meu rendimento estrangeiro está «isento»?
Por causa do efeito de taxa: quando a convenção prevê a isenção com taxa efetiva ou o crédito igual ao imposto francês, o que é necessário mandar verificar por um advogado, o rendimento estrangeiro não é tributado em França enquanto tal, mas é tido em conta para determinar a taxa aplicada aos seus rendimentos franceses.
E se não houver convenção com o país em causa?
Em princípio, não existe então crédito de imposto; o imposto estrangeiro só pode, em certos casos, reduzir o rendimento tributável. Uma análise da sua situação é útil antes de declarar.
Textos de referência
- Código Geral dos Impostos: artigo 4 A (tributação dos rendimentos mundiais dos residentes), artigo 4 B (domicílio fiscal), artigos 117 quater e 125 A (prélèvement forfaitaire non libératoire), artigo 200 A (prélèvement forfaitaire unique).
- Convenções fiscais bilaterais: artigos relativos à eliminação da dupla tributação.
- Formulário n.º 2047 e respetiva nota explicativa (rendimentos de fonte estrangeira); declaração n.º 2042 e declaração complementar n.º 2042-C: campos 8TI, 8TK, 8VL, 8VM, 8WM, 8UM, 2DC, 2TR; formulário n.º 2778-DIV.
- BOFiP: BOI-INT-DG-20-20-100 (eliminação da dupla tributação).
Vários países, vários tipos de rendimentos, convenções redigidas de forma diferente, montantes a converter: a dupla tributação pode, consoante os casos, ser evitada ou limitada, desde que a convenção o permita e que o método que prevê seja corretamente aplicado. Maître Uzan, advogado fiscalista em Paris, analisa os seus rendimentos estrangeiros, verifica se cada convenção permite, ou não, reduzir o imposto francês, identifica o método aplicável e prepara as suas declarações. Veja também a página declarar rendimentos estrangeiros em França (formulário 2047), ou marque uma consulta.