Es usted residente fiscal en Francia y percibe rentas del extranjero: alquileres de un piso en el extranjero, dividendos de acciones extranjeras, un salario por un trabajo realizado fuera de Francia… A menudo, estas rentas ya han tributado en el país del que proceden. ¿Hay que pagar una segunda vez en Francia? No necesariamente: un convenio fiscal puede, según los casos, evitar o limitar esta doble imposición, lo que solo un análisis de la situación por un abogado permite confirmar o descartar. Pero Francia no siempre utiliza el mismo método, y la declaración de la renta contiene para ello casillas de nombre misterioso: 8TK, 8VL, 8TI…
Esta guía explica de forma sencilla, para un lector que no sabe nada del tema, cómo puede Francia, según los casos, evitar la doble imposición, qué significan estas casillas y qué cambia en concreto, con ejemplos numéricos. Solo trata de la tributación en Francia.
En resumen
- Un residente fiscal en Francia tributa en principio en Francia por sus rentas mundiales; los convenios fiscales pueden, en algunos casos, evitar que una misma renta tribute dos veces, lo que es necesario que un abogado verifique caso por caso.
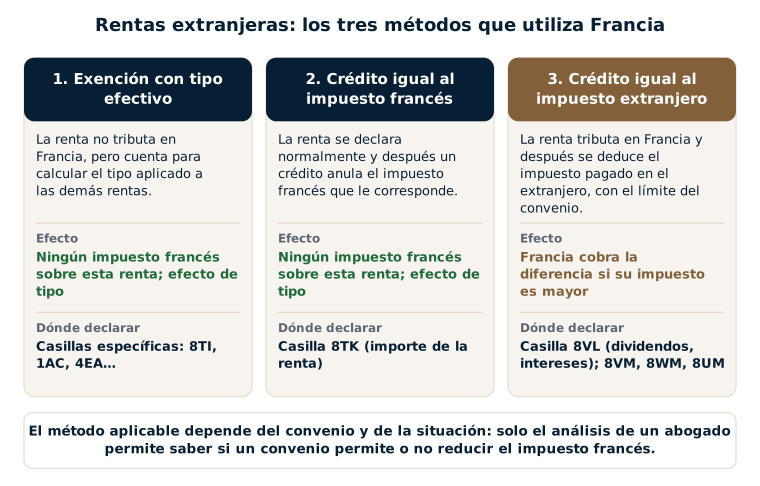
- Según el convenio y la naturaleza de la renta, Francia puede aplicar uno de tres métodos: la exención con tipo efectivo, el crédito fiscal igual al impuesto francés (casilla 8TK) o el crédito fiscal igual al impuesto extranjero, con límite (casilla 8VL para dividendos e intereses); solo un análisis de la situación por un abogado permite saber si se aplica alguno de ellos, y cuál.
- Cuando el convenio prevé uno de los dos primeros, Francia no cobra impuesto sobre la renta afectada, pero esta puede aumentar el tipo aplicado a sus demás rentas.
- Cuando el convenio prevé el tercero, Francia calcula su impuesto y después deduce el impuesto pagado en el extranjero dentro del límite previsto por el convenio: si el impuesto francés es mayor, la diferencia sigue adeudándose.
- Estas rentas se declaran en principio en el formulario 2047 y después en la declaración de la renta; es útil conservar los justificantes del impuesto extranjero.
- El tratamiento correcto depende de cada convenio y de cada situación: antes de cualquier trámite, en particular una declaración rectificativa, es recomendable consultar a un abogado.
Índice
- 1. ¿Por qué existe el riesgo de tributar dos veces?
- 2. Los tres métodos que utiliza Francia
- 3. La casilla 8TK paso a paso: el ejemplo de Claire
- 4. La casilla 8VL paso a paso: dividendos extranjeros
- 5. ¿Cómo saber qué método se aplica a su renta?
- 6. Dónde declarar: el formulario 2047 y después la declaración de la renta
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
1. ¿Por qué existe el riesgo de tributar dos veces?
Francia grava, en principio, a sus residentes fiscales por el conjunto de sus rentas, procedan de Francia o del extranjero (artículo 4 A del Código General de Impuestos francés). Por su parte, el país del que procede la renta (el «país de la fuente») también puede gravarla: impuesto sobre los alquileres de un bien situado en su territorio, retención sobre los dividendos pagados por sus sociedades, impuesto sobre un salario obtenido en su territorio.
Para evitar que una misma renta tribute dos veces, Francia ha firmado más de 120 convenios fiscales. Cada uno reparte el derecho de gravar entre los dos países y precisa, en un artículo dedicado a la «eliminación de la doble imposición», cómo tiene en cuenta Francia el impuesto extranjero. El artículo los convenios fiscales internacionales: ¿qué son y para qué sirven? presenta estos textos, y el cuadro de los convenios fiscales permite comprobar si su país tiene uno.
A falta de convenio, en principio no existe crédito fiscal: el impuesto extranjero solo puede, en algunos casos, reducir la renta imponible. Estas situaciones merecen un análisis particular.
2. Los tres métodos que utiliza Francia
Método 1: la exención con tipo efectivo
Según el convenio, la renta extranjera puede estar exenta de impuesto en Francia, pero entonces se tiene en cuenta para calcular el tipo aplicable a sus demás rentas: es la regla del «tipo efectivo». Se declara, en principio, en casillas específicas (por ejemplo, 1AC para determinados salarios, 4EA o 4EB para determinados alquileres y 8TI, mediante el formulario 2047, para las demás rentas). Es necesario que un abogado analice su situación para saber si el convenio permite o no esta exención.
Método 2: el crédito fiscal igual al impuesto francés (casilla 8TK)
Cuando el convenio prevé este método, lo que solo un análisis por un abogado permite verificar, la renta extranjera se declara como una renta ordinaria, en las casillas habituales, y su importe se consigna también en la casilla 8TK. La Administración calcula el impuesto sobre el conjunto de las rentas y después concede un crédito fiscal igual a la parte de ese impuesto que corresponde a la renta extranjera. Resultado: como con el método 1, Francia no cobraría impuesto sobre esta renta, pero esta aumentaría el tipo aplicado a las demás rentas. Nota: en la casilla 8TK se consigna el importe de la renta, y no el impuesto pagado en el extranjero.
Método 3: el crédito fiscal igual al impuesto extranjero (casilla 8VL)
La renta extranjera, en principio, tributa en Francia. Si el convenio adopta este método (a analizar por un abogado), el crédito fiscal es igual al impuesto efectivamente pagado en el extranjero, pero con un doble límite: el tipo previsto por el convenio (por ejemplo, el 15 % para los dividendos de fuente estadounidense) y el importe del impuesto francés sobre esa misma renta. Para los dividendos y los intereses, este crédito se declara, en principio, en la casilla 8VL; para otras rentas afectadas por este método, en las casillas 8VM, 8WM u 8UM según el miembro de la unidad familiar.
¿Qué método para qué renta? Depende de cada convenio y de cada situación, de ahí la necesidad de un análisis por un abogado, caso por caso. A modo de ilustración, los dividendos y los intereses pueden corresponder al método 3; los alquileres de un inmueble situado en el extranjero y determinados salarios pueden corresponder, según los convenios, al método 1 o al método 2. La nota explicativa del formulario 2047 resume las principales situaciones.
3. La casilla 8TK paso a paso: el ejemplo de Claire
Claire es soltera y residente fiscal en Francia. En 2025, su renta imponible comprende 600 000 € de salarios franceses y 300 000 € de alquileres netos de un edificio situado en un país cuyo convenio prevé, para estos alquileres, un crédito fiscal igual al impuesto francés. Los importes se calculan con la escala aplicable a las rentas de 2025 (una parte, sin reducción ni crédito fiscal, sin contar la contribución excepcional sobre las rentas altas).
| Paso | Cálculo | Importe |
|---|---|---|
| Renta imponible total | 600 000 € + 300 000 € | 900 000 € |
| Impuesto calculado sobre 900 000 € | 11 % de 11 600 a 29 579 € + 30 % de 29 579 a 84 577 € + 41 % de 84 577 a 181 917 € + 45 % de 181 917 a 900 000 € | 381 524 € |
| Crédito fiscal 8TK | 381 524 € × 300 000 ÷ 900 000 | − 127 175 € |
| Impuesto adeudado en Francia | 381 524 € − 127 175 € | 254 349 € |
| Para comparar: impuesto solo sobre los salarios | sobre 600 000 € | 246 524 € |
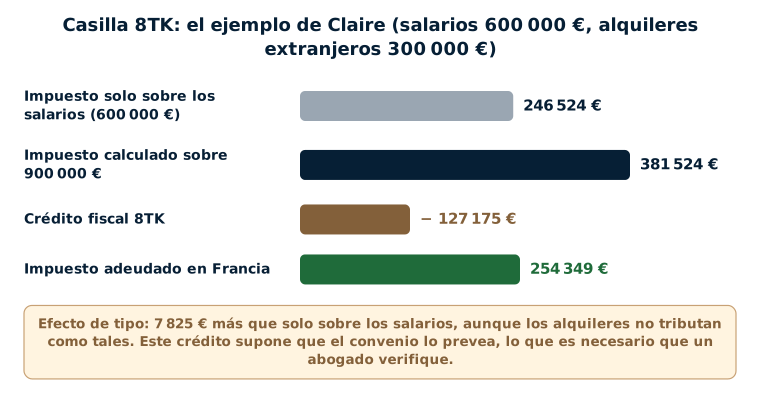
Si el análisis de su situación por un abogado confirma que este crédito se aplica, los alquileres extranjeros no tributan en Francia como tales, pero Claire paga 7 825 € más que si solo tuviera sus salarios: es el efecto de tipo. Con el método 1 (exención con tipo efectivo), el resultado sería en la práctica el mismo: solo cambia la forma de declarar.
Las cotizaciones sociales siguen sus propias reglas, que pueden depender de su situación (afiliación a un régimen de seguridad social, convenio aplicable): es un punto que merece ser comprobado por un abogado.
4. La casilla 8VL paso a paso: dividendos extranjeros
Claire también tiene acciones de una sociedad estadounidense. Ha recibido 800 000 € de dividendos brutos, de los que se retuvo un 15 % en Estados Unidos: 120 000 € de retención, 680 000 € cobrados. Si el análisis de su situación por un abogado confirma que puede beneficiarse del crédito fiscal previsto por el convenio, el cálculo es el siguiente.
| Paso | Cálculo | Importe |
|---|---|---|
| Dividendo que se declara en Francia (casilla 2DC) | 680 000 € cobrados + 120 000 € de crédito | 800 000 € |
| Crédito fiscal (casilla 8VL) | impuesto retenido en Estados Unidos, con el límite del 15 % del bruto | 120 000 € |
| Impuesto francés sobre la renta con el tipo fijo | 800 000 € × 12,8 % | 102 400 € |
| Crédito efectivamente imputado | limitado al impuesto francés | − 102 400 € |
| Impuesto sobre la renta que queda por pagar | — | 0 € |
| Cotizaciones sociales | adeudadas en principio además, sobre 800 000 € | según el tipo aplicable |
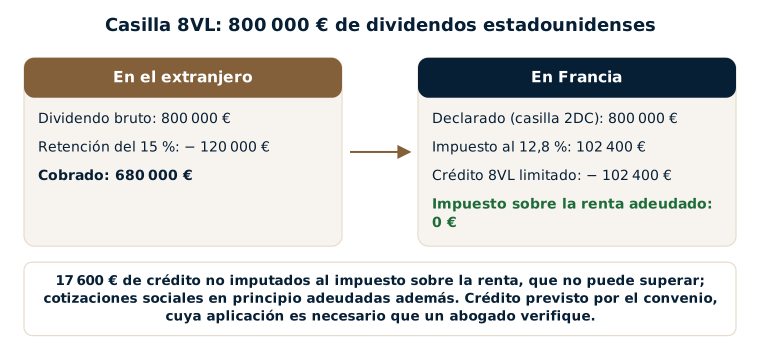
Aquí, el crédito (120 000 €) supera el impuesto francés sobre la renta (102 400 €): los 17 600 € de diferencia no se reembolsan; según el convenio aplicable, pueden en algunos casos imputarse a determinadas cotizaciones sociales, lo que solo un análisis por un abogado permite confirmar o descartar. A la inversa, si Claire optara por la escala progresiva, el impuesto francés sobre estos dividendos podría ser más elevado y absorber todo el crédito. Si la retención extranjera supera el tipo previsto por el convenio, la parte excedente no da derecho a crédito en Francia.
Cuando los dividendos los paga una entidad establecida fuera de Francia, el propio contribuyente debe además, en principio, declarar y pagar un anticipo del impuesto (el «prélèvement forfaitaire non libératoire») mediante el formulario n.º 2778-DIV, en los quince días del mes siguiente al pago, salvo dispensa para los hogares con rentas modestas. Véase la página declarar dividendos extranjeros en Francia.
5. ¿Cómo saber qué método se aplica a su renta?
- El punto de partida: el país de la fuente y la naturaleza de la renta (salario, pensión, alquiler, dividendo, interés, plusvalía…).
- El convenio: el artículo que atribuye el derecho a gravar esa renta y después el artículo sobre la eliminación de la doble imposición, que indica el método que aplica Francia.
- La nota explicativa del formulario 2047 del año, que resume los casos más frecuentes.
- Los justificantes del impuesto extranjero (certificado de retención, liquidación del impuesto) y la conversión de los importes a euros, en principio al tipo de cambio de la fecha del cobro.
Solo un análisis de la situación por un abogado permite saber si el convenio prevé o no una exención o un crédito fiscal, en particular cuando se combinan varios países y varios tipos de rentas; también permite evitar un error costoso en uno u otro sentido. Las páginas declarar alquileres del extranjero (casilla 8TK) y salario pagado en el extranjero detallan estos dos casos frecuentes.
6. Dónde declarar: el formulario 2047 y después la declaración de la renta
- El formulario 2047 recoge las rentas de fuente extranjera, por categoría, por su importe en euros.
- Los importes se trasladan después a la declaración de la renta: a las casillas habituales (salarios, alquileres, dividendos en 2DC, intereses en 2TR…) y a las casillas propias del método aplicable (8TI, 8TK, 8VL…).
- Las cuentas abiertas en el extranjero en las que se cobran estas rentas, en principio, también se declaran: véase la guía formulario 3916: cómo declarar una cuenta en el extranjero, paso a paso.
El artículo tengo rentas extranjeras: ¿qué declaraciones hacer en Francia? repasa estos formularios. Si se descubre un error en un año anterior, es recomendable consultar a un abogado antes de cualquier trámite: según los casos, una declaración rectificativa o una reclamación puede ser una solución adecuada.
Lo que veo en mis expedientes
En mis expedientes, las rentas extranjeras declaradas en las casillas 8TK y 8VL suelen referirse a importes elevados: dividendos, intereses, alquileres, salarios que no tributan en Francia. Los convenios fiscales pueden, según los casos, ofrecer optimizaciones, a veces importantes, siempre que se apliquen correctamente: en cada situación, solo un análisis por un abogado permite saber si un convenio puede o no reducir el impuesto francés.
La administración conoce mal estos mecanismos y tiende a denegar un crédito fiscal o una exención mal presentados. Por eso preparo las declaraciones para que sean sólidas desde el principio, con los justificantes preparados en caso de preguntas.
El error que encuentro con más frecuencia es precisamente la confusión entre el crédito fiscal (casillas 8TK u 8VL) y la exención con tipo efectivo (casilla 8TI o, según la renta, 1AC, 4EA o 4EB), o la aplicación de uno de estos métodos en lugar del otro. Otra situación que encuentro: un impuesto retenido en el extranjero superior al tipo previsto por el convenio. El crédito fiscal francés sigue entonces limitado, y el excedente se pierde en Francia; su recuperación depende, en su caso, de trámites en el otro país, con la ayuda de un profesional local.
Los errores más frecuentes
- No declarar en Francia una renta porque ya ha tributado en el extranjero.
- Consignar en la casilla 8TK el impuesto pagado en el extranjero en lugar del importe de la renta.
- Declarar un dividendo por su importe neto, sin añadir el crédito fiscal, o solicitar un crédito superior al tipo previsto por el convenio.
- Aplicar el mismo método a todas las rentas extranjeras, cuando varía según el país y la naturaleza de la renta.
- Olvidar el anticipo sobre los dividendos pagados por una entidad extranjera (formulario 2778-DIV).
- No conservar los justificantes del impuesto extranjero, necesarios en caso de inspección.
- Convertir los importes a euros al tipo de cambio de fin de año en lugar del tipo del día del cobro.
Preguntas frecuentes
Mi renta ya ha tributado en el extranjero: ¿debo declararla de todos modos en Francia?
En principio sí. La declaración es precisamente lo que permite, en su caso, aplicar el convenio: exención con tipo efectivo, crédito igual al impuesto francés o crédito igual al impuesto extranjero; solo un análisis de la situación por un abogado permite saber si el convenio se aplica o no, y con qué método. No declararla puede, por el contrario, dar lugar a una liquidación complementaria.
¿Qué se consigna exactamente en la casilla 8TK?
El importe de las rentas extranjeras afectadas (por ejemplo, alquileres o un salario), tal como se declara además en las casillas habituales, y no el impuesto pagado en el extranjero. La Administración calcula ella misma el crédito fiscal. Este crédito requiere que el convenio lo prevea, lo que solo un análisis de la situación por un abogado permite confirmar.
¿Qué se consigna en la casilla 8VL?
El importe del crédito fiscal sobre las rentas del capital mobiliario extranjeras, cuando el convenio prevé uno (a verificar por un abogado): en principio, el impuesto retenido en el extranjero, con el límite del tipo previsto por el convenio. El dividendo o el interés correspondiente se declara, por regla general, por el importe cobrado más ese crédito.
¿Pueden reembolsarme el crédito fiscal si supera el impuesto francés?
En principio no: el crédito se limita al impuesto francés correspondiente a la renta afectada, y el exceso no se reembolsa. Según el convenio, puede en algunos casos imputarse a determinadas cotizaciones sociales; solo un análisis de la situación por un abogado permite saber si el convenio lo permite o no.
¿Por qué aumenta mi impuesto si mi renta extranjera está «exenta»?
Por el efecto de tipo: cuando el convenio prevé la exención con tipo efectivo o el crédito igual al impuesto francés, lo que es necesario que un abogado verifique, la renta extranjera no tributa en Francia como tal, pero se tiene en cuenta para determinar el tipo aplicado a sus rentas francesas.
¿Y si no hay convenio con el país de que se trate?
En principio, no existe entonces crédito fiscal; el impuesto extranjero solo puede, en algunos casos, reducir la renta imponible. Un análisis de su situación es útil antes de declarar.
Textos de referencia
- Código General de Impuestos: artículo 4 A (tributación de las rentas mundiales de los residentes), artículo 4 B (domicilio fiscal), artículos 117 quater y 125 A (prélèvement forfaitaire non libératoire), artículo 200 A (prélèvement forfaitaire unique).
- Convenios fiscales bilaterales: artículos relativos a la eliminación de la doble imposición.
- Formulario n.º 2047 y su nota explicativa (rentas de fuente extranjera); declaración n.º 2042 y declaración complementaria n.º 2042-C: casillas 8TI, 8TK, 8VL, 8VM, 8WM, 8UM, 2DC, 2TR; formulario n.º 2778-DIV.
- BOFiP: BOI-INT-DG-20-20-100 (eliminación de la doble imposición).
Varios países, varios tipos de rentas, convenios redactados de forma distinta, importes que convertir: la doble imposición puede, según los casos, evitarse o limitarse, siempre que el convenio lo permita y que el método que prevé se aplique correctamente. Maître Uzan, abogado fiscalista en París, analiza sus rentas extranjeras, verifica si cada convenio permite o no reducir el impuesto francés, identifica el método aplicable y prepara sus declaraciones. Véase también la página declarar rentas extranjeras en Francia (formulario 2047), o pida cita.