Vous êtes résident fiscal de France et vous percevez des revenus de l’étranger : des loyers d’un appartement à l’étranger, des dividendes d’actions étrangères, un salaire pour un travail effectué hors de France… Souvent, ces revenus ont déjà été taxés dans le pays d’où ils viennent. Faut-il payer une seconde fois en France ? Pas forcément : une convention fiscale peut, selon les cas, éviter ou limiter cette double imposition, ce que seule une analyse de la situation par un avocat permet de confirmer ou d’écarter. Mais la France n’utilise pas toujours la même méthode, et la déclaration de revenus contient pour cela des cases au nom mystérieux : 8TK, 8VL, 8TI…
Ce guide explique simplement, pour un lecteur qui n’y connaît rien, comment la France peut, selon les cas, éviter la double imposition, ce que signifient ces cases, et ce que cela change concrètement, avec des exemples chiffrés. Il ne traite que de l’imposition en France.
En bref
- Un résident fiscal de France est en principe imposable en France sur ses revenus du monde entier ; les conventions fiscales peuvent, dans certains cas, éviter qu’un même revenu soit taxé deux fois, ce qu’il est nécessaire de faire vérifier par un avocat, au cas par cas.
- Selon la convention et la nature du revenu, la France peut appliquer l’une de trois méthodes : l’exonération avec taux effectif, le crédit d’impôt égal à l’impôt français (case 8TK) ou le crédit d’impôt égal à l’impôt étranger, plafonné (case 8VL pour les dividendes et intérêts) ; seule une analyse de la situation par un avocat permet de savoir si l’une d’elles s’applique, et laquelle.
- Lorsque la convention prévoit l’une des deux premières, la France ne prélève pas d’impôt sur le revenu concerné, mais celui-ci peut augmenter le taux appliqué à vos autres revenus.
- Lorsque la convention prévoit la troisième, la France calcule son impôt, puis déduit l’impôt payé à l’étranger dans la limite prévue par la convention : si l’impôt français est plus élevé, la différence reste due.
- Ces revenus se déclarent en principe sur le formulaire 2047, puis sur la déclaration de revenus ; il est utile de conserver les justificatifs de l’impôt étranger.
- Le bon traitement dépend de chaque convention et de chaque situation : avant toute démarche, notamment une déclaration rectificative, il est recommandé de consulter un avocat.
Sommaire
- 1. Pourquoi risque-t-on d’être imposé deux fois ?
- 2. Les trois méthodes utilisées par la France
- 3. La case 8TK pas à pas : l’exemple de Claire
- 4. La case 8VL pas à pas : des dividendes étrangers
- 5. Comment savoir quelle méthode s’applique à votre revenu ?
- 6. Où déclarer : le formulaire 2047, puis la déclaration de revenus
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
1. Pourquoi risque-t-on d’être imposé deux fois ?
La France impose en principe ses résidents fiscaux sur l’ensemble de leurs revenus, qu’ils viennent de France ou de l’étranger (article 4 A du code général des impôts). De son côté, le pays d’où vient le revenu (le « pays de la source ») peut aussi le taxer : impôt sur les loyers d’un bien situé chez lui, retenue sur les dividendes versés par ses sociétés, impôt sur un salaire gagné sur son territoire.
Pour éviter que le même revenu soit taxé deux fois, la France a signé plus de 120 conventions fiscales. Chacune répartit le droit d’imposer entre les deux pays et précise, dans un article consacré à l’« élimination des doubles impositions », comment la France tient compte de l’impôt étranger. L’article les conventions fiscales internationales : c’est quoi, à quoi cela sert ? présente ces textes, et le tableau des conventions fiscales permet de vérifier si votre pays en a une.
En l’absence de convention, il n’existe en principe pas de crédit d’impôt : l’impôt étranger peut seulement, dans certains cas, réduire le revenu imposable. Ces situations méritent une analyse particulière.
2. Les trois méthodes utilisées par la France
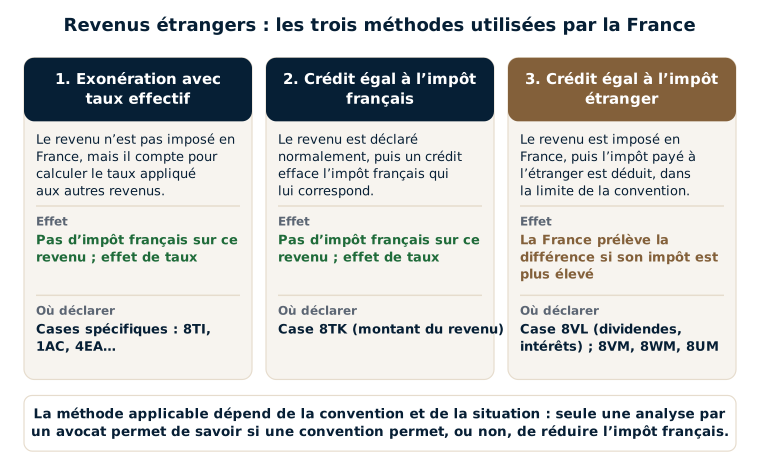
Méthode 1 : l’exonération avec taux effectif
Selon la convention, le revenu étranger peut être exonéré d’impôt en France, mais il est alors pris en compte pour calculer le taux applicable à vos autres revenus : c’est la règle du « taux effectif ». Il se déclare en principe dans des cases spécifiques (par exemple 1AC pour certains salaires, 4EA ou 4EB pour certains loyers, et 8TI, via le formulaire 2047, pour les autres revenus). Il est nécessaire de faire analyser votre situation par un avocat pour savoir si la convention permet, ou non, cette exonération.
Méthode 2 : le crédit d’impôt égal à l’impôt français (case 8TK)
Lorsque la convention prévoit cette méthode, ce que seule une analyse par un avocat permet de vérifier, le revenu étranger est déclaré comme un revenu ordinaire, dans les cases habituelles, et son montant est aussi porté case 8TK. L’administration calcule l’impôt sur l’ensemble des revenus, puis accorde un crédit d’impôt égal à la part de cet impôt qui correspond au revenu étranger. Résultat : comme avec la méthode 1, la France ne prélèverait pas d’impôt sur ce revenu, mais il augmenterait le taux appliqué aux autres revenus. À noter : c’est le montant du revenu qui est porté en case 8TK, et non l’impôt payé à l’étranger.
Méthode 3 : le crédit d’impôt égal à l’impôt étranger (case 8VL)
Le revenu étranger est en principe imposable en France. Si la convention retient cette méthode (à faire analyser par un avocat), le crédit d’impôt est égal à l’impôt effectivement payé à l’étranger, mais dans une double limite : le taux prévu par la convention (par exemple 15 % pour les dividendes de source américaine) et le montant de l’impôt français sur ce même revenu. Pour les dividendes et les intérêts, ce crédit se déclare, en principe, en case 8VL ; pour d’autres revenus concernés par cette méthode, en cases 8VM, 8WM ou 8UM selon le membre du foyer.
Quelle méthode pour quel revenu ? Cela dépend de chaque convention et de chaque situation, d’où la nécessité d’une analyse par un avocat, au cas par cas. À titre d’illustration, les dividendes et les intérêts peuvent relever de la méthode 3 ; les loyers d’un immeuble situé à l’étranger et certains salaires peuvent relever, selon les conventions, de la méthode 1 ou de la méthode 2. La notice du formulaire 2047 récapitule les principales situations.
3. La case 8TK pas à pas : l’exemple de Claire
Claire est célibataire, résidente fiscale de France. En 2025, son revenu imposable comprend 600 000 € de salaires français et 300 000 € de loyers nets d’un immeuble situé dans un pays dont la convention prévoit, pour ces loyers, un crédit d’impôt égal à l’impôt français. Les montants sont calculés avec le barème applicable aux revenus de 2025 (une part, sans réduction ni crédit d’impôt, hors contribution exceptionnelle sur les hauts revenus).
| Étape | Calcul | Montant |
|---|---|---|
| Revenu imposable total | 600 000 € + 300 000 € | 900 000 € |
| Impôt calculé sur 900 000 € | 11 % de 11 600 à 29 579 € + 30 % de 29 579 à 84 577 € + 41 % de 84 577 à 181 917 € + 45 % de 181 917 à 900 000 € | 381 524 € |
| Crédit d’impôt 8TK | 381 524 € × 300 000 ÷ 900 000 | − 127 175 € |
| Impôt dû en France | 381 524 € − 127 175 € | 254 349 € |
| Pour comparaison : impôt sur les seuls salaires | sur 600 000 € | 246 524 € |
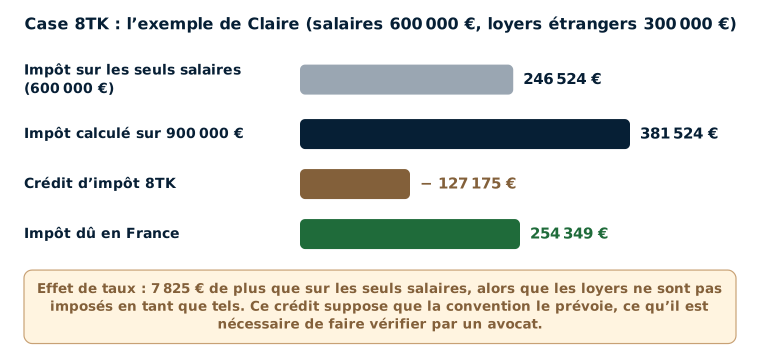
Si l’analyse de sa situation par un avocat confirme que ce crédit s’applique, les loyers étrangers ne sont pas imposés en France en tant que tels, mais Claire paie 7 825 € de plus que si elle n’avait que ses salaires : c’est l’effet de taux. Avec la méthode 1 (exonération avec taux effectif), le résultat serait en pratique le même : seule la manière de déclarer change.
Les prélèvements sociaux obéissent à des règles propres, qui peuvent dépendre de votre situation (affiliation à un régime de sécurité sociale, convention applicable) : ce point mérite d’être vérifié par un avocat.
4. La case 8VL pas à pas : des dividendes étrangers
Claire possède aussi des actions d’une société américaine. Elle a reçu 800 000 € de dividendes bruts, sur lesquels 15 % ont été retenus aux États-Unis : 120 000 € de retenue, 680 000 € encaissés. Si l’analyse de sa situation par un avocat confirme qu’elle peut bénéficier du crédit d’impôt prévu par la convention, le calcul est le suivant.
| Étape | Calcul | Montant |
|---|---|---|
| Dividende à déclarer en France (case 2DC) | 680 000 € encaissés + 120 000 € de crédit | 800 000 € |
| Crédit d’impôt (case 8VL) | impôt retenu aux États-Unis, dans la limite de 15 % du brut | 120 000 € |
| Impôt sur le revenu français au prélèvement forfaitaire | 800 000 € × 12,8 % | 102 400 € |
| Crédit effectivement imputé | limité à l’impôt français | − 102 400 € |
| Impôt sur le revenu restant dû | — | 0 € |
| Prélèvements sociaux | dus en principe en plus, sur 800 000 € | selon le taux applicable |
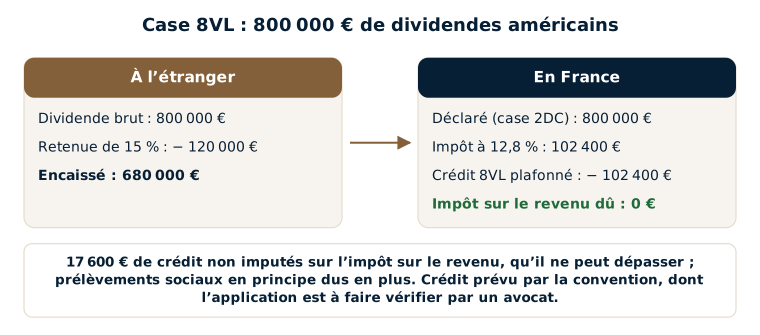
Ici, le crédit (120 000 €) dépasse l’impôt sur le revenu français (102 400 €) : les 17 600 € d’écart ne sont pas remboursés ; selon la convention applicable, ils peuvent dans certains cas s’imputer sur certains prélèvements sociaux, ce que seule une analyse par un avocat permet de confirmer ou d’écarter. À l’inverse, si Claire optait pour le barème progressif, l’impôt français sur ces dividendes pourrait être plus élevé et absorber tout le crédit. Si la retenue étrangère dépasse le taux prévu par la convention, la part en excès n’ouvre pas droit à crédit en France.
Lorsque les dividendes sont versés par un établissement établi hors de France, un acompte d’impôt (le prélèvement forfaitaire non libératoire) est en outre en principe à déclarer et à payer par le contribuable lui-même, au moyen du formulaire n° 2778-DIV, dans les quinze jours du mois suivant le versement, sauf dispense pour les foyers aux revenus modestes. Voir la page déclarer des dividendes étrangers.
5. Comment savoir quelle méthode s’applique à votre revenu ?
- Le point de départ : le pays de la source et la nature du revenu (salaire, pension, loyer, dividende, intérêt, plus-value…).
- La convention : l’article qui attribue le droit d’imposer ce revenu, puis l’article sur l’élimination des doubles impositions, qui indique la méthode appliquée par la France.
- La notice du formulaire 2047 de l’année, qui récapitule les cas les plus fréquents.
- Les justificatifs de l’impôt étranger (attestation de retenue, avis d’imposition) et la conversion des montants en euros, en principe au cours du change à la date de l’encaissement.
Seule une analyse de la situation par un avocat permet de savoir si la convention prévoit, ou non, une exonération ou un crédit d’impôt, en particulier lorsque plusieurs pays et plusieurs types de revenus se combinent ; elle permet aussi d’éviter une erreur coûteuse dans un sens comme dans l’autre. Les pages déclarer des loyers étrangers (case 8TK) et salaire versé à l’étranger détaillent ces deux cas fréquents.
6. Où déclarer : le formulaire 2047, puis la déclaration de revenus
- Le formulaire 2047 recense les revenus de source étrangère, par catégorie, pour leur montant en euros.
- Les montants sont ensuite reportés sur la déclaration de revenus : dans les cases habituelles (salaires, loyers, dividendes en 2DC, intérêts en 2TR…), et dans les cases propres à la méthode applicable (8TI, 8TK, 8VL…).
- Les comptes ouverts à l’étranger sur lesquels ces revenus sont versés se déclarent en principe aussi : voir le guide formulaire 3916 : comment déclarer un compte à l’étranger, pas à pas.
L’article j’ai des revenus étrangers : quelles déclarations faire en France ? fait le tour de ces formulaires. Si une erreur est découverte sur une année passée, il est recommandé de consulter un avocat avant toute démarche : selon les cas, une déclaration rectificative ou une réclamation peut être une solution appropriée.
Ce que je vois dans mes dossiers
Dans mes dossiers, les revenus étrangers déclarés avec les cases 8TK et 8VL portent souvent sur de gros montants : dividendes, intérêts, loyers, salaires non imposables en France. Les conventions fiscales peuvent, selon les cas, offrir des optimisations, parfois importantes, à condition de les appliquer correctement : dans chaque situation, seule une analyse par un avocat permet de savoir si une convention peut, ou non, réduire l’impôt français.
L’administration connaît mal ces mécanismes et a tendance à refuser un crédit d’impôt ou une exonération mal présentés. Je prépare donc les déclarations pour qu’elles soient solides dès le départ, avec les justificatifs prêts en cas de question.
L’erreur que je rencontre le plus souvent est justement la confusion entre le crédit d’impôt (cases 8TK ou 8VL) et l’exonération avec taux effectif (case 8TI ou, selon le revenu, 1AC, 4EA ou 4EB), ou l’application de l’une de ces méthodes à la place de l’autre. Autre situation que je rencontre : un impôt retenu à l’étranger supérieur au taux prévu par la convention. Le crédit d’impôt français reste alors plafonné, et l’excédent est perdu en France ; sa récupération relève, le cas échéant, de démarches dans l’autre pays, avec l’aide d’un professionnel local.
Les erreurs les plus fréquentes
- Ne pas déclarer en France un revenu au motif qu’il a déjà été taxé à l’étranger.
- Porter en case 8TK l’impôt payé à l’étranger au lieu du montant du revenu.
- Déclarer un dividende pour son montant net, sans y ajouter le crédit d’impôt, ou demander un crédit supérieur au taux prévu par la convention.
- Appliquer à tous ses revenus étrangers la même méthode, alors qu’elle varie selon le pays et la nature du revenu.
- Oublier l’acompte sur les dividendes versés par un établissement étranger (formulaire 2778-DIV).
- Ne pas conserver les justificatifs de l’impôt étranger, nécessaires en cas de contrôle.
- Convertir les montants en euros à un cours de fin d’année au lieu du cours du jour de l’encaissement.
FAQ
Mon revenu a déjà été taxé à l’étranger : dois-je quand même le déclarer en France ?
En principe oui. La déclaration permet justement, le cas échéant, d’appliquer la convention : exonération avec taux effectif, crédit égal à l’impôt français ou crédit égal à l’impôt étranger ; seule une analyse de la situation par un avocat permet de savoir si la convention s’applique, ou non, et selon quelle méthode. Ne pas déclarer peut, au contraire, entraîner un rappel d’impôt.
Que met-on exactement en case 8TK ?
Le montant des revenus étrangers concernés (par exemple des loyers ou un salaire), tel qu’il est déclaré par ailleurs dans les cases habituelles, et non l’impôt payé à l’étranger. L’administration calcule elle-même le crédit d’impôt. Ce crédit suppose que la convention le prévoie, ce que seule une analyse de la situation par un avocat permet de confirmer.
Que met-on en case 8VL ?
Le montant du crédit d’impôt sur les revenus de capitaux mobiliers étrangers, lorsque la convention en prévoit un (à faire vérifier par un avocat) : en principe l’impôt retenu à l’étranger, dans la limite du taux prévu par la convention. Le dividende ou l’intérêt correspondant est, en règle générale, déclaré pour son montant encaissé augmenté de ce crédit.
Le crédit d’impôt peut-il m’être remboursé s’il dépasse l’impôt français ?
En principe non : le crédit est limité à l’impôt français correspondant au revenu concerné, et l’excédent n’est pas remboursé. Selon la convention, il peut dans certains cas s’imputer sur certains prélèvements sociaux ; seule une analyse de la situation par un avocat permet de savoir si la convention le permet, ou non.
Pourquoi mon impôt augmente-t-il alors que mon revenu étranger est « exonéré » ?
À cause de l’effet de taux : lorsque la convention prévoit l’exonération avec taux effectif ou le crédit égal à l’impôt français, ce qu’il est nécessaire de faire vérifier par un avocat, le revenu étranger n’est pas imposé en France en tant que tel, mais il est pris en compte pour déterminer le taux appliqué à vos revenus français.
Et s’il n’y a pas de convention avec le pays concerné ?
En principe, aucun crédit d’impôt n’est alors prévu ; l’impôt étranger peut seulement, dans certains cas, réduire le revenu imposable. Une analyse de votre situation est utile avant de déclarer.
Textes de référence
- Code général des impôts : article 4 A (imposition des revenus mondiaux des résidents), article 4 B (domicile fiscal), article 117 quater et article 125 A (prélèvement forfaitaire non libératoire), article 200 A (prélèvement forfaitaire unique).
- Conventions fiscales bilatérales : articles relatifs à l’élimination des doubles impositions.
- Formulaire n° 2047 et sa notice (revenus de source étrangère) ; déclaration n° 2042 et déclaration complémentaire n° 2042-C : cases 8TI, 8TK, 8VL, 8VM, 8WM, 8UM, 2DC, 2TR ; formulaire n° 2778-DIV.
- BOFiP : BOI-INT-DG-20-20-100 (élimination de la double imposition).
Plusieurs pays, plusieurs types de revenus, des conventions rédigées différemment, des montants à convertir : la double imposition peut, selon les cas, être évitée ou limitée, à condition que la convention le permette et que la méthode qu’elle prévoit soit correctement appliquée. Me Uzan, avocat fiscaliste à Paris, analyse vos revenus étrangers, vérifie si chaque convention permet, ou non, de réduire l’impôt français, identifie la méthode applicable et prépare vos déclarations. Voir aussi la page déclarer ses revenus étrangers en France (formulaire 2047), ou prenez rendez-vous.