
Bens no estrangeiro, contas no estrangeiro, rendimentos estrangeiros: os cenários são numerosos e, muitas vezes, interligados.
Sem contar com a origem dos bens e dos fundos estrangeiros, questão frequentemente delicada, à qual a administração fiscal está cada vez mais atenta: Herança? Doação? Rendimentos estrangeiros? Foram declarados?
E as questões fiscais não faltam:
A sucessão é tributável em França? E a doação?
Tenho de pagar impostos quando vendo um imóvel no estrangeiro?
E os meus rendimentos estrangeiros, são tributáveis em França? Mesmo que já tenha sido tributado no estrangeiro?
E o IFI (imposto sobre o património imobiliário – impôt sur la fortune immobilière, o novo ISF, que incide apenas sobre os bens imóveis): os meus imóveis no estrangeiro estão abrangidos?
Tenho de declarar as minhas contas bancárias no estrangeiro ? E os meus seguros de vida? E as minhas poupanças? E a minha conta de trading?
O nosso Guia Fiscal está aqui para responder a todas as questões que coloca, da forma mais concreta possível.
Contas no estrangeiro: o que fazer?
Antes de mais, importa recordar que ter contas bancárias no estrangeiro não é, em princípio, ilegal. Salvo em caso de fraude fiscal comprovada, a detenção de contas bancárias no estrangeiro é perfeitamente legal. A única obrigação que recai sobre a pessoa é declarar anualmente as suas contas no estrangeiro.
Do ponto de vista fiscal, basta, portanto, declará-las todos os anos, através do formulário 3916 / 3916-bis.
Esta declaração deve ser repetida todos os anos, e para cada conta.
Mesmo que já tenha declarado a sua conta no passado, terá de o fazer novamente todos os anos.
Quando encerrar a conta, terá de declarar o seu encerramento no ano seguinte, através do mesmo formulário 3916 / 3916-bis. Nos anos seguintes, deixará de ter de declarar essa conta.
A obrigação declarativa é muito ampla. Abrange todos os tipos de contas detidas no estrangeiro: conta à ordem, conta poupança, conta de títulos, conta de capitalização, seguro de vida, conta de trading…
Perguntas e respostas
Declarei a minha conta no estrangeiro no ano passado. Tenho de voltar a fazê-lo este ano?
Sim, a declaração deve ser repetida todos os anos, enquanto a conta existir.
Encerrei a minha conta. Mesmo assim, tenho de fazer uma declaração?
Sim, terá de fazer novamente a declaração, indicando a data de encerramento da conta.
Uma conta encerrada em 2022 deverá ser declarada em 2023. Em contrapartida, em 2024 e nos anos seguintes, já não haverá qualquer declaração a fazer relativamente a essa conta.
Esqueci-me de declarar a minha conta. Abri-a há muito tempo. O que acontecerá se regularizar?
Em caso de regularização, serão, em princípio, aplicadas coimas. O prazo de prescrição das coimas é de 5 anos. Por outras palavras, o fisco tem o direito de aplicar coimas relativas a um máximo de 5 anos.
O montante da coima depende do país em causa. Em geral, é de 1500 € por ano e por conta, mas pode chegar a 10 000 € em certos casos.
Tenho uma conta no estrangeiro e não a quero declarar. Que riscos corro?
Antes de mais, sendo a declaração das contas uma obrigação, recomenda-se que essa obrigação seja cumprida.
Se a pessoa optar por não cumprir essa obrigação, a probabilidade de ser «detetada» pelo fisco depende do país em causa. Existem trocas automáticas de dados bancários com numerosos países do mundo. Os bancos estrangeiros enviam ao fisco francês informações bancárias, e fazem-no todos os anos. A probabilidade de ser «detetado» é, portanto, cada vez maior.
Se a ocultação da conta no estrangeiro se inserir num quadro de fraude fiscal, as consequências podem ser pesadas, tanto no plano fiscal como no plano penal: agravamentos de 80%, coimas, processos penais.
Se a ocultação não se inserir num quadro de fraude fiscal, haverá, em princípio, apenas consequências fiscais: agravamentos de 80%, que podem por vezes, consoante os casos, ser reduzidos para 40%, e coimas.
Se quiser regularizar, como proceder? Qual o interesse?
A regularização assume a forma da apresentação de um processo à administração fiscal.
Este processo incluirá, nomeadamente:
- Uma exposição escrita sobre a origem dos fundos, bem como documentos que permitam comprovar essa origem
- Os documentos bancários relativos a todo o período regularizado
- Um mapa do património relativo ao período regularizado
- As declarações de substituição do imposto sobre o rendimento e as eventuais declarações de substituição de ISF / IFI
Trata-se de um processo geralmente longo e trabalhoso de preparar.
Além disso, a administração mantém o direito de aplicar as coimas e os agravamentos (o que faz, podendo os agravamentos, no entanto, consoante os casos, ser reduzidos)
Recebi uma carta da administração fiscal a pedir-me que regularize as minhas contas no estrangeiro. O que fazer?
Naturalmente, responder a esse pedido.
Se recebeu este tipo de carta, é muito provável que os seus ativos no estrangeiro sejam de montante elevado.
O que está em jogo é, portanto, significativo, e as correções potenciais poderão também ser muito importantes.
Parece, pois, recomendável fazer-se assistir por um advogado fiscalista com prática habitual na regularização de contas no estrangeiro, que saberá ajudá-lo a evitar muitos escolhos, a dar segurança ao procedimento e, consoante os casos, a reduzir as correções.
Se decidir responder sozinho ao pedido, o que é perfeitamente possível, eis alguns pontos de atenção essenciais:
- A origem dos fundos: dizer sempre a verdade, mas atenção à forma de a formular. O diabo está nos detalhes e, nestes processos, um detalhe pode ter consequências pesadas
- A apresentação das declarações de substituição do imposto sobre o rendimento e de ISF / IFI: muitas vezes, tem direito a numerosos créditos de imposto, sem contar com os diversos mecanismos que permitem beneficiar de reduções de imposto; é, pois, necessário fazê-los valer todos e não desperdiçar estas possibilidades de redução fiscal
Rendimentos estrangeiros: o que fazer?
Qualquer residente fiscal em França está, em princípio, obrigado a declarar anualmente a totalidade dos seus rendimentos, quer estes provenham de França, quer do estrangeiro.
Os rendimentos estrangeiros podem ser de vários tipos:
- Rendas provenientes de imóveis situados no estrangeiro
- Rendimentos financeiros (juros, dividendos ou mais-valias) provenientes de aplicações no estrangeiro
- Rendimentos profissionais: pode tratar-se de salários ou de rendimentos provenientes de uma atividade profissional no estrangeiro
Em princípio, todos estes rendimentos são tributáveis em França, desde que a pessoa que os recebe seja residente fiscal em França.
CONTUDO, existem numerosas convenções fiscais, com numerosos países, que podem derrogar esta regra de tributação em França.
Na maioria dos casos, as convenções fiscais preveem as seguintes regras derrogatórias:
- Rendas estrangeiras : tributáveis no estrangeiro, mas continuam a ter de ser declaradas em França. As rendas ficarão, no entanto, isentas ou poderão beneficiar de um crédito de imposto em França
- Rendimentos financeiros: tributáveis em França, tendo, contudo, em conta um crédito de imposto em França relativo ao imposto pago no estrangeiro
- Rendimentos profissionais: situações muito diferentes e, portanto, soluções muito diferentes consoante os casos. Por vezes serão tributáveis em França, por vezes não.
Em qualquer caso, deverá proceder-se à leitura da convenção fiscal, quando exista.
Quanto aos formulários a utilizar, trata-se do formulário 2047 e, por vezes, de outros tipos de formulários, como o 2042 C.
O formulário 2047 permitirá declarar os rendimentos estrangeiros e fazer valer, se for caso disso, o crédito de imposto em França.
Os campos do 2047 deverão ser transpostos para outras declarações: principalmente a 2042 e, por vezes, outros formulários. Em caso de declaração online, a transposição automática pode ser ativada, mas atenção para não «sobrescrever» campos já pré-preenchidos da 2042. Em geral, é portanto preferível fazer as transposições manualmente, sem ativar a transposição automática.
O formulário 2047 contém os diferentes quadros necessários à declaração dos rendimentos estrangeiros.
Contém também quadros que permitem fazer valer os créditos de imposto em França, a título dos impostos que já pagou no estrangeiro, de modo a evitar ou, pelo menos, limitar a dupla tributação.
É preciso ter o cuidado de preencher estes formulários com o maior rigor, pois eventuais erros poderão levá-lo a perder reduções de imposto a que tem direito.
Estes formulários continuam, no entanto, a ser pouco intuitivos para quem não está habituado a eles.
Se o que está em jogo for importante, não hesite em fazer-se assistir por um advogado fiscalista, que elaborará as suas declarações com exatidão.
Venda de um imóvel no estrangeiro: tenho de pagar impostos em França?
Enquanto residente fiscal em França, a venda de um imóvel no estrangeiro, se tiver gerado uma mais-valia, deve, em princípio, ser declarada em França.
No entanto, a França celebrou com numerosos Estados convenções fiscais internacionais.
Importa, pois, consultar a convenção fiscal, quando exista, para conhecer as modalidades de tributação em França.
Se, após a análise da convenção fiscal, a mais-valia for tributável em França, deve ser apresentado o formulário 2048-IMM.
Atenção, o prazo é muito curto: um mês a contar da data da escritura de venda.
A problemática das vendas de imóveis no estrangeiro reside em dois aspetos:
- Os aspetos jurídicos complexos: a venda é tributável em França? E, se sim, tenho direito a um crédito de imposto? Cada convenção fiscal comporta pormenores diferentes. Ora, o diabo está nos detalhes e, de uma convenção para outra, as consequências podem ser enormes: certas convenções darão lugar a tributação, outras não
- O processo a preparar é relativamente pesado: formulário 2048-IMM, carta de acompanhamento a explicar o contexto, cópias das escrituras de compra e de venda, dos documentos comprovativos dos impostos pagos no estrangeiro, etc…
Imóveis no estrangeiro: tenho de pagar IFI?
Antes de mais, recordemos que a detenção de imóveis no estrangeiro não é, em princípio, ilegal.
Não existe, aliás, qualquer obrigação declarativa específica relativa aos imóveis no estrangeiro, exceto quando o contribuinte está sujeito ao IFI (imposto sobre o património imobiliário).
Consequentemente, na ausência de sujeição ao IFI, o imóvel não tem, em princípio, de ser declarado.
A sujeição ao IFI verifica-se sempre que o agregado fiscal detenha, a 1 de janeiro do ano, um património imobiliário líquido superior a 1,3 milhões de euros.
Cada imóvel deve ser avaliado pelo seu valor de mercado (o valor pelo qual poderia ser vendido), a 1 de janeiro do ano.
Todos os imóveis são, em princípio, tidos em conta: apartamentos, moradias, terrenos, escritórios, SCI, SCPI, parte dos seguros de vida relativa a imóveis, etc…
Além disso, são tidos em conta tanto os bens situados em França como os bens situados no estrangeiro.
Existem, naturalmente, exceções, nomeadamente quando o imóvel tem uma utilização profissional para o agregado fiscal (sob certas condições estritas).
Existem ainda possibilidades de abatimento, nomeadamente no que respeita à habitação principal (abatimento de 30% sobre o valor do bem) e aos bens arrendados (sem taxa precisamente fixada, mas, em geral, é habitual aplicar um desconto de 10% sobre o valor).
Herança de bens no estrangeiro de um falecido residente fiscal no estrangeiro: sou tributado em França? Como declarar?
Atenção: trata-se aqui apenas do caso mais comum: é residente fiscal em França, o falecido era residente fiscal no estrangeiro e os bens transmitidos estão situados no estrangeiro (os outros cenários não são aqui tratados: falecido residente em França com bens no estrangeiro / bens em França de um falecido estrangeiro, etc …)
Um dos seus familiares faleceu no estrangeiro, era residente fiscal no estrangeiro e aí detinha um património do qual a totalidade ou parte lhe coube?
A primeira coisa a compreender é que, enquanto residente fiscal em França, qualquer sucessão, mesmo estrangeira, é, em princípio, tributável em França.
Existem, contudo, duas grandes exceções a este princípio:
- No momento da sucessão, era de facto residente fiscal em França, mas não o tinha sido durante pelo menos 6 anos no decurso dos dez anos anteriores ao falecimento
- Existe uma convenção fiscal em matéria de sucessões que estabelece que os bens no estrangeiro não são tributáveis em França
Caso 1: é residente fiscal em França e foi-o durante pelo menos 6 anos no decurso dos dez anos anteriores ao falecimento. Por outro lado, não existe convenção fiscal em matéria de sucessões com o país em causa
A sucessão é, portanto, em princípio, tributável em França. O imposto pago no estrangeiro sobre os bens situados no estrangeiro será, contudo, dedutível ao imposto devido em França.
Exemplo: recebe uma casa no estrangeiro com um valor de 200 000 €. No estrangeiro, são pagos 8 000 € de imposto sobre sucessões. Em França, são devidos 35 000 € (por hipótese). Pagará à administração fiscal francesa apenas 27 000 € (35 000 € – 8 000 €).
Atenção: certos formulários devem ser apresentados, nomeadamente o formulário 2740-SD.
Formulário 2740 SD
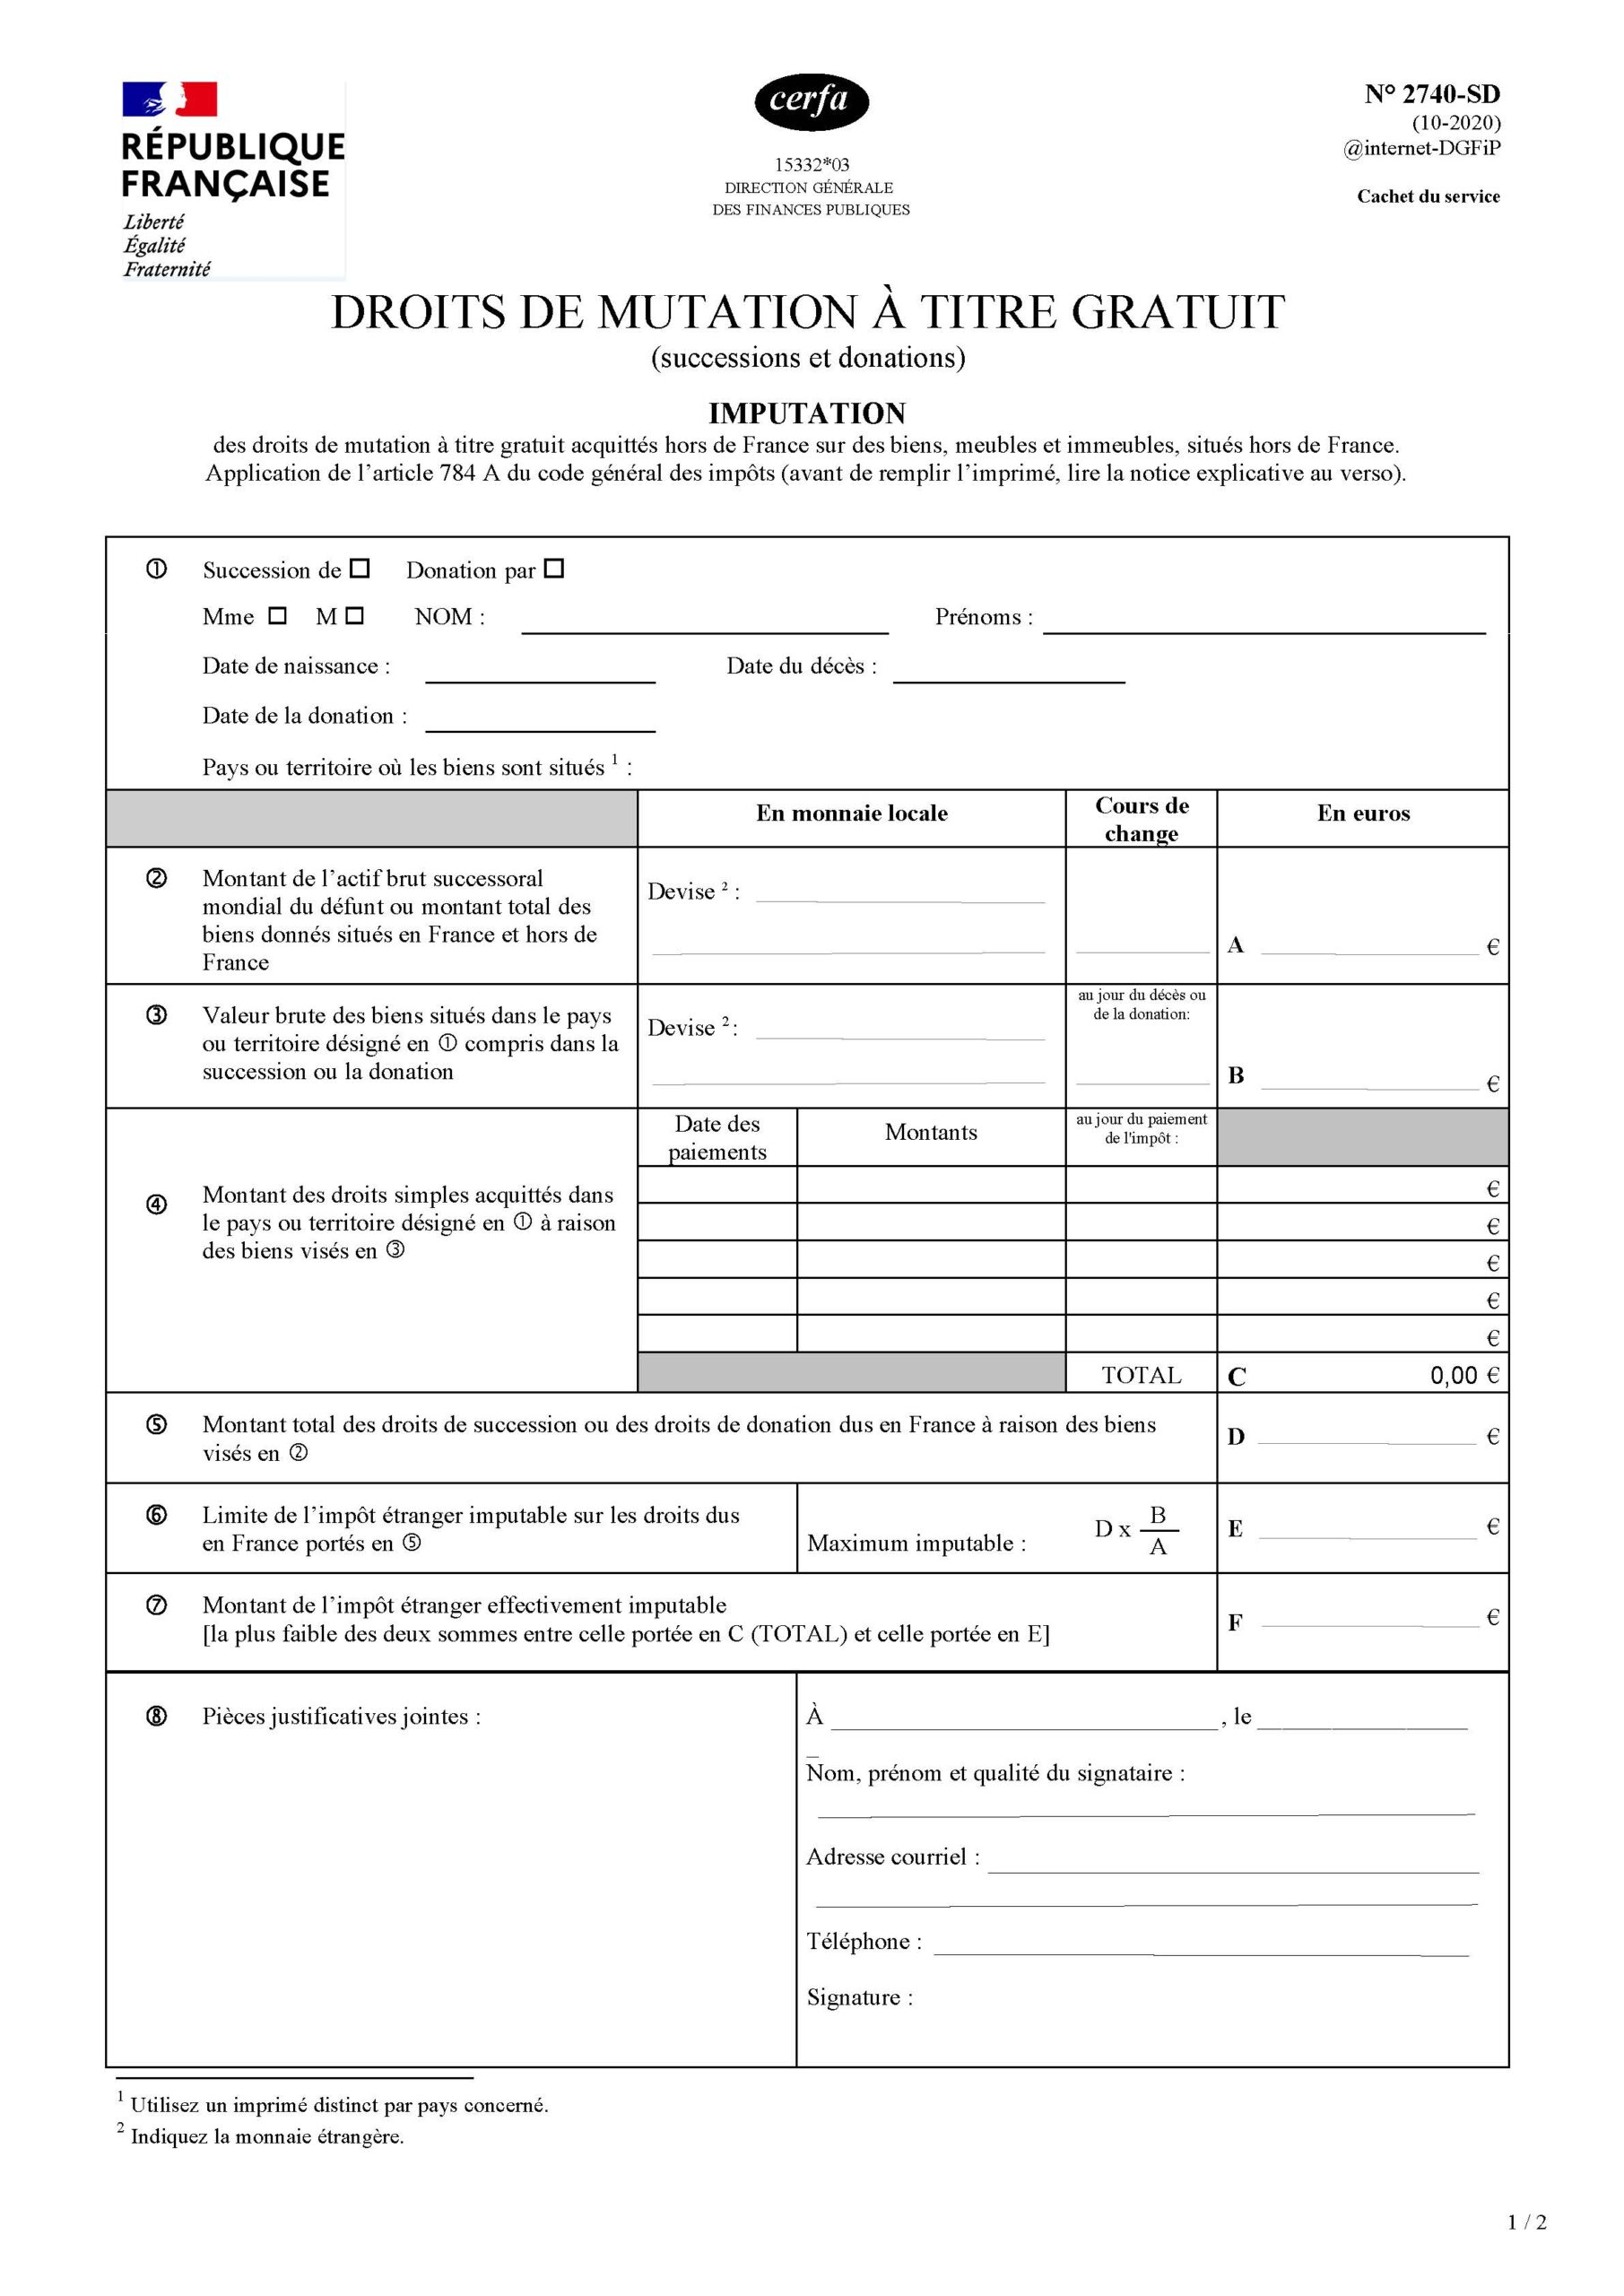
É através deste formulário que poderá, se as condições estiverem preenchidas, reivindicar a dedução do imposto estrangeiro e, assim, reduzir os impostos a pagar em França.
Os outros formulários a preencher são o 2705 SD e o 2705 S SD e, eventualmente, o 2705 A SD em caso de seguro de vida.
Formulário 2705-S-SD (excerto)
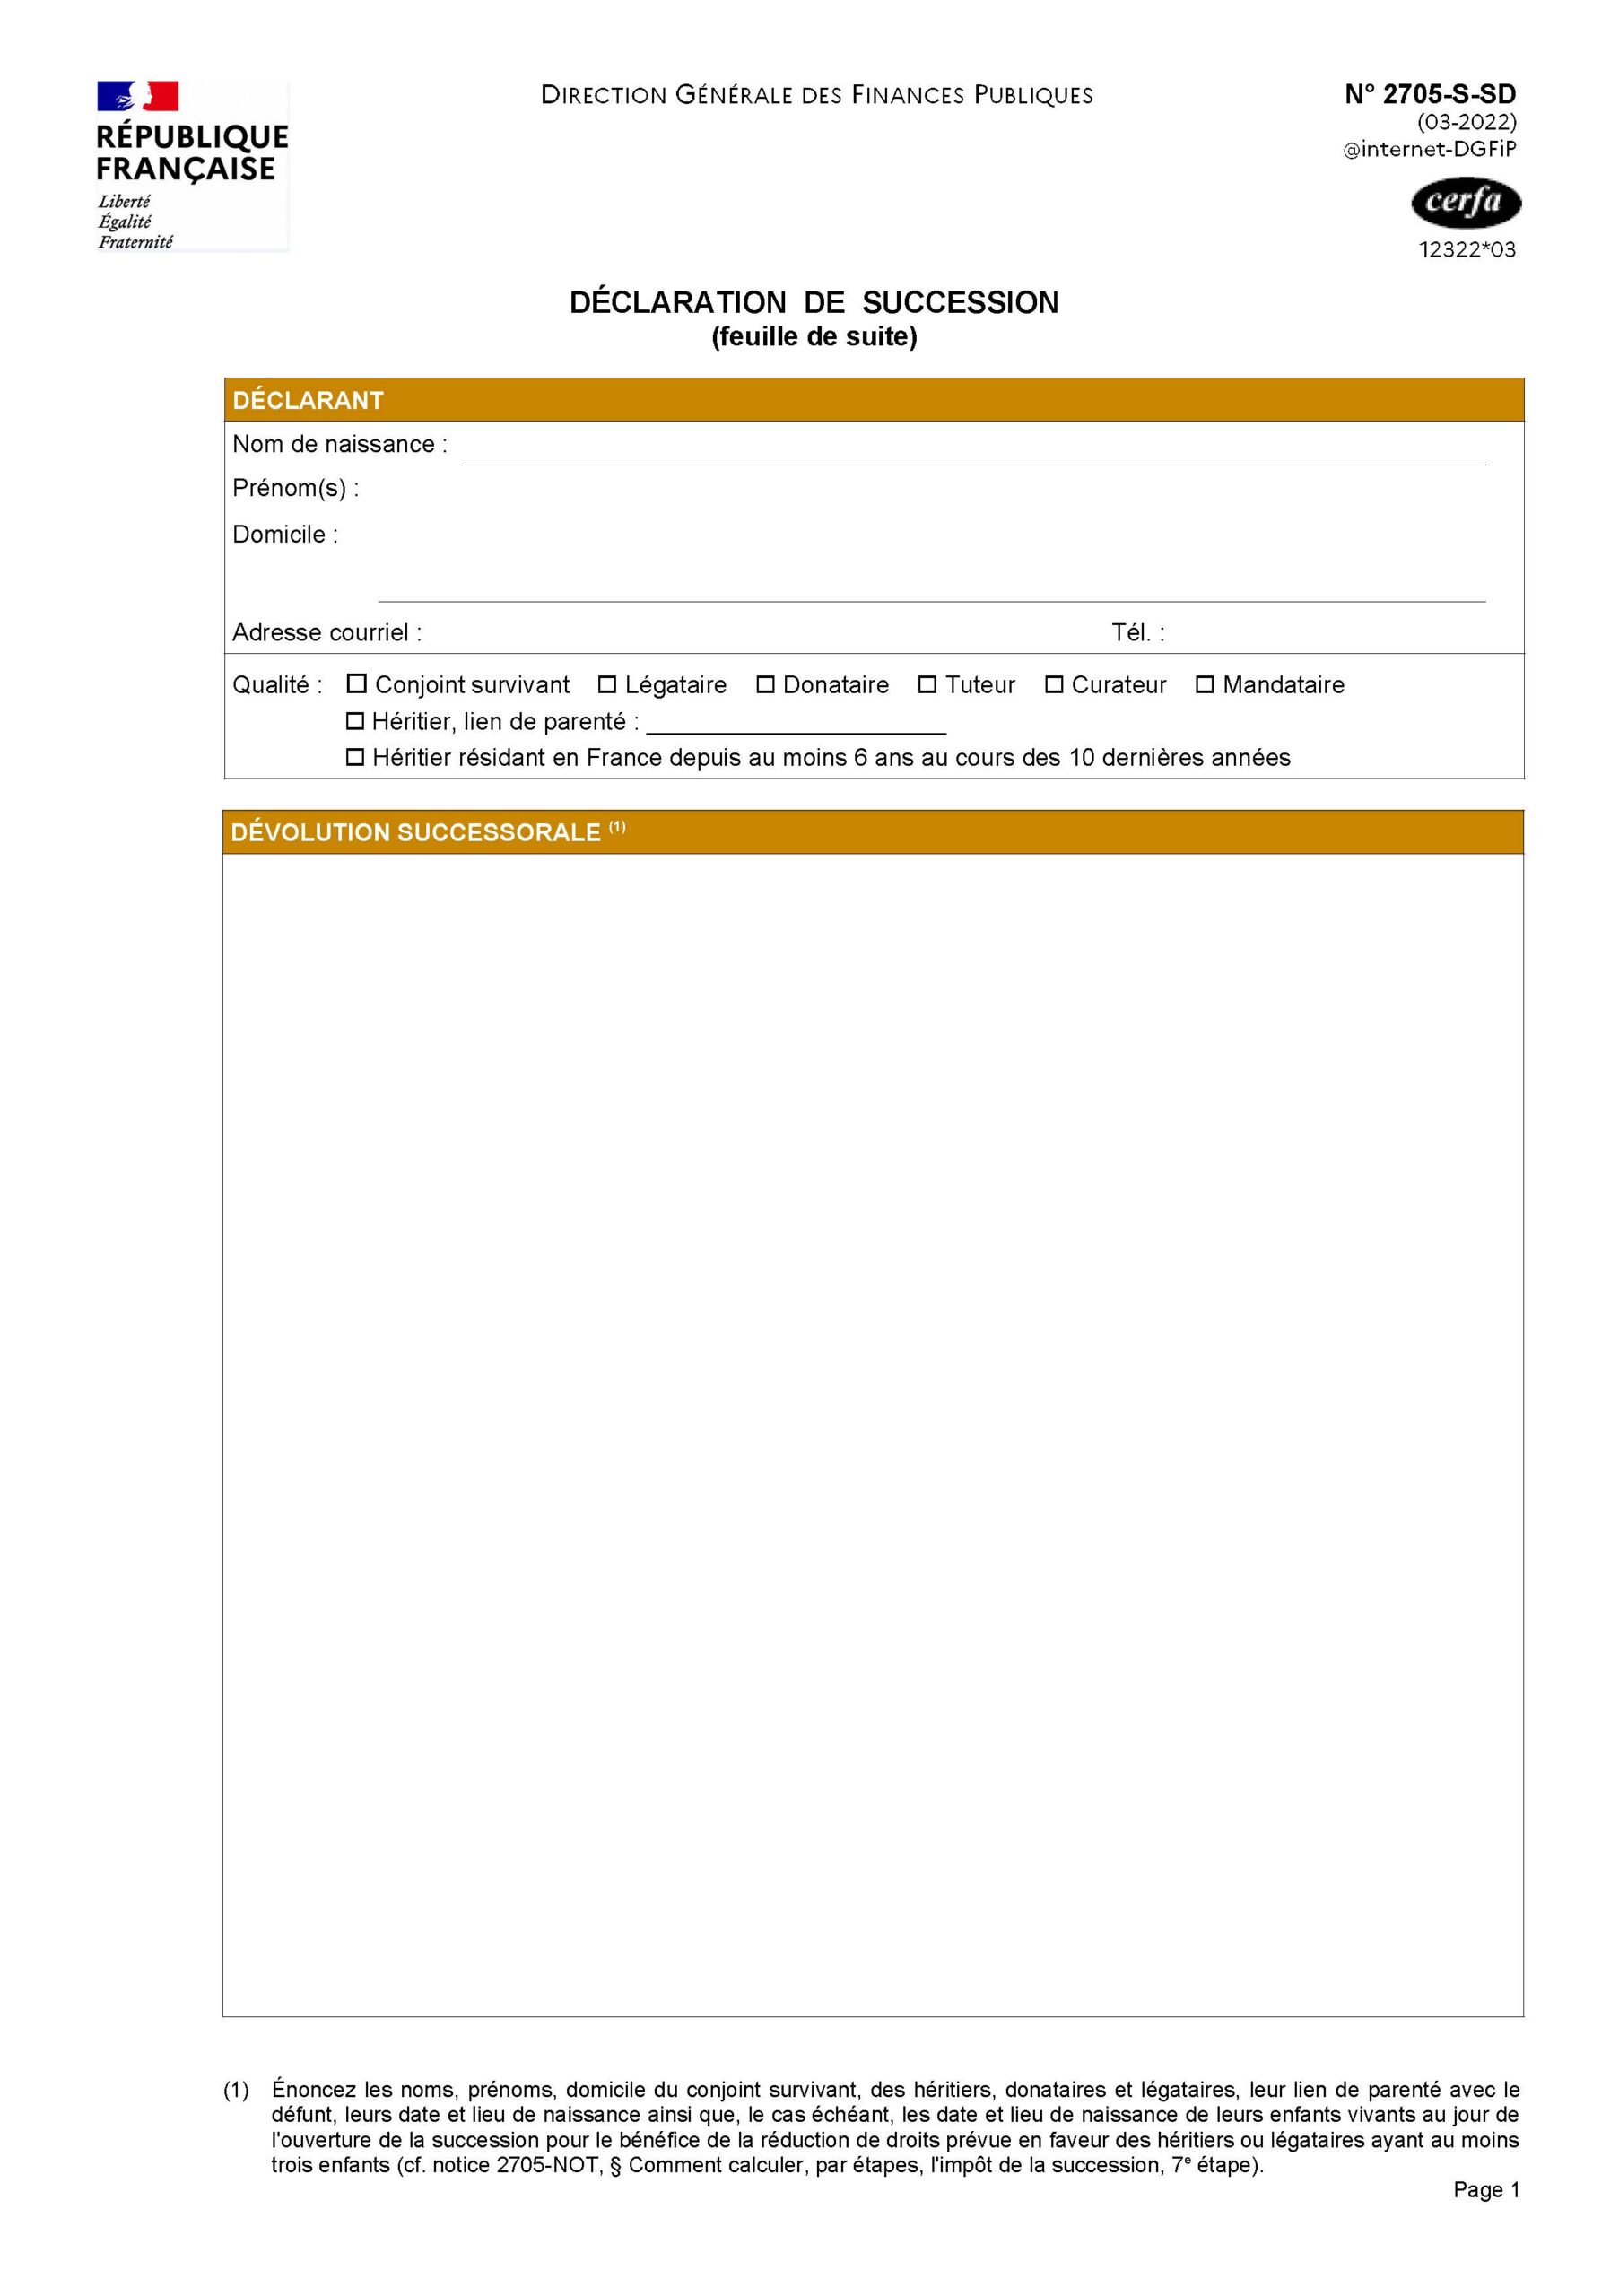
Atenção, estes formulários devem ser preenchidos com rigor. Terão um impacto muito direto no imposto sobre sucessões devido em França.
Caso 2: é residente fiscal em França, mas não o foi durante pelo menos 6 anos no decurso dos dez anos anteriores ao falecimento
Tratando-se de um falecido residente fiscal no estrangeiro e de bens situados no estrangeiro, não há, em princípio, imposto sobre sucessões devido em França.
Caso 3: é residente fiscal em França e foi-o durante pelo menos 6 anos no decurso dos dez anos anteriores ao falecimento, mas existe uma convenção fiscal em matéria de sucessões com o país em causa
Neste caso, será necessário analisar a convenção para saber como reparte a tributação entre os dois Estados.
Certas convenções permitirão eliminar totalmente a tributação devida em França, outras apenas parcialmente, e outras ainda não permitirão qualquer eliminação da tributação francesa.
É, pois, necessário proceder a uma leitura atenta da convenção à luz da sua situação específica.
Se o que está em jogo for importante, a assistência de um advogado fiscalista afigura-se muito recomendável.







0 Comments