
境外财产、境外账户、境外收入,相关情形多种多样,且往往相互交织。
此外还有境外财产和境外资金的来源问题,这一问题往往十分棘手,而税务管理部门(administration fiscale)对此也日益关注:是继承所得?赠与所得?境外收入?这些是否已经申报?
税务问题同样不胜枚举:
遗产继承在法国是否需要纳税?赠与呢?
出售境外不动产时,我是否需要纳税?
我的境外收入在法国是否需要纳税?即使我已在境外纳过税?
还有不动产财富税(IFI,即新的财富团结税 ISF,仅针对不动产):我的境外不动产是否涉及?
我是否必须申报我的境外银行账户?我的人寿保险呢?我的储蓄呢?我的交易账户又该如何处理?
我们的《税务指南》将尽可能具体地解答您关心的所有问题。
境外账户:应当如何处理?
首先需要强调的是,持有境外银行账户原则上并不违法。除经证实的逃税情形外,持有境外银行账户完全合法。当事人唯一需要履行的义务,是每年申报其境外账户。
因此,从税务角度而言,只需每年通过 3916 / 3916-bis 表格对其进行申报即可。
该申报须每年、针对每个账户分别进行。
即使您过去已经申报过该账户,每年仍须重新申报。
当您关闭账户时,须在次年通过同一份 3916 / 3916-bis 表格申报其关闭情况。此后各年度,您无须再申报该账户。
申报义务的范围非常广泛,涵盖在境外持有的所有类型账户:活期账户、储蓄账户、证券账户、资本化账户、人寿保险、交易账户……
问答
我去年已经申报了我的境外账户,今年是否还需要再申报?
是的,只要账户存续,就须每年重新申报。
我已经关闭了账户,是否仍需申报?
是的,您仍须重新申报,同时注明账户的关闭日期。
2022 年关闭的账户须在 2023 年申报。但在 2024 年及以后各年度,无须再就该账户进行任何申报。
我忘记申报我的账户了,该账户是很久以前开立的。如果我进行补正,会有什么后果?
进行补正(régularisation)时,原则上将被处以罚款。罚款的追诉时效为 5 年。换言之,税务机关有权就最多 5 年的期间处以罚款。
罚款金额取决于所涉国家。一般而言,每个账户每年罚款 1 500 欧元,但在某些情况下可高达 10 000 欧元。
我在境外有一个账户,不想申报,会面临什么风险?
首先,由于账户申报是一项法定义务,建议履行该义务。
如果当事人选择不履行该义务,被税务机关”发现”的可能性取决于所涉国家。法国已与世界上众多国家建立了银行数据自动交换机制。境外银行每年都会向法国税务机关发送银行信息。因此,被”发现”的可能性越来越高。
如果隐瞒境外账户构成逃税,其在税务和刑事方面的后果都可能十分严重:80% 的加征税款、罚款以及刑事追诉。
如果隐瞒行为不构成逃税,原则上仅会产生税务后果:80% 的加征税款(视具体情况,有时可降至 40%)以及罚款。
如果我想进行补正,应当如何操作?有何益处?
补正的形式是向税务管理部门提交一份材料。
该材料主要包括:
- 一份关于资金来源的书面说明,以及能够证明该来源的文件
- 整个补正期间的银行文件
- 补正期间的财产状况表
- 个人所得税更正申报表,以及可能涉及的财富团结税(ISF)/ 不动产财富税(IFI)更正申报表
准备这类材料通常耗时较长,且十分繁琐。
此外,税务管理部门仍有权处以罚款和加征税款(实践中也确实如此,但视具体情况,加征税款可能会被减轻)
我收到税务管理部门的信函,要求我对境外账户进行补正,应当如何处理?
当然,应当对该要求作出答复。
如果您收到此类信函,很可能说明您的境外资产金额较大。
因此,所涉利害关系重大,潜在的税务调整金额也可能非常可观。
因此,建议您委托一位日常从事境外账户补正业务的税务律师提供协助,他能够帮助您避开诸多陷阱,确保程序稳妥,并视具体情况减少税务调整金额。
如果您决定自行答复该要求(这完全可行),以下是需要特别注意的几个要点:
- 资金来源:务必如实陈述,但要注意表述方式。细节决定成败,在此类案件中,一个细节就可能带来严重后果
- 提交个人所得税及财富团结税(ISF)/ 不动产财富税(IFI)的更正申报表:您往往有权享受多项税收抵免,此外还有各种可享受减税的机制,因此必须全部主张,切勿错过这些减税机会
境外收入:应当如何处理?
原则上,所有法国税务居民均须每年申报其全部收入,无论收入来源于法国还是境外。
境外收入可分为以下几类:
- 来源于境外不动产的租金
- 来源于境外投资的金融收入(利息、股息或资本利得)
- 职业收入:可以是工资,也可以是在境外从事经营活动所得的收入
原则上,只要取得上述收入的人是法国税务居民,所有这些收入均须在法国纳税。
但是,法国与众多国家签订了大量税收协定,这些协定可能对上述在法国纳税的规则作出例外规定。
在大多数情况下,税收协定会规定以下例外规则:
- 境外租金:在境外纳税,但仍须在法国申报。不过,这些租金在法国将获得免税,或可享受税收抵免
- 金融收入:在法国纳税,但可就在境外缴纳的税款在法国享受税收抵免
- 职业收入:情形千差万别,因此解决方案也因案而异。有时须在法国纳税,有时则无须纳税。
无论何种情况,如存在税收协定,均须对其进行研读。
至于应使用的表格,主要是2047 表格,有时还需使用其他类型的表格,例如 2042 C。
2047 表格用于申报境外收入,并在适用情况下主张在法国享受税收抵免。
2047 表格中的各栏须转填至其他申报表中:主要是 2042 表格,有时还包括其他表格。如采用在线申报,可以启用自动转填功能,但须注意不要”覆盖” 2042 表格中已预先填写的栏目。因此,一般而言,最好手动转填,而不要启用自动转填功能。
2047 表格包含申报境外收入所需的各个栏目。
该表格还包含用于就您已在境外缴纳的税款在法国主张税收抵免的栏目,以避免或至少减轻双重征税。
填写这些表格时务必极其严谨,因为任何错误都可能导致您错失本可享受的减税。
然而,对于不熟悉的人而言,这些表格并不直观。
如果所涉利害关系重大,请不要犹豫,委托一位税务律师为您提供协助,由其准确地完成您的申报。
出售境外不动产:我是否须在法国纳税?
作为法国税务居民,如果出售境外不动产产生了资本利得,原则上须在法国申报。
不过,法国已与众多国家签订了国际税收协定。
因此,如存在税收协定,应查阅该协定,以了解在法国的征税方式。
如果在研读税收协定后,确定该资本利得须在法国纳税,则应填报 2048-IMM 表格。
请注意,申报期限非常短:自出售契据签署之日起一个月内。
出售境外不动产的难点在于以下两个方面:
- 法律问题复杂:该出售是否须在法国纳税?如果是,我是否有权享受税收抵免?每一项税收协定的细节各不相同。而细节决定成败,不同协定之间的后果可能天差地别:有些协定会导致征税,有些则不会
- 需要准备的材料相对繁重:2048-IMM 表格、说明背景情况的附函、购买契据和出售契据的副本、证明已在境外缴税的文件等……
境外不动产:我是否须缴纳不动产财富税(IFI)?
首先需要强调的是,持有境外不动产原则上并不违法。
此外,除纳税人须缴纳不动产财富税(IFI,impôt sur la fortune immobilière)的情形外,并不存在针对境外不动产的特别申报义务。
因此,如无须缴纳不动产财富税,原则上无须申报该不动产。
只要税务家庭(foyer fiscal)在当年 1 月 1 日持有的不动产净值超过 130 万欧元,即须缴纳不动产财富税。
每项不动产均须按其在当年 1 月 1 日的市场价值(即可出售的价格)进行评估。
原则上,所有不动产均须计入:公寓、住宅、土地、办公室、不动产民事公司(SCI)、不动产投资信托公司(SCPI)、人寿保险中与不动产相关的部分等……
此外,法国境内的财产和境外财产均须计入。
当然,也存在例外情形,特别是当该不动产由税务家庭用于职业用途时(须满足若干严格条件)。
此外,还可享受若干扣减,尤其是针对主要住所(按房产价值扣减 30%)以及出租房产(并无明确规定的比率,但惯例上一般按价值折减 10%)。
继承境外税务居民逝者的境外财产:我是否须在法国纳税?如何申报?
注意:本文仅讨论最常见的情形:您是法国税务居民,逝者是境外税务居民,且所转移的财产位于境外(其他情形在此不作讨论:逝者为法国居民而持有境外财产 / 境外逝者在法国持有财产等……)
您的一位亲属在境外去世,其生前为境外税务居民,并在当地拥有财产,其中全部或部分由您继承?
首先需要明白的是,作为法国税务居民,任何遗产继承,即使是境外遗产,原则上均须在法国纳税。
不过,这一原则存在两大例外:
- 在继承发生时,您确实是法国税务居民,但在逝者去世前十年内,您作为法国税务居民的时间不满 6 年
- 存在一项关于遗产继承的税收协定,且该协定规定境外财产无须在法国纳税
情形 1:您是法国税务居民,且在逝者去世前十年内作为法国税务居民的时间至少为 6 年。此外,法国与相关国家之间不存在关于遗产继承的税收协定
因此,该遗产原则上须在法国纳税。不过,就位于境外的财产在境外缴纳的税款,可以抵扣在法国应缴纳的税款。
示例:您继承了一栋位于境外、价值 200 000 欧元的房屋。在境外缴纳了 8 000 欧元的遗产税。在法国应缴纳 35 000 欧元(假设)。您只需向法国税务管理部门缴纳 27 000 欧元(35 000 欧元 – 8 000 欧元)。
请注意,须填报若干表格:尤其是 2740-SD 表格。
2740 SD 表格
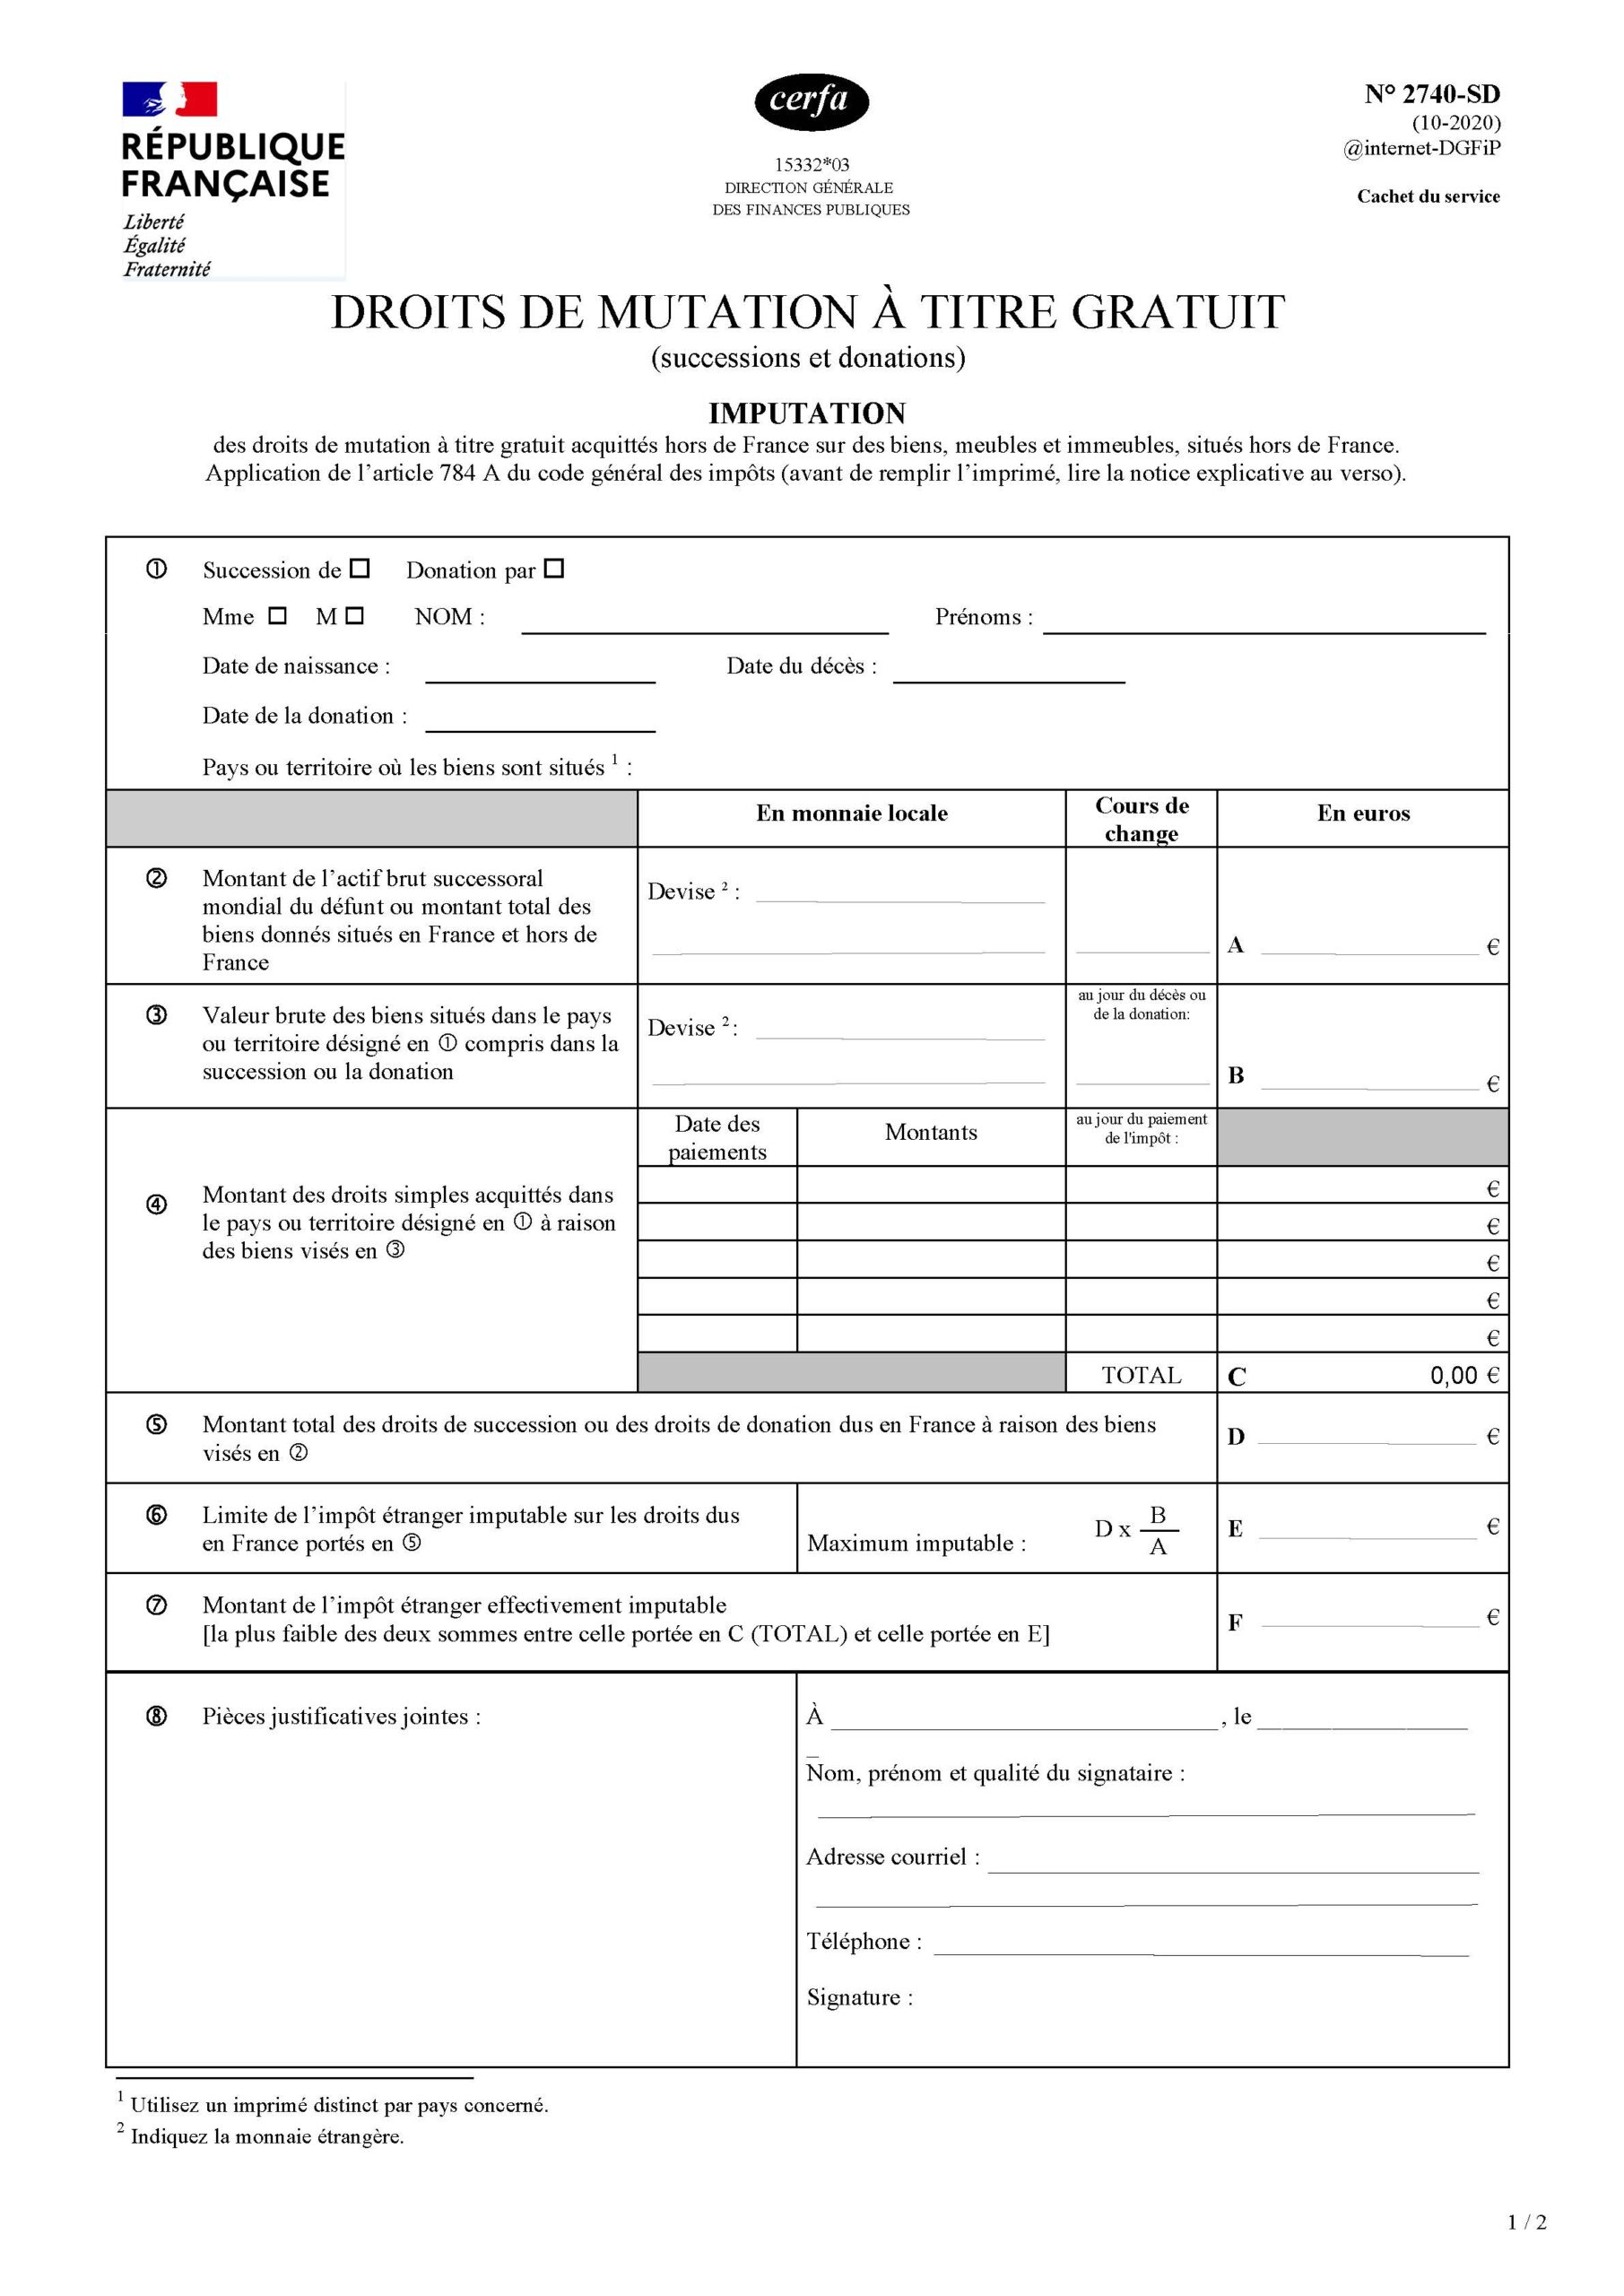
如满足相关条件,您可以通过该表格主张抵扣境外税款,从而减少在法国应缴纳的税款。
其他需要填写的表格为 2705 SD 和 2705 S SD,如涉及人寿保险,还可能需要填写 2705 A SD。
2705-S-SD 表格(节选)
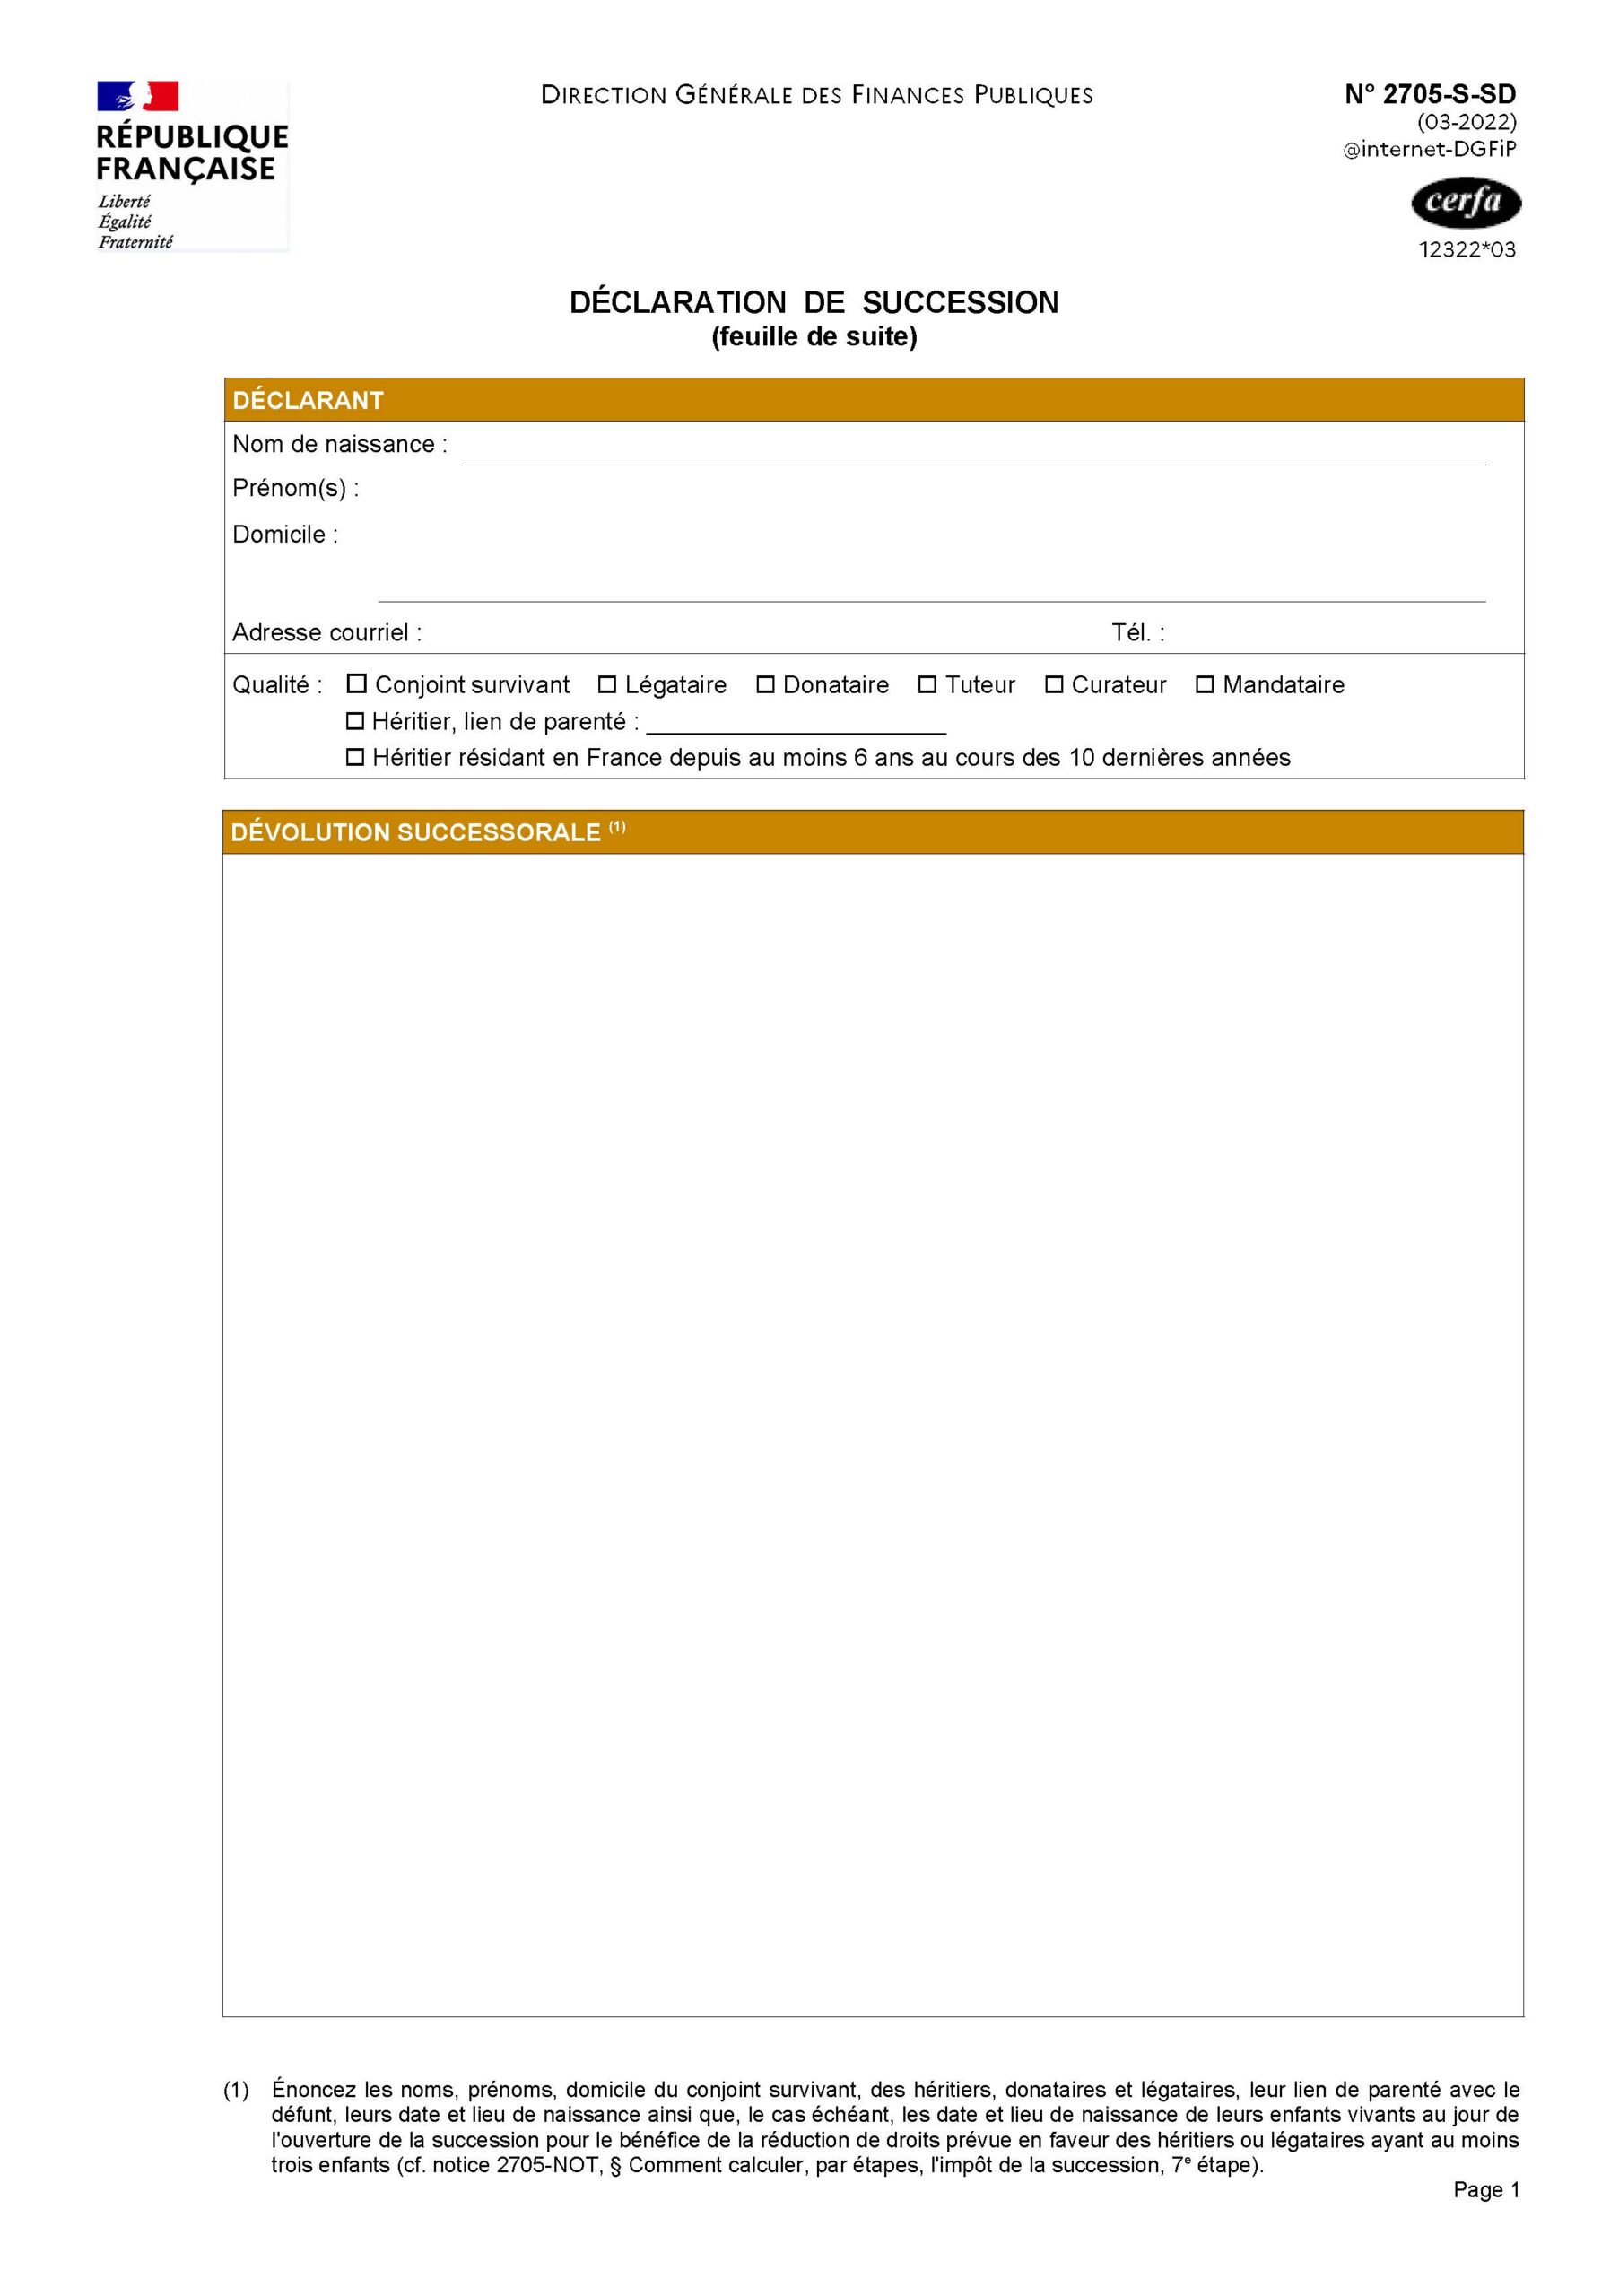
请注意,这些表格必须严谨填写。它们将直接影响在法国应缴纳的遗产税。
情形 2:您是法国税务居民,但在逝者去世前十年内作为法国税务居民的时间不满 6 年
由于逝者是境外税务居民,且财产位于境外,原则上无须在法国缴纳遗产税。
情形 3:您是法国税务居民,且在逝者去世前十年内作为法国税务居民的时间至少为 6 年,但法国与相关国家之间存在关于遗产继承的税收协定
在此情况下,须对该协定进行分析,以了解其如何在两国之间分配征税权。
有些协定可以完全免除在法国应缴纳的税款,有些只能部分免除,还有一些则无法免除法国的税款。
因此,必须结合您的具体情况仔细研读该协定。
如果所涉利害关系重大,强烈建议委托一位税务律师提供协助。







0条评论