Vous vivez en France et vous détenez un contrat d’assurance-vie ouvert auprès d’un assureur étranger : souscrit avant votre installation en France, conseillé par une banque privée, ou hérité de vos habitudes d’épargne dans un autre pays. Un jour, vous retirez une partie de l’argent, ou la totalité. C’est ce qu’on appelle un rachat. Faut-il le déclarer en France ? Sur quel montant paie-t-on l’impôt ? Et pourquoi l’assureur étranger n’a-t-il rien retenu pour la France ?
Cet article explique, pas à pas et pour un lecteur qui découvre le sujet, comment la France impose le rachat d’une assurance-vie étrangère : la part du retrait qui est réellement imposable, les taux, le formulaire 2778 à déposer dans le mois qui suit, la déclaration de revenus, avec deux exemples chiffrés. Il ne traite que de l’imposition en France ; la déclaration annuelle du contrat lui-même fait l’objet d’un article consacré à la déclaration des contrats d’assurance-vie détenus à l’étranger.
En bref
- Pour un résident fiscal de France, le rachat d’un contrat d’assurance-vie souscrit à l’étranger est en principe imposable en France, comme celui d’un contrat français.
- Seule la part de gains comprise dans le retrait est imposable, et non le montant total retiré : en cas de rachat partiel, elle se calcule avec une formule de proportion.
- L’assureur étranger ne retient en principe aucun impôt français : c’est au souscripteur de déclarer et de payer un acompte d’impôt et les prélèvements sociaux, avec le formulaire 2778, dans les quinze premiers jours du mois qui suit le rachat, puis de déclarer les gains l’année suivante.
- Le taux d’impôt sur le revenu est de 12,8 % ou, pour un contrat de huit ans et plus souscrit dans l’Union européenne ou l’Espace économique européen, de 7,5 % sur une partie des gains, après un abattement ; les prélèvements sociaux sont en principe de 17,2 %.
- L’impôt éventuellement retenu à l’étranger peut, selon la convention fiscale et après analyse, ouvrir droit à un crédit d’impôt en France, dans certaines limites.
- Chaque contrat et chaque situation sont différents : avant de déclarer un rachat, ou de corriger une déclaration passée, il est recommandé de consulter un avocat pour déterminer la démarche la plus appropriée.
Sommaire
- Rachat, primes, valeur de rachat : les mots à connaître
- Seuls les gains sont imposables : comment calculer la part taxée d’un rachat ?
- Quel taux d’imposition sur les gains ?
- L’assureur étranger ne prélève rien pour la France : les démarches du souscripteur
- Exemple 1 : rachat total d’un contrat de plus de huit ans
- Exemple 2 : deux rachats partiels, et le piège du montant total
- L’impôt retenu à l’étranger : ce que la France en fait
- Des contrats parfois difficiles à qualifier
- Ce que je vois dans mes dossiers
- Un rachat n’a pas été déclaré : quels risques, quelles pistes ?
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
Rachat, primes, valeur de rachat : les mots à connaître
Un contrat d’assurance-vie fonctionne comme une enveloppe d’épargne. Vous y versez de l’argent : ce sont les primes (on parle aussi de versements, ou de capital investi). L’assureur place cet argent, sur un fonds garanti ou sur des supports financiers (actions, obligations, fonds) appelés « unités de compte ». Avec le temps, la valeur du contrat évolue : c’est la valeur de rachat, c’est-à-dire la somme que vous récupéreriez si vous retiriez tout aujourd’hui.
Le rachat est un retrait. Il est total lorsque vous récupérez toute la valeur du contrat, qui prend alors fin ; il est partiel lorsque vous ne retirez qu’une partie et que le contrat continue. Le gain (ou « produit », dans le vocabulaire fiscal) est la différence entre ce que le contrat vaut et ce que vous y avez versé : intérêts, dividendes et plus-values accumulés à l’intérieur du contrat.
Qu’est-ce qu’une assurance-vie « étrangère » ?
Pour l’administration fiscale française, ce qui compte est le lieu d’établissement de l’assureur : un contrat souscrit auprès d’une compagnie établie hors de France est un contrat étranger, même s’il est rédigé en français, même s’il a été conseillé par une banque française, et même s’il a été souscrit alors que vous viviez déjà en France. La nationalité du souscripteur n’a pas d’importance. Le pays de l’assureur a en revanche des conséquences sur le taux d’imposition, comme on le verra plus loin : il est utile de distinguer les assureurs établis dans l’Union européenne ou l’Espace économique européen (Islande, Liechtenstein, Norvège) de ceux qui sont établis ailleurs.
Le contrat lui-même doit en principe être déclaré chaque année (case 8TT et formulaire 3916-3916-bis), indépendamment de tout rachat : le guide du formulaire 3916 explique comment le remplir.
Seuls les gains sont imposables : comment calculer la part taxée d’un rachat ?
C’est le point qui pose le plus de difficultés en pratique. Lorsque vous retirez de l’argent, une partie de la somme correspond à vos propres versements, que vous récupérez, et une autre partie aux gains. Seuls les gains sont imposables. Le capital que vous aviez versé n’est pas taxé une seconde fois.
Rachat total
Le calcul est simple : gain imposable = somme reçue − total des primes versées. Un contrat alimenté par 1 500 000 € de primes et racheté pour 2 300 000 € dégage un gain de 800 000 €.
Rachat partiel : la règle de proportion
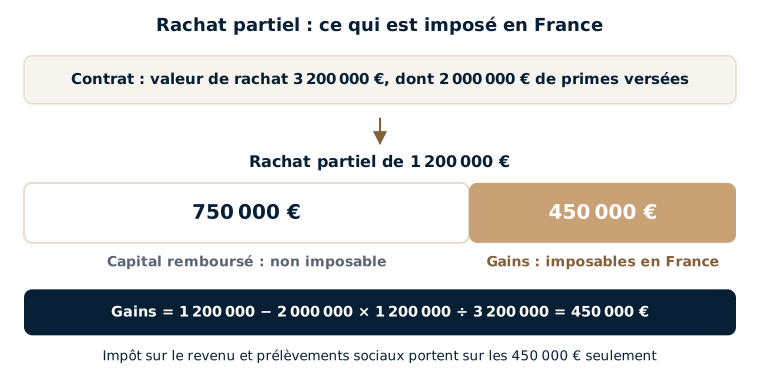
En cas de rachat partiel, on considère que chaque euro retiré contient la même proportion de capital et de gains que le contrat tout entier au jour du retrait. La part imposable se calcule ainsi :
gain imposable = montant du rachat − (primes versées × montant du rachat ÷ valeur de rachat totale du contrat au jour du rachat)
Les « primes versées » s’entendent des primes qui n’ont pas déjà été remboursées lors de rachats précédents : chaque rachat « consomme » une partie du capital, qui ne peut pas être déduite une deuxième fois.
Pour faire ce calcul, trois chiffres sont nécessaires : le total des primes versées (et des primes déjà remboursées), la valeur de rachat du contrat au jour du retrait et le montant retiré. Les assureurs étrangers ne les présentent pas toujours de cette façon : leurs relevés indiquent souvent le seul montant versé au client, sans distinguer le capital et les gains. Obtenir ce détail est donc la première étape.
Quel taux d’imposition sur les gains ?
Le régime dépend de la date des versements, de la durée du contrat et du pays de l’assureur. Pour les primes versées depuis le 27 septembre 2017, qui concernent la plupart des contrats aujourd’hui, les règles sont les suivantes.
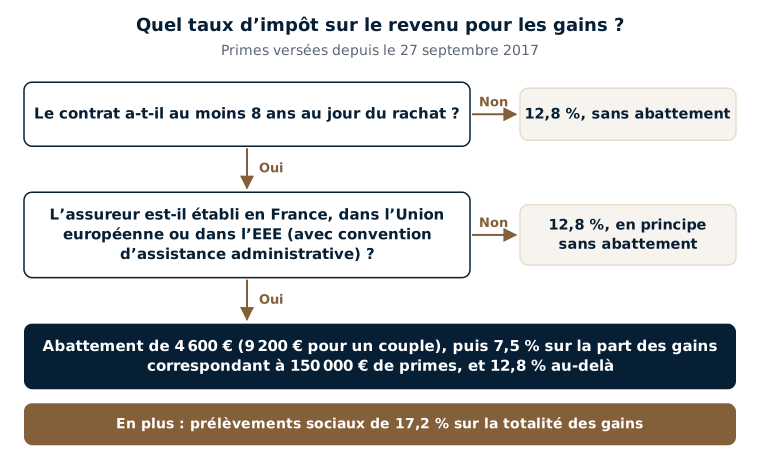
Contrat de moins de huit ans : 12,8 %
Les gains sont imposés au taux forfaitaire de 12,8 %, sans abattement, quel que soit le pays de l’assureur.
Contrat de huit ans et plus : abattement et taux de 7,5 %, sous conditions
Lorsque l’assureur est établi en France ou dans un État de l’Union européenne ou de l’Espace économique européen ayant conclu avec la France une convention d’assistance administrative, deux avantages s’appliquent :
- un abattement annuel de 4 600 € pour une personne seule, ou de 9 200 € pour un couple marié ou pacsé soumis à imposition commune, commun à tous les contrats du foyer ;
- un taux de 7,5 % sur la part des gains qui correspond à 150 000 € de primes ; au-delà, la part correspondant aux primes qui dépassent 150 000 € est imposée à 12,8 %.
Le seuil de 150 000 € s’apprécie par personne, en additionnant les primes non remboursées de tous ses contrats (français et étrangers) au 31 décembre de l’année qui précède le rachat. Lorsque ce seuil est dépassé, la part des gains taxée à 7,5 % se calcule en proportion : gains × 150 000 ÷ primes versées (pour les primes versées depuis le 27 septembre 2017). L’abattement s’impute d’abord sur la part taxée à 7,5 %, puis sur celle taxée à 12,8 %.
Lorsque l’assureur est établi hors de l’Union européenne et de l’Espace économique européen, ces deux avantages ne s’appliquent pas en principe : les gains sont imposés à 12,8 %, même après huit ans.
Les prélèvements sociaux : 17,2 %
Les gains supportent en outre les prélèvements sociaux (CSG, CRDS et prélèvement de solidarité), au taux global de 17,2 % pour les produits d’assurance-vie : la hausse de la CSG décidée pour 2026 sur les autres revenus de placement (18,6 %) ne s’applique pas à ces produits. L’abattement ne réduit pas les prélèvements sociaux. Sur un contrat étranger, ils sont en principe dus au moment du rachat, sur la part de gains comprise dans le retrait.
Et les primes plus anciennes ?
Les gains attachés à des primes versées avant le 27 septembre 2017 obéissent à des règles différentes (imposition au barème progressif ou, sur option exercée lors du rachat, prélèvement libératoire à un taux qui dépend de la durée du contrat). Un même contrat peut mélanger les deux régimes : la répartition des gains entre anciennes et nouvelles primes demande alors un calcul précis.
| Situation (primes versées depuis le 27/09/2017) | Impôt sur le revenu | Abattement | Prélèvements sociaux |
|---|---|---|---|
| Contrat de moins de 8 ans, tout assureur | 12,8 % | Non | 17,2 % |
| Contrat de 8 ans et plus, assureur UE ou EEE (avec convention d’assistance) | 7,5 % sur la part correspondant à 150 000 € de primes, 12,8 % au-delà | 4 600 € ou 9 200 € par an | 17,2 % |
| Contrat de 8 ans et plus, assureur hors UE et EEE | 12,8 % | Non, en principe | 17,2 % |
Sur option globale, valable pour l’ensemble des revenus de placement de l’année, les gains peuvent être soumis au barème progressif de l’impôt sur le revenu au lieu des taux forfaitaires (case 2OP). Avec des gains importants, cette option est rarement avantageuse, mais la comparaison peut être faite selon les cas.
L’assureur étranger ne prélève rien pour la France : les démarches du souscripteur
Avec un contrat français, l’assureur retient lui-même, au moment du rachat, un acompte d’impôt et les prélèvements sociaux, puis transmet les informations à l’administration. Un assureur étranger ne le fait en principe pas. Les démarches reposent donc sur le souscripteur, en trois temps.
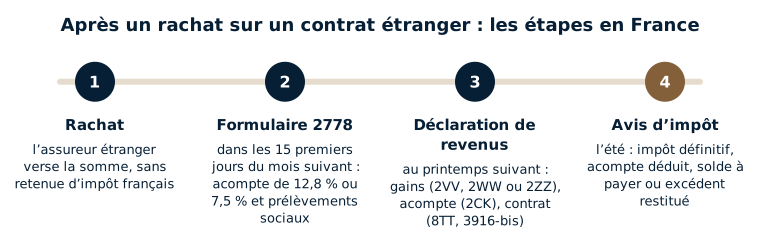
1. Dans les quinze jours du mois suivant : le formulaire 2778
Le formulaire n° 2778 permet de déclarer et de payer, auprès du service des impôts du domicile, un acompte d’impôt sur le revenu (le « prélèvement forfaitaire non libératoire ») et les prélèvements sociaux. Il est déposé, avec le paiement, dans les quinze premiers jours du mois qui suit le rachat. L’acompte est de 12,8 % des gains, ou de 7,5 % pour un contrat de huit ans et plus souscrit auprès d’un assureur de l’Union européenne ou de l’Espace économique européen ayant conclu une convention d’assistance administrative avec la France. Il n’est qu’une avance : il sera déduit de l’impôt définitif l’année suivante, et l’éventuel excédent sera restitué.
Les foyers dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € (personne seule) ou 50 000 € (couple) sont dispensés de l’acompte, mais pas des prélèvements sociaux. Un assureur établi dans l’Espace économique européen peut aussi, s’il a reçu un mandat de son client, se charger de ces formalités : il est utile de le vérifier auprès de lui.
2. Au printemps suivant : la déclaration de revenus
Les gains sont ensuite déclarés sur la déclaration de revenus de l’année du rachat, qu’ils aient supporté l’acompte ou non. Dans la déclaration déposée en 2026 (revenus de 2025), les gains attachés aux primes versées depuis le 27 septembre 2017 se déclaraient en cases 2VV et 2WW (contrats de huit ans et plus, gains taxés à 7,5 % et à 12,8 %) ou 2ZZ (contrats de moins de huit ans), et l’acompte déjà payé en case 2CK. Le contrat lui-même figure, comme chaque année, en case 8TT et sur le formulaire 3916-3916-bis, y compris l’année où il prend fin.
3. L’été : l’avis d’impôt
L’administration calcule l’impôt définitif (en appliquant l’abattement et la répartition entre 7,5 % et 12,8 %), déduit l’acompte et réclame le solde ou restitue l’excédent.
Exemple 1 : rachat total d’un contrat de plus de huit ans
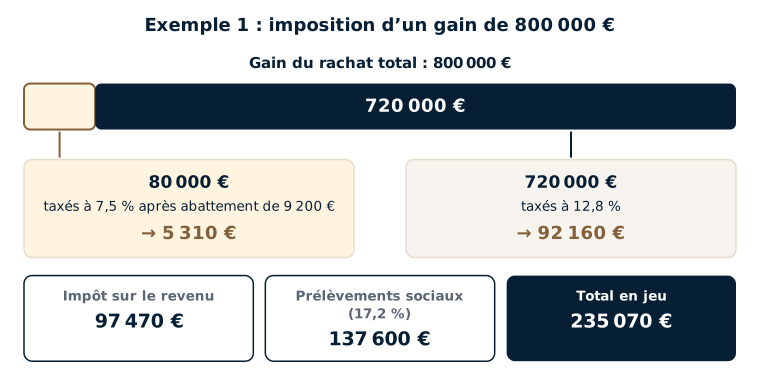
Un couple marié, résident fiscal de France, détient un contrat souscrit au nom de Madame, en octobre 2017, auprès d’un assureur établi dans un autre pays de l’Union européenne. Une prime unique de 1 500 000 € y a été versée à la souscription. Madame n’a pas d’autre contrat. En novembre 2025, plus de huit ans après, elle rachète la totalité du contrat pour 2 300 000 €.
- Gain imposable : 2 300 000 − 1 500 000 = 800 000 €.
- Part taxée à 7,5 % : 800 000 × 150 000 ÷ 1 500 000 = 80 000 € ; part taxée à 12,8 % : 720 000 €.
- Abattement du couple (9 200 €), imputé sur la part à 7,5 % : (80 000 − 9 200) × 7,5 % = 5 310 €.
- Part à 12,8 % : 720 000 × 12,8 % = 92 160 €.
- Impôt sur le revenu : 5 310 + 92 160 = 97 470 €.
- Prélèvements sociaux : 800 000 × 17,2 % = 137 600 €.
Au total, 235 070 € sont en jeu. En pratique, Madame dépose en principe un formulaire 2778 au plus tard le 15 décembre 2025, avec un acompte de 60 000 € (7,5 % de 800 000 €) et les 137 600 € de prélèvements sociaux. Au printemps 2026, la déclaration de revenus mentionne en principe 80 000 € en case 2VV, 720 000 € en case 2WW et l’acompte de 60 000 € en case 2CK ; l’avis d’impôt réclame ensuite le solde de 37 470 €.
Si le même contrat avait été souscrit auprès d’un assureur établi hors de l’Union européenne et de l’Espace économique européen, il n’y aurait eu en principe ni abattement ni taux de 7,5 % : 800 000 × 12,8 % = 102 400 € d’impôt sur le revenu, plus les mêmes 137 600 € de prélèvements sociaux, soit 240 000 €. L’acompte du formulaire 2778 aurait alors été de 12,8 %.
Exemple 2 : deux rachats partiels, et le piège du montant total
Un résident fiscal de France a versé une prime de 2 000 000 € en 2020 sur un contrat souscrit auprès d’un assureur établi dans un pays de l’Union européenne. En 2025, le contrat vaut 3 200 000 € et il retire 1 200 000 €. Le contrat a moins de huit ans.
| Calcul | Rachat de 2025 | Rachat de 2026 |
|---|---|---|
| Valeur du contrat au jour du rachat | 3 200 000 € | 2 100 000 € |
| Primes non encore remboursées | 2 000 000 € | 1 250 000 € |
| Montant retiré | 1 200 000 € | 1 000 000 € |
| Capital remboursé (primes × retrait ÷ valeur) | 750 000 € | 595 238 € |
| Gain imposable | 450 000 € | 404 762 € |
| Impôt sur le revenu (12,8 %) | 57 600 € | 51 810 € |
| Prélèvements sociaux (17,2 %) | 77 400 € | 69 619 € |
| Total | 135 000 € | 121 429 € |
En 2026, le contrat vaut 2 100 000 € et il retire à nouveau 1 000 000 €. Les primes à retenir ne sont plus de 2 000 000 €, mais de 1 250 000 € : 750 000 € de capital ont déjà été remboursés en 2025.
Supposons maintenant que, faute de détail fourni par l’assureur, le rachat de 2025 soit déclaré pour son montant total de 1 200 000 €. L’impôt calculé serait alors de 153 600 € et les prélèvements sociaux de 206 400 €, soit 360 000 € : 225 000 € de trop. À l’inverse, un rachat qui n’est pas déclaré du tout expose à un rappel des 135 000 €, avec intérêts de retard et, selon les cas, majorations. Dans les deux cas, la reconstitution exacte du capital et des gains est ce qui permet de payer le juste montant.
L’impôt retenu à l’étranger : ce que la France en fait
Il arrive que l’assureur étranger retienne un impôt lors du rachat, en application des règles de son pays. Du côté français, la question est de savoir si cet impôt peut être déduit de l’impôt français. La réponse dépend de la convention fiscale entre la France et ce pays : selon les cas, et après analyse de la convention, l’impôt retenu à l’étranger peut ouvrir droit en France à un crédit d’impôt, en principe dans la limite du taux prévu par la convention et de l’impôt français correspondant au même revenu. La part retenue au-delà n’est en principe ni imputée ni remboursée en France. L’article sur les cases 8TK et 8VL et la double imposition détaille ces mécanismes.
Il est donc utile que l’assureur étranger dispose d’informations exactes sur la résidence fiscale française du souscripteur : une retenue appliquée comme si le souscripteur résidait dans le pays de l’assureur peut dépasser ce que la France prend en compte. La récupération de cet excédent relève, le cas échéant, de démarches dans l’autre pays, avec l’aide d’un professionnel local.
Des contrats parfois difficiles à qualifier
Le régime fiscal décrit ici est celui des contrats d’assurance-vie et de capitalisation, et des « placements de même nature » souscrits à l’étranger. Or certains produits vendus hors de France sous le nom d’assurance-vie ne ressemblent pas tout à fait aux contrats français : contrats très personnalisés investis dans un portefeuille dédié, produits proches d’un compte-titres, contrats de retraite ou de prévoyance, structures mêlant plusieurs mécanismes. Selon leurs caractéristiques, la question peut se poser de savoir s’ils relèvent du régime de l’assurance-vie ou d’autres règles d’imposition, parfois moins favorables. Cette qualification se vérifie au regard du contrat lui-même (conditions générales et particulières, fonctionnement, garanties) avant de déclarer un rachat.
Le décès de l’assuré obéit à d’autres règles, propres aux successions, qui ne sont pas traitées ici : voir l’article assurance-vie étrangère et succession et la page sur la succession internationale.
Ce que je vois dans mes dossiers
Les rachats d’assurance-vie étrangère sont une source fréquente d’erreurs dans les dossiers que je traite. Je rencontre souvent des rachats qui n’ont pas été déclarés en France, ou qui l’ont été de façon incorrecte. Les contrats d’assurance-vie font d’ailleurs partie, avec les comptes-titres et les comptes de retraite, des comptes étrangers les plus souvent oubliés : ce sont en général ceux sur lesquels il y a le plus d’argent. Et lorsque l’administration s’y intéresse, c’est presque toujours parce qu’elle a reçu des informations dans le cadre de l’échange automatique d’informations.
La première difficulté est documentaire. Pour un rachat, il est souvent difficile d’obtenir de l’assureur le détail qui compte pour l’impôt français : dans la somme versée, quelle part correspond au capital investi et quelle part aux revenus financiers, qui sont seuls imposables. Les documents détaillés mettent du temps à arriver, et les délais s’allongent d’autant. C’est pourquoi je commence par réunir et vérifier les pièces : historique des primes, valeurs de rachat, relevés de chaque opération.
Je vois aussi des assureurs étrangers qui appliquent leurs retenues comme si le souscripteur était résident fiscal de leur pays, alors qu’il est résident de France. La retenue est alors souvent plus lourde que celle qui aurait été appliquée à un non-résident, et la France ne la prend en compte que dans les limites de la convention. Récupérer le trop-versé est ensuite compliqué : d’où l’importance, en amont, que le souscripteur soit correctement enregistré comme non-résident auprès de l’organisme étranger.
Certains contrats, enfin, sont difficiles à qualifier au regard de la fiscalité française. Ces produits sont souvent peu familiers des services de l’administration, compte tenu de leur complexité : un vrai travail de pédagogie est alors nécessaire, avec un dossier clair qui explique le fonctionnement du contrat et le calcul retenu, pièces à l’appui. Dans mon expérience, la présentation du dossier peut, selon les cas, peser sensiblement sur l’issue, même si chaque situation reste différente et qu’aucun résultat ne peut être garanti.
Un rachat n’a pas été déclaré : quels risques, quelles pistes ?
Un rachat non déclaré peut entraîner un rappel de l’impôt sur le revenu et des prélèvements sociaux sur les gains, avec des intérêts de retard et, selon les circonstances, des majorations. Si le contrat lui-même n’a pas été déclaré, une amende de 1 500 € par contrat et par année est en principe encourue (10 000 € lorsque l’assureur est établi dans un État n’ayant pas conclu avec la France de convention d’assistance administrative), et le délai dont dispose l’administration pour corriger l’impôt est en principe porté à dix ans : voir les articles sur les amendes et sur les délais de prescription.
Plusieurs pistes peuvent exister, dont l’opportunité dépend de chaque situation : dans certains cas, une déclaration rectificative peut être une solution ; dans d’autres, une démarche plus globale de régularisation des comptes et contrats étrangers peut être envisagée, comme l’explique l’article sur l’oubli de déclaration d’un compte étranger. Avant toute démarche, l’analyse d’un avocat permet de mesurer les enjeux, de vérifier les calculs et la qualification du contrat, et de choisir la voie la plus appropriée.
Les erreurs les plus fréquentes
- Ne pas déclarer un rachat en France parce que l’assureur est étranger ou parce qu’un impôt a été retenu à l’étranger.
- Déclarer le montant total retiré au lieu de la seule part de gains, et payer ainsi l’impôt sur son propre capital.
- Oublier, lors d’un deuxième rachat, de retirer des primes le capital déjà remboursé lors du premier.
- Appliquer le taux de 7,5 % et l’abattement à un contrat souscrit auprès d’un assureur établi hors de l’Union européenne et de l’Espace économique européen.
- Oublier le formulaire 2778 et l’acompte dans le mois qui suit le rachat, ou oublier les prélèvements sociaux.
- Ne plus déclarer le contrat (case 8TT, formulaire 3916-3916-bis) l’année où il est racheté en totalité.
- Laisser l’assureur étranger traiter le souscripteur comme un résident de son pays, avec une retenue que la France ne prendra pas entièrement en compte.
FAQ
Je n’ai retiré que mon capital : suis-je quand même imposable ?
En principe, il n’est pas possible de choisir de retirer « seulement le capital » : sur le plan fiscal, chaque rachat partiel contient une part de capital et une part de gains, calculée en proportion de la valeur du contrat. Seule la part de gains est imposable.
Mon assureur étranger a déjà retenu un impôt : dois-je déclarer le rachat en France ?
En principe oui. L’impôt retenu à l’étranger ne dispense pas de la déclaration en France ; selon la convention fiscale et après analyse, il peut ouvrir droit à un crédit d’impôt, dans certaines limites.
Qu’est-ce que le formulaire 2778 et quand le déposer ?
C’est le formulaire qui permet de déclarer et de payer l’acompte d’impôt sur le revenu et les prélèvements sociaux sur les gains d’un contrat étranger. Il est déposé, avec le paiement, auprès du service des impôts du domicile dans les quinze premiers jours du mois qui suit le rachat, sauf si l’assureur, établi dans l’Espace économique européen, s’en charge sur mandat.
Mon contrat a plus de huit ans : ai-je droit à l’abattement de 4 600 € ou 9 200 € ?
En principe oui si l’assureur est établi en France ou dans un État de l’Union européenne ou de l’Espace économique européen ayant conclu une convention d’assistance administrative avec la France. Pour un assureur établi ailleurs, l’abattement ne s’applique en principe pas. Il ne réduit pas les prélèvements sociaux.
J’ai souscrit le contrat avant de m’installer en France : la France peut-elle taxer tous les gains ?
En principe, un résident fiscal de France est imposable en France sur les rachats qu’il effectue, y compris sur les gains accumulés avant son arrivée. Selon les cas, la convention fiscale applicable et la situation personnelle peuvent toutefois modifier l’analyse : un examen préalable est utile, en particulier lorsque les montants sont importants.
Mon assureur ne me donne que le montant versé, sans le détail : que faire ?
Le calcul suppose de connaître le total des primes versées, les rachats précédents et la valeur de rachat au jour du retrait. Ces éléments peuvent être demandés à l’assureur, ou reconstitués à partir des relevés annuels et des avis d’opération. Les délais d’obtention étant parfois longs, il peut être prudent de les demander tôt.
J’ai racheté mon contrat il y a plusieurs années sans rien déclarer : est-il trop tard ?
Pas nécessairement. Selon les cas, une déclaration rectificative ou une démarche de régularisation plus globale peut être envisagée. Le choix dépend des montants, des années concernées, de la déclaration ou non du contrat lui-même et de l’existence d’un courrier de l’administration : une analyse préalable par un avocat est recommandée.
Textes de référence
- Code général des impôts : article 125-0 A (imposition des produits des contrats d’assurance-vie et de capitalisation, abattement, taux de 7,5 % et seuil de 150 000 €), article 125 D (prélèvement forfaitaire non libératoire), article 200 A (taux forfaitaire de 12,8 % et option pour le barème), article 1649 AA (déclaration des contrats souscrits hors de France), article 1766 (amende pour défaut de déclaration d’un contrat).
- Code de la sécurité sociale : article L136-7 (CSG sur les produits de placement) ; loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
- Livre des procédures fiscales : article L169 (délai de reprise porté à dix ans).
- BOFiP : BOI-RPPM-RCM-20-10-20-50 (calcul des produits, rachat partiel, abattement) et BOI-RPPM-RCM-20-15 (régime des primes versées depuis le 27 septembre 2017).
- Formulaire n° 2778 et sa notice ; déclaration n° 2042 : cases 2VV, 2WW, 2ZZ, 2CK et 2OP ; formulaire n° 3916-3916-bis et case 8TT.
Calcul du capital et des gains, taux selon le pays de l’assureur, acompte du formulaire 2778, retenues étrangères, qualification du contrat : le rachat d’une assurance-vie étrangère touche à de nombreuses règles, avec des montants souvent élevés. Me Uzan, avocat fiscaliste au Barreau de Paris depuis 2008, analyse le contrat et les pièces de l’assureur, vérifie le calcul de la part imposable et accompagne la déclaration, ou une éventuelle régularisation lorsque des rachats passés n’ont pas été déclarés. Voir aussi la page déclarer un compte à l’étranger (formulaire 3916) et l’article la déclaration des comptes, assurances-vie et trusts étrangers, ou prenez rendez-vous.