

Um pai, uma mãe ou um familiar próximo faleceu. Tinha um seguro de vida, mas não junto de uma seguradora francesa: o contrato tinha sido subscrito noutro país da União Europeia, na Suíça, no Reino Unido, nos Estados Unidos ou noutro lugar, e o leitor é o seu beneficiário. Vive em França, ou era o falecido quem lá vivia. A primeira pergunta que se coloca é quase sempre a mesma: este contrato estrangeiro beneficia das mesmas regras que um seguro de vida francês, em particular do abatimento de 152 500 € por beneficiário? Ou sai completamente do regime do seguro de vida, para ser tributado como qualquer outro bem da herança?
Este artigo explica, para um leitor que descobre o assunto, como a França tributa os capitais de um seguro de vida estrangeiro por morte do segurado: os dois regimes próprios do seguro de vida (o imposto especial do artigo 990 I e o imposto sucessório do artigo 757 B do Código Geral dos Impostos francês), as condições para que um contrato estrangeiro fique abrangido por eles, o que acontece quando não fica, o projeto de orçamento para 2027 e três exemplos com números. Trata apenas da tributação em França. O resgate de um seguro de vida estrangeiro em vida do segurado é objeto de um artigo distinto.
Em resumo
- Um contrato subscrito junto de uma seguradora estabelecida fora de França pode, em princípio, beneficiar das mesmas regras que um contrato francês por morte do segurado: os textos abrangem também os organismos de seguros que não estão estabelecidos em França.
- É ainda necessário que se trate de um seguro de vida no sentido da lei francesa: quantias devidas em razão da morte do segurado a um beneficiário designado. Um contrato de capitalização, uma conta de investimento apresentada como seguro ou certos produtos de reforma podem não o ser.
- Para os prémios pagos antes dos 70 anos do segurado, cada beneficiário dispõe em princípio de um abatimento de 152 500 €, seguido de um imposto de 20 % até 700 000 € e de 31,25 % acima (artigo 990 I). Para os prémios pagos depois dos 70 anos, o imposto sucessório incide sobre os prémios acima de 30 500 €, ficando os ganhos isentos (artigo 757 B).
- Quando o contrato sai destes regimes, os capitais são em princípio tributados como o resto da herança: tabela de 5 % a 45 % em linha reta, e até 60 % entre pessoas sem parentesco. A diferença pode atingir várias centenas de milhares de euros.
- O projeto de lei de finanças para 2027, ainda em discussão, prevê novas condições, que abrangeriam também os contratos estrangeiros, para as mortes ocorridas a partir de 1 de julho de 2027.
- Cada contrato é diferente: antes de declarar ou pagar o que quer que seja, recomenda-se que um advogado analise o contrato e a situação, para determinar o regime aplicável e a diligência mais adequada.
Índice
- Tomador, segurado, beneficiário: as palavras a conhecer
- Por morte, o seguro de vida escapa em princípio ao regime comum das sucessões
- Pode um contrato estrangeiro seguir as mesmas regras que um contrato francês?
- Quando o contrato «sai» do regime do seguro de vida: uma tributação clássica
- Exemplo 1: dois filhos beneficiários de um contrato subscrito noutro país da União Europeia
- Exemplo 2: pagamentos efetuados depois dos 70 anos
- Exemplo 3: um beneficiário sem parentesco
- O projeto de orçamento para 2027: novas condições, contratos estrangeiros incluídos
- As diligências em França após a morte
- O que vejo nos meus processos
- Os erros mais frequentes
- FAQ
- Textos de referência
Tomador, segurado, beneficiário: as palavras a conhecer
Um seguro de vida envolve três papéis, muitas vezes desempenhados por apenas duas pessoas.
- O tomador é quem abre o contrato e entrega o dinheiro. Estas entregas chamam-se prémios.
- O segurado é a pessoa cuja morte desencadeia o pagamento. Na maioria dos casos, é o próprio tomador.
- O beneficiário é a pessoa que recebe o dinheiro por morte do segurado. É designado na cláusula beneficiária do contrato (por exemplo: «os meus filhos, em partes iguais»).
A quantia paga ao beneficiário é o capital por morte. Inclui os prémios pagos e os ganhos acumulados no contrato (juros, dividendos, mais-valias). Quando se fala de seguro de vida «estrangeiro», visa-se um contrato subscrito junto de uma seguradora estabelecida fora de França, qualquer que seja a língua do contrato ou a nacionalidade do tomador.
O seguro de vida distingue-se do contrato de capitalização, que se lhe assemelha muito mas não depende da vida ou da morte de uma pessoa: não há segurado nem beneficiário designado, e o contrato transmite-se aos herdeiros como um investimento comum. Esta diferença, que parece técnica, tem consequências fiscais consideráveis, como se verá.
Por morte, o seguro de vida escapa em princípio ao regime comum das sucessões
No direito francês, os capitais pagos a um beneficiário designado não fazem parte da herança no sentido civil: são-lhe pagos diretamente pela seguradora, fora da partilha entre herdeiros. A lei fiscal aplica-lhes dois regimes particulares, consoante a idade do segurado no momento de cada pagamento.
Prémios pagos antes dos 70 anos: o imposto do artigo 990 I
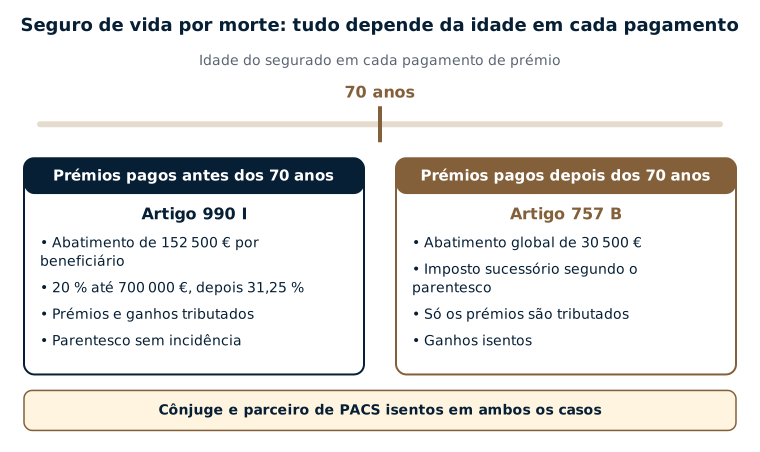
A parte do capital por morte que corresponde aos prémios pagos antes dos 70 anos do segurado (prémios e ganhos correspondentes) não está sujeita ao imposto sucessório, mas a um imposto especial, previsto no artigo 990 I do Código Geral dos Impostos francês:
- cada beneficiário dispõe de um abatimento de 152 500 €, válido para o conjunto dos contratos subscritos sobre a vida do mesmo segurado;
- acima disso, o imposto é de 20 % até 700 000 € de parte tributável, e de 31,25 % acima.
Este regime tem uma particularidade que conta muito nas famílias recompostas: não depende do parentesco. Um amigo, um sobrinho ou um companheiro em união de facto beneficiam do mesmo abatimento e das mesmas taxas que um filho. O cônjuge sobrevivo e o parceiro de PACS estão isentos, assim como, em certas condições, os irmãos.
Os prémios pagos antes de 13 de outubro de 1998, e os contratos subscritos antes de 20 de novembro de 1991, regem-se por regras transitórias, muitas vezes mais favoráveis, que exigem uma verificação contrato a contrato.
Prémios pagos depois dos 70 anos: o imposto sucessório do artigo 757 B
Para os contratos subscritos desde 20 de novembro de 1991, a parte correspondente aos prémios pagos depois dos 70 anos do segurado rege-se pelo artigo 757 B: está sujeita ao imposto sucessório, consoante o parentesco entre o beneficiário e o segurado, mas apenas pelo montante dos prémios que exceda 30 500 €. Este limiar de 30 500 € é global: vale para o conjunto dos contratos e dos beneficiários de um mesmo segurado. Os ganhos produzidos por estes prémios não são tributados.
Estas quantias somam-se ao que o beneficiário recebe por outro lado na herança, com os abatimentos habituais (100 000 € para um filho, por exemplo). O cônjuge sobrevivo e o parceiro de PACS estão isentos, como para o resto da herança.
| Prémios pagos antes dos 70 anos | Prémios pagos depois dos 70 anos | |
|---|---|---|
| Texto | Artigo 990 I do CGI | Artigo 757 B do CGI |
| O que é tributado | Prémios e ganhos correspondentes | Só os prémios, acima de 30 500 € |
| Abatimento | 152 500 € por beneficiário | 30 500 € para todos os beneficiários, depois abatimentos das sucessões |
| Taxa | 20 % até 700 000 €, 31,25 % acima | Tabela das sucessões consoante o parentesco (de 5 % a 60 %) |
| Parentesco | Sem incidência | Determinante |
| Cônjuge, parceiro de PACS | Isentos | Isentos |
Um mesmo contrato pode reger-se pelos dois regimes quando o segurado fez pagamentos antes e depois dos seus 70 anos: o capital por morte é então repartido entre ambos, o que pressupõe conhecer a data e o montante de cada prémio.
Pode um contrato estrangeiro seguir as mesmas regras que um contrato francês?
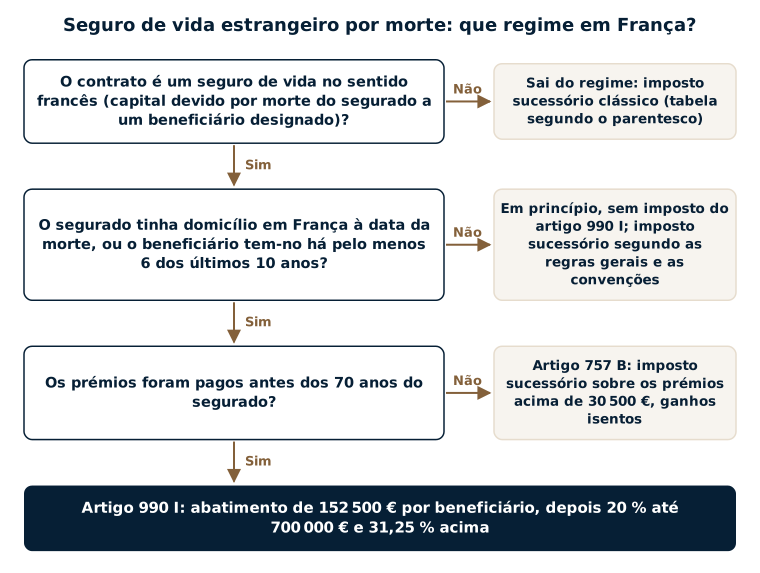
É a pergunta central. A resposta resume-se a três verificações sucessivas.
1. O país da seguradora não é, em si, um obstáculo
O artigo 990 I visa as quantias pagas pelos «organismos de seguros e equiparados». A administração fiscal precisa, na sua doutrina (o Bulletin officiel des finances publiques, ou BOFiP), que isso inclui também os organismos da mesma natureza que não estão estabelecidos em França. O artigo 757 B visa, por sua vez, as quantias devidas «por um segurador», sem distinção de país. Um contrato subscrito junto de uma seguradora estrangeira não fica, portanto, excluído destes regimes pelo simples facto da sua localização.
2. O contrato tem de ser um verdadeiro seguro de vida à luz do direito francês
É aqui que se concentra a maioria das dificuldades. Os regimes dos artigos 990 I e 757 B aplicam-se às quantias devidas em razão da morte do segurado a um beneficiário designado a título gratuito. Ora, alguns produtos vendidos fora de França com o nome de «seguro de vida» ou «life insurance» não correspondem exatamente a esta definição:
- um contrato de capitalização, sem segurado nem beneficiário, não entra nestes regimes: faz parte da herança pelo seu valor à data da morte;
- um produto que funciona na realidade como uma conta de investimento ou uma carteira de títulos, com um invólucro de seguro muito reduzido, pode levantar a questão da sua qualificação;
- alguns contratos de reforma ou de pensão estrangeiros regem-se por regras próprias, que nem sempre são as do seguro de vida;
- um contrato subscrito a título oneroso (por exemplo, em garantia de um empréstimo, a favor do mutuante) fica fora do âmbito do imposto.
A qualificação verifica-se à luz do próprio contrato: condições gerais e particulares, cláusula beneficiária, funcionamento, garantias previstas em caso de morte. Os documentos estão muitas vezes redigidos noutra língua e segundo categorias jurídicas diferentes das francesas, o que torna a análise delicada.
3. O domicílio fiscal do segurado ou do beneficiário
O imposto do artigo 990 I aplica-se em princípio quando, à data da morte:
- o segurado tinha o seu domicílio fiscal em França; ou
- o beneficiário tem o seu domicílio fiscal em França e teve-o durante pelo menos seis dos dez anos anteriores à morte.
O local de residência do tomador quando abriu o contrato, ou o do beneficiário quando recebe os fundos, é em princípio irrelevante. Para os prémios pagos depois dos 70 anos, que se regem pelo imposto sucessório, aplicam-se as regras gerais de territorialidade das sucessões (domicílio do falecido, domicílio do herdeiro durante seis dos últimos dez anos, localização dos bens), sem prejuízo das convenções fiscais em matéria de sucessões. Estas regras são detalhadas na página sobre a sucessão internacional.
Quando existe uma convenção fiscal em matéria de sucessões entre a França e outro país, a questão de saber se se aplica ao imposto do artigo 990 I, que juridicamente não é um imposto sucessório, exige uma análise caso a caso.
Quando o contrato «sai» do regime do seguro de vida: uma tributação clássica
Se o contrato estrangeiro não puder ser tratado como um seguro de vida no sentido francês, perde o abatimento de 152 500 €, o imposto de 20 % e a isenção dos ganhos ligados aos prémios pagos depois dos 70 anos. Os capitais são então, em princípio, integrados na herança do falecido e sujeitos ao imposto sucessório, segundo a tabela que depende do parentesco, após os abatimentos de direito comum.
| Parte tributável de cada filho (após o abatimento de 100 000 €) | Taxa |
|---|---|
| Até 8 072 € | 5 % |
| De 8 072 € a 12 109 € | 10 % |
| De 12 109 € a 15 932 € | 15 % |
| De 15 932 € a 552 324 € | 20 % |
| De 552 324 € a 902 838 € | 30 % |
| De 902 838 € a 1 805 677 € | 40 % |
| Acima de 1 805 677 € | 45 % |
Tabela do imposto sucessório em linha reta (artigo 777 do CGI). Entre irmãos, as taxas são de 35 % e 45 %; entre parentes até ao quarto grau, de 55 %; entre pessoas sem parentesco, de 60 %.
Para um filho, a diferença mantém-se moderada enquanto os montantes são modestos; torna-se muito importante nos grandes contratos, em que a tabela sobe para 40 % e 45 %. Para um beneficiário sem parentesco com o falecido, a diferença é espetacular: 60 % em vez de 20 % ou 31,25 %.
Exemplo 1: dois filhos beneficiários de um contrato subscrito noutro país da União Europeia
Um pai, residente fiscal em França, morre aos 78 anos. Tinha subscrito um seguro de vida junto de uma seguradora estabelecida noutro país da União Europeia, no qual tinha pago 1 800 000 € de prémios, todos antes dos seus 70 anos e depois de 1998. À data da morte, o contrato vale 2 600 000 €. A cláusula beneficiária designa os seus dois filhos, em partes iguais: cada um recebe 1 300 000 €. Nenhum deles é beneficiário de outro contrato sobre a vida do pai.
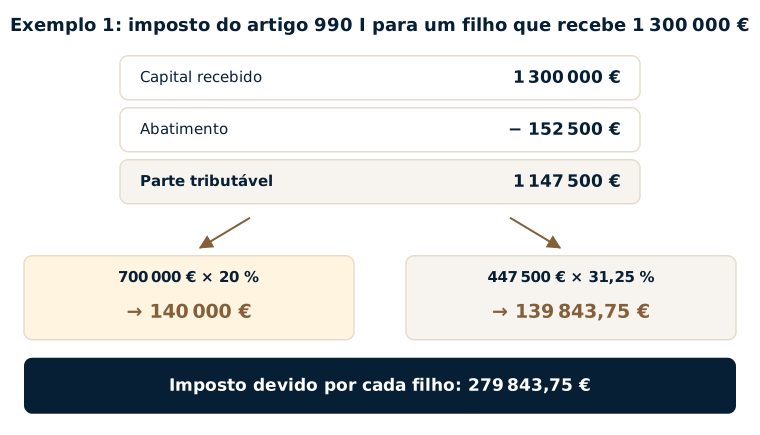
Se o contrato for reconhecido como seguro de vida, cada filho rege-se pelo artigo 990 I:
- parte tributável: 1 300 000 − 152 500 = 1 147 500 €;
- imposto de 20 % sobre os primeiros 700 000 €: 140 000 €;
- imposto de 31,25 % sobre os 447 500 € restantes: 139 843,75 €;
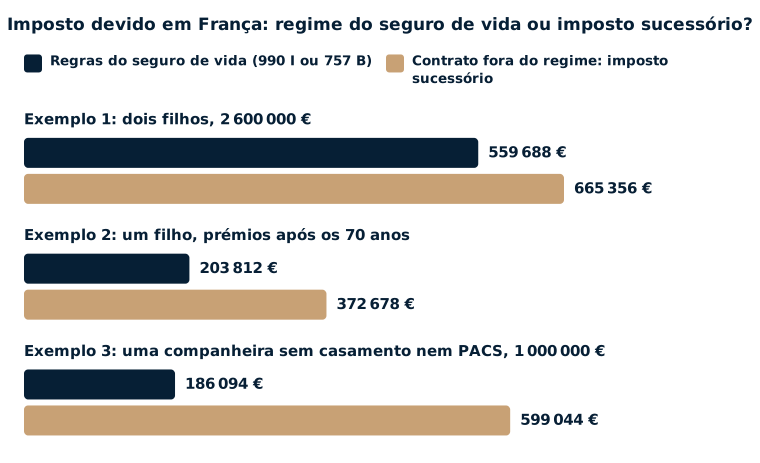
- total por filho: 279 843,75 €, ou seja, 559 687,50 € para os dois.
Se o contrato sair do regime do seguro de vida (por exemplo, porque se trata na realidade de um contrato de capitalização), os 2 600 000 € entram na herança. Supondo, para simplificar, que seja o único bem transmitido, cada filho é tributado sobre 1 300 000 − 100 000 = 1 200 000 € segundo a tabela em linha reta, ou seja, 332 678,15 € por filho e 665 356,30 € para os dois. A diferença ultrapassa 105 000 €.
Exemplo 2: pagamentos efetuados depois dos 70 anos
Uma mãe, residente fiscal em França, pagou 1 000 000 € num contrato subscrito junto de uma seguradora estabelecida fora da União Europeia, entre os 72 e os 80 anos. Morre aos 86 anos; o contrato vale então 1 400 000 €. O seu filho único é o único beneficiário. Para simplificar, supõe-se que este contrato é o único bem que lhe transmite, pelo que o abatimento de 100 000 € não foi utilizado noutro lado.
| Cálculo | Contrato reconhecido como seguro de vida (artigo 757 B) | Contrato fora do regime do seguro de vida |
|---|---|---|
| Montante sujeito a imposto | Prémios: 1 000 000 € | Valor total: 1 400 000 € |
| Ganhos de 400 000 € | Isentos | Tributados |
| Abatimento do artigo 757 B | − 30 500 € | — |
| Abatimento em linha reta | − 100 000 € | − 100 000 € |
| Parte tributável | 869 500 € | 1 300 000 € |
| Imposto sucessório | 203 811,95 € | 372 678,15 € |
Mesmo sem o abatimento de 152 500 € (que só diz respeito aos prémios pagos antes dos 70 anos), o regime do seguro de vida continua aqui mais favorável em quase 169 000 €, essencialmente porque os ganhos do contrato não são tributados. A título de comparação, se os mesmos prémios tivessem sido pagos antes dos 70 anos, o imposto do artigo 990 I sobre 1 400 000 € teria sido de 311 093,75 €: o regime mais favorável depende, portanto, de cada situação.
Exemplo 3: um beneficiário sem parentesco
Um residente fiscal em França designa como beneficiária do seu contrato estrangeiro a sua companheira, com quem não é casado nem está ligado por um PACS. À data da morte, ela deve receber 1 000 000 €, correspondentes a prémios pagos antes dos 70 anos do segurado.
- Contrato reconhecido como seguro de vida (artigo 990 I): (1 000 000 − 152 500) = 847 500 € tributáveis; 700 000 × 20 % + 147 500 × 31,25 % = 186 093,75 €.
- Contrato fora do regime: imposto sucessório entre pessoas sem parentesco, a 60 % após um abatimento de 1 594 €: (1 000 000 − 1 594) × 60 % = 599 043,60 €.
A diferença ultrapassa 412 000 €. É neste tipo de situação que a qualificação do contrato estrangeiro tem as consequências mais pesadas.
O projeto de orçamento para 2027: novas condições, contratos estrangeiros incluídos
O projeto de lei de finanças para 2027, apresentado na Assembleia Nacional em 1 de outubro de 2026, inclui um artigo 6 intitulado «Proteção do modelo do seguro de vida». Na sua versão apresentada, e tal como foi exposto, sujeitaria o regime fiscal do seguro de vida a várias condições cumulativas: prémios pagos em numerário (e não por entrega de títulos) a partir de 1 de outubro de 2026, unidades de conta com características semelhantes às admitidas pelo Código dos Seguros francês, e a ausência, num fundo dedicado, de ativos ligados ao tomador, ao segurado, aos beneficiários, à sua família próxima ou às sociedades que controlam. Segundo a exposição de motivos, os contratos estrangeiros deveriam apresentar características semelhantes.
Por morte, um contrato que não cumprisse estas condições veria os seus capitais sujeitos ao imposto sucessório, consoante o parentesco, em vez do imposto do artigo 990 I, para as mortes ocorridas a partir de 1 de julho de 2027. Este texto é apenas um projeto: pode ser alterado, ou mesmo suprimido, durante os debates parlamentares. Para os titulares de contratos estrangeiros investidos em fundos dedicados ou alimentados por entregas de títulos, pode no entanto ser útil mandar examinar o contrato desde já, para avaliar as consequências possíveis.
As diligências em França após a morte
O imposto do artigo 990 I
O imposto é devido pelo beneficiário, mas em princípio é retido e entregue ao Tesouro pela seguradora, com base numa declaração sob compromisso de honra do beneficiário (que indica nomeadamente o abatimento já utilizado noutros contratos). Algumas seguradoras estrangeiras habituadas a uma clientela residente em França encarregam-se disso; outras não o fazem, ou simplesmente desconhecem a regra francesa. Nesse caso, as modalidades de declaração e de pagamento em França merecem ser examinadas com cuidado, porque o imposto continua a ser devido.
Os prémios pagos depois dos 70 anos e a declaração de sucessão
As quantias que se regem pelo artigo 757 B, tal como os contratos que saem do regime do seguro de vida, são inscritas na declaração de sucessão (formulário n.º 2705-SD e o seu anexo n.º 2705-A-SD dedicado aos contratos de seguro de vida). Esta é em princípio apresentada nos seis meses seguintes à morte se esta ocorreu em França metropolitana, e nos doze meses se ocorreu no estrangeiro. O guia da declaração de sucessão internacional detalha estas etapas, incluindo a possibilidade de uma declaração provisória quando as informações vindas do estrangeiro tardam.
Os documentos a obter junto da seguradora estrangeira
Para determinar o regime e calcular o imposto, os elementos úteis a obter da seguradora são, na prática: as condições gerais e particulares do contrato, a cláusula beneficiária em vigor à data da morte, o histórico dos prémios (datas e montantes, o que permite distinguir os pagamentos anteriores e posteriores aos 70 anos), o valor do contrato à data da morte e o montante que cabe a cada beneficiário. Quando o falecido detinha o contrato em vida sendo residente em França, devia em princípio declará-lo todos os anos (formulário 3916-3916-bis): o artigo sobre a declaração dos contratos de seguro de vida detidos no estrangeiro explica esta obrigação.
Se foi cobrado um imposto no país da seguradora, a sua consideração em França depende do regime aplicável ao contrato e, consoante os casos, da convenção fiscal: exige uma análise, e a recuperação de um eventual excesso pago no estrangeiro cabe a um profissional local.
O que vejo nos meus processos
Por morte do segurado, a primeira questão, para os beneficiários de um seguro de vida estrangeiro, é saber se este contrato entra nas mesmas regras que um seguro de vida francês, em particular quanto ao abatimento de 152 500 € por beneficiário. Vêm depois as perguntas sobre o imposto específico do seguro de vida: pode o contrato estrangeiro seguir as mesmas regras que os contratos franceses, ou sai completamente delas, para ser tributado como o resto da herança? Como mostram os exemplos acima, o que está em jogo ascende muitas vezes a centenas de milhares de euros.
Responder pressupõe, em primeiro lugar, qualificar o contrato, e isso raramente é imediato. Alguns contratos estrangeiros são difíceis de enquadrar nas categorias do direito fiscal francês, e os documentos detalhados da seguradora (histórico dos prémios, datas dos pagamentos, valor à data da morte) demoram muitas vezes a chegar. Estes prazos somam-se aos do processo sucessório estrangeiro, que é muitas vezes longo, enquanto a declaração francesa é em princípio devida nos doze meses seguintes a uma morte ocorrida no estrangeiro. Todo o desafio consiste então em gerir o processo francês sem esperar: consoante os casos, uma declaração provisória, completada depois, pode ser uma solução; na minha experiência, quando bem apresentada, é bem recebida e raramente suscita perguntas posteriores.
Estes contratos são também muitas vezes pouco familiares para os serviços da administração, dada a sua complexidade. É então necessário um trabalho de pedagogia: um processo claro, que explique o funcionamento do contrato, o regime adotado e o cálculo, com documentos comprovativos. Constato além disso que a administração é cada vez mais exigente quanto aos ativos no estrangeiro. Na minha experiência, a qualidade da apresentação pode, consoante os casos, pesar sensivelmente no desfecho, mesmo que cada situação seja diferente e que nenhum resultado possa ser garantido.
Por fim, quando os fundos permanecem bloqueados no estrangeiro enquanto o imposto francês é devido, a situação é delicada: pode ser necessário negociar um plano de pagamento com a administração, o que não é simples.
Os erros mais frequentes
- Considerar que um contrato estrangeiro beneficia automaticamente do abatimento de 152 500 €, sem verificar que se trata realmente de um seguro de vida no sentido do direito francês.
- Inversamente, integrar oficiosamente o contrato estrangeiro na herança e pagar o imposto segundo a tabela, quando poderia reger-se pelo regime do seguro de vida.
- Confundir seguro de vida e contrato de capitalização, ou aplicar o mesmo tratamento a todos os contratos de uma mesma seguradora.
- Não distinguir os prémios pagos antes e depois dos 70 anos do segurado, por não se ter pedido o histórico dos pagamentos.
- Aplicar o abatimento de 152 500 € várias vezes ao mesmo beneficiário, em vários contratos subscritos sobre a vida do mesmo segurado.
- Pensar que, se uma seguradora estrangeira nada reteve, nenhum imposto é devido em França.
- Esperar pelo fim do processo estrangeiro para tratar da declaração francesa, com o risco de ultrapassar os prazos.
FAQ
Um seguro de vida subscrito no estrangeiro dá direito ao abatimento de 152 500 €?
Em princípio sim, para os prémios pagos antes dos 70 anos do segurado, se o contrato for um verdadeiro seguro de vida no sentido do direito francês e se o segurado tinha domicílio em França à data da morte, ou se o beneficiário o tem há pelo menos seis dos últimos dez anos. O local de estabelecimento da seguradora não é, por si só, um obstáculo. A qualificação do contrato exige, no entanto, uma análise.
Vivo em França e o meu pai vivia no estrangeiro: a França pode tributar o seguro de vida de que sou beneficiário?
Para os prémios pagos antes dos 70 anos, o imposto do artigo 990 I aplica-se em princípio se tiver o seu domicílio fiscal em França à data da morte e o tiver tido durante pelo menos seis dos dez anos anteriores. Para os prémios pagos depois dos 70 anos, aplicam-se as regras do imposto sucessório, sem prejuízo da eventual convenção fiscal. Recomenda-se uma análise da situação.
A seguradora estrangeira pagou-me o capital sem reter nada: ainda devo alguma coisa em França?
Não necessariamente, mas a ausência de retenção não significa que nada seja devido. Se o contrato se reger pelo imposto do artigo 990 I ou pelo imposto sucessório, o imposto continua a ser devido em França, mesmo que a seguradora não o tenha cobrado. É útil verificar rapidamente a situação, tendo em conta os prazos.
O que pode fazer um contrato estrangeiro «sair» do regime do seguro de vida?
Principalmente a sua natureza: um contrato de capitalização, um produto que funciona como uma simples conta de investimento, certos produtos de reforma ou um contrato subscrito a título oneroso. Os capitais são então, em princípio, integrados na herança e sujeitos à tabela do imposto sucessório. O projeto de lei de finanças para 2027 prevê ainda novas condições, que ainda não foram adotadas.
O meu cônjuge designou-me beneficiário de um contrato estrangeiro: sou tributado?
Em princípio não: o cônjuge sobrevivo e o parceiro de PACS estão isentos tanto do imposto do artigo 990 I como do imposto sucessório. O contrato e os eventuais outros beneficiários devem, no entanto, ser examinados.
O falecido nunca tinha declarado o seu contrato estrangeiro em França: que consequências para mim?
A falta de declaração do contrato pelo falecido em vida pode ter consequências para a sua herança (coimas, liquidações adicionais de imposto sobre eventuais resgates), que exigem uma análise distinta. Consoante os casos, pode ser considerada uma regularização: o artigo sobre o esquecimento da declaração de uma conta estrangeira apresenta os caminhos possíveis.
Textos de referência
- Código Geral dos Impostos francês (CGI): artigo 990 I (imposto sobre as quantias pagas por morte do segurado, abatimento de 152 500 €, taxas de 20 % e 31,25 %, territorialidade); artigo 757 B (imposto sucessório sobre os prémios pagos depois dos 70 anos, abatimento de 30 500 €); artigos 750 ter (âmbito territorial do imposto sucessório), 777 (tabela), 779 (abatimentos), 796-0 bis e 796-0 ter (isenções do cônjuge, do parceiro de PACS e de certos irmãos); artigo 1649 AA (declaração dos contratos subscritos fora de França).
- BOFiP: BOI-TCAS-AUT-60 (imposto do artigo 990 I, incluindo os organismos não estabelecidos em França e a territorialidade).
- Formulários n.º 2705-SD e 2705-A-SD (declaração de sucessão e contratos de seguro de vida); formulário n.º 3916-3916-bis.
- Projeto de lei de finanças para 2027 (Assembleia Nacional, n.º 3210, apresentado em 1 de outubro de 2026), artigo 6 «Proteção do modelo do seguro de vida» (projeto, não adotado à data do artigo).
Qualificação do contrato, idade do segurado nos pagamentos, domicílio do falecido e dos beneficiários, convenções fiscais, reforma anunciada para 2027: o destino de um seguro de vida estrangeiro por morte depende de numerosos elementos, com montantes muitas vezes elevados. Maître Uzan, advogado fiscalista inscrito na Ordem dos Advogados de Paris desde 2008, analisa o contrato e os documentos da seguradora estrangeira, determina o regime aplicável em França e acompanha os beneficiários nas suas declarações, em ligação, se necessário, com os profissionais do país em causa. Veja também a página sobre a sucessão internacional, os artigos herdar de um pai que vivia nos Estados Unidos e herdar de um familiar que vivia no Reino Unido, ou marque uma consulta.




