

Un progenitor fallecido en el extranjero, un heredero instalado en Francia, una casa en Portugal, una cuenta en Suiza, un piso en París: en cuanto una sucesión afecta a varios países, surge muy rápido una pregunta práctica. ¿Hay que presentar una declaración de sucesión en Francia? ¿Quién debe rellenarla, en qué plazo, ante qué oficina, con qué formularios y cómo se calcula el impuesto?
Esta guía responde a estas preguntas paso a paso, para un lector que nunca se ha ocupado de una sucesión. Trata únicamente de las reglas francesas: lo que Francia puede gravar, la declaración n.º 2705 y sus anexos, los plazos y el pago. Los trámites que deben realizarse en el otro país corresponden a profesionales de ese país.
En resumen
- Francia grava en principio todos los bienes del difunto cuando este tenía su domicilio fiscal en Francia; si vivía en el extranjero, grava los bienes situados en Francia y, cuando el heredero vive en Francia desde hace al menos 6 de los últimos 10 años, los bienes que recibe ese heredero. Un convenio fiscal puede modificar estas reglas.
- La declaración corresponde en principio a los herederos y legatarios, aunque vivan en el extranjero; no se exige para las sucesiones pequeñas (menos de 50 000 € en línea directa, con condiciones).
- Plazo: 6 meses si el fallecimiento se produjo en la Francia metropolitana, 12 meses si se produjo en el extranjero.
- Lugar: la oficina de registro del último domicilio del difunto en Francia o, si vivía en el extranjero, la oficina de recaudación de no residentes en Noisy-le-Grand.
- Formulario principal: n.º 2705-SD, con sus anexos; el impuesto se paga en principio al presentarla, y el impuesto pagado en el extranjero puede, con condiciones, deducirse.
- Cada sucesión internacional es particular: antes de cualquier trámite, es recomendable consultar a un abogado para analizar la situación.
Índice
- 1. ¿Qué es una declaración de sucesión?
- 2. ¿Puede Francia gravar esta sucesión?
- 3. ¿Hay que presentar siempre una declaración?
- 4. ¿Quién debe presentar la declaración?
- 5. ¿En qué plazo?
- 6. ¿Dónde presentar la declaración?
- 7. Los formularios y los documentos que hay que reunir
- 8. ¿Cómo se calcula el impuesto?
- 9. El pago del impuesto
- 10. Después de la sucesión: las obligaciones del heredero residente en Francia
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
1. ¿Qué es una declaración de sucesión?
La declaración de sucesión es el documento mediante el cual los herederos indican a la Administración tributaria lo que poseía el difunto (su activo: cuentas, inversiones, inmuebles, muebles…), lo que debía (su pasivo: deudas, gastos de entierro…), quién recibe qué y qué impuesto de sucesiones se adeuda. Sobre esta base se calcula y se paga el impuesto.
Se distingue de las demás formalidades de una sucesión: el «acte de notoriété» que extiende un notario para acreditar la condición de heredero, el reparto de los bienes o las formalidades realizadas en el extranjero. Estas últimas no sustituyen, en principio, a la declaración francesa cuando esta se adeuda.
Vocabulario: el difunto es la persona fallecida; los herederos son quienes reciben sus bienes según la ley; los legatarios, quienes los reciben por testamento. Una sucesión se llama «internacional» cuando el difunto, un heredero o un bien se encuentra en otro país.
2. ¿Puede Francia gravar esta sucesión?
Es la primera pregunta, porque decide todo lo demás. El artículo 750 ter del Código General de Impuestos francés (CGI) distingue tres situaciones, resumidas en el esquema siguiente.
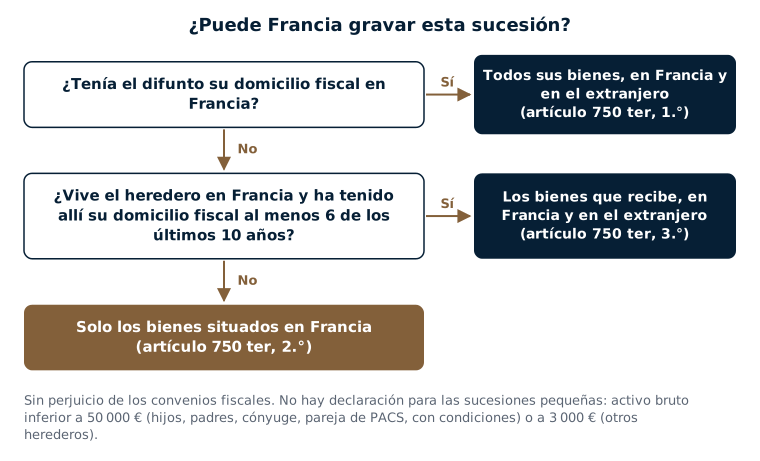
- El difunto tenía su domicilio fiscal en Francia: todos sus bienes están en principio afectados, estén situados en Francia o en el extranjero, y sea cual sea el lugar de residencia de los herederos.
- El difunto vivía en el extranjero, pero el heredero vive en Francia y ha tenido allí su domicilio fiscal al menos 6 de los 10 años anteriores a la sucesión: los bienes que recibe ese heredero, en Francia y en el extranjero, están en principio afectados.
- En los demás casos: solo los bienes situados en Francia (un piso en París, una cuenta en un banco francés, acciones de sociedades francesas…) están en principio afectados.
Estas reglas pueden modificarse por un convenio fiscal. Francia ha firmado con una treintena de países convenios en materia de sucesiones, que reparten el derecho de gravar según el domicilio del difunto y la naturaleza de los bienes. El cuadro de los convenios fiscales permite comprobar si existe un convenio; para Estados Unidos y el Reino Unido, véanse las guías heredar de un progenitor que vivía en Estados Unidos y heredar de un familiar que vivía en el Reino Unido.
El «domicilio fiscal» se determina según el artículo 4 B del CGI: hogar o lugar de estancia principal, actividad profesional principal, centro de intereses económicos. Puede ser discutido, en particular cuando el difunto repartía su vida entre dos países.
3. ¿Hay que presentar siempre una declaración?
No. Cuando Francia no tiene ningún derecho a gravar (por ejemplo, un difunto y unos herederos que viven en el extranjero, sin ningún bien en Francia), no se adeuda en principio ninguna declaración en Francia. No obstante, puede ser útil conservar las pruebas del domicilio del difunto y de la situación de los bienes.
Además, la ley dispensa de declaración a las sucesiones pequeñas (artículo 800 del CGI):
- para los hijos, nietos, padres, el cónyuge o la pareja de PACS: cuando el activo bruto (el valor de los bienes, antes de deducir las deudas) es inferior a 50 000 €, siempre que no hayan recibido del difunto una donación que no haya sido declarada o registrada;
- para los demás herederos: cuando el activo bruto es inferior a 3 000 €.
Los herederos que renuncian a la sucesión no tienen que presentar declaración.
4. ¿Quién debe presentar la declaración?
La declaración la suscriben en principio los herederos, los legatarios y los beneficiarios de donaciones que aceptan la sucesión, incluso cuando viven en el extranjero. Se presenta una sola declaración para toda la sucesión: basta en principio con que la firme uno de los herederos obligados al pago, ya que los herederos son solidarios en el pago del impuesto.
En la práctica, la declaración la prepara a menudo el notario encargado de la sucesión, que actúa entonces como mandatario de los herederos. Estos siguen siendo, no obstante, responsables frente a la Administración. En una sucesión internacional, la intervención de un abogado fiscalista junto al notario puede ser útil para determinar lo que Francia puede gravar, aplicar el convenio y calcular el crédito fiscal.
5. ¿En qué plazo?
El plazo empieza a contar el día del fallecimiento (artículo 641 del CGI):
- 6 meses cuando el fallecimiento se produjo en la Francia metropolitana;
- 12 meses cuando el fallecimiento se produjo en el extranjero;
- existen plazos particulares para algunos fallecimientos en los territorios de ultramar y para determinados inmuebles.
Un retraso no impide presentar la declaración, pero tiene un coste, que aumenta con el tiempo, como muestra el esquema.
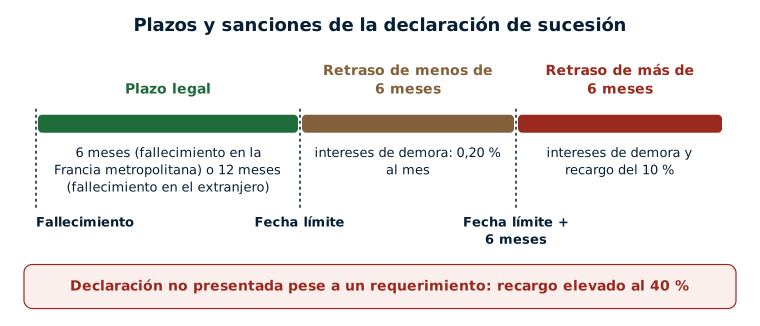
- desde el final del plazo: intereses de demora del 0,20 % al mes sobre el impuesto adeudado;
- si la declaración se presenta más de 6 meses después del final del plazo: además, un recargo del 10 %;
- si la declaración no se presenta pese a un requerimiento de la Administración: un recargo del 40 %.
Cuando el valor de algunos bienes extranjeros aún no se conoce al acercarse la fecha límite, una declaración estimativa acompañada de un pago provisional, completada después, puede, según los casos, ser una solución para limitar las sanciones. Su conveniencia debe examinarse con su abogado o su notario.
6. ¿Dónde presentar la declaración?
| Situación del difunto | Oficina competente |
|---|---|
| Domicilio en Francia | La oficina de registro de la que depende su último domicilio (servicio departamental de registro o sección de registro de la oficina tributaria) |
| Domicilio en el extranjero | La oficina de recaudación de no residentes (recette des non-résidents): 10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex |
La declaración se presenta en principio en dos ejemplares firmados, acompañada del pago del impuesto.
7. Los formularios y los documentos que hay que reunir
Los formularios
- N.º 2705-SD: la declaración propiamente dicha (identidad del difunto, situación familiar, testamento, donaciones anteriores, contratos de seguro de vida);
- N.º 2705-S-SD: el anexo detallado (identidad de los herederos, activo, pasivo, reparto y cálculo del impuesto);
- N.º 2705-A-SD: los contratos de seguro de vida y sus beneficiarios;
- N.º 2740-SD: el cálculo del impuesto pagado fuera de Francia que puede imputarse al impuesto francés.
Los documentos útiles
- el certificado de defunción, el acte de notoriété o cualquier documento que acredite la condición de heredero, el testamento si lo hay;
- los extractos de las cuentas y carteras en la fecha del fallecimiento, en Francia y en el extranjero;
- las tasaciones de los inmuebles, en Francia y en el extranjero;
- los justificantes de las deudas y de los gastos de entierro;
- la lista de las donaciones realizadas por el difunto en los últimos 15 años;
- los justificantes del impuesto pagado en el extranjero, si se solicita un crédito fiscal;
- en su caso, traducciones de los documentos redactados en lengua extranjera.
Los importes se expresan en euros, redondeados al euro; los bienes extranjeros se convierten en principio al tipo de cambio del día del fallecimiento.
8. ¿Cómo se calcula el impuesto?
El cálculo sigue, en principio, el mismo camino, ilustrado por el esquema siguiente con el ejemplo de Sophie (véase más abajo).
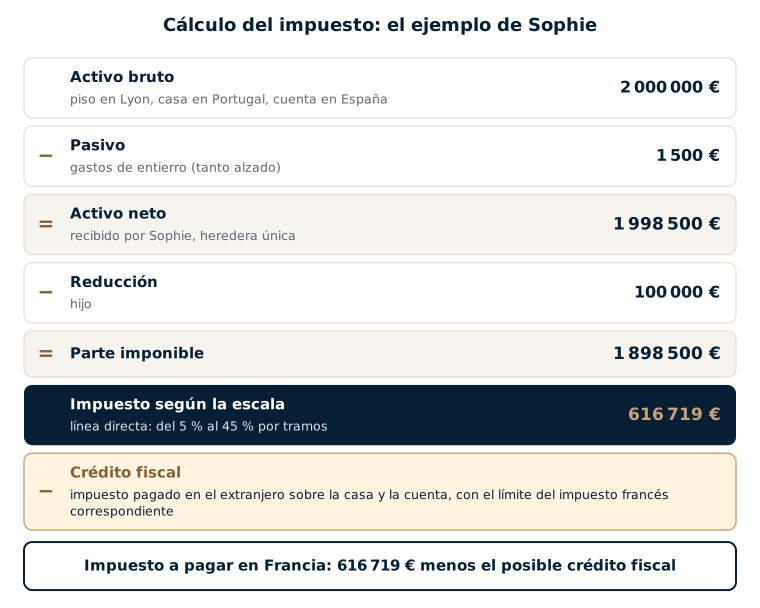
- Activo bruto: el valor de todos los bienes sujetos a tributación en Francia en la fecha del fallecimiento (cuentas, inversiones, inmuebles, muebles —para estos últimos puede aplicarse un tanto alzado del 5 % del activo—, determinados contratos de seguro de vida, en particular suscritos en el extranjero cuando salen del régimen del seguro de vida).
- Pasivo: las deudas del difunto existentes en la fecha del fallecimiento y justificadas, los impuestos adeudados, los gastos de entierro (admitidos sin justificante hasta 1 500 €).
- Activo neto = activo bruto − pasivo; después, reparto entre los herederos.
- Reducción según el parentesco: por ejemplo, 100 000 € por cada hijo; el cónyuge y la pareja de PACS están exentos del impuesto de sucesiones.
- Escala: en línea directa (padres e hijos), del 5 % al 45 % por tramos; los tipos son más altos entre hermanos (35 % y 45 %) y entre personas sin parentesco (60 %).
- Crédito fiscal: el impuesto pagado en el extranjero sobre los bienes situados fuera de Francia puede en principio deducirse, con el límite del impuesto francés correspondiente a esos bienes (artículo 784 A del CGI o convenio fiscal).
Ejemplo 1: un difunto domiciliado en Francia, con bienes en el extranjero
El padre de Sophie vivía en Lyon. Deja un piso en Lyon (1 200 000 €), una casa en Portugal (600 000 €) y una cuenta en España (200 000 €). Sophie, hija única, es la única heredera; su padre no le había hecho ninguna donación.
| Etapa | Importe |
|---|---|
| Activo bruto (bienes en Francia y en el extranjero, porque el difunto estaba domiciliado en Francia) | 2 000 000 € |
| Pasivo: gastos de entierro (tanto alzado) | − 1 500 € |
| Activo neto recibido por Sophie | 1 998 500 € |
| Reducción en línea directa | − 100 000 € |
| Parte imponible | 1 898 500 € |
| Impuesto según la escala en línea directa | 616 719 € |
Detalle de la escala: 5 % sobre los primeros 8 072 € (403,60 €), 10 % de 8 072 a 12 109 € (403,70 €), 15 % de 12 109 a 15 932 € (573,45 €), 20 % de 15 932 a 552 324 € (107 278,40 €), 30 % de 552 324 a 902 838 € (105 154,20 €), 40 % de 902 838 a 1 805 677 € (361 135,60 €) y 45 % de 1 805 677 a 1 898 500 € (41 770,35 €), es decir, 616 719,30 €, redondeados a 616 719 €. Si se pagó un impuesto en Portugal o en España sobre la casa o la cuenta, puede en principio deducirse, con el límite de la parte del impuesto francés que corresponde a esos bienes. La declaración se presenta, en principio, en los 6 meses siguientes al fallecimiento (ocurrido en Francia), en la oficina de registro de Lyon de la que dependía el difunto.
Ejemplo 2: un difunto domiciliado en el extranjero, una heredera instalada en Francia
La madre de Ana vivía fuera de Francia, en un país que no ha celebrado con Francia un convenio fiscal en materia de sucesiones. Ana vive en París desde hace nueve años. Hereda una cuenta bancaria y un piso situados en ese país.
- Ana vive en Francia desde hace al menos 6 de los últimos 10 años: los bienes que recibe están en principio sujetos a tributación en Francia, aunque estén situados en el extranjero.
- El fallecimiento se produjo en el extranjero: la declaración debe presentarse en principio en un plazo de 12 meses, en la oficina de recaudación de no residentes, ya que su madre no estaba domiciliada en Francia.
- El impuesto que se haya pagado en el país de su madre puede en principio imputarse al impuesto francés correspondiente a esos bienes, con justificantes (formulario n.º 2740-SD).
Si Ana solo viviera en Francia desde hacía tres años, solo los bienes situados en Francia estarían en principio sujetos a tributación en Francia: aquí, ninguno. El resultado depende, por tanto, mucho de las fechas: la duración exacta de la residencia en Francia merece comprobarse.
Ejemplo 3: un difunto y un heredero fuera de Francia, un piso en París
Un tío que vivía en el extranjero deja un piso en París a su sobrino, que también vive en el extranjero. El piso, situado en Francia, está en principio sujeto a tributación en Francia (sin perjuicio de un convenio). El sobrino debe en principio presentar una declaración en la oficina de recaudación de no residentes, en un plazo de 6 o 12 meses según el lugar del fallecimiento. Entre tío y sobrino, la reducción es solo de 7 967 € y el tipo, del 55 %: lo que está en juego puede ser importante.
9. El pago del impuesto
El impuesto se paga en principio en el momento de presentar la declaración (transferencia, cheque, tarjeta bancaria). Mediante solicitud adjunta a la declaración, puede concederse un pago fraccionado (en varios plazos) o aplazado, con garantías y el pago de intereses; existen reglas particulares para la transmisión de empresas y para las sucesiones compuestas sobre todo por bienes difíciles de vender.
Cuando hay herederos domiciliados en el extranjero, un banco o una aseguradora francesa puede exigir, antes de entregarles los fondos, un certificado de pago o de no exigibilidad del impuesto expedido por la Administración (artículos 806 y 807 del CGI). Los plazos para obtener este certificado pueden ser largos: es útil anticiparlo.
10. Después de la sucesión: las obligaciones del heredero residente en Francia
Una vez recibida la herencia, el heredero que vive en Francia tiene en principio nuevas obligaciones:
- declarar cada año las cuentas en el extranjero recibidas en herencia (véase la guía formulario 3916: cómo declarar una cuenta en el extranjero, paso a paso);
- declarar en Francia las rentas de esos bienes (alquileres, dividendos, intereses): véase la página declarar rentas extranjeras en Francia;
- en caso de venta de un bien heredado en el extranjero, declarar la plusvalía según las reglas francesas: véase el artículo venta de un inmueble en el extranjero: ¿qué fiscalidad?;
- en su caso, tener en cuenta los bienes heredados para el impuesto sobre el patrimonio inmobiliario (IFI).
Lo que veo en mis expedientes
En la mayoría de las sucesiones internacionales que trato, la dificultad viene primero del país extranjero, donde el procedimiento suele ser largo. El plazo francés, en cambio, es en principio de doce meses cuando el fallecimiento se produjo en el extranjero. Toda la cuestión es gestionar la declaración francesa sin esperar al final del procedimiento extranjero: según los casos, puede contemplarse una declaración provisional, completada después, u otra solución.
Otros dos puntos marcan a menudo la diferencia. Primero, los convenios fiscales, que con frecuencia permiten eximir bienes en Francia: la administración los conoce mal y conviene que el expediente los explique con mucha claridad. Después, el impuesto pagado en el extranjero: para poder imputarlo a los derechos franceses, la presentación debe ser impecable; de lo contrario, la imputación puede denegarse y recuperar el impuesto pagado de más se vuelve largo e incierto.
Cuando se presenta una declaración provisional, en general es bien acogida y, si el expediente está bien presentado, rara vez va seguida de preguntas. Cuando la sucesión no incluye ningún inmueble situado en Francia, me encargo de la declaración francesa de la A a la Z, sin pasar por un notario francés, y trabajo, cuando es útil, con los notarios extranjeros; si hay un inmueble en Francia, el expediente corresponde en principio a un notario, y no puedo intervenir. Una situación delicada es la de unos derechos exigibles mientras los fondos siguen bloqueados en el extranjero: según los casos, puede contemplarse una solicitud de pago fraccionado o aplazado (véase la parte 9) o la negociación de un plan de pagos con la administración, lo que no es sencillo.
Los errores más frecuentes
- Pensar que una sucesión resuelta en el extranjero exime de cualquier declaración en Francia.
- Olvidar que el heredero que vive en Francia desde hace 6 de los últimos 10 años puede tributar en Francia por bienes extranjeros.
- Olvidar un piso o una cuenta situados en Francia cuando el difunto vivía en el extranjero.
- Dejar pasar el plazo de 6 o 12 meses y, después, la fecha a partir de la cual se aplica el recargo del 10 %.
- No conservar las pruebas del impuesto pagado en el extranjero, indispensables para el crédito fiscal.
- Olvidar las donaciones recibidas del difunto en los 15 años anteriores.
- No declarar después, cada año, las cuentas en el extranjero recibidas en herencia.
Preguntas frecuentes
Mi padre vivía en el extranjero y falleció allí; yo vivo en Francia. ¿Debo presentar una declaración de sucesión en Francia?
Depende de la duración de su residencia en Francia, de los bienes dejados y de la existencia de un convenio fiscal. Si vive en Francia desde hace al menos 6 de los últimos 10 años, los bienes que recibe pueden estar sujetos a tributación en Francia, aunque estén situados en el extranjero, sin perjuicio de un convenio. En ese caso, la declaración debe presentarse en principio en un plazo de 12 meses, en la oficina de recaudación de no residentes. Un análisis de su situación por un abogado permite comprobarlo.
El notario extranjero ha resuelto la sucesión: ¿queda algo por hacer en Francia?
Las formalidades realizadas en el extranjero no sustituyen, en principio, a la declaración francesa cuando esta se adeuda. Por tanto, es útil comprobar si Francia tiene derecho a gravar la totalidad o una parte de los bienes.
Vivo en el extranjero y heredo un piso en París: ¿qué hay que hacer?
Un inmueble situado en Francia está en principio sujeto a tributación en Francia, sea cual sea el domicilio del difunto y del heredero, sin perjuicio de los convenios. En principio se presenta una declaración en la oficina de recaudación de no residentes si el difunto vivía en el extranjero, o en la oficina de su domicilio si vivía en Francia. En la práctica, la intervención de un notario francés es necesaria para las formalidades relativas al inmueble.
¿Qué ocurre si la declaración se presenta con retraso?
Se aplican intereses de demora del 0,20 % al mes desde el final del plazo. Si el retraso supera los 6 meses, se añade un recargo del 10 %, que puede elevarse al 40 % tras un requerimiento no atendido. En algunas situaciones, una declaración estimativa presentada dentro del plazo puede limitar estas consecuencias; es recomendable hablarlo con su abogado antes del vencimiento.
¿Se deduce del impuesto francés el impuesto pagado en el extranjero?
En principio sí, para el impuesto pagado en el extranjero sobre los bienes situados fuera de Francia, con el límite del impuesto francés correspondiente a esos bienes (artículo 784 A del CGI), o según las reglas del convenio fiscal aplicable. Se necesitan justificantes del pago.
¿Se puede pagar el impuesto en varios plazos?
Puede solicitarse, con la declaración, un pago fraccionado o aplazado, con garantías y mediante el pago de intereses. Las condiciones dependen de la composición de la sucesión.
Textos de referencia
- Código General de Impuestos: artículo 750 ter (bienes sujetos a tributación en Francia), artículo 4 B (domicilio fiscal), artículo 641 (plazos), artículo 800 (obligación de declarar y dispensas), artículos 777 y 779 (escala y reducciones), artículo 775 (gastos de entierro), artículo 784 (cómputo de las donaciones anteriores), artículo 784 A (imputación del impuesto pagado en el extranjero), artículo 796-0 bis (exención del cónyuge y de la pareja de PACS), artículos 806 y 807 (certificado de pago), artículo 1717 (pago fraccionado o aplazado), artículos 1727 y 1728 (intereses de demora y recargos).
- Nota explicativa de la declaración de sucesión n.º 2705-NOT-SD y formularios n.º 2705-SD, 2705-S-SD, 2705-A-SD y 2740-SD (impots.gouv.fr).
- Convenios fiscales bilaterales en materia de sucesiones.
Domicilio del difunto discutido, heredero recién instalado en Francia, bienes en varios países, convenio que interpretar, crédito fiscal que calcular: una sucesión internacional requiere un análisis preciso antes de cualquier trámite. Maître Uzan, abogado fiscalista en París, examina su situación, determina lo que Francia puede gravar y prepara con el notario la declaración de sucesión. Véase también la página herencias internacionales e impuesto de sucesiones en Francia y el artículo fiscalidad de las sucesiones extranjeras, o pida cita.




