

Un parent décédé à l’étranger, un héritier installé en France, une maison au Portugal, un compte en Suisse, un appartement à Paris : dès qu’une succession touche plusieurs pays, une question pratique se pose très vite. Faut-il déposer une déclaration de succession en France ? Qui doit la remplir, dans quel délai, auprès de quel service, avec quels formulaires, et comment calcule-t-on les droits ?
Ce guide répond à ces questions pas à pas, pour un lecteur qui n’a jamais eu affaire à une succession. Il parle uniquement des règles françaises : ce que la France peut taxer, la déclaration n° 2705 et ses annexes, les délais et le paiement. Les démarches à accomplir dans l’autre pays relèvent de professionnels de ce pays.
En bref
- La France taxe en principe tous les biens du défunt lorsqu’il avait son domicile fiscal en France ; s’il vivait à l’étranger, elle taxe les biens situés en France et, lorsque l’héritier vit en France depuis au moins 6 ans sur les 10 dernières années, les biens que cet héritier reçoit. Une convention fiscale peut modifier ces règles.
- La déclaration est en principe due par les héritiers et légataires, même s’ils vivent à l’étranger ; elle n’est pas exigée pour les petites successions (moins de 50 000 € en ligne directe, sous conditions).
- Délai : 6 mois si le décès a eu lieu en France métropolitaine, 12 mois s’il a eu lieu à l’étranger.
- Lieu : le service de l’enregistrement du dernier domicile du défunt en France ou, s’il vivait à l’étranger, la recette des non-résidents à Noisy-le-Grand.
- Formulaire principal : n° 2705-SD, avec ses annexes ; les droits se paient en principe au dépôt, et l’impôt payé à l’étranger peut, sous conditions, venir en déduction.
- Chaque succession internationale est particulière : avant toute démarche, il est recommandé de consulter un avocat afin d’analyser la situation.
Sommaire
- 1. Une déclaration de succession, c’est quoi ?
- 2. La France peut-elle taxer cette succession ?
- 3. Faut-il toujours déposer une déclaration ?
- 4. Qui doit déposer la déclaration ?
- 5. Dans quel délai ?
- 6. Où déposer la déclaration ?
- 7. Les formulaires et les pièces à réunir
- 8. Comment les droits sont-ils calculés ?
- 9. Le paiement des droits
- 10. Après la succession : les obligations de l’héritier résident en France
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
1. Une déclaration de succession, c’est quoi ?
La déclaration de succession est le document par lequel les héritiers indiquent à l’administration fiscale ce que le défunt possédait (son actif : comptes, placements, immeubles, meubles…), ce qu’il devait (son passif : dettes, frais d’obsèques…), qui reçoit quoi, et quels droits de succession sont dus. C’est sur cette base que l’impôt est calculé et payé.
Elle se distingue des autres formalités d’une succession : l’acte de notoriété établi par un notaire pour prouver la qualité d’héritier, le partage des biens, ou les formalités accomplies à l’étranger. Ces dernières ne remplacent pas, en principe, la déclaration française lorsque celle-ci est due.
Vocabulaire : le défunt est la personne décédée ; les héritiers sont ceux qui reçoivent ses biens selon la loi ; les légataires ceux qui les reçoivent par testament. Une succession est dite « internationale » lorsque le défunt, un héritier ou un bien se trouve dans un autre pays.
2. La France peut-elle taxer cette succession ?
C’est la première question, car elle décide de tout le reste. L’article 750 ter du code général des impôts (CGI) distingue trois situations, résumées dans le schéma ci-dessous.
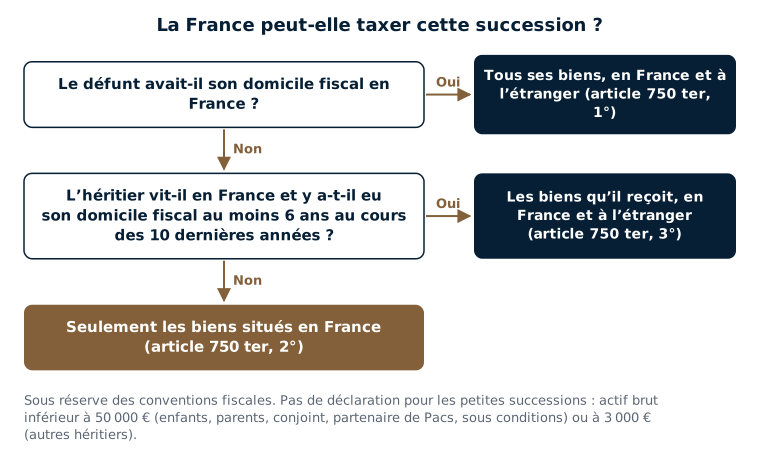
- Le défunt avait son domicile fiscal en France : tous ses biens sont en principe concernés, qu’ils soient situés en France ou à l’étranger, et quel que soit le lieu de résidence des héritiers.
- Le défunt vivait à l’étranger, mais l’héritier vit en France et y a eu son domicile fiscal pendant au moins 6 ans au cours des 10 années précédant la succession : les biens que cet héritier reçoit, en France comme à l’étranger, sont en principe concernés.
- Dans les autres cas : seuls les biens situés en France (un appartement à Paris, un compte dans une banque française, des actions de sociétés françaises…) sont en principe concernés.
Ces règles peuvent être modifiées par une convention fiscale. La France a signé avec une trentaine de pays des conventions en matière de successions, qui répartissent le droit de taxer selon le domicile du défunt et la nature des biens. Le tableau des conventions fiscales permet de vérifier si une convention existe ; pour les États-Unis et le Royaume-Uni, voir les guides hériter d’un parent qui vivait aux États-Unis et hériter d’un proche qui vivait au Royaume-Uni.
Le « domicile fiscal » se détermine selon l’article 4 B du CGI : foyer ou lieu de séjour principal, activité professionnelle principale, centre des intérêts économiques. Il peut être discuté, notamment lorsque le défunt partageait sa vie entre deux pays.
3. Faut-il toujours déposer une déclaration ?
Non. Lorsque la France n’a aucun droit de taxer (par exemple un défunt et des héritiers vivant à l’étranger, sans aucun bien en France), aucune déclaration n’est en principe due en France. Il peut toutefois être utile de conserver les preuves du domicile du défunt et de la situation des biens.
Par ailleurs, la loi dispense de déclaration les petites successions (article 800 du CGI) :
- pour les enfants, petits-enfants, parents, le conjoint ou le partenaire de Pacs : lorsque l’actif brut (la valeur des biens, avant déduction des dettes) est inférieur à 50 000 €, à condition de ne pas avoir reçu du défunt une donation qui n’aurait pas été déclarée ou enregistrée ;
- pour les autres héritiers : lorsque l’actif brut est inférieur à 3 000 €.
Les héritiers qui renoncent à la succession n’ont pas à déposer de déclaration.
4. Qui doit déposer la déclaration ?
La déclaration est en principe souscrite par les héritiers, les légataires et les bénéficiaires de donations qui acceptent la succession, y compris lorsqu’ils vivent à l’étranger. Une seule déclaration est déposée pour l’ensemble de la succession : il suffit en principe qu’elle soit signée par l’un des héritiers tenus au paiement, les héritiers étant solidaires pour le paiement des droits.
En pratique, la déclaration est souvent préparée par le notaire chargé de la succession, qui agit alors comme mandataire des héritiers. Ceux-ci restent néanmoins responsables vis-à-vis de l’administration. Dans une succession internationale, l’intervention d’un avocat fiscaliste aux côtés du notaire peut être utile pour déterminer ce que la France peut taxer, appliquer la convention et calculer le crédit d’impôt.
5. Dans quel délai ?
Le délai court à partir du jour du décès (article 641 du CGI) :
- 6 mois lorsque le décès a eu lieu en France métropolitaine ;
- 12 mois lorsque le décès a eu lieu à l’étranger ;
- des délais particuliers existent pour certains décès outre-mer et pour certains immeubles.
Un retard n’empêche pas de déposer la déclaration, mais il a un coût, qui augmente avec le temps, comme le montre le schéma.
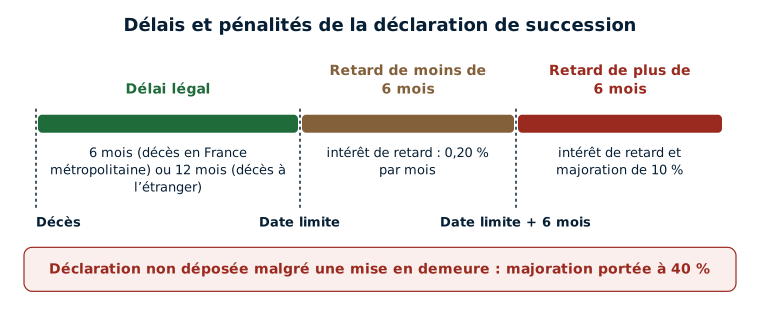
- dès la fin du délai : un intérêt de retard de 0,20 % par mois sur les droits dus ;
- si la déclaration est déposée plus de 6 mois après la fin du délai : en plus, une majoration de 10 % ;
- si la déclaration n’est pas déposée malgré une mise en demeure de l’administration : une majoration de 40 %.
Lorsque la valeur de certains biens étrangers n’est pas encore connue à l’approche de la date limite, une déclaration estimative accompagnée d’un paiement provisionnel, complétée ensuite, peut, selon les cas, être une solution pour limiter les pénalités. Son opportunité est à examiner avec votre avocat ou votre notaire.
6. Où déposer la déclaration ?
| Situation du défunt | Service compétent |
|---|---|
| Domicile en France | Le service chargé de l’enregistrement dont dépend son dernier domicile (service départemental de l’enregistrement ou pôle enregistrement du service des impôts) |
| Domicile à l’étranger | La recette des non-résidents : 10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex |
La déclaration est en principe déposée en deux exemplaires signés, accompagnée du paiement des droits.
7. Les formulaires et les pièces à réunir
Les formulaires
- N° 2705-SD : la déclaration elle-même (identité du défunt, situation de famille, testament, donations antérieures, contrats d’assurance-vie) ;
- N° 2705-S-SD : l’annexe détaillée (identité des héritiers, actif, passif, répartition et calcul des droits) ;
- N° 2705-A-SD : les contrats d’assurance-vie et leurs bénéficiaires ;
- N° 2740-SD : le calcul de l’impôt payé hors de France pouvant être imputé sur les droits français.
Les pièces utiles
- l’acte de décès, l’acte de notoriété ou tout document établissant la qualité d’héritier, le testament éventuel ;
- les relevés des comptes et portefeuilles au jour du décès, en France et à l’étranger ;
- les estimations des immeubles, en France et à l’étranger ;
- les justificatifs des dettes et des frais d’obsèques ;
- la liste des donations consenties par le défunt au cours des 15 dernières années ;
- les justificatifs de l’impôt payé à l’étranger, si un crédit d’impôt est demandé ;
- le cas échéant, des traductions des documents rédigés en langue étrangère.
Les montants sont exprimés en euros, arrondis à l’euro ; les biens étrangers sont en principe convertis au cours de change du jour du décès.
8. Comment les droits sont-ils calculés ?
Le calcul suit en principe le même chemin, illustré par le schéma suivant avec l’exemple de Sophie (voir ci-dessous).
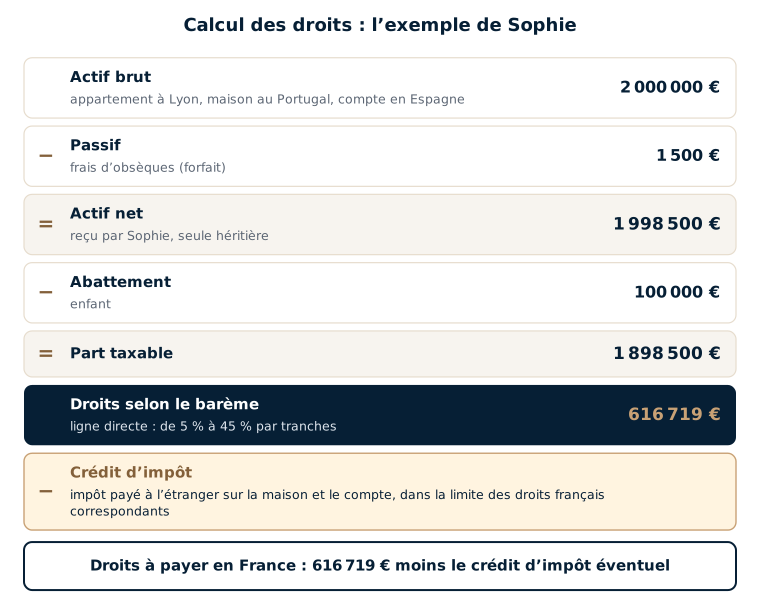
- Actif brut : la valeur de tous les biens taxables en France au jour du décès (comptes, placements, immeubles, meubles — pour ces derniers, un forfait de 5 % de l’actif peut s’appliquer —, certains contrats d’assurance-vie, notamment souscrits à l’étranger lorsqu’ils sortent du régime de l’assurance-vie).
- Passif : les dettes du défunt existant au jour du décès et justifiées, les impôts dus, les frais d’obsèques (admis sans justificatif jusqu’à 1 500 €).
- Actif net = actif brut − passif, puis partage entre les héritiers.
- Abattement selon le lien de parenté : par exemple 100 000 € pour chaque enfant ; le conjoint et le partenaire de Pacs sont exonérés de droits de succession.
- Barème : en ligne directe (parents et enfants), de 5 % à 45 % par tranches ; les taux sont plus élevés entre frères et sœurs (35 % et 45 %) et entre personnes non parentes (60 %).
- Crédit d’impôt : l’impôt payé à l’étranger sur les biens situés hors de France peut en principe être déduit, dans la limite des droits français correspondant à ces biens (article 784 A du CGI ou convention fiscale).
Exemple 1 : un défunt domicilié en France, avec des biens à l’étranger
Le père de Sophie vivait à Lyon. Il laisse un appartement à Lyon (1 200 000 €), une maison au Portugal (600 000 €) et un compte en Espagne (200 000 €). Sophie, fille unique, est seule héritière ; son père ne lui avait fait aucune donation.
| Étape | Montant |
|---|---|
| Actif brut (biens en France et à l’étranger, car le défunt était domicilié en France) | 2 000 000 € |
| Passif : frais d’obsèques (forfait) | − 1 500 € |
| Actif net reçu par Sophie | 1 998 500 € |
| Abattement en ligne directe | − 100 000 € |
| Part taxable | 1 898 500 € |
| Droits selon le barème en ligne directe | 616 719 € |
Détail du barème : 5 % sur les 8 072 premiers euros (403,60 €), 10 % de 8 072 à 12 109 € (403,70 €), 15 % de 12 109 à 15 932 € (573,45 €), 20 % de 15 932 à 552 324 € (107 278,40 €), 30 % de 552 324 à 902 838 € (105 154,20 €), 40 % de 902 838 à 1 805 677 € (361 135,60 €) et 45 % de 1 805 677 à 1 898 500 € (41 770,35 €), soit 616 719,30 €, arrondis à 616 719 €. Si des droits ont été payés au Portugal ou en Espagne sur la maison ou le compte, ils peuvent en principe venir en déduction, dans la limite de la part des droits français qui correspond à ces biens. La déclaration est en principe à déposer dans les 6 mois du décès (survenu en France), au service de l’enregistrement de Lyon dont dépendait le défunt.
Exemple 2 : un défunt domicilié à l’étranger, une héritière installée en France
La mère d’Ana vivait hors de France, dans un pays qui n’a pas conclu de convention fiscale avec la France en matière de successions. Ana vit à Paris depuis neuf ans. Elle hérite d’un compte bancaire et d’un appartement situés dans ce pays.
- Ana vit en France depuis au moins 6 des 10 dernières années : les biens qu’elle reçoit sont en principe taxables en France, même s’ils sont situés à l’étranger.
- Le décès a eu lieu à l’étranger : la déclaration est en principe à déposer dans les 12 mois, à la recette des non-résidents, puisque sa mère n’était pas domiciliée en France.
- L’impôt éventuellement payé dans le pays de sa mère peut en principe être imputé sur les droits français correspondant à ces biens, sur justificatifs (formulaire n° 2740-SD).
Si Ana ne vivait en France que depuis trois ans, seuls les biens situés en France seraient en principe taxables en France : ici, aucun. Le résultat dépend donc beaucoup des dates : la durée exacte de résidence en France mérite d’être vérifiée.
Exemple 3 : un défunt et un héritier hors de France, un appartement à Paris
Un oncle vivant à l’étranger laisse un appartement à Paris à son neveu, qui vit lui aussi à l’étranger. L’appartement, situé en France, est en principe taxable en France (sous réserve d’une convention). Le neveu doit en principe déposer une déclaration à la recette des non-résidents, dans les 6 ou 12 mois selon le lieu du décès. Entre oncle et neveu, l’abattement n’est que de 7 967 € et le taux de 55 % : l’enjeu peut être important.
9. Le paiement des droits
Les droits se paient en principe au moment du dépôt de la déclaration (virement, chèque, carte bancaire). Sur demande jointe à la déclaration, un paiement fractionné (en plusieurs versements) ou différé peut être accordé, moyennant des garanties et le paiement d’intérêts ; des règles particulières existent pour la transmission d’entreprises et pour les successions comprenant surtout des biens difficiles à vendre.
Lorsque des héritiers sont domiciliés à l’étranger, une banque ou un assureur français peut demander, avant de leur remettre les fonds, un certificat d’acquittement ou de non-exigibilité des droits délivré par l’administration (articles 806 et 807 du CGI). Les délais d’obtention de ce certificat peuvent être longs : il est utile de l’anticiper.
10. Après la succession : les obligations de l’héritier résident en France
Une fois l’héritage reçu, l’héritier qui vit en France a en principe de nouvelles obligations :
- déclarer chaque année les comptes étrangers reçus en héritage (voir le guide formulaire 3916 : comment déclarer un compte à l’étranger, pas à pas) ;
- déclarer les revenus de ces biens (loyers, dividendes, intérêts) en France : voir la page déclarer ses revenus étrangers en France ;
- en cas de vente d’un bien hérité à l’étranger, déclarer la plus-value selon les règles françaises : voir l’article vente d’un bien immobilier étranger : quelle fiscalité ? ;
- le cas échéant, tenir compte des biens hérités pour l’impôt sur la fortune immobilière.
Ce que je vois dans mes dossiers
Dans la plupart des successions internationales que je traite, la difficulté vient d’abord du pays étranger, où la procédure est souvent longue. Le délai français, lui, est en principe de douze mois en cas de décès à l’étranger. Toute la question est de gérer la déclaration française sans attendre la fin de la procédure étrangère : selon les cas, une déclaration provisoire, complétée ensuite, ou une autre solution peut être envisagée.
Deux autres points font souvent la différence. D’abord les conventions fiscales, qui permettent fréquemment d’exonérer des biens en France : l’administration les connaît mal, et le dossier gagne à les expliquer très clairement. Ensuite l’impôt payé à l’étranger : pour pouvoir l’imputer sur les droits français, la présentation doit être irréprochable ; sinon, l’imputation peut être refusée, et récupérer l’impôt payé en trop devient long et incertain.
Lorsqu’une déclaration provisoire est déposée, elle est en général bien reçue et, si le dossier est bien présenté, rarement suivie de questions. Lorsque la succession ne comprend pas de bien immobilier situé en France, je prends en charge la déclaration française de A à Z, sans passer par un notaire français, et je travaille, quand c’est utile, avec les notaires étrangers ; en présence d’un bien immobilier en France, le dossier relève en principe d’un notaire, et je ne peux pas intervenir. Une situation délicate est celle de droits exigibles alors que les fonds restent bloqués à l’étranger : selon les cas, une demande de paiement fractionné ou différé (voir la partie 9) ou la négociation d’un échéancier avec l’administration peut être envisagée, ce qui n’est pas simple.
Les erreurs les plus fréquentes
- Penser qu’une succession réglée à l’étranger dispense de toute déclaration en France.
- Oublier que l’héritier qui vit en France depuis 6 ans sur 10 peut être taxé en France sur des biens étrangers.
- Oublier un appartement ou un compte situé en France lorsque le défunt vivait à l’étranger.
- Laisser passer le délai de 6 ou 12 mois, puis la date à partir de laquelle la majoration de 10 % s’applique.
- Ne pas conserver les preuves de l’impôt payé à l’étranger, indispensables pour le crédit d’impôt.
- Oublier les donations reçues du défunt au cours des 15 années précédentes.
- Ne pas déclarer ensuite, chaque année, les comptes étrangers reçus en héritage.
FAQ
Mon père vivait à l’étranger et y est décédé ; j’habite en France. Dois-je déposer une déclaration de succession en France ?
Cela dépend de la durée de votre résidence en France, des biens laissés et de l’existence d’une convention fiscale. Si vous vivez en France depuis au moins 6 ans au cours des 10 dernières années, les biens que vous recevez peuvent être taxables en France, même situés à l’étranger, sous réserve d’une convention. Dans ce cas, la déclaration est en principe à déposer dans les 12 mois, à la recette des non-résidents. Une analyse de votre situation par un avocat permet de le vérifier.
Le notaire étranger a réglé la succession : faut-il encore faire quelque chose en France ?
Les formalités accomplies à l’étranger ne remplacent pas, en principe, la déclaration française lorsque celle-ci est due. Il est donc utile de vérifier si la France a le droit de taxer tout ou partie des biens.
J’habite à l’étranger et j’hérite d’un appartement à Paris : que dois-je faire ?
Un immeuble situé en France est en principe taxable en France, quel que soit le domicile du défunt et de l’héritier, sous réserve des conventions. Une déclaration est en principe déposée à la recette des non-résidents si le défunt vivait à l’étranger, ou au service de son domicile s’il vivait en France. L’intervention d’un notaire français est en pratique nécessaire pour les formalités relatives à l’immeuble.
Que se passe-t-il si la déclaration est déposée en retard ?
Un intérêt de retard de 0,20 % par mois s’applique à compter de la fin du délai. Si le retard dépasse 6 mois, une majoration de 10 % s’y ajoute, et elle peut être portée à 40 % après une mise en demeure restée sans effet. Dans certaines situations, une déclaration estimative déposée dans le délai peut limiter ces conséquences ; il est recommandé d’en parler à votre avocat avant l’échéance.
L’impôt payé à l’étranger est-il déduit des droits français ?
En principe oui, pour l’impôt payé à l’étranger sur les biens situés hors de France, dans la limite des droits français correspondant à ces biens (article 784 A du CGI), ou selon les règles de la convention fiscale applicable. Des justificatifs du paiement sont nécessaires.
Peut-on payer les droits en plusieurs fois ?
Un paiement fractionné ou différé peut être demandé avec la déclaration, sous réserve de garanties et moyennant des intérêts. Les conditions dépendent de la composition de la succession.
Textes de référence
- Code général des impôts : article 750 ter (biens taxables en France), article 4 B (domicile fiscal), article 641 (délais), article 800 (obligation de déclaration et dispenses), articles 777 et 779 (barème et abattements), article 775 (frais funéraires), article 784 (rappel des donations antérieures), article 784 A (imputation de l’impôt payé à l’étranger), article 796-0 bis (exonération du conjoint et du partenaire de Pacs), articles 806 et 807 (certificat d’acquittement), articles 1717 (paiement fractionné ou différé), 1727 et 1728 (intérêt de retard et majorations).
- Notice de la déclaration de succession n° 2705-NOT-SD et formulaires n° 2705-SD, 2705-S-SD, 2705-A-SD et 2740-SD (impots.gouv.fr).
- Conventions fiscales bilatérales en matière de successions.
Domicile du défunt discuté, héritier récemment installé en France, biens dans plusieurs pays, convention à interpréter, crédit d’impôt à calculer : une succession internationale demande une analyse précise avant toute démarche. Me Uzan, avocat fiscaliste à Paris, examine votre situation, détermine ce que la France peut taxer et prépare avec le notaire la déclaration de succession. Voir aussi la page succession internationale et droits de succession en France et l’article fiscalité des successions étrangères, ou prenez rendez-vous.




