

Votre mère vivait à Londres, votre oncle à Édimbourg, et vous habitez en France. La succession s’ouvre au Royaume-Uni : que doit-on payer en France, sur quels biens, et quelles démarches accomplir ? La réponse se trouve dans la convention fiscale franco-britannique du 21 juin 1963. Ce texte ancien obéit à des règles différentes des conventions récentes : les biens britanniques sont ignorés en France, même pour le calcul du taux, et un compte bancaire suit le domicile du défunt, pas la banque. Ce guide suit la logique de la convention, illustrée d’un exemple chiffré, puis détaille vos obligations en France une fois l’héritage reçu.
En bref
- La convention du 21 juin 1963 vise uniquement les successions : ni les donations, ni les îles Anglo-Normandes (Jersey, Guernesey), ni l’île de Man.
- Si le défunt était domicilié au Royaume-Uni, la France ne taxe que les biens situés en France au sens de la convention : immeubles, meubles qui s’y trouvent, actions de sociétés constituées en France… Les comptes bancaires et autres créances suivent le domicile du défunt : en principe, ils ne sont pas taxables en France, même s’ils sont ouverts à Paris.
- La règle française de l’héritier domicilié en France depuis au moins 6 ans sur 10 est écartée, et les biens britanniques ne comptent même pas pour le taux.
- Chaque héritier, même résident britannique, bénéficie des abattements français (100 000 € par enfant).
- Si le défunt était domicilié en France, la France taxe tout, avec un crédit pour l’impôt britannique payé sur les biens situés au Royaume-Uni.
- Déclaration 2705 dans les 12 mois d’un décès survenu au Royaume-Uni.
Sommaire
- Une convention ancienne, aux règles particulières
- 1. Où le défunt était-il domicilié ?
- 2. Où un bien est-il « situé » ? La grille de l’article 4
- 3. Défunt domicilié au Royaume-Uni : ce que la France taxe
- 4. Défunt domicilié en France : tout est taxable, avec un crédit d’impôt
- 5. Déclarer la succession en France
- 6. Les donations : la convention ne s’applique pas
- 7. Après l’héritage : vos obligations en France
- Royaume-Uni ou États-Unis : deux conventions, deux logiques
- Ce que je vois dans mes dossiers
- FAQ
- Textes de référence
Une convention ancienne, aux règles particulières
Côté français, la convention franco-britannique s’applique aux droits de succession. Elle couvre, d’un côté, la France métropolitaine et les départements d’outre-mer et, de l’autre, la Grande-Bretagne et l’Irlande du Nord.
Elle ne s’applique pas :
- aux donations, même entre parents et enfants ;
- aux îles Anglo-Normandes et à l’île de Man, qui ne font pas partie du Royaume-Uni au sens de la convention.
Dans ces cas, seule la loi française s’applique : l’article 750 ter du CGI fixe le champ des droits français, et l’article 784 A permet, sous conditions, d’imputer l’impôt payé à l’étranger sur les biens situés hors de France (voir plus bas).
1. Où le défunt était-il domicilié ?
Chaque pays applique d’abord sa propre définition du domicile ; en France, celle de l’article 4 B du CGI. Si les deux pays revendiquent le défunt, l’article 2 de la convention le rattache successivement :
- au pays de son foyer permanent d’habitation ;
- s’il en avait un dans chaque pays, à celui avec lequel ses liens personnels et économiques étaient les plus étroits ;
- à défaut, au pays de son séjour habituel ;
- à défaut, au pays de sa nationalité ;
- en dernier recours, à un accord entre les deux administrations.
Contrairement à la convention franco-américaine, il n’existe pas de règle protectrice liée à la durée de séjour : un Britannique installé en Dordogne depuis trois ans, qui y vit toute l’année, peut être domicilié en France au sens de la convention, même s’il a conservé une maison dans le Kent. Pour les critères du domicile, voir peut-on être résident fiscal dans deux pays ?
2. Où un bien est-il « situé » ? La grille de l’article 4
La convention fixe sa propre règle de localisation pour chaque catégorie de biens. C’est elle, et non l’adresse de la banque ou du notaire, qui dit si un bien est situé en France.
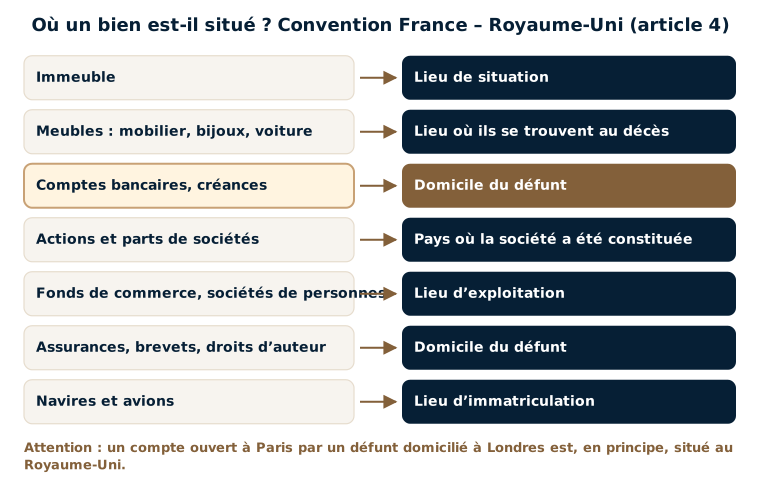
| Bien | Où la convention le situe | Défunt domicilié au Royaume-Uni : taxable en France ? |
|---|---|---|
| Immeuble, droits immobiliers | Lieu de situation | Oui, s’il est en France |
| Meubles corporels (mobilier, bijoux, œuvres d’art, voiture) | Lieu où ils se trouvent au jour du décès | Oui, s’ils se trouvent en France |
| Comptes bancaires et autres créances | Domicile du défunt | Non, en principe, même pour un compte ouvert en France |
| Titres d’emprunts d’État | Domicile du défunt | Non |
| Actions et parts de sociétés | Pays où la société a été constituée | Oui, si la société est française (SCI, société cotée française…) |
| Fonds de commerce, parts de sociétés de personnes | Lieu d’exploitation de l’entreprise | Oui, si l’entreprise est exploitée en France |
| Capitaux d’assurance | Domicile du défunt | Non, sous réserve du régime propre de l’assurance-vie |
| Brevets, marques, droits d’auteur | Domicile du défunt | Non |
| Navires et aéronefs | Lieu d’immatriculation | Oui, s’ils sont immatriculés en France |
Le cas des comptes bancaires surprend souvent : la convention localise les créances au domicile du défunt. C’est la lecture généralement retenue pour les avoirs bancaires, à confirmer au cas par cas avant le dépôt de la déclaration. Les contrats d’assurance-vie relèvent par ailleurs de régimes français particuliers (articles 757 B et 990 I du CGI) qui demandent une analyse séparée.
3. Défunt domicilié au Royaume-Uni : ce que la France taxe
L’article 5 de la convention est très protecteur pour les héritiers installés en France :
- la France ne prélève aucun droit sur les biens qui ne sont pas situés en France, quel que soit le domicile de l’héritier : la règle française de l’héritier domicilié en France depuis au moins 6 ans sur 10 (article 750 ter, 3° du CGI) est écartée ;
- ces biens sont ignorés pour le calcul du montant et du taux des droits français : pas de « taux effectif », à la différence de la convention franco-américaine ;
- les héritiers bénéficient des mêmes exonérations et abattements que si le défunt avait été domicilié en France : exonération du conjoint, 100 000 € par enfant, etc.
Exemple chiffré : la succession de Margaret
Margaret, Britannique, vivait à Londres. Elle laisse à ses deux enfants, Julien (installé à Paris depuis 10 ans) et Emily (restée à Londres), un appartement à Londres, un portefeuille d’actions britanniques, un compte d’épargne à Londres, un appartement à Nice (1 500 000 €), un compte bancaire à Paris (300 000 €) et des actions d’une société française cotée (500 000 €).
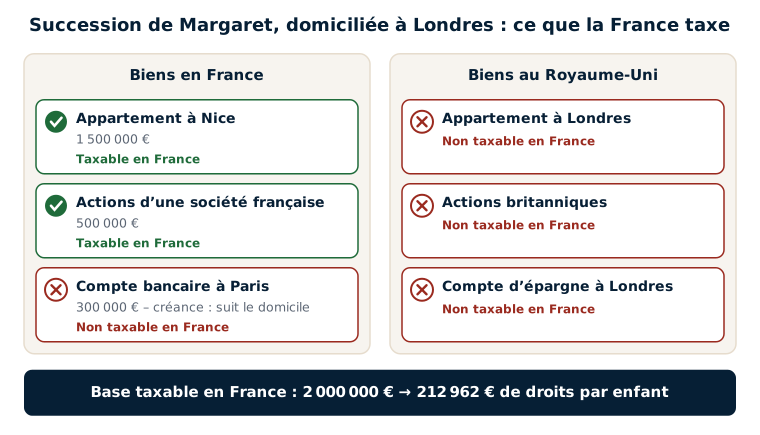
- Taxables en France : l’appartement de Nice (immeuble situé en France) et les actions françaises (société constituée en France), soit 2 000 000 €.
- Non taxables en France : le compte de Paris (créance localisée au domicile de Margaret, donc au Royaume-Uni) et tous les biens britanniques, même pour le calcul du taux, et même si Julien vit en France depuis 10 ans.
- Calcul : chaque enfant reçoit 1 000 000 € taxables ; après l’abattement de 100 000 €, il reste 900 000 €, soit 212 962 € de droits chacun, 425 924 € au total. Emily, bien que résidente britannique, bénéficie du même abattement.
4. Défunt domicilié en France : tout est taxable, avec un crédit d’impôt
Si le défunt était domicilié en France, la France taxe l’ensemble de la succession, y compris les biens situés au Royaume-Uni. Pour éviter la double imposition, l’article 6 de la convention prévoit un crédit égal à l’impôt britannique payé sur un bien situé au Royaume-Uni, imputé sur la fraction des droits français afférente à ce même bien et dans sa limite.
- Le crédit se calcule bien par bien, puis se répartit entre héritiers.
- Il se demande avec la déclaration de succession, au moyen du formulaire 2740, accompagné de la preuve du paiement définitif de l’impôt britannique.
- Si l’impôt britannique est payé après les droits français, le remboursement peut être demandé dans les 5 ans à compter du décès (article 7). Le remboursement est effectué sans intérêts.
Exemple : Peter, Britannique retraité près de Bordeaux depuis 12 ans, laisse une maison dans le Kent. La France taxe la maison avec le reste de la succession ; l’impôt britannique afférent à cette maison est imputé sur les droits français correspondant à la maison, sans pouvoir les dépasser.
5. Déclarer la succession en France
La déclaration de succession, étape par étape
- L’analyse préalable de la situation, idéalement par un avocat : le domicile du défunt, la localisation de chaque bien et la convention déterminent ce qui est dû en France, et chaque succession a ses particularités.
- L’identification des biens taxables en France, avec la grille de l’article 4. Si le défunt était domicilié au Royaume-Uni et ne possédait aucun bien situé en France au sens de la convention, aucune déclaration n’est en principe due en France.
- Les pièces : acte de décès, testament, preuves du domicile du défunt, inventaire et valeur des biens au jour du décès, convertis en euros au cours de ce jour.
- La part de chaque héritier, selon le testament ou la loi applicable ; un notaire français interviendra si la succession comprend un immeuble en France.
- Le formulaire 2705 et ses annexes (2705-S pour les héritiers et leurs parts, 2706 pour l’actif et le passif), plus le formulaire 2740 si le défunt était domicilié en France et que le crédit d’impôt de l’article 6 est demandé.
- Le dépôt de la déclaration, en principe dans les 12 mois d’un décès survenu au Royaume-Uni : à la recette des non-résidents (10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex) si le défunt était domicilié hors de France ; sinon au service de l’enregistrement dont dépendait son domicile. Le délai est de 6 mois si le décès est survenu en France métropolitaine.
- Le paiement des droits, en principe au dépôt ; selon les cas, un paiement fractionné ou différé peut être demandé avec la déclaration.
En cas de retard, l’intérêt de retard est de 0,20 % par mois, et une majoration de 10 % s’applique à compter du premier jour du septième mois suivant l’expiration du délai (article 1728 du CGI).
6. Les donations : la convention ne s’applique pas
Une donation consentie par un parent domicilié au Royaume-Uni à un enfant installé en France échappe à la convention. La loi française s’applique seule :
- les biens situés en France donnés sont taxables en France ;
- les biens situés hors de France sont taxables si l’enfant est domicilié en France au jour de la donation et l’a été pendant au moins 6 ans au cours des 10 dernières années (article 750 ter, 3° du CGI) ;
- l’abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, s’applique ;
- l’impôt payé au Royaume-Uni sur les biens situés hors de France peut être imputé sur les droits français, dans la limite de ces droits (article 784 A du CGI).
La donation se déclare en principe en France ; un don manuel, par exemple un virement, se déclare sur le formulaire 2735. Pour aller plus loin, voir la page sur la donation internationale.
7. Après l’héritage : vos obligations en France
- Comptes britanniques ouverts à votre nom ou que vous pouvez utiliser : en principe à déclarer chaque année sur le formulaire 3916, y compris l’année de leur clôture ; voir déclarer un compte à l’étranger.
- Revenus : dividendes et intérêts britanniques sur le formulaire 2047, avec, le cas échéant, un crédit d’impôt en case 8VL (dividendes et intérêts étrangers) ; loyers d’un bien au Royaume-Uni avec un crédit égal à l’impôt français en case 8TK (loyers étrangers).
- IFI : un immeuble britannique entre en principe dans le patrimoine taxable à l’IFI, dû lorsque le patrimoine immobilier net taxable dépasse 1 300 000 €.
- Vente d’un bien immobilier britannique : la plus-value se calcule en France à partir de la valeur du bien au jour du décès ; selon la méthode prévue par la convention fiscale franco-britannique, elle se déclare sur le formulaire 2048-IMM dans le mois de la vente ou est mentionnée sur la déclaration n° 2047 (mode d’emploi du 2048-IMM).
Royaume-Uni ou États-Unis : deux conventions, deux logiques
| Convention France – Royaume-Uni (1963) | Convention France – États-Unis (1978) | |
|---|---|---|
| Impôts visés | Successions seulement | Successions et donations |
| Domicile | Critères classiques, sans règle de durée | Critères classiques et règle des 5 ans sur 7 pour les personnes d’une seule nationalité |
| Comptes bancaires d’un défunt domicilié à l’étranger | Localisés au domicile du défunt : non taxables en France | En principe non taxables en France, même si le défunt avait la nationalité française (article 8) |
| Biens étrangers et taux des droits français | Ignorés, même pour le taux | Pris en compte pour le taux (taux effectif) si la loi française les taxerait |
| Délai pour le crédit d’impôt | 5 ans à compter du décès | Le plus long de plusieurs délais (réclamation française, 5 ans, 1 an après l’impôt américain) |
Le cas américain est présenté dans le guide hériter d’un parent qui vivait aux États-Unis quand on réside en France.
Ce que je vois dans mes dossiers
Dans les successions franco-britanniques, comme dans les autres successions internationales que je traite, deux points reviennent. Le calendrier d’abord : la procédure à l’étranger est souvent longue, et le délai français est en principe de douze mois en cas de décès à l’étranger ; selon les cas, une déclaration provisoire, complétée ensuite, permet de le tenir.
L’application de la convention de 1963 ensuite : elle est peu familière de nombreux services de l’administration, qui se montre de plus très exigeante sur l’imputation de l’impôt britannique. Un dossier qui explique clairement la convention, bien par bien, et justifie l’impôt payé, évite le plus souvent des discussions longues et incertaines.
Les biens qui posent le plus de questions sont les actions et l’immobilier. Dans une succession à la fois britannique et américaine, je me suis coordonné avec les avocats britanniques et américains et j’ai optimisé son traitement en France : en application des conventions fiscales, elle a été entièrement exonérée en France, avec des déclarations validées par l’administration française, un résultat propre aux faits de ce dossier. Lorsqu’une déclaration provisoire est déposée, elle est en général bien reçue.
FAQ
Ma mère vivait à Londres et j’habite à Paris : vais-je payer des droits de succession en France ?
Seulement sur les biens situés en France au sens de la convention : un appartement en France, des meubles qui s’y trouvent, des actions de sociétés françaises. Ses biens britanniques ne sont pas taxables en France et ne comptent pas pour le taux, même si vous vivez en France depuis longtemps. Vous bénéficiez de l’abattement de 100 000 € sur la part taxable en France.
Le compte bancaire de mon père à Paris est-il taxable en France s’il vivait en Angleterre ?
En principe non. La convention localise les créances, dont les avoirs bancaires selon la lecture généralement retenue, au domicile du défunt : un compte ouvert à Paris par une personne domiciliée au Royaume-Uni n’est donc pas taxable en France. Ce point mérite d’être confirmé avant le dépôt de la déclaration.
Mes parents vivent au Royaume-Uni et me font une donation : la convention s’applique-t-elle ?
Non, la convention ne vise que les successions. La donation est taxable en France si elle porte sur des biens situés en France, ou si vous êtes domicilié en France depuis au moins 6 ans sur les 10 dernières années. L’impôt britannique éventuel sur les biens situés hors de France peut être imputé sur les droits français (article 784 A du CGI).
Mon père vivait à Jersey : la convention s’applique-t-elle ?
Non. Les îles Anglo-Normandes et l’île de Man ne sont pas couvertes par la convention de 1963. Seule la loi française s’applique : la France taxe les biens situés en France et, si vous êtes domicilié en France depuis au moins 6 ans sur 10, les biens situés hors de France que vous recevez, avec imputation possible de l’impôt local acquitté sur ces biens.
Mon parent vivait en France et avait une maison en Angleterre : l’impôt britannique est-il déductible ?
En principe, oui. La France taxe la maison avec le reste de la succession, puis impute un crédit égal à l’impôt britannique payé sur ce bien, dans la limite des droits français qui lui correspondent. Le formulaire 2740 et la preuve du paiement sont en principe joints à la déclaration ; si l’impôt britannique est payé plus tard, le remboursement peut être demandé dans les 5 ans du décès. Un avocat peut vérifier le calcul et les pièces avant le dépôt.
Dans quel délai déclarer la succession d’un parent décédé au Royaume-Uni ?
Dans les 12 mois du décès, à la recette des non-résidents si votre parent était domicilié hors de France. Au-delà, l’intérêt de retard de 0,20 % par mois s’applique, puis une majoration de 10 % à partir du premier jour du septième mois suivant l’expiration du délai.
Textes de référence
- Convention entre la France et le Royaume-Uni du 21 juin 1963 en matière d’impôts sur les successions : articles 1 (impôts visés), 2 (domicile), 4 (situation des biens), 5 (imposition par l’État de situation), 6 (crédit d’impôt) et 7 (délai de réclamation).
- Code général des impôts : articles 750 ter (champ des droits de succession et de donation), 777 (barème), 779 (abattements), 784 A (imputation de l’impôt étranger), 1728 (majorations).
- BOFiP : BOI-ENR-DMTG-10-50-60 (imputation des droits acquittés hors de France).
Domicile discuté, compte bancaire mal localisé, biens à Jersey, donation : chaque succession franco-britannique demande une analyse précise. Me Uzan, avocat fiscaliste à Paris, détermine ce que la France peut taxer, calcule les droits et prépare la déclaration. Voir aussi la page succession France – Royaume-Uni et le guide du bénéficiaire d’un trust britannique résidant en France, ou prenez rendez-vous.




