Vous vivez en France et vous êtes bénéficiaire d’un trust créé au Royaume-Uni par un parent : discretionary trust, life interest trust, will trust… Pour le fisc français, un trust n’est ni une société ni un compte bancaire : il relève d’un régime à part, défini à l’article 792-0 bis du CGI. Votre seule installation en France suffit à faire entrer le trust dans le champ des obligations françaises, même si rien ne change à Londres. Ce guide suit les moments où la fiscalité française intervient : chaque année, à chaque distribution, au décès du constituant, puis à votre propre décès.
En bref
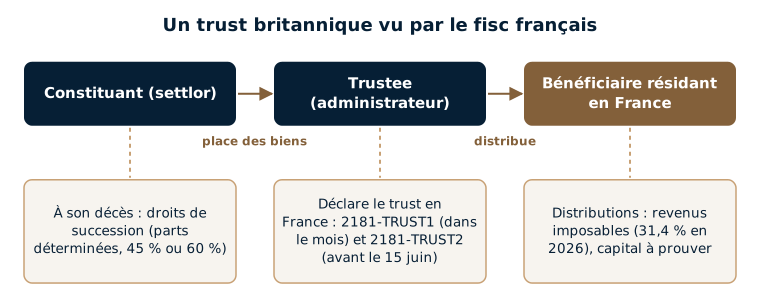
- Dès qu’un bénéficiaire est domicilié en France, le trustee est en principe tenu de déclarer le trust en France (formulaires 2181-TRUST1 et 2181-TRUST2), même s’il est établi hors de France ; chaque manquement est passible d’une amende de 20 000 €.
- Les distributions de revenus sont en principe imposables en France comme revenus de capitaux mobiliers (article 120, 9° du CGI) : 31,4 % en 2026 au prélèvement forfaitaire unique, ou barème sur option.
- Le capital distribué n’est pas un revenu, mais la preuve en incombe en principe au bénéficiaire. Distribué du vivant du constituant, il peut être taxé comme une donation de sa part.
- Au décès du constituant, lorsque la France est en droit de taxer, les biens du trust sont en principe soumis aux droits de succession selon le lien de parenté si la part du bénéficiaire est déterminée, sinon à 45 % (descendants) ou 60 %.
- Ensuite, le bénéficiaire devient en principe « réputé constituant » : IFI, prélèvement annuel de 1,5 % sur les immeubles non déclarés et droits de succession à son propre décès.
Sommaire
- Ce que le fisc français voit dans un trust
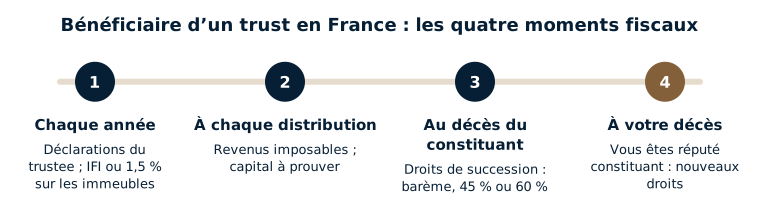
- Les quatre moments où la France intervient
- 1. Chaque année : les déclarations du trustee
- 2. À chaque distribution : revenu ou capital ?
- 3. Au décès du constituant : les droits de succession
- 4. Après le décès du constituant : vous devenez « réputé constituant »
- Sanctions et régularisation
- Ce que je vois dans mes dossiers
- FAQ
- Textes de référence
Ce que le fisc français voit dans un trust
Le droit français ne connaît pas le trust, mais le droit fiscal français le définit : un constituant (le settlor) place des biens sous le contrôle d’un administrateur (le trustee), dans l’intérêt de bénéficiaires. La distinction anglaise entre propriété juridique et propriété économique (equitable interest) est ignorée : le fisc rattache les biens au constituant tant qu’il vit, puis, après son décès, aux bénéficiaires, qui sont alors « réputés constituants ».
Tous les trusts anglais sont concernés, quelle que soit leur forme :
| Type de trust | Fonctionnement | Point d’attention en France |
|---|---|---|
| Discretionary trust | Le trustee choisit quand et à qui distribuer. | Parts rarement déterminées au décès du constituant : risque de taux de 45 % ou 60 %. |
| Interest in possession ou life interest trust | Un bénéficiaire, souvent le conjoint, perçoit les revenus à vie ; le capital revient ensuite aux enfants. | Revenus imposables en France pour le bénéficiaire résident ; transmission du capital à étudier en amont. |
| Will trust | Créé par testament, au décès. | Le trust qui se poursuit reste soumis aux déclarations françaises. |
| Bare trust | Le bénéficiaire a un droit absolu sur les biens. | Biens en pratique rattachés au bénéficiaire ; qualification à vérifier. |
Pour une vue d’ensemble, voir la page trusts britanniques.
Les quatre moments où la France intervient
1. Chaque année : les déclarations du trustee
L’administrateur d’un trust est en principe tenu de le déclarer en France (article 1649 AB du CGI) dès que le constituant ou au moins un bénéficiaire est domicilié en France, ou que le trust détient un bien situé en France :
- 2181-TRUST1 : constitution, modification et extinction du trust, dans le mois de l’événement ;
- 2181-TRUST2 : valeur des biens du trust au 1er janvier, chaque année avant le 15 juin ;
- depuis la loi n° 2026-534 du 25 juin 2026, pour les transmissions intervenues à compter du 27 juin 2026 : une déclaration au moment de la transmission, qui identifie les bénéficiaires et donne les éléments de calcul des droits.
Un trustee britannique ignore souvent ces formalités françaises : en pratique, il peut être utile que le bénéficiaire installé en France l’en informe dès son arrivée, après avoir fait le point avec un avocat.
Le prélèvement annuel de 1,5 % (article 990 J du CGI) ne porte que sur les actifs immobiliers du trust, lorsqu’ils ne sont pas déclarés à l’IFI par le constituant ou le bénéficiaire réputé constituant (ou, si le patrimoine taxable n’atteint pas le seuil de l’IFI, dans la déclaration annuelle du trustee). Un trust qui ne détient que des titres financiers n’y est pas soumis, mais il reste en principe à déclarer. Les trusts gérant des plans de retraite professionnels, y compris individuels, en sont exonérés sous conditions (Conseil d’État, 7 mai 2026, n° 511615).
2. À chaque distribution : revenu ou capital ?
Chaque somme versée par le trustee appelle une qualification, car le régime n’est pas le même :
- Distribution de revenus : revenus de capitaux mobiliers (article 120, 9° du CGI), quelle que soit la nature des revenus encaissés par le trust (dividendes, intérêts, plus-values). En 2026, le prélèvement forfaitaire unique est de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option globale pour le barème progressif. Ces revenus se déclarent sur le formulaire 2047, puis sur la déclaration de revenus.
- Distribution de capital : elle n’est pas un revenu, mais toute somme versée par un trust à un bénéficiaire résident est présumée imposable, sauf preuve contraire (Conseil d’État, 13 mars 2026, n° 500318). Il peut donc être utile de pouvoir produire l’acte de trust, les décisions du trustee et des comptes séparant le capital des revenus accumulés.
- Capital distribué du vivant du constituant : il peut être soumis aux droits de donation, selon le lien de parenté entre le constituant et vous, lorsque la France est en droit de taxer, par exemple si vous êtes domicilié en France depuis au moins 6 ans sur les 10 dernières années (articles 750 ter et 792-0 bis du CGI). La convention de 1963 ne couvre pas les donations ; un enfant bénéficie de l’abattement de 100 000 €, renouvelable tous les 15 ans.
Exemple : Sophie, à Bordeaux depuis 2015
Sophie est bénéficiaire d’un discretionary trust créé en 2010 par son père, Peter, qui vit à Londres. En 2026, le trustee lui verse 1 100 000 € : 400 000 € prélevés sur les revenus du trust et 700 000 € sur le capital, ce que les comptes du trust permettent d’établir.
- Les 400 000 € de revenus sont imposables au prélèvement forfaitaire unique : 400 000 € × 31,4 % = 125 600 €.
- Les 700 000 € de capital ne supportent pas l’impôt sur le revenu. Comme Sophie vit en France depuis plus de 6 ans, ils sont en principe taxables comme une donation de son père : si Peter ne lui a rien donné depuis 15 ans, il reste 600 000 € taxables après l’abattement de 100 000 €, soit 122 962 € de droits selon le barème en ligne directe.
- Sans comptes séparant capital et revenus, l’administration peut taxer les 1 100 000 € comme des revenus.
3. Au décès du constituant : les droits de succession
Au décès du constituant, les biens du trust sont taxés comme s’ils faisaient partie de sa succession, dans les cas prévus par l’article 750 ter du CGI : constituant domicilié en France (tous les biens du trust), biens situés en France, ou bénéficiaire domicilié en France depuis au moins 6 ans sur les 10 dernières années (biens situés hors de France qu’il reçoit).
La convention franco-britannique du 21 juin 1963 limite ces règles lorsque le constituant était domicilié au Royaume-Uni : la France ne peut alors taxer en principe que les biens situés en France, sans tenir compte des autres, même pour le taux. Les trusts n’y sont pas traités spécifiquement, ce qui impose une analyse au cas par cas. Voir le guide hériter au Royaume-Uni quand on vit en France.
Lorsque la France taxe, le taux dépend de la rédaction du trust et de son exécution (article 792-0 bis du CGI) :
- part de chaque bénéficiaire déterminée au décès : droits selon le lien de parenté, comme une succession ordinaire (abattement de 100 000 € et barème jusqu’à 45 % pour un enfant) ;
- part globale revenant à des descendants, sans répartition entre eux : 45 %, sans abattement ;
- autres cas (bénéficiaires non descendants, biens non attribués) : 60 %.
Les droits sont en principe dus par le trustee, et les bénéficiaires peuvent en être tenus solidairement. Si le constituant était domicilié en France, l’impôt britannique payé sur les biens situés au Royaume-Uni ouvre droit à un crédit (article 6 de la convention), qui se demande avec le formulaire 2740.
Exemple : le trust de Peter, retraité en Provence
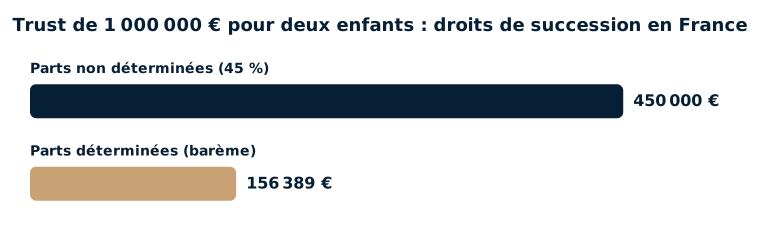
Peter, domicilié en France depuis 12 ans, a placé 1 000 000 € dans un discretionary trust au profit de ses deux enfants. À son décès, la France taxe l’ensemble.
- Si les parts ne sont pas déterminées : 1 000 000 € × 45 % = 450 000 €.
- Si l’acte de trust attribue à chaque enfant une part déterminée de 500 000 € : 400 000 € taxables après abattement chacun, soit 78 194 € de droits par enfant, 156 389 € au total.
4. Après le décès du constituant : vous devenez « réputé constituant »
Après le décès du constituant, chaque bénéficiaire est réputé constituant pour les biens du trust qui lui reviennent. Résident en France, vous en supportez désormais les conséquences :
- IFI : les immeubles du trust entrent en principe dans le patrimoine taxable à l’IFI du bénéficiaire (article 970 du CGI), dû lorsque le patrimoine immobilier net taxable dépasse 1 300 000 € ; à défaut de déclaration, le prélèvement de 1,5 % s’applique ;
- déclarations : le trustee continue de déclarer le trust chaque année ;
- à votre propre décès, les biens du trust qui vous sont rattachés peuvent à nouveau être soumis aux droits de succession français, selon les mêmes règles.
Pour un life interest trust, le conjoint survivant est exonéré de droits de succession, mais la transmission du capital aux enfants à son propre décès mérite d’être étudiée en amont, les taux de 45 % ou 60 % pouvant sinon s’appliquer.
Vous arrivez en France avec un trust : les points à examiner
- Un premier point avec un avocat : chaque trust et chaque situation familiale sont particuliers, et les démarches utiles en dépendent.
- Les documents du trust : l’acte de trust (trust deed), la letter of wishes et les derniers comptes du trust.
- L’information du trustee sur le domicile en France : il est en principe tenu de déposer le formulaire 2181-TRUST1, puis le 2181-TRUST2 avant chaque 15 juin.
- Un relevé de chaque distribution distinguant revenus et capital.
- La déclaration des distributions de revenus, en principe sur le formulaire 2047 et la déclaration de revenus, et la conservation des preuves du capital.
- Les immeubles éventuellement détenus par le trust, en France ou ailleurs : IFI et prélèvement de 1,5 %.
- Le décès du constituant : parts déterminées ou taux de 45 % et 60 %, convention de 1963.
- Si le trust n’a pas été déclaré en France, les solutions envisageables, à examiner avec un avocat : selon les cas, une régularisation peut être une solution appropriée.
Sanctions et régularisation
Un trust non déclaré expose à une amende de 20 000 € par déclaration manquante (article 1736, IV bis du CGI), à une majoration de 80 % des droits éludés, étendue en 2026 à l’ensemble des actifs détenus en trust (article 1729-0 A du CGI), et à un délai de reprise de l’administration porté à 10 ans. Le constituant et les bénéficiaires peuvent être tenus solidairement. Selon les cas, une régularisation spontanée, préparée avec un avocat, peut limiter l’exposition ; l’opportunité d’y procéder s’apprécie au cas par cas. Voir aussi la page sur la déclaration des comptes, assurances-vie et trusts étrangers.
Ce que je vois dans mes dossiers
Les trusts que je rencontre sont constitués et gérés à l’étranger, et une partie de leurs bénéficiaires vit en France. Les déclarations françaises qui les concernent, les formulaires 2181-TRUST1 et 2181-TRUST2, restent très peu connues, y compris parfois de l’administration. Celle-ci se montre pourtant de plus en plus attentive aux trusts et aux avoirs détenus à l’étranger : des déclarations claires et un dossier capable d’expliquer simplement la structure du trust prennent alors toute leur importance.
FAQ
Je m’installe en France et je suis bénéficiaire d’un discretionary trust anglais : que dois-je faire ?
Le mieux est d’en parler d’abord avec un avocat, qui pourra analyser le trust et votre situation. En principe, le trustee est tenu de déclarer le trust en France (formulaires 2181-TRUST1 et 2181-TRUST2), même s’il est établi hors de France : il peut donc être utile de le prévenir. Un relevé distinguant revenus et capital pour chaque distribution peut aussi faciliter la déclaration des revenus perçus. Au décès du constituant, les droits de succession français dépendront de son domicile, du vôtre et de la rédaction du trust.
Les distributions de mon trust anglais sont-elles imposables en France ?
Les distributions de revenus, oui : ce sont des revenus de capitaux mobiliers, imposés en 2026 à 31,4 % au prélèvement forfaitaire unique, sauf option pour le barème. Le remboursement de capital n’est pas un revenu, à condition de le prouver. Du vivant du constituant, une distribution de capital peut toutefois être taxée comme une donation.
Comment prouver qu’une distribution est du capital ?
Avec l’acte de trust, les décisions du trustee (trustee resolutions) et des comptes qui séparent le capital initial des revenus accumulés. Le Conseil d’État a jugé le 13 mars 2026 que toute somme versée par un trust à un bénéficiaire résident est présumée imposable, sauf preuve contraire : ces pièces sont donc décisives.
Mon père, qui a créé le trust, vit à Londres : y aura-t-il des droits de succession en France à son décès ?
La convention franco-britannique de 1963 limite en principe les droits français aux biens situés en France lorsque le défunt était domicilié au Royaume-Uni. Si le trust ne détient aucun bien en France, les droits français devraient être écartés, même si vous vivez en France depuis longtemps ; le trust n’étant pas visé spécifiquement par la convention, une analyse précise reste nécessaire.
Le trust ne détient que des actions : le prélèvement de 1,5 % est-il dû ?
Non : depuis 2018, ce prélèvement ne porte que sur les actifs immobiliers du trust. Le trust reste néanmoins, en principe, à déclarer chaque année en France dès qu’un bénéficiaire y est domicilié, une amende de 20 000 € étant prévue par déclaration manquante.
Le trustee n’a jamais déclaré le trust en France : que risque-t-on ?
Une amende de 20 000 € par déclaration manquante, la majoration de 80 % des droits éludés et un délai de reprise de 10 ans, avec une responsabilité solidaire possible du constituant et des bénéficiaires. Avant toute démarche, il est recommandé de consulter un avocat pour analyser la situation : selon les cas, une régularisation (dépôt des déclarations manquantes, vérification des revenus déclarés par les bénéficiaires) peut être une solution appropriée.
Textes de référence
- Code général des impôts : articles 792-0 bis (régime des trusts), 120, 9° (distributions), 750 ter (champ des droits), 970 (IFI), 990 J (prélèvement annuel), 1649 AB (déclarations), 1736, IV bis et 1729-0 A (sanctions) ; livre des procédures fiscales : article L. 169.
- Loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales, article 84.
- Conseil d’État, 13 mars 2026, n° 500318 (preuve du capital) ; Conseil d’État, 7 mai 2026, n° 511615 (trusts de retraite).
- Convention franco-britannique du 21 juin 1963 en matière d’impôts sur les successions.
- BOFiP : BOI-DJC-TRUST (définitions), BOI-ENR-DMTG-30 (droits de mutation), BOI-PAT-IFI-20-20-30-20 (biens mis en trust et IFI).
Analyse de l’acte de trust, qualification des distributions, déclarations et régularisation, anticipation du décès du constituant : Me Uzan, avocat fiscaliste à Paris, accompagne les bénéficiaires de trusts installés en France. Voir aussi la page trusts britanniques et le guide sur le living trust américain, ou prenez rendez-vous.