Vous êtes bénéficiaire d’un trust constitué à l’étranger, ou vous l’avez vous-même constitué, et vous vivez en France. Un jour, votre banque, un notaire ou un conseil vous apprend que ce trust aurait dû être déclaré à l’administration fiscale française, sur des formulaires dont personne ne vous avait parlé : le 2181-TRUST1 et le 2181-TRUST2. La première question est alors, le plus souvent, la même : que risque-t-on avec un trust non déclaré, et combien cela peut-il coûter ?
Cet article y répond simplement, schémas et exemples chiffrés à l’appui : à quoi servent ces deux déclarations, quelle amende est prévue en cas d’oubli, qui peut être appelé à la payer, sur combien d’années, et ce qui change lorsque l’administration réclame aussi un impôt. Il ne traite que de la fiscalité française.
En bref
- Lorsqu’un trust a un lien avec la France (constituant ou bénéficiaire domicilié en France, bien situé en France, trustee domicilié en France), son administrateur, le trustee, doit en principe le déclarer à l’administration fiscale française, même s’il est établi à l’étranger.
- Deux formulaires : le 2181-TRUST1, dans le mois qui suit la création, chaque modification ou la fin du trust, et le 2181-TRUST2, chaque année au plus tard le 15 juin, pour la valeur des biens au 1er janvier.
- Chaque déclaration manquante est passible d’une amende fixe de 20 000 €, quelle que soit la valeur du trust et même si aucun impôt n’a été éludé. Les amendes peuvent s’additionner d’une année sur l’autre.
- Le trustee est le premier visé, mais le constituant et, après son décès, les bénéficiaires réputés constituants peuvent être tenus de payer l’amende avec lui.
- Selon l’analyse qui me paraît la plus solide, l’amende se prescrit en principe par quatre ans, alors que l’impôt lié au trust peut, en règle générale, être réclamé sur dix ans. Lorsqu’un impôt est réclamé, une majoration de 80 % peut s’appliquer à la place de l’amende.
- Chaque trust et chaque situation sont différents : avant toute démarche auprès de l’administration, il est recommandé de faire analyser la situation par un avocat, afin de déterminer les solutions les plus appropriées.
Sommaire
- Trust, trustee, constituant : les mots à connaître
- Deux déclarations à ne pas confondre : 2181-TRUST1 et 2181-TRUST2
- Combien coûte une déclaration manquante ? 20 000 € à chaque fois
- Qui peut devoir payer l’amende ?
- Sur combien d’années ? L’amende et l’impôt n’ont pas le même délai
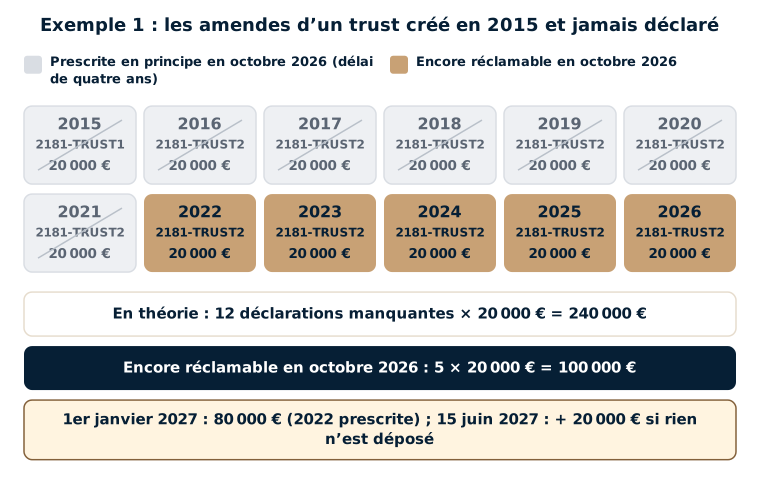
- Exemple 1 : un trust jamais déclaré depuis 2015
- Quand un impôt est réclamé : la majoration de 80 %
- À ne pas confondre : le prélèvement annuel de 1,5 %
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
Trust, trustee, constituant : les mots à connaître
Le trust est une institution qui n’existe pas en droit français. Une personne, le constituant (en anglais settlor, grantor ou trustor), confie des biens (portefeuille de titres, comptes, immeubles…) à un administrateur, le trustee, qui les gère pour le compte d’un ou de plusieurs bénéficiaires (beneficiaries), selon les règles fixées dans l’acte de trust. Les trusts sont fréquents aux États-Unis et au Royaume-Uni, par exemple sous la forme d’un living trust américain.
La loi fiscale française donne sa propre définition du trust (article 792-0 bis du Code général des impôts) et y ajoute une notion importante : au décès du constituant, les bénéficiaires sont en principe réputés constituants (deemed settlors). Aux yeux du fisc français, ils prennent en quelque sorte sa place, ce qui a des conséquences, notamment pour les amendes.
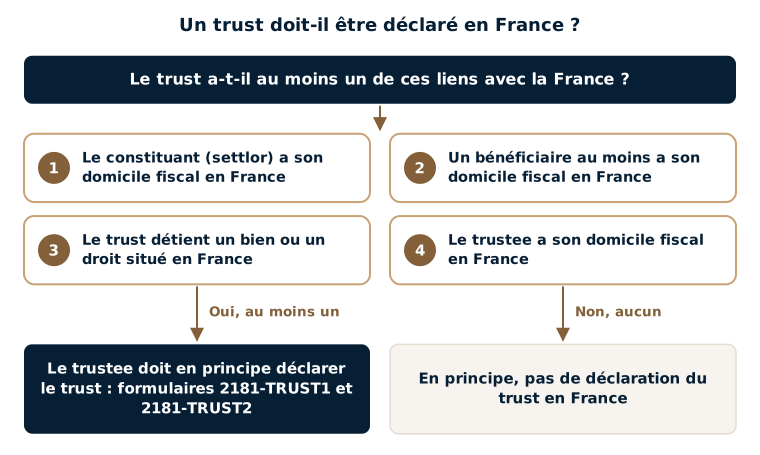
Un trust n’entre dans le champ des déclarations françaises que s’il a un lien avec la France. Le schéma ci-dessous résume les principaux cas prévus par la loi.
Deux déclarations à ne pas confondre : 2181-TRUST1 et 2181-TRUST2
La loi (article 1649 AB du Code général des impôts) prévoit deux déclarations distinctes, à déposer par le trustee.
Le formulaire 2181-TRUST1 : à chaque événement de la vie du trust
C’est la déclaration dite « événementielle ». Elle est en principe à déposer dans le mois qui suit :
- la création du trust (on parle de « constitution ») ;
- chaque modification, une notion large : ajout de biens dans le trust, distribution de biens ou de revenus à un bénéficiaire, changement de bénéficiaire, de constituant ou de trustee, modification des termes du trust, décès du constituant ou d’un bénéficiaire ;
- la fin du trust (son « extinction »).
Elle indique notamment l’identité du constituant, des bénéficiaires et du trustee, ainsi que le contenu des termes du trust.
Le formulaire 2181-TRUST2 : chaque année
C’est la déclaration annuelle. Elle indique la valeur des biens et droits du trust au 1er janvier, ainsi que celle de ses produits capitalisés, c’est-à-dire les revenus accumulés dans le trust sans avoir été distribués. Elle est en principe à déposer au plus tard le 15 juin de chaque année, tant que le trust a un lien avec la France, même s’il ne s’est rien passé dans l’année.
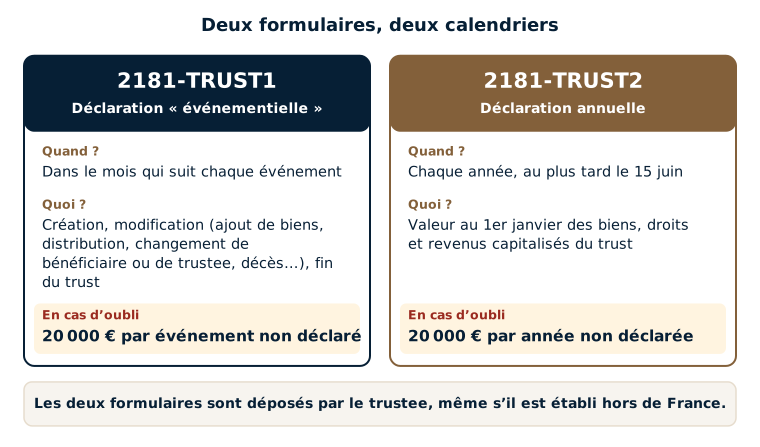
Ces deux formulaires sont à la charge du trustee, même lorsqu’il est établi hors de France. En pratique, un trustee étranger ignore souvent ces formalités françaises, et il peut être utile que le constituant ou les bénéficiaires installés en France l’en informent, après avoir fait le point avec un avocat. Ces obligations sont présentées, avec celles qui concernent les comptes et les contrats d’assurance-vie détenus hors de France, dans l’article sur la déclaration des comptes, assurances-vie et trusts étrangers.
Combien coûte une déclaration manquante ? 20 000 € à chaque fois
La sanction est fixée par l’article 1736, IV bis du Code général des impôts : les manquements aux obligations déclaratives d’un trust sont passibles d’une amende de 20 000 €. Trois idées simples permettent de la comprendre.
Un montant fixe, quelle que soit la valeur du trust
L’amende est la même pour un trust d’un million d’euros et pour un trust de trente millions d’euros. Il n’en a pas toujours été ainsi : la loi prévoyait auparavant une amende proportionnelle, égale à 5 %, puis à 12,5 % de la valeur du trust lorsque ce montant était plus élevé. Cette amende proportionnelle a été supprimée fin 2016, et le Conseil constitutionnel l’a jugée contraire à la Constitution en 2017, tout en validant l’amende fixe. Pour les déclarations à déposer avant le 8 décembre 2013, le montant fixe était de 10 000 €.
Une amende par déclaration manquante
Chaque formulaire non déposé compte séparément : 20 000 € par événement non déclaré sur le formulaire 2181-TRUST1, et 20 000 € par année sans formulaire 2181-TRUST2. Un trust resté plusieurs années sans déclaration peut donc, en théorie, accumuler plusieurs amendes, comme le montre l’exemple plus bas. Une déclaration déposée en retard, ou incomplète, peut aussi, selon les cas, être sanctionnée.
Une amende due même sans impôt éludé
L’amende sanctionne l’absence de déclaration, et non un impôt qui n’aurait pas été payé. Elle est donc en principe encourue même lorsque le trust n’a fait échapper aucun impôt français. Le Conseil constitutionnel a jugé ce montant fixe conforme à la Constitution, tout en censurant l’amende proportionnelle, qui s’appliquait même lorsque les biens du trust avaient été imposés.
Le tableau ci-dessous résume les sanctions que l’on rencontre autour d’un trust non déclaré. Pour un compte bancaire détenu à l’étranger, les règles sont différentes : voir les amendes en cas de non-déclaration d’un compte à l’étranger.
| Situation | Sanction ou impôt prévu, en principe |
|---|---|
| Création, modification ou fin du trust non déclarée (2181-TRUST1) | Amende de 20 000 € par événement |
| Valeur annuelle non déclarée (2181-TRUST2) | Amende de 20 000 € par année |
| Impôt réclamé sur des biens d’un trust non déclaré (impôt sur le revenu, IFI, droits de succession ou de donation) | Majoration de 80 % de l’impôt réclamé, à la place de l’amende correspondante, sans pouvoir être inférieure à 20 000 € |
| Immeubles du trust non déclarés à l’IFI | Prélèvement annuel de 1,5 % de leur valeur (un impôt, et non une amende : voir plus bas) |
Qui peut devoir payer l’amende ?
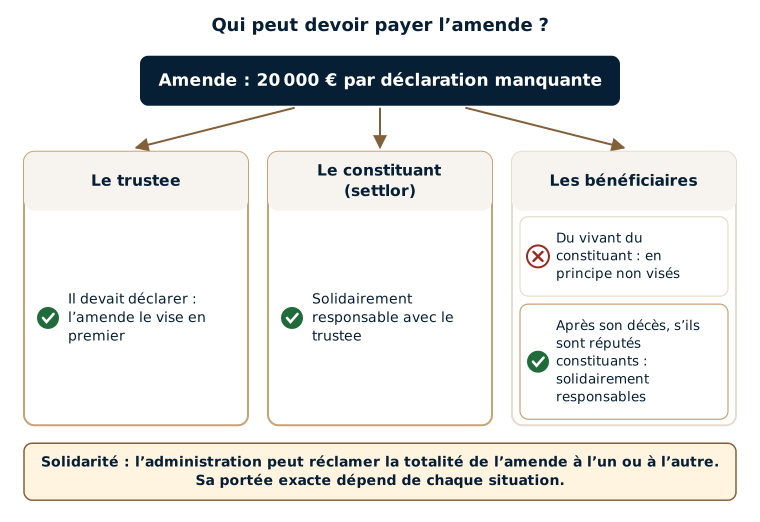
L’amende vise d’abord celui qui devait déclarer : le trustee. Mais lorsqu’il est établi à l’étranger, l’administration française peut avoir du mal à la lui réclamer. La loi prévoit donc que certaines personnes sont solidairement responsables du paiement avec lui (article 1754, V, 8 du Code général des impôts), ce qui permet à l’administration de réclamer la totalité de l’amende à l’une ou à l’autre :
- le constituant du trust ;
- après le décès du constituant, les bénéficiaires réputés constituants, qui prennent sa place aux yeux du fisc français.
Plus précisément, les textes visent le constituant et les bénéficiaires réputés constituants qui entrent dans le champ du prélèvement de 1,5 % de l’article 990 J : la portée exacte de cette solidarité dépend donc de chaque situation. En revanche, un bénéficiaire qui n’est ni constituant ni réputé constituant, par exemple du vivant du constituant, n’est en principe pas visé. Cela ne veut pas dire qu’il n’a aucune obligation : les distributions qu’il reçoit peuvent, par exemple, être imposables en France (voir l’article sur le bénéficiaire d’un trust britannique résidant en France).
Sur combien d’années ? L’amende et l’impôt n’ont pas le même délai
La prescription est le délai au-delà duquel l’administration ne peut plus réclamer une somme. Pour un trust non déclaré, deux délais coexistent, et il est important de ne pas les confondre.
L’amende de 20 000 € : en principe quatre ans
L’amende pour défaut de déclaration d’un trust ne sanctionne pas le calcul d’un impôt : c’est une amende autonome. Selon l’analyse qui me paraît la plus solide, elle relève donc du délai général des amendes fiscales (article L. 188 du Livre des procédures fiscales) : l’administration peut en principe la réclamer jusqu’à la fin de la quatrième année qui suit celle au cours de laquelle la déclaration aurait dû être déposée. Ainsi, pour un formulaire 2181-TRUST2 qui devait être déposé au plus tard le 15 juin 2022, l’amende peut en principe être réclamée jusqu’au 31 décembre 2026, et serait prescrite à partir du 1er janvier 2027.
Le Conseil d’État ne s’est pas encore prononcé sur ce point précis pour les trusts, ce qui invite à la prudence. Ce délai peut en outre être interrompu, par exemple par un courrier de l’administration qui notifie l’amende.
L’impôt lié au trust : jusqu’à dix ans
L’impôt lui-même (impôt sur le revenu sur des distributions, IFI, droits de succession ou de donation sur les biens du trust) obéit à d’autres règles. Lorsque le trust n’a pas été déclaré, le délai dont dispose l’administration pour le réclamer est en principe porté à dix ans, par exemple pour l’impôt sur le revenu (article L. 169 du Livre des procédures fiscales). Les règles générales sont présentées dans l’article sur les délais de redressement.
Exemple 1 : un trust jamais déclaré depuis 2015
Paul vit à Paris. En mai 2015, il a placé un portefeuille de titres de 4 000 000 € dans un trust constitué à l’étranger, au profit de ses deux enfants. Le trustee, établi hors de France, n’a jamais rien déclaré en France. L’exemple se place en octobre 2026.
- Ce qui manque. Le formulaire 2181-TRUST1 de la création du trust, qui était à déposer en juin 2015, et les formulaires 2181-TRUST2 des années 2016 à 2026, soit onze déclarations annuelles : douze déclarations au total.
- Le montant théorique. 12 × 20 000 € = 240 000 €, quelle que soit la valeur du trust.
- Ce qui serait prescrit. Avec le délai de quatre ans, les manquements des années 2015 à 2021 seraient prescrits en octobre 2026. Restent ceux de 2022, 2023, 2024, 2025 et 2026 : 5 × 20 000 € = 100 000 €, en l’absence d’interruption de la prescription.
- Un compteur qui glisse. Le 1er janvier 2027, le manquement de 2022 serait à son tour prescrit : le total retomberait à 80 000 €. Mais si rien n’est déposé au 15 juin 2027, une nouvelle amende de 20 000 € pourrait s’ajouter. Le compteur glisse d’une année sur l’autre ; il ne se vide pas de lui-même.
Variante. Si, en mars 2024, le trustee a versé 600 000 € à la fille de Paul, qui vit à Lyon, sans déposer de formulaire 2181-TRUST1 pour cette distribution, une amende de plus est encourue : 120 000 € au lieu de 100 000 €. Cette distribution peut en outre avoir des conséquences pour l’impôt sur le revenu de sa fille.
Ces montants sont des maximums prévus par les textes. Dans mon expérience, il est possible, dans certains cas, de négocier les amendes avec l’administration, sans garantie de résultat (voir plus bas, « Ce que je vois dans mes dossiers »).
Quand un impôt est réclamé : la majoration de 80 %
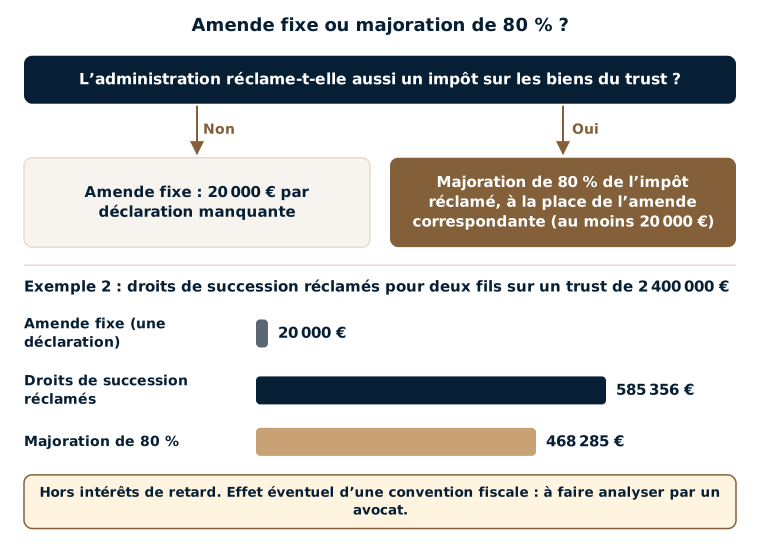
Il arrive que l’absence de déclaration du trust s’accompagne d’un impôt non payé : des distributions non déclarées à l’impôt sur le revenu, des immeubles du trust omis à l’IFI, ou des droits de succession non acquittés au décès du constituant. Lorsque l’administration réclame cet impôt (on parle de « rappel » ou de « redressement »), l’article 1729-0 A du Code général des impôts prévoit une majoration de 80 % de l’impôt réclamé.
- Cette majoration remplace en principe l’amende de 20 000 € correspondante : les deux ne se cumulent pas pour le même manquement.
- Elle ne peut pas être inférieure à 20 000 €.
- Elle exclut, pour le même impôt, les autres majorations, par exemple celle de 40 % pour manquement délibéré.
- Des intérêts de retard s’ajoutent en principe à l’impôt réclamé.
- Comme l’impôt, elle peut en règle générale être réclamée sur dix ans.
Exemple 2 : des droits de succession réclamés sur un trust non déclaré
Hélène, domiciliée en France, avait placé 2 400 000 € de titres dans un trust constitué à l’étranger, au profit de ses deux fils, qui vivent eux aussi en France. Le trust n’a jamais été déclaré, et aucun droit de succession n’a été payé en France sur ses biens au décès d’Hélène. Lors d’un contrôle, l’administration réclame ces droits. Les biens du trust sont en principe taxés selon le lien de parenté entre la constituante et chaque bénéficiaire, comme dans une succession internationale ordinaire.
| Calcul (règle générale) | Montant |
|---|---|
| Part de chaque fils dans le trust | 1 200 000 € |
| Abattement en ligne directe | − 100 000 € |
| Part taxable de chaque fils | 1 100 000 € |
| Droits de succession de chaque fils (barème de 5 % à 45 %) | 292 678 € |
| Droits de succession réclamés pour les deux fils | 585 356 € |
| Majoration de 80 %, à la place de l’amende correspondante | 468 285 € |
| Total, hors intérêts de retard | 1 053 641 € |
Dans cet exemple, la majoration représente à elle seule plus de vingt fois l’amende de 20 000 €. Le calcul suppose que les biens du trust sont taxables en France sans exonération : lorsque la succession est liée à un pays avec lequel la France a signé une convention en matière de successions, celle-ci peut, dans certains cas, conduire à une exonération de tout ou partie des biens en France, ce que seule une analyse de la situation par un avocat permet de savoir.
À ne pas confondre : le prélèvement annuel de 1,5 %
Le prélèvement de 1,5 % prévu par l’article 990 J du Code général des impôts n’est pas une amende, mais un impôt annuel. Il porte, en règle générale, sur les biens immobiliers détenus par le trust, directement ou au travers de sociétés, lorsqu’ils n’ont pas été inclus dans la déclaration d’impôt sur la fortune immobilière (IFI) du constituant ou d’un bénéficiaire réputé constituant. Son champ dépend du domicile de cette personne :
- si elle a son domicile fiscal en France, les immeubles du trust situés en France et à l’étranger sont en principe visés ;
- si elle n’est pas domiciliée en France, seuls les immeubles situés en France sont en principe visés.
Le prélèvement n’est en principe pas dû lorsque ces immeubles ont été déclarés à l’IFI ou, si le patrimoine n’atteint pas le seuil de l’IFI, sur la déclaration annuelle du trustee. À défaut, il peut s’ajouter aux amendes : un trust non déclaré qui détient un appartement à Paris de 7 000 000 € pourrait ainsi coûter 105 000 € par an à ce titre. Son fonctionnement est présenté sur la page consacrée aux trusts américains.
Ce que je vois dans mes dossiers
La situation que je rencontre le plus souvent est celle d’un trust constitué à l’étranger, en particulier aux États-Unis ou au Royaume-Uni, qui détient des biens hors de France, avec un ou plusieurs bénéficiaires installés en France. Très souvent, ces bénéficiaires ne savaient pas qu’il y avait des déclarations à faire en France. L’oubli des formulaires 2181-TRUST1 et 2181-TRUST2 est, de loin, la première erreur que je constate, avant le mauvais remplissage des déclarations. Ces formulaires sont peu connus, y compris de nombreux services de l’administration, et les informations disponibles, parfois même les avis reçus de différents professionnels, sont souvent contradictoires.
Dans mes dossiers, le trust est le plus souvent révélé de deux manières. Soit un virement reçu de l’étranger déclenche des questions de la banque française, puis de l’administration fiscale, et les documents fournis sur l’origine des fonds font apparaître le trust. Soit la personne, de bonne foi, décide de révéler spontanément le trust à l’administration.
Pendant longtemps, l’administration est restée relativement peu focalisée sur les trusts, et plutôt compréhensive en cas de bonne foi : lorsqu’un trust lui était révélé spontanément, elle demandait en général de déposer les déclarations 2181-TRUST1 et 2181-TRUST2 manquantes. Elle me paraît aujourd’hui plus attentive à ces situations, et il lui arrive parfois de demander un dossier de régularisation sur dix ans, comparable à celui qu’elle demande pour les comptes étrangers non déclarés.
Les amendes sont lourdes et dues même en cas de bonne foi. Dans mon expérience, il est possible, dans certains cas, de les négocier avec l’administration, en particulier lorsque le client est de bonne foi, ce qui est souvent le cas, mais sans garantie de résultat. La prescription et la régularité de la procédure font partie des premiers points que je vérifie. Chaque dossier reste différent.
Enfin, les délais sont très courts : un mois seulement pour déclarer la création du trust ou une modification, comme une distribution. Lorsqu’un bénéficiaire découvre la situation, faire le point rapidement avec un avocat peut, selon les cas, éviter que de nouvelles amendes ne s’ajoutent.
Les erreurs les plus fréquentes
- Penser que le trust ne regarde que le trustee étranger, et que les personnes qui vivent en France ne risquent rien.
- Croire qu’un trust en règle dans le pays où il a été constitué l’est aussi en France.
- Oublier la déclaration 2181-TRUST1 d’une modification, en particulier d’une distribution à un bénéficiaire ou d’un ajout de biens.
- Penser que l’amende dépend de la valeur du trust, ou qu’elle n’est pas due lorsqu’aucun impôt n’a été éludé.
- Confondre le délai de l’amende (en principe quatre ans) et celui de l’impôt (jusqu’à dix ans), ou croire que le temps qui passe suffit à régler la situation : chaque nouvelle année sans déclaration peut ajouter une amende.
- Révéler le trust à l’administration sans avoir fait analyser la situation au préalable, alors qu’une telle démarche peut parfois conduire l’administration à demander un dossier de régularisation sur dix ans.
- Confondre l’amende de 20 000 € et le prélèvement annuel de 1,5 % sur les immeubles du trust.
FAQ
Mon trust n’a jamais été déclaré en France : combien est-ce que je risque ?
En principe, 20 000 € par déclaration manquante : un formulaire 2181-TRUST1 pour chaque événement non déclaré et un formulaire 2181-TRUST2 pour chaque année. Selon l’analyse qui me paraît la plus solide, seules les amendes des quatre ou cinq dernières années peuvent être réclamées. Si un impôt a aussi été éludé, une majoration de 80 % de cet impôt peut s’appliquer à la place de l’amende correspondante. Le montant réel dépend de chaque situation : une analyse par un avocat est recommandée avant toute démarche.
Je suis seulement bénéficiaire et je vis en France : peut-on me réclamer l’amende ?
Du vivant du constituant, un simple bénéficiaire n’est en principe pas tenu de l’amende. Après le décès du constituant, les bénéficiaires deviennent en principe « réputés constituants » et peuvent alors être tenus solidairement avec le trustee. La réponse dépend toutefois des termes du trust et de la situation de chacun.
L’amende est-elle due si le trust n’a fait échapper aucun impôt ?
En principe oui : elle sanctionne l’absence de déclaration elle-même. Le Conseil constitutionnel a jugé ce montant fixe conforme à la Constitution, tout en écartant l’ancienne amende proportionnelle à la valeur du trust.
Le trust est géré par un trustee étranger : qui doit déposer les formulaires ?
En principe le trustee, même s’il est établi hors de France. En pratique, il ignore souvent ces formalités, et il peut être utile que le constituant ou les bénéficiaires installés en France l’en informent, après avoir fait le point avec un avocat.
Les amendes peuvent-elles être réduites ?
La loi permet, dans certains cas, une atténuation des amendes par voie de transaction avec l’administration, ou une remise gracieuse (article L. 247 du Livre des procédures fiscales). Dans mon expérience, il est possible, dans certains cas, de négocier les amendes liées aux trusts, en particulier lorsque la personne est de bonne foi, sans garantie de résultat.
Faut-il attendre le dispositif de régularisation annoncé pour 2027 ?
Le Gouvernement a annoncé en septembre 2026 un dispositif de régularisation des avoirs étrangers non déclarés pour 2027. À la date de cet article, aucun texte publié n’en précise les conditions, ni le sort réservé aux trusts. Chaque situation étant différente, la décision d’attendre ou non mérite une analyse par un avocat. Voir la page régularisation fiscale 2027, mise à jour à chaque étape.
Le prélèvement de 1,5 % est-il une amende ?
Non : c’est un impôt annuel (article 990 J du Code général des impôts), qui porte en règle générale sur les biens immobiliers du trust non déclarés à l’IFI : ceux situés en France et à l’étranger lorsque le constituant ou le bénéficiaire réputé constituant est domicilié en France, les seuls immeubles situés en France dans le cas contraire. Il peut, selon les cas, s’ajouter aux amendes.
Textes de référence
- Code général des impôts : article 792-0 bis (définition du trust, du constituant et des bénéficiaires réputés constituants) ; article 1649 AB (déclarations 2181-TRUST1 et 2181-TRUST2) ; article 1736, IV bis (amende de 20 000 €) ; article 1754, V, 8 (solidarité du constituant et des bénéficiaires réputés constituants) ; article 1729-0 A (majoration de 80 %) ; article 990 J (prélèvement annuel de 1,5 %).
- Livre des procédures fiscales : article L. 169 (délai de reprise de dix ans en cas de trust non déclaré, pour l’impôt sur le revenu) ; article L. 188 (prescription des amendes fiscales) ; article L. 247 (transaction et remise gracieuse).
- Conseil constitutionnel, décision n° 2016-618 QPC du 16 mars 2017 (amende pour défaut de déclaration de trust).
- BOFiP : BOI-CF-INF-20-10-50 (amende pour défaut de déclaration d’un trust, solidarité et majoration de 80 %).
- Formulaires n° 2181-TRUST1 et 2181-TRUST2.
Trust américain ou britannique, constituant vivant ou décédé, distributions, immeubles en France ou à l’étranger : les conséquences d’un trust non déclaré dépendent de nombreux éléments, et les montants en jeu sont souvent élevés. Me Uzan, avocat fiscaliste au Barreau de Paris depuis 2008, analyse le trust et ses documents, vérifie la prescription et les déclarations à déposer, et accompagne constituants et bénéficiaires dans leurs échanges avec l’administration, en lien, si besoin, avec le trustee. Voir aussi la page successions et trusts liés aux États-Unis ou au Royaume-Uni, la page trusts britanniques, ou prenez rendez-vous.