Usted es beneficiario de un trust constituido en el extranjero, o lo constituyó usted mismo, y vive en Francia. Un día, su banco, un notario o un asesor le informa de que ese trust debería haberse declarado a la administración tributaria francesa, en unos formularios de los que nadie le había hablado: el 2181-TRUST1 y el 2181-TRUST2. La primera pregunta es entonces, en la mayoría de los casos, la misma: ¿qué riesgo hay con un trust no declarado y cuánto puede costar?
Este artículo responde de forma sencilla, con esquemas y ejemplos numéricos: para qué sirven estas dos declaraciones, qué multa se prevé en caso de olvido, quién puede tener que pagarla, durante cuántos años y qué cambia cuando la administración reclama también un impuesto. Solo trata de la fiscalidad francesa.
En resumen
- Cuando un trust tiene un vínculo con Francia (constituyente o beneficiario domiciliado en Francia, bien situado en Francia, trustee domiciliado en Francia), su administrador, el trustee, debe en principio declararlo a la administración tributaria francesa, aunque esté establecido en el extranjero.
- Dos formularios: el 2181-TRUST1, en el mes siguiente a la creación, a cada modificación o al fin del trust, y el 2181-TRUST2, cada año a más tardar el 15 de junio, para el valor de los bienes a 1 de enero.
- Cada declaración omitida puede sancionarse con una multa fija de 20 000 €, sea cual sea el valor del trust e incluso si no se ha eludido ningún impuesto. Las multas pueden acumularse de un año a otro.
- El trustee es el primer afectado, pero el constituyente y, tras su fallecimiento, los beneficiarios considerados constituyentes pueden tener que pagar la multa con él.
- Según el análisis que me parece más sólido, la multa prescribe en principio a los cuatro años, mientras que el impuesto vinculado al trust puede, por regla general, reclamarse durante diez años. Cuando se reclama un impuesto, puede aplicarse un recargo del 80 % en lugar de la multa.
- Cada trust y cada situación son diferentes: antes de cualquier gestión ante la administración, se recomienda que un abogado analice la situación, para determinar las soluciones más adecuadas.
Índice
- Trust, trustee, constituyente: las palabras que hay que conocer
- Dos declaraciones que no hay que confundir: 2181-TRUST1 y 2181-TRUST2
- ¿Cuánto cuesta una declaración omitida? 20 000 € cada vez
- ¿Quién puede tener que pagar la multa?
- ¿Durante cuántos años? La multa y el impuesto no tienen el mismo plazo
- Ejemplo 1: un trust nunca declarado desde 2015
- Cuando se reclama un impuesto: el recargo del 80 %
- No confundir: el gravamen anual del 1,5 %
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
Trust, trustee, constituyente: las palabras que hay que conocer
El trust es una institución que no existe en el derecho francés. Una persona, el constituyente (en inglés settlor, grantor o trustor), confía bienes (cartera de valores, cuentas, inmuebles…) a un administrador, el trustee, que los gestiona por cuenta de uno o varios beneficiarios (beneficiaries), según las reglas fijadas en el acta del trust. Los trusts son frecuentes en Estados Unidos y en el Reino Unido, por ejemplo en forma de living trust estadounidense.
La ley fiscal francesa da su propia definición del trust (artículo 792-0 bis del Código General de Impuestos francés, CGI) y añade una noción importante: al fallecer el constituyente, los beneficiarios pasan en principio a ser considerados constituyentes (deemed settlors). A ojos del fisco francés, ocupan en cierto modo su lugar, lo que tiene consecuencias, en particular para las multas.
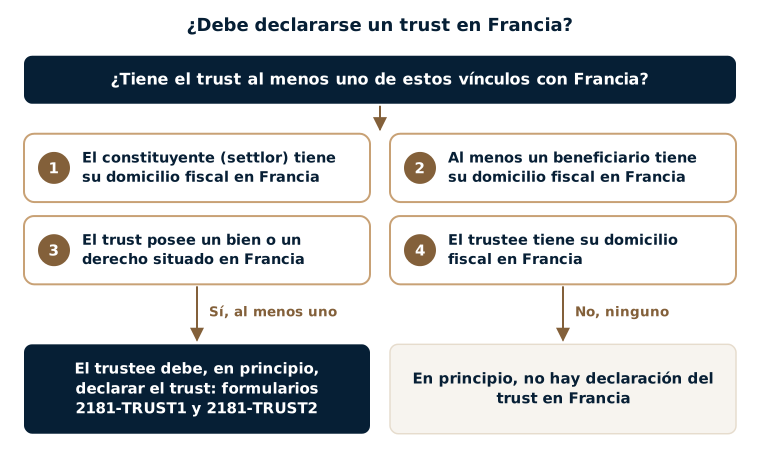
Un trust solo entra en el ámbito de las declaraciones francesas si tiene un vínculo con Francia. El esquema siguiente resume los principales casos previstos por la ley.
Dos declaraciones que no hay que confundir: 2181-TRUST1 y 2181-TRUST2
La ley (artículo 1649 AB del CGI) prevé dos declaraciones distintas, que debe presentar el trustee.
El formulario 2181-TRUST1: en cada evento de la vida del trust
Es la declaración llamada «por eventos». En principio debe presentarse en el mes siguiente a:
- la creación del trust (su «constitución»);
- cada modificación, una noción amplia: aportación de bienes al trust, distribución de bienes o de rentas a un beneficiario, cambio de beneficiario, de constituyente o de trustee, modificación de los términos del trust, fallecimiento del constituyente o de un beneficiario;
- el fin del trust (su «extinción»).
Indica, en particular, la identidad del constituyente, de los beneficiarios y del trustee, así como el contenido de los términos del trust.
El formulario 2181-TRUST2: cada año
Es la declaración anual. Indica el valor de los bienes y derechos del trust a 1 de enero, así como el de sus rentas capitalizadas, es decir, las rentas acumuladas en el trust sin haber sido distribuidas. En principio debe presentarse a más tardar el 15 de junio de cada año, mientras el trust tenga un vínculo con Francia, aunque no haya ocurrido nada durante el año.
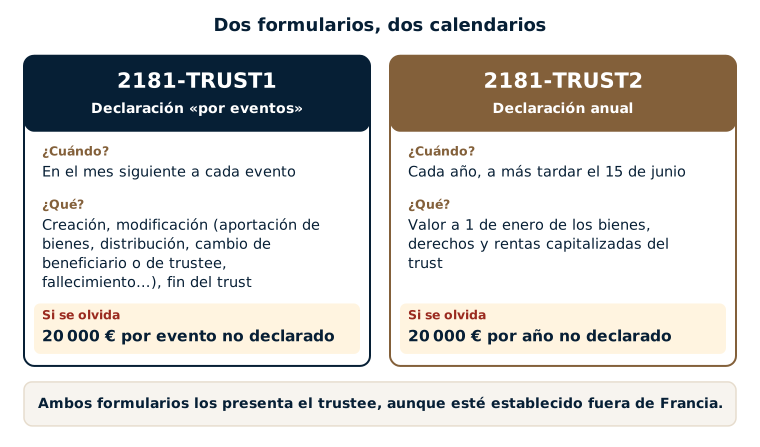
Ambos formularios corren a cargo del trustee, aunque esté establecido fuera de Francia. En la práctica, un trustee extranjero desconoce a menudo estas formalidades francesas, y puede ser útil que el constituyente o los beneficiarios instalados en Francia se las comuniquen, tras haber revisado la situación con un abogado. Estas obligaciones se presentan, junto con las relativas a las cuentas y los seguros de vida contratados fuera de Francia, en el artículo sobre la declaración de cuentas, seguros de vida y trusts extranjeros.
¿Cuánto cuesta una declaración omitida? 20 000 € cada vez
La sanción la fija el artículo 1736, IV bis del CGI: los incumplimientos de las obligaciones declarativas de un trust pueden sancionarse con una multa de 20 000 €. Tres ideas sencillas permiten entenderla.
Un importe fijo, sea cual sea el valor del trust
La multa es la misma para un trust de un millón de euros que para un trust de treinta millones de euros. No siempre fue así: la ley preveía antes una multa proporcional, igual al 5 % y luego al 12,5 % del valor del trust cuando ese importe era superior. Esta multa proporcional se suprimió a finales de 2016, y el Consejo Constitucional francés (Conseil constitutionnel) la declaró contraria a la Constitución en 2017, validando en cambio la multa fija. Para las declaraciones que debían presentarse antes del 8 de diciembre de 2013, el importe fijo era de 10 000 €.
Una multa por cada declaración omitida
Cada formulario no presentado cuenta por separado: 20 000 € por evento no declarado en el formulario 2181-TRUST1, y 20 000 € por año sin formulario 2181-TRUST2. Un trust que haya permanecido varios años sin declaración puede, por tanto, acumular en teoría varias multas, como muestra el ejemplo más adelante. Una declaración presentada con retraso, o incompleta, también puede, según los casos, ser sancionada.
Una multa debida incluso sin impuesto eludido
La multa sanciona la falta de declaración, y no un impuesto que no se haya pagado. Por tanto, en principio se incurre en ella incluso cuando el trust no ha permitido eludir ningún impuesto francés. El Consejo Constitucional declaró este importe fijo conforme a la Constitución, censurando en cambio la multa proporcional, que se aplicaba incluso cuando los bienes del trust habían tributado.
El cuadro siguiente resume las sanciones que se encuentran en torno a un trust no declarado. Para una cuenta bancaria en el extranjero, las reglas son distintas: véanse las multas por no declarar una cuenta en el extranjero.
| Situación | Sanción o impuesto previsto, en principio |
|---|---|
| Creación, modificación o fin del trust no declarados (2181-TRUST1) | Multa de 20 000 € por evento |
| Valor anual no declarado (2181-TRUST2) | Multa de 20 000 € por año |
| Impuesto reclamado sobre bienes de un trust no declarado (impuesto sobre la renta, IFI, impuesto de sucesiones o de donaciones) | Recargo del 80 % del impuesto reclamado, en lugar de la multa correspondiente, sin que pueda ser inferior a 20 000 € |
| Inmuebles del trust no declarados en el IFI | Gravamen anual del 1,5 % de su valor (un impuesto, y no una multa: véase más adelante) |
¿Quién puede tener que pagar la multa?
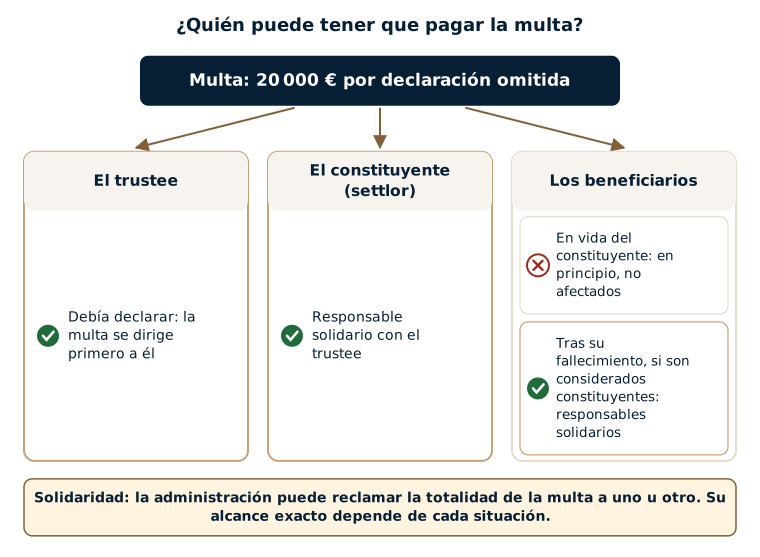
La multa se dirige primero a quien debía declarar: el trustee. Pero cuando está establecido en el extranjero, a la administración francesa puede resultarle difícil reclamársela. Por ello, la ley prevé que determinadas personas sean responsables solidarias del pago junto con él (artículo 1754, V, 8 del CGI), lo que permite a la administración reclamar la totalidad de la multa a uno u otro:
- el constituyente del trust;
- tras el fallecimiento del constituyente, los beneficiarios considerados constituyentes, que ocupan su lugar a ojos del fisco francés.
Más precisamente, los textos se refieren al constituyente y a los beneficiarios considerados constituyentes que entran en el ámbito del gravamen del 1,5 % del artículo 990 J: el alcance exacto de esta solidaridad depende, por tanto, de cada situación. En cambio, un beneficiario que no es ni constituyente ni considerado constituyente, por ejemplo en vida del constituyente, en principio no está afectado. Eso no significa que no tenga ninguna obligación: las distribuciones que recibe pueden, por ejemplo, tributar en Francia (véase el artículo sobre el beneficiario de un trust británico residente en Francia).
¿Durante cuántos años? La multa y el impuesto no tienen el mismo plazo
La prescripción es el plazo a partir del cual la administración ya no puede reclamar una suma. Para un trust no declarado coexisten dos plazos, y es importante no confundirlos.
La multa de 20 000 €: en principio cuatro años
La multa por no declarar un trust no sanciona el cálculo de un impuesto: es una multa autónoma. Según el análisis que me parece más sólido, se rige por tanto por el plazo general de las multas fiscales (artículo L. 188 del Libro de Procedimientos Fiscales francés, LPF): la administración puede en principio reclamarla hasta el final del cuarto año siguiente a aquel en que debía presentarse la declaración. Así, para un formulario 2181-TRUST2 que debía presentarse a más tardar el 15 de junio de 2022, la multa puede en principio reclamarse hasta el 31 de diciembre de 2026, y estaría prescrita a partir del 1 de enero de 2027.
El Conseil d’État (el más alto tribunal administrativo francés) aún no se ha pronunciado sobre este punto concreto para los trusts, lo que invita a la prudencia. Además, este plazo puede interrumpirse, por ejemplo mediante una carta de la administración que notifique la multa.
El impuesto vinculado al trust: hasta diez años
El impuesto en sí (impuesto sobre la renta sobre distribuciones, IFI, impuesto de sucesiones o de donaciones sobre los bienes del trust) sigue otras reglas. Cuando el trust no se ha declarado, el plazo del que dispone la administración para reclamarlo se amplía en principio a diez años, por ejemplo para el impuesto sobre la renta (artículo L. 169 del LPF). Las reglas generales se presentan en el artículo sobre los plazos de regularización tributaria.
Ejemplo 1: un trust nunca declarado desde 2015
Paul vive en París. En mayo de 2015, aportó una cartera de valores de 4 000 000 € a un trust constituido en el extranjero, en beneficio de sus dos hijos. El trustee, establecido fuera de Francia, nunca ha declarado nada en Francia. El ejemplo se sitúa en octubre de 2026.
- Lo que falta. El formulario 2181-TRUST1 de la creación del trust, que debía presentarse en junio de 2015, y los formularios 2181-TRUST2 de los años 2016 a 2026, es decir, once declaraciones anuales: doce declaraciones en total.
- El importe teórico. 12 × 20 000 € = 240 000 €, sea cual sea el valor del trust.
- Lo que estaría prescrito. Con el plazo de cuatro años, los incumplimientos de los años 2015 a 2021 estarían prescritos en octubre de 2026. Quedan los de 2022, 2023, 2024, 2025 y 2026: 5 × 20 000 € = 100 000 €, a falta de interrupción de la prescripción.
- Un contador que se desplaza. El 1 de enero de 2027, el incumplimiento de 2022 prescribiría a su vez: el total bajaría a 80 000 €. Pero si no se presenta nada antes del 15 de junio de 2027, podría añadirse una nueva multa de 20 000 €. El contador se desplaza de un año a otro; no se vacía por sí solo.
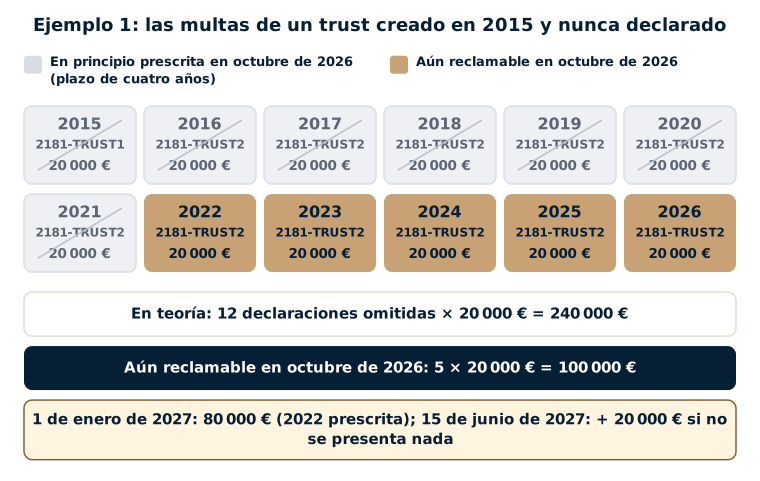
Variante. Si, en marzo de 2024, el trustee pagó 600 000 € a la hija de Paul, que vive en Lyon, sin presentar el formulario 2181-TRUST1 de esta distribución, se incurre en una multa más: 120 000 € en lugar de 100 000 €. Esta distribución puede además tener consecuencias para el impuesto sobre la renta de su hija.
Estos importes son máximos previstos por los textos. En mi experiencia, en algunos casos es posible negociar las multas con la administración, sin garantía de resultado (véase más adelante, «Lo que veo en mis expedientes»).
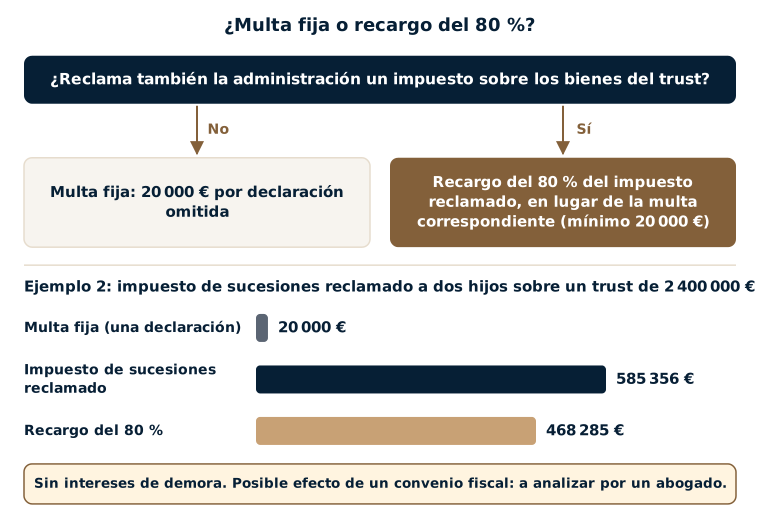
Cuando se reclama un impuesto: el recargo del 80 %
A veces la falta de declaración del trust va acompañada de un impuesto no pagado: distribuciones no declaradas en el impuesto sobre la renta, inmuebles del trust omitidos en el IFI o impuesto de sucesiones no pagado al fallecer el constituyente. Cuando la administración reclama ese impuesto (se habla de «regularización» o de «liquidación complementaria»), el artículo 1729-0 A del CGI prevé un recargo del 80 % del impuesto reclamado.
- Este recargo sustituye en principio a la multa de 20 000 € correspondiente: ambos no se acumulan por el mismo incumplimiento.
- No puede ser inferior a 20 000 €.
- Excluye, para el mismo impuesto, los demás recargos, por ejemplo el del 40 % por incumplimiento deliberado.
- Al impuesto reclamado se añaden en principio intereses de demora.
- Como el impuesto, puede por regla general reclamarse durante diez años.
Ejemplo 2: impuesto de sucesiones reclamado sobre un trust no declarado
Hélène, domiciliada en Francia, había aportado 2 400 000 € en valores a un trust constituido en el extranjero, en beneficio de sus dos hijos, que también viven en Francia. El trust nunca se declaró, y no se pagó en Francia ningún impuesto de sucesiones sobre sus bienes al fallecer Hélène. Durante una inspección, la administración reclama ese impuesto. Los bienes del trust tributan en principio según el parentesco entre la constituyente y cada beneficiario, como en una sucesión internacional ordinaria.
| Cálculo (regla general) | Importe |
|---|---|
| Parte de cada hijo en el trust | 1 200 000 € |
| Reducción en línea directa | − 100 000 € |
| Parte imponible de cada hijo | 1 100 000 € |
| Impuesto de sucesiones de cada hijo (escala del 5 % al 45 %) | 292 678 € |
| Impuesto de sucesiones reclamado a los dos hijos | 585 356 € |
| Recargo del 80 %, en lugar de la multa correspondiente | 468 285 € |
| Total, sin intereses de demora | 1 053 641 € |
En este ejemplo, el recargo representa por sí solo más de veinte veces la multa de 20 000 €. El cálculo supone que los bienes del trust tributan en Francia sin exención: cuando la sucesión está vinculada a un país con el que Francia ha firmado un convenio en materia de sucesiones, este puede, en algunos casos, dar lugar a una exención de todo o parte de los bienes en Francia, lo que solo un análisis de la situación por un abogado permite saber.
No confundir: el gravamen anual del 1,5 %
El gravamen del 1,5 % previsto en el artículo 990 J del CGI no es una multa, sino un impuesto anual. Por regla general, recae sobre los bienes inmuebles que posee el trust, directamente o a través de sociedades, cuando no se han incluido en la declaración del impuesto sobre el patrimonio inmobiliario (IFI) del constituyente o de un beneficiario considerado constituyente. Su ámbito depende del domicilio de esa persona:
- si tiene su domicilio fiscal en Francia, en principio se incluyen los inmuebles del trust situados en Francia y en el extranjero;
- si no está domiciliada en Francia, en principio solo se incluyen los inmuebles situados en Francia.
En principio, el gravamen no se debe cuando esos inmuebles se han declarado en el IFI o, si el patrimonio no alcanza el umbral del IFI, en la declaración anual del trustee. En caso contrario, puede sumarse a las multas: un trust no declarado que posea un piso en París de 7 000 000 € podría así costar 105 000 € al año por este concepto. Su funcionamiento se presenta en la página dedicada a los trusts estadounidenses.
Lo que veo en mis expedientes
La situación que encuentro con más frecuencia es la de un trust constituido en el extranjero, en particular en Estados Unidos o en el Reino Unido, que posee bienes fuera de Francia, con uno o varios beneficiarios instalados en Francia. Muy a menudo, esos beneficiarios no sabían que había declaraciones que presentar en Francia. El olvido de los formularios 2181-TRUST1 y 2181-TRUST2 es, con diferencia, el primer error que constato, antes de la cumplimentación incorrecta de las declaraciones. Estos formularios son poco conocidos, incluso por numerosos servicios de la administración, y la información disponible, a veces incluso las opiniones recibidas de distintos profesionales, es a menudo contradictoria.
En mis expedientes, el trust sale a la luz la mayoría de las veces de dos maneras. O bien una transferencia recibida del extranjero desencadena preguntas del banco francés y después de la administración tributaria, y los documentos aportados sobre el origen de los fondos ponen de manifiesto el trust. O bien la persona, de buena fe, decide revelar espontáneamente el trust a la administración.
Durante mucho tiempo, la administración prestó relativamente poca atención a los trusts y se mostró más bien comprensiva en caso de buena fe: cuando se le revelaba espontáneamente un trust, solía pedir que se presentaran las declaraciones 2181-TRUST1 y 2181-TRUST2 omitidas. Hoy me parece más atenta a estas situaciones, y a veces pide un expediente de regularización sobre diez años, comparable al que exige para las cuentas en el extranjero no declaradas.
Las multas son elevadas y se deben incluso en caso de buena fe. En mi experiencia, en algunos casos es posible negociarlas con la administración, en particular cuando el cliente actúa de buena fe, lo que ocurre a menudo, pero sin garantía de resultado. La prescripción y la regularidad del procedimiento figuran entre los primeros puntos que compruebo. Cada expediente sigue siendo diferente.
Por último, los plazos son muy cortos: solo un mes para declarar la creación del trust o una modificación, como una distribución. Cuando un beneficiario descubre la situación, revisarla rápidamente con un abogado puede, según los casos, evitar que se añadan nuevas multas.
Los errores más frecuentes
- Pensar que el trust solo concierne al trustee extranjero y que las personas que viven en Francia no corren ningún riesgo.
- Creer que un trust en regla en el país donde se constituyó también lo está en Francia.
- Olvidar la declaración 2181-TRUST1 de una modificación, en particular de una distribución a un beneficiario o de una aportación de bienes.
- Pensar que la multa depende del valor del trust, o que no se debe cuando no se ha eludido ningún impuesto.
- Confundir el plazo de la multa (en principio cuatro años) con el del impuesto (hasta diez años), o creer que el paso del tiempo basta para resolver la situación: cada nuevo año sin declaración puede añadir una multa.
- Revelar el trust a la administración sin haber hecho analizar antes la situación, cuando esa gestión puede a veces llevar a la administración a pedir un expediente de regularización sobre diez años.
- Confundir la multa de 20 000 € con el gravamen anual del 1,5 % sobre los inmuebles del trust.
Preguntas frecuentes
Mi trust nunca se ha declarado en Francia: ¿qué riesgo tengo?
En principio, 20 000 € por declaración omitida: un formulario 2181-TRUST1 por cada evento no declarado y un formulario 2181-TRUST2 por cada año. Según el análisis que me parece más sólido, solo pueden reclamarse las multas de los cuatro o cinco últimos años. Si además se ha eludido un impuesto, puede aplicarse un recargo del 80 % de ese impuesto en lugar de la multa correspondiente. El importe real depende de cada situación: se recomienda el análisis de un abogado antes de cualquier gestión.
Solo soy beneficiario y vivo en Francia: ¿pueden reclamarme la multa?
En vida del constituyente, un simple beneficiario en principio no responde de la multa. Tras el fallecimiento del constituyente, los beneficiarios pasan en principio a ser «considerados constituyentes» y pueden entonces responder solidariamente con el trustee. La respuesta depende, no obstante, de los términos del trust y de la situación de cada uno.
¿Se debe la multa si el trust no ha permitido eludir ningún impuesto?
En principio, sí: sanciona la falta de declaración en sí misma. El Consejo Constitucional declaró este importe fijo conforme a la Constitución, descartando en cambio la antigua multa proporcional al valor del trust.
El trust lo gestiona un trustee extranjero: ¿quién debe presentar los formularios?
En principio, el trustee, aunque esté establecido fuera de Francia. En la práctica, a menudo desconoce estas formalidades, y puede ser útil que el constituyente o los beneficiarios instalados en Francia se las comuniquen, tras haber revisado la situación con un abogado.
¿Pueden reducirse las multas?
La ley permite, en algunos casos, una atenuación de las multas mediante una transacción con la administración, o una condonación graciable (artículo L. 247 del LPF). En mi experiencia, en algunos casos es posible negociar las multas relativas a los trusts, en particular cuando la persona actúa de buena fe, sin garantía de resultado.
¿Conviene esperar al dispositivo de regularización anunciado para 2027?
El Gobierno francés anunció en septiembre de 2026 un dispositivo de regularización de los activos en el extranjero no declarados para 2027. A la fecha de este artículo, ningún texto publicado precisa sus condiciones, ni el tratamiento reservado a los trusts. Como cada situación es diferente, la decisión de esperar o no merece el análisis de un abogado. Véase la página sobre la regularización fiscal de 2027, actualizada en cada etapa.
¿El gravamen del 1,5 % es una multa?
No: es un impuesto anual (artículo 990 J del CGI), que por regla general recae sobre los inmuebles del trust no declarados en el IFI: los situados en Francia y en el extranjero cuando el constituyente o el beneficiario considerado constituyente está domiciliado en Francia, y solo los situados en Francia en caso contrario. Según los casos, puede sumarse a las multas.
Textos de referencia
- Código General de Impuestos francés (CGI): artículo 792-0 bis (definición del trust, del constituyente y de los beneficiarios considerados constituyentes); artículo 1649 AB (declaraciones 2181-TRUST1 y 2181-TRUST2); artículo 1736, IV bis (multa de 20 000 €); artículo 1754, V, 8 (solidaridad del constituyente y de los beneficiarios considerados constituyentes); artículo 1729-0 A (recargo del 80 %); artículo 990 J (gravamen anual del 1,5 %).
- Libro de Procedimientos Fiscales francés (LPF): artículo L. 169 (plazo de comprobación de diez años en caso de trust no declarado, para el impuesto sobre la renta); artículo L. 188 (prescripción de las multas fiscales); artículo L. 247 (transacción y condonación graciable).
- Consejo Constitucional francés, decisión n.º 2016-618 QPC de 16 de marzo de 2017 (multa por no declarar un trust).
- BOFiP (doctrina administrativa francesa): BOI-CF-INF-20-10-50 (multa por no declarar un trust, solidaridad y recargo del 80 %).
- Formularios n.º 2181-TRUST1 y 2181-TRUST2.
Trust estadounidense o británico, constituyente vivo o fallecido, distribuciones, inmuebles en Francia o en el extranjero: las consecuencias de un trust no declarado dependen de numerosos elementos, y los importes en juego suelen ser elevados. Me Uzan, abogado fiscalista del Colegio de Abogados de París desde 2008, analiza el trust y sus documentos, comprueba la prescripción y las declaraciones que deben presentarse, y acompaña a constituyentes y beneficiarios en sus relaciones con la administración, en coordinación, si es necesario, con el trustee. Véanse también la página sobre las sucesiones y trusts vinculados a Estados Unidos o al Reino Unido, la página sobre los trusts británicos, o pida cita.