É beneficiário de um trust constituído no estrangeiro, ou foi o próprio a constituí-lo, e vive em França. Um dia, o seu banco, um notário ou um consultor informa-o de que esse trust devia ter sido declarado à administração fiscal francesa, em formulários de que ninguém lhe tinha falado: o 2181-TRUST1 e o 2181-TRUST2. A primeira pergunta é então, na maioria das vezes, a mesma: que riscos há com um trust não declarado, e quanto pode custar?
Este artigo responde de forma simples, com esquemas e exemplos numéricos: para que servem estas duas declarações, que multa está prevista em caso de esquecimento, quem pode ter de a pagar, durante quantos anos, e o que muda quando a administração exige também um imposto. Trata apenas da fiscalidade francesa.
Em resumo
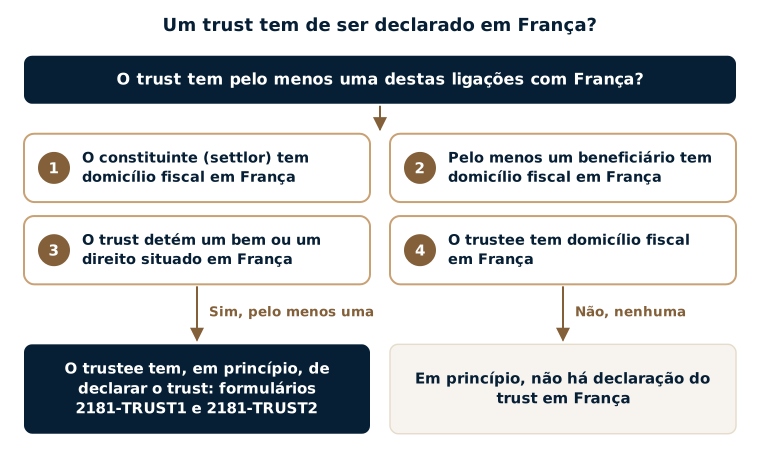
- Quando um trust tem uma ligação a França (constituinte ou beneficiário com domicílio em França, bem situado em França, trustee com domicílio em França), o seu administrador, o trustee, tem, em princípio, de o declarar à administração fiscal francesa, mesmo que esteja estabelecido no estrangeiro.
- Dois formulários: o 2181-TRUST1, no mês seguinte à criação, a cada modificação ou ao fim do trust, e o 2181-TRUST2, todos os anos até 15 de junho, para o valor dos bens a 1 de janeiro.
- Cada declaração em falta é passível de uma multa fixa de 20 000 €, seja qual for o valor do trust e mesmo que nenhum imposto tenha sido eludido. As multas podem somar-se de um ano para o outro.
- O trustee é o primeiro visado, mas o constituinte e, depois da sua morte, os beneficiários considerados constituintes podem ter de pagar a multa com ele.
- Segundo a análise que me parece mais sólida, a multa prescreve, em princípio, ao fim de quatro anos, ao passo que o imposto ligado ao trust pode, regra geral, ser exigido durante dez anos. Quando é exigido um imposto, pode aplicar-se um agravamento de 80 % em vez da multa.
- Cada trust e cada situação são diferentes: antes de qualquer diligência junto da administração, é recomendável mandar analisar a situação por um advogado, para determinar as soluções mais adequadas.
Índice
- Trust, trustee, constituinte: as palavras a conhecer
- Duas declarações a não confundir: 2181-TRUST1 e 2181-TRUST2
- Quanto custa uma declaração em falta? 20 000 € de cada vez
- Quem pode ter de pagar a multa?
- Durante quantos anos? A multa e o imposto não têm o mesmo prazo
- Exemplo 1: um trust nunca declarado desde 2015
- Quando é exigido um imposto: o agravamento de 80 %
- A não confundir: o imposto anual de 1,5 %
- O que vejo nos meus processos
- Os erros mais frequentes
- FAQ
- Textos de referência
Trust, trustee, constituinte: as palavras a conhecer
O trust é uma instituição que não existe no direito francês. Uma pessoa, o constituinte (em inglês settlor, grantor ou trustor), confia bens (carteira de títulos, contas, imóveis…) a um administrador, o trustee, que os gere por conta de um ou vários beneficiários (beneficiaries), segundo as regras fixadas no ato do trust. Os trusts são frequentes nos Estados Unidos e no Reino Unido, por exemplo sob a forma de um living trust americano.
A lei fiscal francesa dá a sua própria definição de trust (artigo 792-0 bis do Código Geral dos Impostos francês, CGI) e acrescenta uma noção importante: por morte do constituinte, os beneficiários passam, em princípio, a ser considerados constituintes (deemed settlors). Aos olhos do fisco francês, ocupam de certo modo o seu lugar, o que tem consequências, nomeadamente para as multas.
Um trust só entra no âmbito das declarações francesas se tiver uma ligação a França. O esquema abaixo resume os principais casos previstos na lei.
Duas declarações a não confundir: 2181-TRUST1 e 2181-TRUST2
A lei (artigo 1649 AB do CGI) prevê duas declarações distintas, a entregar pelo trustee.
O formulário 2181-TRUST1: a cada evento da vida do trust
É a declaração dita «por eventos». Deve, em princípio, ser entregue no mês seguinte:
- à criação do trust (a sua «constituição»);
- a cada modificação, uma noção ampla: entrada de bens no trust, distribuição de bens ou de rendimentos a um beneficiário, mudança de beneficiário, de constituinte ou de trustee, alteração dos termos do trust, morte do constituinte ou de um beneficiário;
- ao fim do trust (a sua «extinção»).
Indica, nomeadamente, a identidade do constituinte, dos beneficiários e do trustee, bem como o conteúdo dos termos do trust.
O formulário 2181-TRUST2: todos os anos
É a declaração anual. Indica o valor dos bens e direitos do trust a 1 de janeiro, bem como o dos seus rendimentos capitalizados, ou seja, os rendimentos acumulados no trust sem terem sido distribuídos. Deve, em princípio, ser entregue até 15 de junho de cada ano, enquanto o trust tiver uma ligação a França, mesmo que nada tenha acontecido durante o ano.
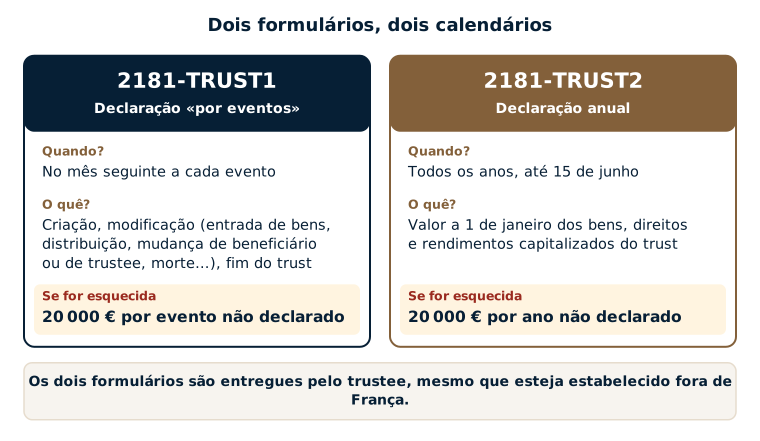
Os dois formulários estão a cargo do trustee, mesmo quando está estabelecido fora de França. Na prática, um trustee estrangeiro desconhece muitas vezes estas formalidades francesas, e pode ser útil que o constituinte ou os beneficiários instalados em França o informem, depois de terem analisado a situação com um advogado. Estas obrigações são apresentadas, juntamente com as que dizem respeito às contas e aos seguros de vida detidos fora de França, no artigo sobre a declaração das contas, seguros de vida e trusts estrangeiros.
Quanto custa uma declaração em falta? 20 000 € de cada vez
A sanção é fixada pelo artigo 1736, IV bis do CGI: os incumprimentos das obrigações declarativas de um trust são passíveis de uma multa de 20 000 €. Três ideias simples permitem compreendê-la.
Um montante fixo, seja qual for o valor do trust
A multa é a mesma para um trust de um milhão de euros e para um trust de trinta milhões de euros. Nem sempre foi assim: a lei previa anteriormente uma multa proporcional, igual a 5 % e depois a 12,5 % do valor do trust quando esse montante fosse mais elevado. Esta multa proporcional foi suprimida no final de 2016, e o Conselho Constitucional francês (Conseil constitutionnel) declarou-a contrária à Constituição em 2017, validando em contrapartida a multa fixa. Para as declarações a entregar antes de 8 de dezembro de 2013, o montante fixo era de 10 000 €.
Uma multa por cada declaração em falta
Cada formulário não entregue conta separadamente: 20 000 € por evento não declarado no formulário 2181-TRUST1, e 20 000 € por ano sem formulário 2181-TRUST2. Um trust que tenha ficado vários anos sem declaração pode, portanto, em teoria, acumular várias multas, como mostra o exemplo mais abaixo. Uma declaração entregue fora de prazo, ou incompleta, pode também, consoante os casos, ser sancionada.
Uma multa devida mesmo sem imposto eludido
A multa sanciona a falta de declaração, e não um imposto que não tenha sido pago. É, portanto, em princípio, devida mesmo quando o trust não permitiu fugir a nenhum imposto francês. O Conselho Constitucional declarou este montante fixo conforme à Constituição, censurando em contrapartida a multa proporcional, que se aplicava mesmo quando os bens do trust tinham sido tributados.
O quadro abaixo resume as sanções que se encontram em torno de um trust não declarado. Para uma conta bancária detida no estrangeiro, as regras são diferentes: veja as multas em caso de não declaração de uma conta no estrangeiro.
| Situação | Sanção ou imposto previsto, em princípio |
|---|---|
| Criação, modificação ou fim do trust não declarados (2181-TRUST1) | Multa de 20 000 € por evento |
| Valor anual não declarado (2181-TRUST2) | Multa de 20 000 € por ano |
| Imposto exigido sobre bens de um trust não declarado (imposto sobre o rendimento, IFI, imposto sucessório ou sobre doações) | Agravamento de 80 % do imposto exigido, em vez da multa correspondente, sem poder ser inferior a 20 000 € |
| Imóveis do trust não declarados no IFI | Imposto anual de 1,5 % do seu valor (um imposto, e não uma multa: ver mais abaixo) |
Quem pode ter de pagar a multa?
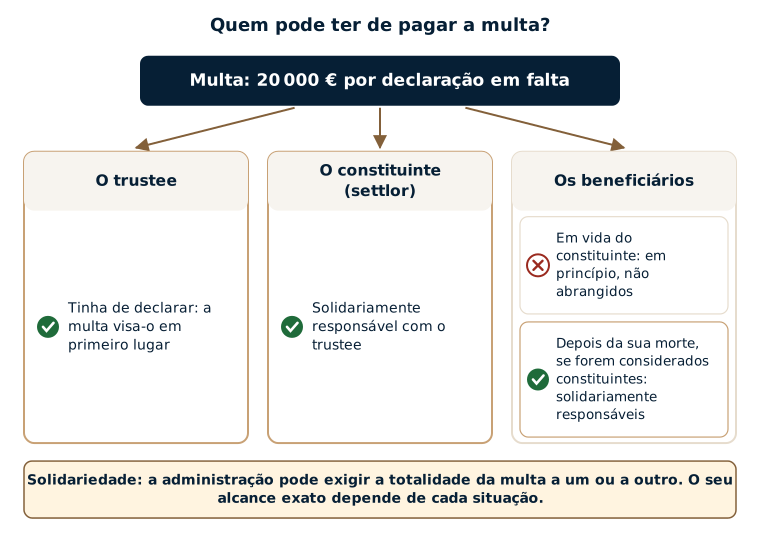
A multa visa em primeiro lugar quem devia declarar: o trustee. Mas, quando este está estabelecido no estrangeiro, a administração francesa pode ter dificuldade em exigi-la. Por isso, a lei prevê que certas pessoas sejam solidariamente responsáveis pelo pagamento com ele (artigo 1754, V, 8 do CGI), o que permite à administração exigir a totalidade da multa a um ou a outro:
- o constituinte do trust;
- depois da morte do constituinte, os beneficiários considerados constituintes, que ocupam o seu lugar aos olhos do fisco francês.
Mais precisamente, os textos visam o constituinte e os beneficiários considerados constituintes que entram no âmbito do imposto de 1,5 % do artigo 990 J: o alcance exato desta solidariedade depende, portanto, de cada situação. Em contrapartida, um beneficiário que não é constituinte nem considerado constituinte, por exemplo em vida do constituinte, não é, em princípio, abrangido. Isso não significa que não tenha nenhuma obrigação: as distribuições que recebe podem, por exemplo, ser tributáveis em França (ver o artigo sobre o beneficiário de um trust britânico residente em França).
Durante quantos anos? A multa e o imposto não têm o mesmo prazo
A prescrição é o prazo a partir do qual a administração já não pode exigir uma quantia. Para um trust não declarado, coexistem dois prazos, e é importante não os confundir.
A multa de 20 000 €: em princípio, quatro anos
A multa por falta de declaração de um trust não sanciona o cálculo de um imposto: é uma multa autónoma. Segundo a análise que me parece mais sólida, rege-se, portanto, pelo prazo geral das multas fiscais (artigo L. 188 do Código de procedimento fiscal francês, LPF): a administração pode, em princípio, exigi-la até ao fim do quarto ano seguinte àquele em que a declaração devia ter sido entregue. Assim, para um formulário 2181-TRUST2 que devia ser entregue até 15 de junho de 2022, a multa pode, em princípio, ser exigida até 31 de dezembro de 2026, e estaria prescrita a partir de 1 de janeiro de 2027.
O Conseil d’État (o mais alto tribunal administrativo francês) ainda não se pronunciou sobre este ponto preciso para os trusts, o que convida à prudência. Este prazo pode, além disso, ser interrompido, por exemplo por uma carta da administração que notifique a multa.
O imposto ligado ao trust: até dez anos
O próprio imposto (imposto sobre o rendimento sobre distribuições, IFI, imposto sucessório ou sobre doações relativo aos bens do trust) obedece a outras regras. Quando o trust não foi declarado, o prazo de que a administração dispõe para o exigir é, em princípio, alargado a dez anos, por exemplo para o imposto sobre o rendimento (artigo L. 169 do LPF). As regras gerais são apresentadas no artigo sobre os prazos de correção fiscal.
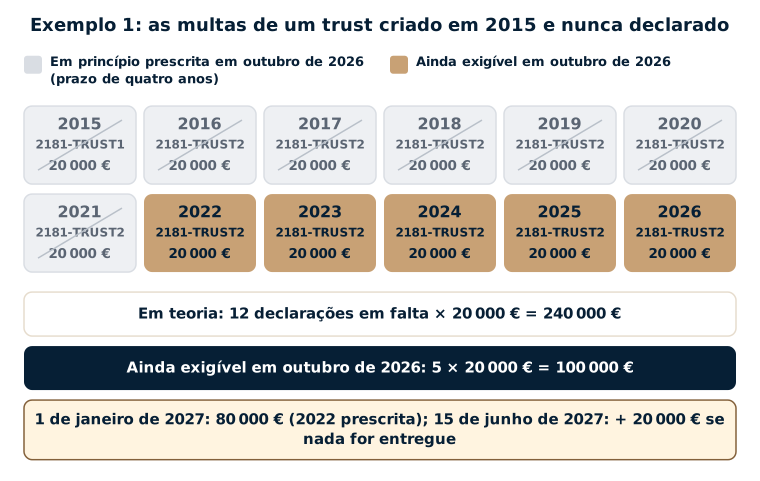
Exemplo 1: um trust nunca declarado desde 2015
Paul vive em Paris. Em maio de 2015, colocou uma carteira de títulos de 4 000 000 € num trust constituído no estrangeiro, em benefício dos seus dois filhos. O trustee, estabelecido fora de França, nunca declarou nada em França. O exemplo situa-se em outubro de 2026.
- O que falta. O formulário 2181-TRUST1 da criação do trust, que devia ser entregue em junho de 2015, e os formulários 2181-TRUST2 dos anos de 2016 a 2026, ou seja, onze declarações anuais: doze declarações no total.
- O montante teórico. 12 × 20 000 € = 240 000 €, seja qual for o valor do trust.
- O que estaria prescrito. Com o prazo de quatro anos, os incumprimentos dos anos de 2015 a 2021 estariam prescritos em outubro de 2026. Restam os de 2022, 2023, 2024, 2025 e 2026: 5 × 20 000 € = 100 000 €, na falta de interrupção da prescrição.
- Um contador que desliza. Em 1 de janeiro de 2027, o incumprimento de 2022 ficaria, por sua vez, prescrito: o total desceria para 80 000 €. Mas, se nada for entregue até 15 de junho de 2027, poderia somar-se uma nova multa de 20 000 €. O contador desliza de um ano para o outro; não se esvazia por si só.
Variante. Se, em março de 2024, o trustee pagou 600 000 € à filha de Paul, que vive em Lyon, sem entregar o formulário 2181-TRUST1 relativo a esta distribuição, é devida mais uma multa: 120 000 € em vez de 100 000 €. Esta distribuição pode, além disso, ter consequências para o imposto sobre o rendimento da sua filha.
Estes montantes são máximos previstos nos textos. Na minha experiência, é possível, em certos casos, negociar as multas com a administração, sem garantia de resultado (ver mais abaixo, «O que vejo nos meus processos»).
Quando é exigido um imposto: o agravamento de 80 %
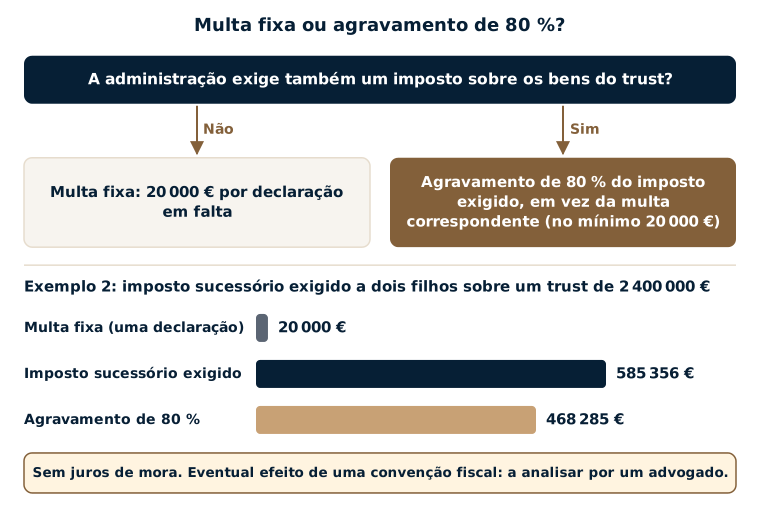
Acontece que a falta de declaração do trust seja acompanhada de um imposto não pago: distribuições não declaradas no imposto sobre o rendimento, imóveis do trust omitidos no IFI, ou imposto sucessório não pago por morte do constituinte. Quando a administração exige esse imposto (fala-se de «correção» ou de «liquidação adicional»), o artigo 1729-0 A do CGI prevê um agravamento de 80 % do imposto exigido.
- Este agravamento substitui, em princípio, a multa de 20 000 € correspondente: os dois não se acumulam pelo mesmo incumprimento.
- Não pode ser inferior a 20 000 €.
- Exclui, para o mesmo imposto, os outros agravamentos, por exemplo o de 40 % por incumprimento deliberado.
- Ao imposto exigido acrescem, em princípio, juros de mora.
- Tal como o imposto, pode, regra geral, ser exigido durante dez anos.
Exemplo 2: imposto sucessório exigido sobre um trust não declarado
Hélène, com domicílio em França, tinha colocado 2 400 000 € em títulos num trust constituído no estrangeiro, em benefício dos seus dois filhos, que também vivem em França. O trust nunca foi declarado, e nenhum imposto sucessório foi pago em França sobre os seus bens por morte de Hélène. Durante uma inspeção, a administração exige esse imposto. Os bens do trust são, em princípio, tributados segundo o parentesco entre a constituinte e cada beneficiário, como numa sucessão internacional comum.
| Cálculo (regra geral) | Montante |
|---|---|
| Parte de cada filho no trust | 1 200 000 € |
| Abatimento em linha reta | − 100 000 € |
| Parte tributável de cada filho | 1 100 000 € |
| Imposto sucessório de cada filho (tabela de 5 % a 45 %) | 292 678 € |
| Imposto sucessório exigido aos dois filhos | 585 356 € |
| Agravamento de 80 %, em vez da multa correspondente | 468 285 € |
| Total, sem juros de mora | 1 053 641 € |
Neste exemplo, o agravamento representa, por si só, mais de vinte vezes a multa de 20 000 €. O cálculo pressupõe que os bens do trust são tributáveis em França sem isenção: quando a sucessão está ligada a um país com o qual a França assinou uma convenção em matéria de sucessões, esta pode, em certos casos, conduzir a uma isenção da totalidade ou de parte dos bens em França, o que só uma análise da situação por um advogado permite saber.
A não confundir: o imposto anual de 1,5 %
O imposto de 1,5 % previsto no artigo 990 J do CGI não é uma multa, mas um imposto anual. Incide, regra geral, sobre os bens imóveis detidos pelo trust, diretamente ou através de sociedades, quando não foram incluídos na declaração do imposto sobre o património imobiliário (IFI) do constituinte ou de um beneficiário considerado constituinte. O seu âmbito depende do domicílio dessa pessoa:
- se tiver domicílio fiscal em França, os imóveis do trust situados em França e no estrangeiro são, em princípio, abrangidos;
- se não tiver domicílio em França, só os imóveis situados em França são, em princípio, abrangidos.
Em princípio, o imposto não é devido quando esses imóveis foram declarados no IFI ou, se o património não atingir o limiar do IFI, na declaração anual do trustee. Caso contrário, pode somar-se às multas: um trust não declarado que detenha um apartamento em Paris de 7 000 000 € poderia assim custar 105 000 € por ano a este título. O seu funcionamento é apresentado na página dedicada aos trusts americanos.
O que vejo nos meus processos
A situação que encontro com mais frequência é a de um trust constituído no estrangeiro, em particular nos Estados Unidos ou no Reino Unido, que detém bens fora de França, com um ou vários beneficiários instalados em França. Muitas vezes, esses beneficiários não sabiam que havia declarações a fazer em França. O esquecimento dos formulários 2181-TRUST1 e 2181-TRUST2 é, de longe, o primeiro erro que constato, antes do preenchimento incorreto das declarações. Estes formulários são pouco conhecidos, incluindo por numerosos serviços da administração, e as informações disponíveis, por vezes até os pareceres recebidos de diferentes profissionais, são muitas vezes contraditórias.
Nos meus processos, o trust vem a lume, na maioria das vezes, de duas maneiras. Ou uma transferência recebida do estrangeiro desencadeia perguntas do banco francês e, depois, da administração fiscal, e os documentos fornecidos sobre a origem dos fundos revelam o trust. Ou a pessoa, de boa-fé, decide revelar espontaneamente o trust à administração.
Durante muito tempo, a administração esteve relativamente pouco focada nos trusts, e mostrou-se bastante compreensiva em caso de boa-fé: quando um trust lhe era revelado espontaneamente, pedia em geral que fossem entregues as declarações 2181-TRUST1 e 2181-TRUST2 em falta. Hoje parece-me mais atenta a estas situações, e por vezes pede um processo de regularização sobre dez anos, comparável ao que exige para as contas no estrangeiro não declaradas.
As multas são pesadas e devidas mesmo em caso de boa-fé. Na minha experiência, é possível, em certos casos, negociá-las com a administração, em particular quando o cliente está de boa-fé, o que acontece muitas vezes, mas sem garantia de resultado. A prescrição e a regularidade do procedimento fazem parte dos primeiros pontos que verifico. Cada processo continua a ser diferente.
Por fim, os prazos são muito curtos: apenas um mês para declarar a criação do trust ou uma modificação, como uma distribuição. Quando um beneficiário descobre a situação, analisá-la rapidamente com um advogado pode, consoante os casos, evitar que se somem novas multas.
Os erros mais frequentes
- Pensar que o trust só diz respeito ao trustee estrangeiro, e que as pessoas que vivem em França não correm nenhum risco.
- Julgar que um trust em ordem no país onde foi constituído também o está em França.
- Esquecer a declaração 2181-TRUST1 de uma modificação, em particular de uma distribuição a um beneficiário ou de uma entrada de bens.
- Pensar que a multa depende do valor do trust, ou que não é devida quando nenhum imposto foi eludido.
- Confundir o prazo da multa (em princípio, quatro anos) com o do imposto (até dez anos), ou julgar que a passagem do tempo basta para resolver a situação: cada novo ano sem declaração pode acrescentar uma multa.
- Revelar o trust à administração sem ter mandado analisar previamente a situação, quando essa diligência pode, por vezes, levar a administração a pedir um processo de regularização sobre dez anos.
- Confundir a multa de 20 000 € com o imposto anual de 1,5 % sobre os imóveis do trust.
FAQ
O meu trust nunca foi declarado em França: que riscos corro?
Em princípio, 20 000 € por declaração em falta: um formulário 2181-TRUST1 por cada evento não declarado e um formulário 2181-TRUST2 por cada ano. Segundo a análise que me parece mais sólida, só podem ser exigidas as multas dos últimos quatro ou cinco anos. Se tiver sido também eludido um imposto, pode aplicar-se um agravamento de 80 % desse imposto em vez da multa correspondente. O montante real depende de cada situação: é recomendável uma análise por um advogado antes de qualquer diligência.
Sou apenas beneficiário e vivo em França: podem exigir-me a multa?
Em vida do constituinte, um simples beneficiário não responde, em princípio, pela multa. Depois da morte do constituinte, os beneficiários passam, em princípio, a ser «considerados constituintes» e podem então responder solidariamente com o trustee. A resposta depende, no entanto, dos termos do trust e da situação de cada um.
A multa é devida se o trust não permitiu fugir a nenhum imposto?
Em princípio, sim: sanciona a falta de declaração em si mesma. O Conselho Constitucional declarou este montante fixo conforme à Constituição, afastando em contrapartida a antiga multa proporcional ao valor do trust.
O trust é gerido por um trustee estrangeiro: quem deve entregar os formulários?
Em princípio, o trustee, mesmo que esteja estabelecido fora de França. Na prática, desconhece muitas vezes estas formalidades, e pode ser útil que o constituinte ou os beneficiários instalados em França o informem, depois de terem analisado a situação com um advogado.
As multas podem ser reduzidas?
A lei permite, em certos casos, uma atenuação das multas por via de transação com a administração, ou um perdão gracioso (artigo L. 247 do LPF). Na minha experiência, é possível, em certos casos, negociar as multas relativas aos trusts, em particular quando a pessoa está de boa-fé, sem garantia de resultado.
Convém esperar pelo regime de regularização anunciado para 2027?
O Governo francês anunciou em setembro de 2026 um regime de regularização dos ativos no estrangeiro não declarados para 2027. À data deste artigo, nenhum texto publicado precisa as suas condições, nem o tratamento reservado aos trusts. Sendo cada situação diferente, a decisão de esperar ou não merece uma análise por um advogado. Veja a página sobre a regularização fiscal de 2027, atualizada a cada etapa.
O imposto de 1,5 % é uma multa?
Não: é um imposto anual (artigo 990 J do CGI), que incide, regra geral, sobre os imóveis do trust não declarados no IFI: os situados em França e no estrangeiro quando o constituinte ou o beneficiário considerado constituinte tem domicílio em França, e só os situados em França no caso contrário. Consoante os casos, pode somar-se às multas.
Textos de referência
- Código Geral dos Impostos francês (CGI): artigo 792-0 bis (definição do trust, do constituinte e dos beneficiários considerados constituintes); artigo 1649 AB (declarações 2181-TRUST1 e 2181-TRUST2); artigo 1736, IV bis (multa de 20 000 €); artigo 1754, V, 8 (solidariedade do constituinte e dos beneficiários considerados constituintes); artigo 1729-0 A (agravamento de 80 %); artigo 990 J (imposto anual de 1,5 %).
- Código de procedimento fiscal francês (LPF): artigo L. 169 (prazo de liquidação de dez anos em caso de trust não declarado, para o imposto sobre o rendimento); artigo L. 188 (prescrição das multas fiscais); artigo L. 247 (transação e perdão gracioso).
- Conselho Constitucional francês, decisão n.º 2016-618 QPC de 16 de março de 2017 (multa por falta de declaração de trust).
- BOFiP (doutrina administrativa francesa): BOI-CF-INF-20-10-50 (multa por falta de declaração de um trust, solidariedade e agravamento de 80 %).
- Formulários n.º 2181-TRUST1 e 2181-TRUST2.
Trust americano ou britânico, constituinte vivo ou falecido, distribuições, imóveis em França ou no estrangeiro: as consequências de um trust não declarado dependem de numerosos elementos, e os montantes em jogo são muitas vezes elevados. Maître Uzan, advogado fiscalista inscrito na Ordem dos Advogados de Paris desde 2008, analisa o trust e os seus documentos, verifica a prescrição e as declarações a entregar, e acompanha constituintes e beneficiários na sua relação com a administração, em ligação, se necessário, com o trustee. Veja também a página sobre as sucessões e trusts ligados aos Estados Unidos ou ao Reino Unido, a página sobre os trusts britânicos, ou marque uma consulta.