Votre père ou votre mère vivait aux États-Unis, vous vivez en France, et la succession s’ouvre. Faut-il payer des droits de succession en France ? Sur quels biens ? Faut-il déposer une déclaration, et dans quel délai ? La réponse ne dépend ni du lieu du décès ni de la banque où se trouvent les avoirs. Elle dépend de trois questions : le domicile du défunt, sa nationalité et la nature de chaque bien. La convention fiscale franco-américaine du 24 novembre 1978 y répond. Ce guide reprend ces questions dans l’ordre, avec des exemples chiffrés, puis détaille vos obligations en France une fois l’héritage reçu.
En bref
- Si votre parent était domicilié aux États-Unis et n’avait pas la nationalité française, la France ne taxe en principe que ses biens situés en France au sens de la convention : immeubles (et parts de sociétés à prépondérance immobilière), biens d’un établissement stable et meubles corporels. Ses comptes bancaires et ses titres ne sont pas taxables en France, même s’ils sont détenus en France (article 8).
- La règle française de l’héritier domicilié en France depuis au moins 6 ans au cours des 10 dernières années (article 750 ter, 3° du CGI) cède devant la convention. Elle peut toutefois augmenter le taux appliqué aux biens français (règle du taux effectif).
- Si votre parent avait aussi la nationalité française, la France peut taxer davantage de biens, dont ses comptes et titres américains, lorsque vous résidez en France depuis au moins 6 ans sur 10.
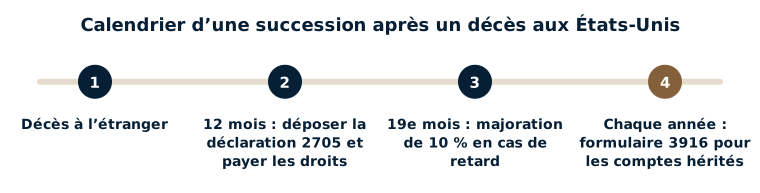
- La déclaration (formulaire 2705) se dépose dans les 12 mois du décès survenu à l’étranger, auprès de la recette des non-résidents.
- Après l’héritage : comptes américains à déclarer chaque année (formulaire 3916), revenus à déclarer en France, IFI et plus-value en cas de vente.
Sommaire
- Trois questions décident de tout
- 1. Le domicile de votre parent : la convention tranche
- 2. La nationalité de votre parent : l’article 8 change la donne
- 3. Bien par bien : ce que la France peut taxer
- 4. Calculer les droits : deux exemples chiffrés
- 5. Déclarer la succession en France : mode d’emploi
- 6. Et si votre parent vivait en France ?
- 7. Après l’héritage : vos obligations en France
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
Trois questions décident de tout
Pour savoir si la France peut taxer ce que vous recevez, trois questions se posent, dans cet ordre :
- Où votre parent était-il domicilié au sens de la convention : en France ou aux États-Unis ?
- Avait-il la nationalité française, seule ou avec la nationalité américaine ?
- De quel bien s’agit-il, et où est-il situé ? Un appartement à Paris, un compte-titres à New York et une maison en Floride ne suivent pas les mêmes règles.
Le schéma ci-dessous résume le raisonnement lorsque le parent était domicilié aux États-Unis, le cas le plus fréquent pour un héritier installé en France.

1. Le domicile de votre parent : la convention tranche
Chaque pays applique d’abord sa propre définition du domicile. En France, c’est l’article 4 B du CGI : foyer ou lieu de séjour principal, activité professionnelle principale, centre des intérêts économiques. Si les deux pays considèrent que votre parent était domicilié chez eux, l’article 4 de la convention les départage en retenant successivement :
- le foyer d’habitation permanent ;
- à défaut, le centre des intérêts vitaux, c’est-à-dire le pays avec lequel les liens personnels et économiques étaient les plus étroits ;
- à défaut, le lieu de séjour habituel ;
- à défaut, la nationalité ;
- en dernier recours, un accord entre les deux administrations.
La convention ajoute une règle protectrice (article 4, paragraphe 3) : une personne qui n’a la nationalité que de l’un des deux États est réputée domiciliée uniquement dans cet État si elle avait manifestement l’intention d’y conserver son domicile et n’a été domiciliée dans l’autre que moins de 5 ans au cours des 7 années précédant le décès. Pour les missions professionnelles renouvelées, la durée peut aller jusqu’à moins de 7 ans sur 10.
Exemple : un Américain installé à Paris depuis 3 ans pour son travail, sans nationalité française, qui comptait rentrer aux États-Unis, reste domicilié aux États-Unis pour la convention. À l’inverse, un Américain retraité en France depuis 15 ans sera en principe domicilié en France : la France taxe alors l’ensemble de ses biens (voir la section 6). Pour approfondir ces critères, voir peut-on être résident fiscal dans deux pays ?
2. La nationalité de votre parent : l’article 8 change la donne
L’article 8 de la convention vise tous les biens autres que les immeubles, les biens d’un établissement stable et les meubles corporels : comptes bancaires, numéraire, actions, obligations, créances, autres biens incorporels. Un État ne peut taxer ces biens que si le défunt avait sa nationalité ou y était domicilié, et si sa propre loi le prévoit.
- Parent américain sans nationalité française, domicilié aux États-Unis : la France ne peut pas taxer ses comptes ni ses titres, où qu’ils soient détenus, y compris un compte ouvert à Paris ou des actions de sociétés françaises. La règle de l’héritier domicilié en France depuis 6 ans sur 10 ne joue pas.
- Parent ayant aussi la nationalité française : la France retrouve le droit de taxer ces biens, dans les limites de sa loi (article 750 ter du CGI). Les comptes et titres détenus en France sont taxables ; ceux détenus aux États-Unis le sont si l’héritier était domicilié en France au moins 6 ans au cours des 10 années précédant le décès. Il en va de même, en principe, des immeubles situés aux États-Unis. L’impôt américain payé sur ces biens étrangers peut alors être imputé sur les droits français, dans la limite des droits afférents à ces biens (article 784 A du CGI).
3. Bien par bien : ce que la France peut taxer
Le tableau suivant récapitule la situation pour un parent domicilié aux États-Unis au moment du décès.
| Bien hérité | Parent américain sans nationalité française | Parent ayant aussi la nationalité française |
|---|---|---|
| Appartement ou maison en France ; parts de société (SCI…) dont l’actif est constitué d’au moins 50 % d’immeubles situés en France | Taxable en France (article 5) | Taxable en France |
| Meubles, objets d’art, véhicule se trouvant en France | Taxables en France (article 7)* | Taxables en France |
| Compte bancaire, compte-titres en France, actions de sociétés françaises | Non taxables en France (article 8) | Taxables en France |
| Compte bancaire, compte-titres ou actions aux États-Unis | Non taxables en France | Taxables si l’héritier est domicilié en France depuis au moins 6 ans sur 10 |
| Maison ou appartement aux États-Unis | Non taxable en France | En principe taxable si l’héritier est domicilié en France depuis au moins 6 ans sur 10 |
| Plans de retraite (401(k), IRA), assurance-vie, trust | Régimes particuliers : analyse au cas par cas (voir la page trusts américains) | |
* Exception : les objets d’usage personnel d’une personne relevant de la règle protectrice de l’article 4, paragraphe 3, ne sont taxables que dans l’État de son domicile (article 7, paragraphe 2).
Un bien non taxable en France peut néanmoins compter pour le calcul du taux : c’est la règle du taux effectif, détaillée ci-dessous.
4. Calculer les droits : deux exemples chiffrés
Les droits se calculent sur la part nette reçue par chaque héritier, convertie en euros au cours du jour du décès. Chaque enfant bénéficie d’un abattement de 100 000 € (diminué des donations reçues du défunt depuis moins de 15 ans), puis du barème en ligne directe :
| Part taxable après abattement | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Le conjoint et le partenaire de PACS sont exonérés. Entre frères et sœurs, l’abattement est de 15 932 € et les taux de 35 % puis 45 %. Les neveux et nièces sont taxés à 55 % après un abattement de 7 967 €.
Exemple 1 : un parent américain, une fille installée à Bordeaux
Le père d’Emma, citoyen américain sans nationalité française, vivait à Chicago. Il lui laisse un compte-titres américain (1 200 000 €), une maison dans l’Illinois (600 000 €) et un appartement à Paris (700 000 €). Emma est son unique héritière.
- Seul l’appartement parisien est taxable en France : immeuble situé en France (article 5). Le compte-titres et la maison ne le sont pas.
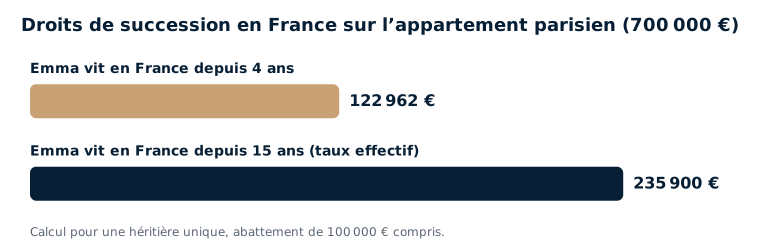
- Si Emma vit en France depuis 4 ans, les biens américains ne sont pas taxables selon la loi française (elle ne remplit pas la condition des 6 ans sur 10) : ils sont ignorés. Droits : 700 000 € − 100 000 € = 600 000 € taxables, soit 122 962 €.
- Si Emma vit en France depuis 15 ans, les biens américains seraient taxables selon la loi française, mais la convention les exonère. La France peut alors en tenir compte pour fixer le taux (article 12, paragraphe 7, de la convention) : l’impôt est calculé comme si les 2 500 000 € étaient taxables (842 394 €), ce qui donne un taux moyen de 33,70 %, appliqué au seul appartement. Droits : 700 000 € × 33,70 % = 235 900 €.
Exemple 2 : le même parent, avec la double nationalité
Si le père d’Emma avait aussi la nationalité française, et qu’Emma vit en France depuis 15 ans, la France peut taxer le compte-titres et la maison américaine en plus de l’appartement. Droits sur 2 500 000 € : 842 394 €, dont peut être déduit, le cas échéant, l’impôt payé aux États-Unis sur les biens américains, dans la limite des droits français afférents à ces biens (article 784 A du CGI). La preuve du paiement définitif de cet impôt est en principe exigée.
5. Déclarer la succession en France : mode d’emploi
La déclaration de succession, étape par étape
- L’analyse préalable de la situation, idéalement par un avocat : le domicile, la nationalité du défunt, la nature des biens et la convention déterminent ce qui est dû en France, et chaque succession a ses particularités.
- La vérification qu’un bien au moins est taxable en France, à l’aide du tableau ci-dessus. Si aucun ne l’est, aucune déclaration n’est en principe à déposer ; il peut rester utile de conserver les preuves du domicile et de la nationalité du défunt.
- Les pièces : acte de décès, testament ou acte de trust, preuves du domicile et de la nationalité, inventaire des biens et des dettes au jour du décès (relevés, estimations), taux de change de ce jour.
- La part de chacun : elle résulte du testament ou de la loi applicable à la succession. Si la succession comprend un immeuble en France, un notaire français interviendra pour l’attestation de propriété.
- Le formulaire 2705 et ses annexes (2705-S pour l’identification des héritiers et la part de chacun, 2706 pour le détail de l’actif et du passif). Lorsque la France tient compte des biens américains pour le taux, ceux-ci sont en principe à indiquer. Le formulaire 2740 sert à imputer l’impôt payé hors de France.
- Le dépôt de la déclaration, en principe dans les 12 mois du décès (décès survenu hors de France) auprès de la recette des non-résidents : 10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex.
- Le paiement des droits, en principe au dépôt ; selon les cas, un paiement fractionné (sur 1 an, jusqu’à 3 ans si l’actif comprend au moins 50 % de biens non liquides) ou différé peut être demandé avec la déclaration.
En cas de retard, l’intérêt de retard est de 0,20 % par mois et une majoration de 10 % s’applique à compter du premier jour du septième mois suivant l’expiration du délai, soit le 19e mois après le décès (article 1728 du CGI).
6. Et si votre parent vivait en France ?
Si votre parent était domicilié en France au sens de la convention, la France taxe l’ensemble de ses biens, en France comme aux États-Unis. Pour éviter la double imposition (article 12 de la convention) :
- l’impôt payé aux États-Unis sur les biens que la convention permet aux États-Unis de taxer (immeubles américains, biens d’un établissement stable, meubles corporels) est déduit des droits français, dans la limite de la fraction des droits français correspondant à ces biens ;
- si votre parent était citoyen américain, la convention retient pour ces biens un impôt américain égal à cette fraction des droits français, à condition de justifier que les obligations fiscales américaines liées au décès ont été accomplies : en pratique, ces biens ne supportent alors pas de droits en France ;
- la demande doit être faite dans le plus long des délais suivants : délai de réclamation français, 5 ans à compter du décès, ou 1 an après la fixation définitive et le paiement de l’impôt américain, si ceux-ci interviennent dans les 10 ans du décès (article 13).
La déclaration se dépose alors dans les 6 mois du décès s’il est survenu en France métropolitaine (12 mois s’il est survenu à l’étranger), au service de l’enregistrement dont dépendait le domicile du défunt. La page succession France – États-Unis détaille ce cas.
7. Après l’héritage : vos obligations en France
Les droits de succession réglés, l’héritage devient votre patrimoine. En tant que résident fiscal français, vous êtes désormais, en principe, tenu de :
- Déclarer chaque année les comptes américains ouverts à votre nom, ou que vous pouvez utiliser, sur le formulaire 3916, y compris l’année de leur clôture. L’oubli peut coûter 1 500 € d’amende par compte et par an : voir déclarer un compte à l’étranger.
- Déclarer les revenus de ces biens sur le formulaire 2047, puis sur votre déclaration de revenus : dividendes et intérêts avec, le cas échéant, un crédit d’impôt en case 8VL (dividendes et intérêts étrangers), loyers d’un bien américain avec un crédit égal à l’impôt français en case 8TK (loyers étrangers).
- Intégrer les immeubles américains à l’IFI si votre patrimoine immobilier net taxable dépasse 1 300 000 €.
- En cas de vente d’un bien immobilier américain, déclarer la plus-value en France selon la méthode prévue par la convention fiscale franco-américaine : sur le formulaire 2048-IMM dans le mois de la vente, ou par une mention sur la déclaration n° 2047. Le prix d’acquisition est en principe la valeur au jour du décès : celle retenue pour les droits de succession ou, si la succession n’a pas été taxée en France, la valeur vénale à cette date, à justifier. Voir le formulaire 2048-IMM.
Ce que je vois dans mes dossiers
Comme dans la plupart des successions internationales que je traite, la procédure à l’étranger, ici aux États-Unis, prend souvent plus de temps que le délai français de douze mois. Selon les cas, une déclaration provisoire, complétée ensuite, permet d’avancer en France sans attendre.
Le second point sensible est l’impôt payé aux États-Unis : l’administration examine de très près son imputation, qui réduit l’impôt français. Une imputation refusée oblige ensuite à une procédure longue et incertaine. Un dossier complet, avec les justificatifs du paiement et une explication claire de la convention, permet le plus souvent d’éviter cette situation.
Les living trusts américains surprennent souvent les héritiers par leurs conséquences fiscales en France : une fiscalité complexe et des déclarations (formulaires 2181-TRUST1 et 2181-TRUST2) très peu connues, y compris parfois de l’administration. Lorsque les fonds restent bloqués aux États-Unis alors que les droits sont exigibles en France, une solution peut être de négocier un échéancier avec l’administration, ce qui n’est pas simple. Dans une succession à la fois américaine et britannique, je me suis coordonné avec les avocats américains et britanniques, et la succession a été entièrement exonérée en France en application des conventions fiscales, un résultat propre aux faits de ce dossier.
Les erreurs les plus fréquentes
- Penser qu’un héritage venu des États-Unis n’a jamais rien à voir avec le fisc français.
- Oublier qu’un appartement en France reste taxable même si tout le reste est aux États-Unis.
- Ignorer la double nationalité du défunt, qui élargit les droits de la France.
- Calculer les droits sur le seul bien français sans vérifier la règle du taux effectif.
- Laisser passer le délai de 12 mois, puis la date de la majoration de 10 %.
- Ne pas déclarer sur le formulaire 3916 les comptes américains reçus en héritage.
FAQ
J’habite en France et j’hérite de mon père américain qui vivait à New York : dois-je payer des droits de succession en France ?
Seulement sur ses biens situés en France au sens de la convention : immeubles, parts de sociétés immobilières, meubles se trouvant en France. Ses comptes et titres ne sont pas taxables en France s’il n’avait pas la nationalité française, même si vous vivez en France depuis longtemps. Si vous y vivez depuis au moins 6 ans sur 10, la France peut toutefois tenir compte des biens américains pour calculer le taux appliqué aux biens français.
Mon parent avait la double nationalité franco-américaine : qu’est-ce que cela change ?
La France peut alors taxer ses comptes, ses titres et, en principe, ses immeubles américains, à condition que vous soyez domicilié en France depuis au moins 6 ans au cours des 10 dernières années. Les comptes et titres détenus en France sont en principe taxables. L’impôt payé aux États-Unis sur les biens étrangers peut être imputé sur les droits français, dans les limites de l’article 784 A du CGI.
Faut-il déposer une déclaration en France si rien n’y est taxable ?
En principe non : la déclaration de succession porte sur les biens taxables en France. Il peut néanmoins être utile de conserver les preuves du domicile et de la nationalité du défunt et l’inventaire de ses biens, pour pouvoir justifier en cas de question de l’administration que rien n’était dû.
Dans quel délai et où déclarer la succession d’un parent décédé aux États-Unis ?
Dans les 12 mois du décès, à la recette des non-résidents (10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex) lorsque le défunt était domicilié hors de France. Passé ce délai, l’intérêt de retard court, et une majoration de 10 % s’applique à partir du 19e mois.
Le compte américain dont j’hérite doit-il être déclaré en France ?
En principe oui, dès qu’il est à votre nom ou que vous pouvez l’utiliser : il figure chaque année sur le formulaire 3916 joint à votre déclaration de revenus, et ses revenus sont en principe imposables en France. Cette obligation existe même si l’héritage n’a supporté aucun droit de succession en France.
Je vends la maison héritée en Floride : comment est calculée la plus-value en France ?
La plus-value est en principe la différence entre le prix de vente et la valeur du bien au jour du décès, la durée de détention étant comptée à partir du décès. Selon la méthode prévue par la convention franco-américaine sur les revenus pour éviter la double imposition, elle se déclare sur le formulaire 2048-IMM dans le mois de la vente, avec les abattements pour durée de détention, ou est mentionnée sur la déclaration n° 2047 ; ce point mérite d’être vérifié avant la vente.
Textes de référence
- Convention entre la France et les États-Unis du 24 novembre 1978 en matière d’impôts sur les successions et les donations, modifiée par l’avenant du 8 décembre 2004 : articles 4 (domicile), 5 à 8 (biens imposables), 12 (élimination de la double imposition et taux effectif) et 13 (délais).
- Code général des impôts : articles 750 ter (champ des droits de succession), 777 (barème), 779 (abattements), 784 A (imputation de l’impôt étranger), 796-0 bis (exonération du conjoint), 1728 (majorations).
- BOFiP : BOI-ENR-DMTG-10-50-70 (règle du taux effectif) et BOI-ENR-DMTG-10-50-60 (imputation des droits acquittés hors de France).
Chaque succession franco-américaine a ses particularités : domicile discuté, double nationalité, trust, plans de retraite. Me Uzan, avocat fiscaliste à Paris, analyse votre situation, calcule les droits dus en France et prépare la déclaration. Voir aussi la page succession France – États-Unis et le guide sur le living trust américain au décès du constituant, ou prenez rendez-vous.