
Ha venido del extranjero para trabajar en Francia y le han hablado del régimen de impatriados: una parte de su remuneración podría quedar exenta del impuesto sobre la renta durante varios años. Pero, en concreto, ¿cuánto? La prima de impatriación, el «tanto alzado del 30 %», los días de trabajo en el extranjero, los límites del 50 % y del 20 %: estas nociones se combinan en un orden preciso, que a menudo desconcierta a los recién llegados.
Esta guía detalla el cálculo paso a paso, partiendo de cero, con tres ejemplos numéricos y esquemas. Para las condiciones generales del régimen, véase también la guía práctica sobre el régimen de impatriados (artículo 155 B).
En resumen
- El régimen de impatriados (artículo 155 B del Código General de Impuestos francés, CGI) afecta en principio a los asalariados y a ciertos directivos que vienen del extranjero a trabajar en Francia y que no tenían su domicilio fiscal en Francia durante los 5 años naturales anteriores a su llegada. Dura hasta el 31 de diciembre del 8.º año siguiente a la incorporación al puesto.
- Pueden quedar exentas: la prima de impatriación (importe real previsto en el contrato o, si se opta, tanto alzado del 30 % de la remuneración) y la parte de la remuneración correspondiente a los días de trabajo en el extranjero.
- La remuneración que sigue siendo imponible debe en principio ser al menos igual a la remuneración de referencia de un puesto comparable en Francia; si no, la exención de la prima se reduce.
- El total exento tiene un límite: a elegir, el 50 % de la remuneración total, o el 20 % de la remuneración imponible solo para la parte de los días en el extranjero.
- A ello se suma una exención del impuesto sobre la renta del 50 % de determinadas rentas del capital y plusvalías de fuente extranjera.
- Cada contrato y cada trayectoria son diferentes: es recomendable que un abogado compruebe el cálculo y los justificantes antes de presentar su declaración.
Índice
- 1. El régimen de impatriados en pocas palabras
- 2. El cálculo en cuatro pasos
- 3. Ejemplo 1: Paul, una prima prevista en el contrato
- 4. Ejemplo 2: Sofia, el tanto alzado del 30 % y algunos días en el extranjero
- 5. Ejemplo 3: Marc, muchos desplazamientos y un límite que se aplica
- 6. ¿Y las rentas de inversiones extranjeras?
- 7. ¿Cómo declarar?
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
1. El régimen de impatriados en pocas palabras
El régimen pretende atraer a Francia a asalariados y directivos procedentes del extranjero, ya sean contratados directamente en el extranjero por una empresa establecida en Francia o enviados por un grupo extranjero a su filial francesa. Se aplican en principio tres condiciones principales:
- no haber tenido el domicilio fiscal en Francia durante los cinco años naturales anteriores al de la incorporación al puesto;
- tener, durante la vigencia del régimen, el domicilio fiscal en Francia (hogar o lugar de estancia principal y actividad profesional principal en Francia);
- ejercer una actividad asalariada (o de directivo asimilado) en una empresa establecida en Francia.
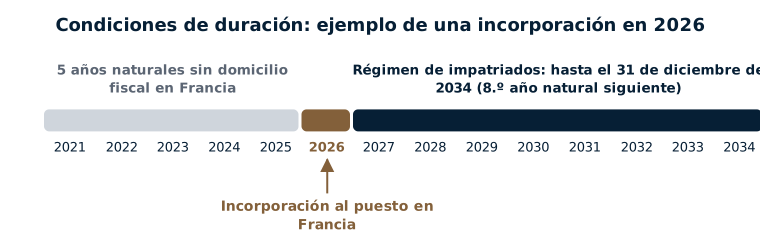
Para una incorporación en 2026, la condición se cumple por tanto, en principio, si la persona no tuvo el domicilio fiscal en Francia de 2021 a 2025; el régimen puede aplicarse entonces hasta el 31 de diciembre de 2034. Un cambio de puesto dentro de la empresa o del grupo no prolonga esta duración.
2. El cálculo en cuatro pasos
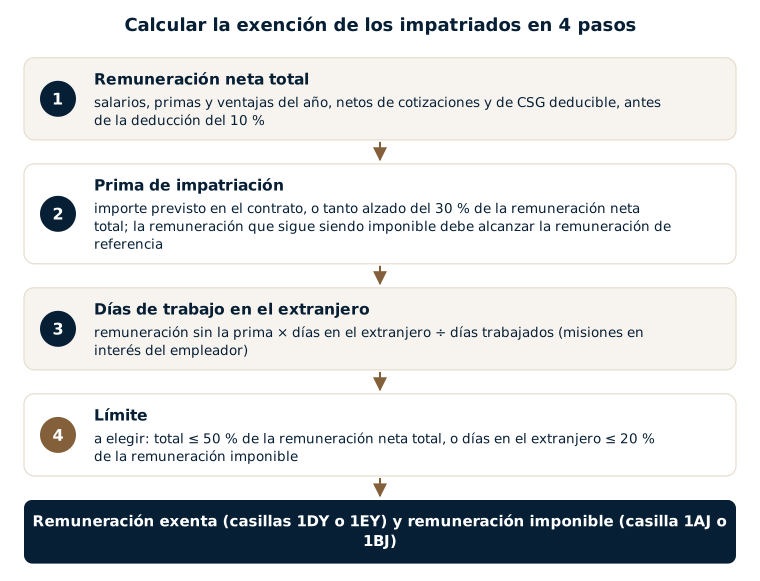
El cálculo sigue, en principio, el mismo orden, resumido en el esquema siguiente. Los importes que se toman son remuneraciones netas: después de las cotizaciones sociales y de la CSG deducible, pero antes de la deducción a tanto alzado del 10 % por gastos profesionales.
Paso 1: la remuneración neta total
Es el conjunto de los salarios, primas y ventajas del año, prima de impatriación incluida, netos de cotizaciones sociales y de CSG deducible. Las ganancias del ahorro salarial y las vinculadas a stock options o acciones gratuitas no se tienen en cuenta en este cálculo.
Paso 2: la prima de impatriación
- Prima real: el importe previsto por el contrato de trabajo (o una adenda) celebrado antes de la incorporación, o determinado según criterios objetivos que este fija (por ejemplo, un porcentaje del salario, una vivienda facilitada).
- Tanto alzado del 30 %: si se opta, la prima se considera igual al 30 % de la remuneración neta total. Según los comentarios administrativos, esta opción está abierta a todos los impatriados desde el 16 de noviembre de 2018. No obstante, varios tribunales administrativos han considerado que exige un complemento de remuneración vinculado a la impatriación previsto en el contrato: la redacción del contrato merece comprobarse.
El control de la remuneración de referencia: tras deducir la prima, la remuneración que sigue siendo imponible debe en principio ser al menos igual a la pagada por funciones análogas en la empresa o en empresas similares establecidas en Francia. Si es inferior, la diferencia se reintegra: la exención de la prima se reduce en esa cuantía. El empleador suele expedir un certificado sobre este punto.
Paso 3: la parte de los días de trabajo en el extranjero
La remuneración correspondiente a las misiones realizadas en el extranjero, en interés directo y exclusivo del empleador, también puede quedar exenta. A falta de una regla prevista en el contrato, la Administración admite un cálculo a prorrata: remuneración (sin la prima de impatriación) × días trabajados en el extranjero ÷ días trabajados en el año. Conviene conservar las pruebas de los desplazamientos (billetes, facturas de hotel, notas de gastos, órdenes de misión).
Paso 4: los límites
El contribuyente puede en principio elegir el límite más favorable:
- límite global: prima + parte de los días en el extranjero ≤ 50 % de la remuneración neta total;
- límite de los días en el extranjero: solo la parte de los días en el extranjero ≤ 20 % de la remuneración imponible (sin la prima), y la prima sigue exenta en su totalidad.
3. Ejemplo 1: Paul, una prima prevista en el contrato
Paul es contratado en el extranjero por una empresa parisina. Su contrato, firmado antes de su llegada, prevé una prima de impatriación de 250 000 € al año. Su remuneración neta total es de 900 000 €, prima incluida. La remuneración de referencia de un puesto comparable es de 600 000 €. No trabaja en el extranjero.
| Paso | Cálculo | Importe |
|---|---|---|
| Remuneración neta total | — | 900 000 € |
| Prima de impatriación (contrato) | — | 250 000 € |
| Control de la referencia | 900 000 € − 250 000 € = 650 000 € ≥ 600 000 € | cumplido |
| Límite del 50 % | 900 000 € × 50 % = 450 000 € | no alcanzado |
| Remuneración exenta | — | 250 000 € |
| Remuneración imponible (antes de la deducción del 10 %) | — | 650 000 € |
Variante: si la remuneración de referencia fuera de 670 000 €, la remuneración que sigue siendo imponible (650 000 €) sería inferior en 20 000 €: esos 20 000 € se reintegrarían, y la exención de la prima se reduciría a 230 000 €.
4. Ejemplo 2: Sofia, el tanto alzado del 30 % y algunos días en el extranjero
Sofia es enviada por la sociedad matriz extranjera de su grupo a la filial francesa. Su contrato prevé un complemento de remuneración vinculado a su instalación en Francia, sin fijar su importe; opta por el tanto alzado del 30 %. Su remuneración neta total es de 800 000 €; la remuneración de referencia es de 500 000 €. Ha trabajado 220 días en el año, de ellos 22 días de misión en el extranjero para su empleador.
| Paso | Cálculo | Importe |
|---|---|---|
| Prima a tanto alzado | 800 000 € × 30 % | 240 000 € |
| Control de la referencia | 800 000 € − 240 000 € = 560 000 € ≥ 500 000 € | cumplido |
| Parte de los días en el extranjero | 560 000 € × 22 ÷ 220 | 56 000 € |
| Límite global del 50 % | 240 000 € + 56 000 € = 296 000 € ≤ 400 000 € | cumplido |
| Remuneración exenta | — | 296 000 € |
| Remuneración imponible (antes de la deducción del 10 %) | 800 000 € − 296 000 € | 504 000 € |
Como no se alcanza ningún límite, la elección entre ambos límites no cambia nada para Sofia este año.
5. Ejemplo 3: Marc, muchos desplazamientos y un límite que se aplica
Marc tiene una remuneración neta total de 1 000 000 €, de la que 300 000 € corresponden a una prima de impatriación contractual. La remuneración de referencia es de 600 000 €. Ha trabajado 220 días, de ellos 80 días en el extranjero para su empleador.
| Paso | Cálculo | Importe |
|---|---|---|
| Prima de impatriación | 1 000 000 € − 300 000 € = 700 000 € ≥ 600 000 € | 300 000 € |
| Parte de los días en el extranjero | 700 000 € × 80 ÷ 220 | 254 545 € |
| Total antes del límite | 300 000 € + 254 545 € | 554 545 € |
| Opción 1: límite global del 50 % | 1 000 000 € × 50 % | 500 000 € |
| Opción 2: días en el extranjero limitados al 20 % | 300 000 € + (700 000 € × 20 % = 140 000 €) | 440 000 € |
| Remuneración exenta (opción más favorable) | opción 1 | 500 000 € |
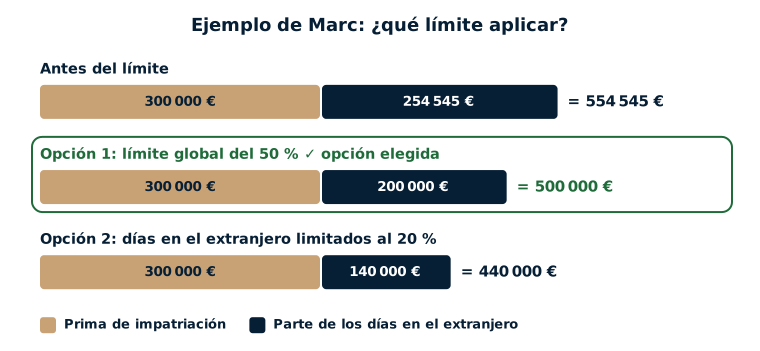
Este año, el límite global es el más favorable para Marc: 500 000 € exentos, 500 000 € imponibles. El resultado puede invertirse otro año, por ejemplo si disminuyen los desplazamientos; por eso el cálculo se rehace cada año.
6. ¿Y las rentas de inversiones extranjeras?
Durante el mismo periodo, el impatriado también puede beneficiarse de una exención del impuesto sobre la renta del 50 % sobre determinadas rentas de fuente extranjera: dividendos e intereses pagados por una persona establecida fuera de Francia, ciertos rendimientos de derechos de autor o de patentes, y plusvalías por transmisión de valores, cuando el pagador o el emisor está establecido en un Estado que ha celebrado con Francia un convenio de asistencia administrativa. Esta exención solo vale para el impuesto sobre la renta: las cotizaciones sociales recaen en principio sobre la totalidad.
Por ejemplo, si Sofia percibe 500 000 € de dividendos de una sociedad extranjera que cumplen estas condiciones, 250 000 € están en principio exentos del impuesto sobre la renta; los 250 000 € restantes tributan según las reglas habituales, y las cotizaciones sociales se calculan sobre 500 000 €. Además, en el impuesto sobre el patrimonio inmobiliario (IFI), los nuevos residentes se benefician en principio de reglas favorables durante cinco años (artículo 964 del CGI), presentadas en la guía sobre el régimen de impatriados.
7. ¿Cómo declarar?
- La remuneración imponible figura en principio en el importe prerrellenado de la casilla 1AJ (declarante 1) o 1BJ (declarante 2), cuya exactitud merece comprobarse.
- Los salarios y primas exentos se consignan, a título informativo, en la casilla 1DY (declarante 1) o 1EY (declarante 2) de la declaración complementaria n.º 2042-C: no tributan, pero entran en la renta fiscal de referencia.
- Las rentas de inversiones extranjeras exentas al 50 % se declaran mediante el formulario 2047, con las casillas 2DM (rentas) y 3VQ (plusvalías) de la declaración 2042-C.
- Las cuentas abiertas en el extranjero se declaran cada año: véase la guía formulario 3916: cómo declarar una cuenta en el extranjero, paso a paso.
El artículo ¿cómo declarar la prima de impatriación? detalla estas rúbricas. Si se descubre un error después, es recomendable consultar a un abogado antes de cualquier trámite: según los casos, una declaración rectificativa o una reclamación puede ser una solución adecuada.
Lo que veo en mis expedientes
En mis expedientes, estos cálculos se refieren a remuneraciones a menudo elevadas: una exención del 30 %, o incluso del 50 %, supone entonces un importe considerable. La administración deniega el régimen en cuanto un elemento no está perfectamente en regla.
Antes de cualquier declaración, reviso por tanto el contrato de trabajo, el certificado del salario de referencia y los requisitos de fondo, para corregir de antemano lo que sea necesario. Estos puntos rara vez se tratan bien, ni por el empleador ni por el empleado, y la propia administración conoce mal este régimen. Un expediente sólido desde el principio permite responder a sus preguntas y, según mi experiencia, cerrar la discusión.
Los errores más frecuentes
- Calcular el tanto alzado del 30 % sobre el salario bruto o sobre el salario después de la deducción del 10 %, en lugar de la remuneración neta total.
- Olvidar el control de la remuneración de referencia, o no disponer de justificantes sobre este punto.
- Calcular la parte de los días en el extranjero sobre una remuneración que incluye la prima de impatriación.
- Contar como días en el extranjero días de vacaciones o de viaje, o no conservar las pruebas de las misiones.
- No comparar cada año los dos límites.
- Olvidar declarar los importes exentos en la casilla 1DY o 1EY, o las cuentas en el extranjero en el formulario 3916.
- Pensar que el régimen continúa más allá del 8.º año, o que un cambio de puesto lo prolonga.
Preguntas frecuentes
¿Es siempre más interesante el tanto alzado del 30 % que la prima real?
No necesariamente: todo depende del importe de la prima prevista en el contrato, de la remuneración de referencia y de los días trabajados en el extranjero. La comparación se hace con cifras, idealmente con su abogado, teniendo en cuenta los años siguientes.
Mi contrato no menciona ninguna prima de impatriación: ¿puedo acogerme al régimen?
La opción por el tanto alzado del 30 % puede, según los casos, contemplarse. No obstante, varias resoluciones de tribunales administrativos han exigido un complemento de remuneración vinculado a la impatriación: la redacción del contrato y las circunstancias de su contratación merecen un análisis antes de cualquier decisión.
¿Cómo probar mis días de trabajo en el extranjero?
Por cualquier medio: órdenes de misión, billetes, tarjetas de embarque, facturas de hotel, notas de gastos, agenda profesional. Estos documentos no tienen que adjuntarse a la declaración, pero es prudente conservarlos para poder presentarlos si la Administración los solicita.
Llegué a Francia a lo largo del año: ¿es diferente el cálculo?
El cálculo se refiere a la remuneración del periodo de actividad en Francia. El año de llegada plantea también otras cuestiones (residencia fiscal, rentas percibidas antes de la llegada): véase el artículo sobre el cambio de residencia fiscal a lo largo del año.
¿Cuentan en algún sitio los importes exentos?
No tributan, pero se tienen en cuenta en la renta fiscal de referencia, que sirve en particular para determinadas prestaciones y para la contribución sobre las rentas altas. Por eso se declaran en la casilla 1DY o 1EY.
¿Qué ocurre si cambio de empleador durante los ocho años?
Según los comentarios administrativos, el régimen puede en principio continuar en caso de cambio de puesto dentro de la misma empresa o de movilidad dentro del grupo, dentro del límite de la duración inicial. Un cambio de empleador fuera del grupo plantea otras cuestiones, que merecen un análisis caso por caso.
Textos de referencia
- Código General de Impuestos: artículo 155 B (régimen de impatriados), artículo 4 B (domicilio fiscal), artículo 1417 (renta fiscal de referencia), artículo 964 (impuesto sobre el patrimonio inmobiliario de los nuevos residentes).
- BOFiP: BOI-RSA-GEO-40-10-10 (ámbito de aplicación y duración), BOI-RSA-GEO-40-10-20 (remuneraciones exentas, límites y ejemplos), BOI-RSA-GEO-40-10-30 (rentas pasivas de fuente extranjera).
- Declaración complementaria n.º 2042-C: casillas 1DY, 1EY, 2DM y 3VQ; formulario n.º 2047.
Redacción del contrato, remuneración de referencia, cómputo de los días en el extranjero, elección del límite, articulación con las rentas del capital: el régimen de impatriados es ventajoso pero exigente. Maître Uzan, abogado fiscalista en París, analiza su contrato, comprueba el cálculo año a año y prepara sus declaraciones. Véase también la página régimen de impatriados en Francia (artículo 155 B), o pida cita.
