
Veio do estrangeiro para trabalhar em França e falaram-lhe do regime dos impatriados: uma parte da sua remuneração poderia escapar ao imposto sobre o rendimento durante vários anos. Mas, em concreto, quanto? O prémio de impatriação, o «montante fixo de 30 %», os dias de trabalho no estrangeiro, os limites de 50 % e de 20 %: estas noções combinam-se numa ordem precisa, que muitas vezes desorienta quem acaba de chegar.
Este guia detalha o cálculo passo a passo, partindo do zero, com três exemplos numéricos e esquemas. Para as condições gerais do regime, veja também o nosso guia prático sobre o regime dos impatriados (artigo 155 B).
Em resumo
- O regime dos impatriados (artigo 155 B do Código Geral dos Impostos francês, CGI) abrange, em princípio, os trabalhadores por conta de outrem e certos dirigentes que vêm do estrangeiro trabalhar em França e que não tinham o seu domicílio fiscal em França durante os 5 anos civis anteriores à sua chegada. Dura até 31 de dezembro do 8.º ano seguinte à entrada em funções.
- Podem ficar isentos: o prémio de impatriação (montante real previsto no contrato ou, por opção, montante fixo de 30 % da remuneração) e a parte da remuneração correspondente aos dias de trabalho no estrangeiro.
- A remuneração que continua tributável deve, em princípio, ser pelo menos igual à remuneração de referência de um posto comparável em França; caso contrário, a isenção do prémio é reduzida.
- O total isento tem um limite: à escolha, 50 % da remuneração total, ou 20 % da remuneração tributável apenas para a parte dos dias no estrangeiro.
- Acresce uma isenção de imposto sobre o rendimento de 50 % de certos rendimentos de capitais e mais-valias de fonte estrangeira.
- Cada contrato e cada percurso são diferentes: é recomendável que um advogado verifique o cálculo e os comprovativos antes de apresentar a sua declaração.
Índice
- 1. O regime dos impatriados em poucas palavras
- 2. O cálculo em quatro etapas
- 3. Exemplo 1: Paul, um prémio previsto no contrato
- 4. Exemplo 2: Sofia, o montante fixo de 30 % e alguns dias no estrangeiro
- 5. Exemplo 3: Marc, muitas deslocações e um limite que se aplica
- 6. E os rendimentos de aplicações estrangeiras?
- 7. Como declarar?
- Os erros mais frequentes
- Perguntas frequentes
- Textos de referência
1. O regime dos impatriados em poucas palavras
O regime visa atrair para França trabalhadores e dirigentes vindos do estrangeiro, sejam recrutados diretamente no estrangeiro por uma empresa estabelecida em França ou enviados por um grupo estrangeiro para a sua filial francesa. Aplicam-se, em princípio, três condições principais:
- não ter tido o domicílio fiscal em França durante os cinco anos civis anteriores ao da entrada em funções;
- ter, durante a vigência do regime, o domicílio fiscal em França (lar ou local de permanência principal e atividade profissional principal em França);
- exercer uma atividade por conta de outrem (ou de dirigente equiparado) numa empresa estabelecida em França.
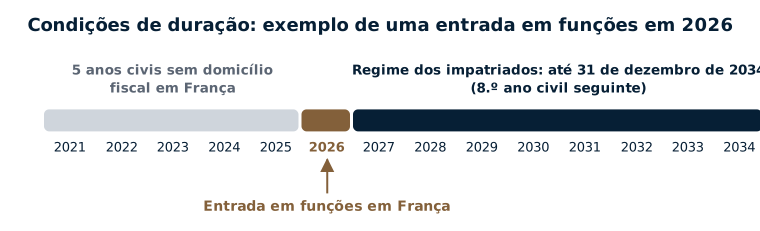
Para uma entrada em funções em 2026, é portanto necessário, em princípio, não ter tido domicílio fiscal em França de 2021 a 2025; o regime pode então aplicar-se até 31 de dezembro de 2034. Uma mudança de posto dentro da empresa ou do grupo não prolonga esta duração.
2. O cálculo em quatro etapas
O cálculo segue sempre a mesma ordem, resumida no esquema seguinte. Os montantes considerados são remunerações líquidas: depois das contribuições sociais e da CSG dedutível, mas antes da dedução fixa de 10 % para despesas profissionais.
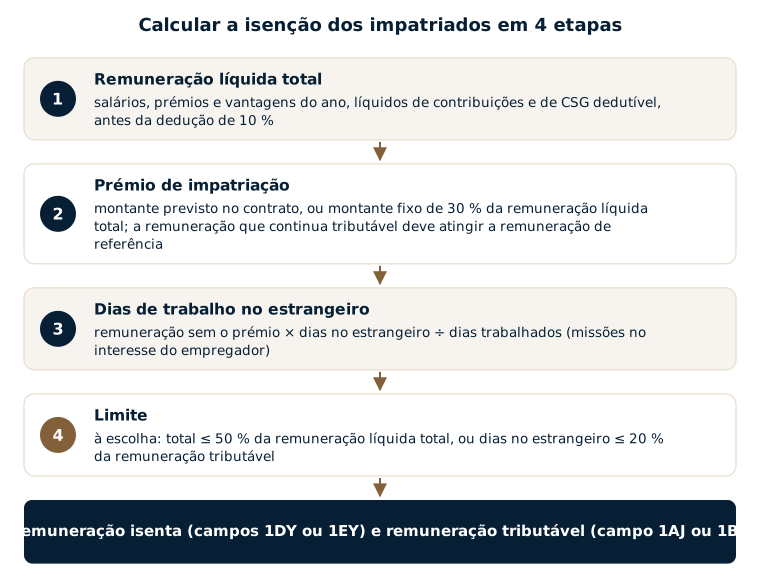
Etapa 1: a remuneração líquida total
É o conjunto dos salários, prémios e vantagens do ano, incluindo o prémio de impatriação, líquidos de contribuições sociais e de CSG dedutível. Os ganhos de poupança salarial e os ligados a stock options ou ações gratuitas não são tidos em conta neste cálculo.
Etapa 2: o prémio de impatriação
- Prémio real: o montante previsto no contrato de trabalho (ou numa adenda) celebrado antes da entrada em funções, ou determinado segundo critérios objetivos nele fixados (por exemplo, uma percentagem do salário, um alojamento disponibilizado).
- Montante fixo de 30 %: por opção, o prémio é considerado igual a 30 % da remuneração líquida total. Segundo os comentários administrativos, esta opção está aberta a todos os impatriados desde 16 de novembro de 2018. Vários tribunais administrativos consideraram, no entanto, que pressupõe um complemento de remuneração ligado à impatriação previsto no contrato: a redação do contrato merece ser verificada.
O controlo da remuneração de referência: depois de deduzido o prémio, a remuneração que continua tributável deve, em princípio, ser pelo menos igual à paga por funções análogas na empresa ou em empresas semelhantes estabelecidas em França. Se for inferior, a diferença é reintegrada: a isenção do prémio é reduzida nesse montante. A entidade patronal emite muitas vezes uma declaração sobre este ponto.
Etapa 3: a parte dos dias de trabalho no estrangeiro
A remuneração correspondente às missões realizadas no estrangeiro, no interesse direto e exclusivo do empregador, também pode ficar isenta. Na falta de regra prevista no contrato, a administração admite um cálculo pro rata: remuneração (sem o prémio de impatriação) × dias trabalhados no estrangeiro ÷ dias trabalhados no ano. Convém conservar as provas das deslocações (bilhetes, faturas de hotel, notas de despesas, ordens de missão).
Etapa 4: os limites
O contribuinte pode, em princípio, escolher o limite mais favorável:
- limite global: prémio + parte dos dias no estrangeiro ≤ 50 % da remuneração líquida total;
- limite dos dias no estrangeiro: apenas a parte dos dias no estrangeiro ≤ 20 % da remuneração tributável (sem o prémio), continuando o prémio totalmente isento.
3. Exemplo 1: Paul, um prémio previsto no contrato
Paul é recrutado no estrangeiro por uma empresa de Paris. O seu contrato, assinado antes da chegada, prevê um prémio de impatriação de 30 000 € por ano. A sua remuneração líquida total é de 150 000 €, incluindo o prémio. A remuneração de referência de um posto comparável é de 110 000 €. Não trabalha no estrangeiro.
| Etapa | Cálculo | Montante |
|---|---|---|
| Remuneração líquida total | — | 150 000 € |
| Prémio de impatriação (contrato) | — | 30 000 € |
| Controlo da referência | 150 000 € − 30 000 € = 120 000 € ≥ 110 000 € | respeitado |
| Limite de 50 % | 150 000 € × 50 % = 75 000 € | não atingido |
| Remuneração isenta | — | 30 000 € |
| Remuneração tributável (antes da dedução de 10 %) | — | 120 000 € |
Variante: se a remuneração de referência fosse de 125 000 €, a remuneração que continua tributável (120 000 €) seria inferior em 5 000 €: esses 5 000 € seriam reintegrados, e a isenção do prémio reduzida para 25 000 €.
4. Exemplo 2: Sofia, o montante fixo de 30 % e alguns dias no estrangeiro
Sofia é enviada pela sociedade-mãe estrangeira do seu grupo para a filial francesa. O seu contrato prevê um complemento de remuneração ligado à sua instalação em França, sem fixar o montante; opta pelo montante fixo de 30 %. A sua remuneração líquida total é de 140 000 €; a remuneração de referência é de 90 000 €. Trabalhou 220 dias no ano, dos quais 22 dias em missão no estrangeiro para o seu empregador.
| Etapa | Cálculo | Montante |
|---|---|---|
| Prémio fixo | 140 000 € × 30 % | 42 000 € |
| Controlo da referência | 140 000 € − 42 000 € = 98 000 € ≥ 90 000 € | respeitado |
| Parte dos dias no estrangeiro | 98 000 € × 22 ÷ 220 | 9 800 € |
| Limite global de 50 % | 42 000 € + 9 800 € = 51 800 € ≤ 70 000 € | respeitado |
| Remuneração isenta | — | 51 800 € |
| Remuneração tributável (antes da dedução de 10 %) | 140 000 € − 51 800 € | 88 200 € |
Como nenhum limite é atingido, a escolha entre os dois limites não altera nada para Sofia este ano.
5. Exemplo 3: Marc, muitas deslocações e um limite que se aplica
Marc tem uma remuneração líquida total de 200 000 €, incluindo um prémio de impatriação contratual de 60 000 €. A remuneração de referência é de 120 000 €. Trabalhou 220 dias, dos quais 80 dias no estrangeiro para o seu empregador.
| Etapa | Cálculo | Montante |
|---|---|---|
| Prémio de impatriação | 200 000 € − 60 000 € = 140 000 € ≥ 120 000 € | 60 000 € |
| Parte dos dias no estrangeiro | 140 000 € × 80 ÷ 220 | 50 909 € |
| Total antes do limite | 60 000 € + 50 909 € | 110 909 € |
| Opção 1: limite global de 50 % | 200 000 € × 50 % | 100 000 € |
| Opção 2: dias no estrangeiro limitados a 20 % | 60 000 € + (140 000 € × 20 % = 28 000 €) | 88 000 € |
| Remuneração isenta (opção mais favorável) | opção 1 | 100 000 € |
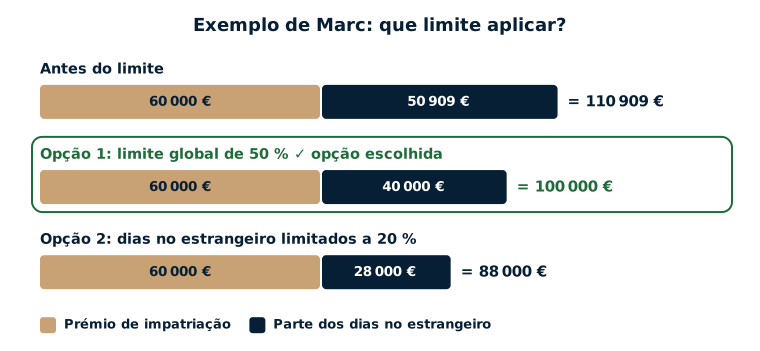
Este ano, Marc tem interesse em aplicar o limite global: 100 000 € isentos, 100 000 € tributáveis. O resultado pode inverter-se noutro ano, por exemplo se as deslocações diminuírem; por isso o cálculo refaz-se todos os anos.
6. E os rendimentos de aplicações estrangeiras?
Durante o mesmo período, o impatriado pode também beneficiar de uma isenção de imposto sobre o rendimento de 50 % sobre certos rendimentos de fonte estrangeira: dividendos e juros pagos por uma pessoa estabelecida fora de França, certos rendimentos de direitos de autor ou de patentes, e mais-valias de alienação de títulos, quando o pagador ou o emitente está estabelecido num Estado que celebrou com a França uma convenção de assistência administrativa. Esta isenção só vale para o imposto sobre o rendimento: as contribuições sociais incidem, em princípio, sobre a totalidade.
Por exemplo, se Sofia receber 1 000 € de dividendos de uma sociedade estrangeira que preencham estas condições, 500 € ficam, em princípio, isentos de imposto sobre o rendimento, sendo os 500 € restantes tributados segundo as regras habituais, e as contribuições sociais calculadas sobre 1 000 €. Além disso, no imposto sobre a fortuna imobiliária (IFI), os novos residentes beneficiam, em princípio, de regras favoráveis durante cinco anos (artigo 964 do CGI), apresentadas no nosso guia sobre o regime dos impatriados.
7. Como declarar?
- A remuneração tributável figura, em princípio, no montante pré-preenchido do campo 1AJ (declarante 1) ou 1BJ (declarante 2), que convém verificar.
- Os salários e prémios isentos são indicados, a título informativo, no campo 1DY (declarante 1) ou 1EY (declarante 2) da declaração complementar n.º 2042-C: não são tributados, mas entram no rendimento fiscal de referência.
- Os rendimentos de aplicações estrangeiras isentos a 50 % declaram-se através do formulário 2047, com os campos 2DM (rendimentos) e 3VQ (mais-valias) da declaração 2042-C.
- As contas abertas no estrangeiro declaram-se todos os anos: veja o nosso guia formulário 3916: como declarar uma conta no estrangeiro, passo a passo.
O nosso artigo como declarar o prémio de impatriação? detalha estas rubricas. Se for descoberto um erro posteriormente, é recomendável consultar um advogado antes de qualquer diligência: consoante os casos, uma declaração de substituição ou uma reclamação pode ser uma solução adequada.
Os erros mais frequentes
- Calcular o montante fixo de 30 % sobre o salário bruto ou sobre o salário depois da dedução de 10 %, em vez da remuneração líquida total.
- Esquecer o controlo da remuneração de referência, ou não dispor de comprovativos sobre este ponto.
- Calcular a parte dos dias no estrangeiro sobre uma remuneração que inclui o prémio de impatriação.
- Contar como dias no estrangeiro dias de férias ou de viagem, ou não conservar as provas das missões.
- Não comparar todos os anos os dois limites.
- Esquecer de declarar os montantes isentos no campo 1DY ou 1EY, ou as contas no estrangeiro no formulário 3916.
- Pensar que o regime continua para além do 8.º ano, ou que uma mudança de posto o prolonga.
Perguntas frequentes
O montante fixo de 30 % é sempre mais vantajoso do que o prémio real?
Não necessariamente: tudo depende do montante do prémio previsto no contrato, da remuneração de referência e dos dias trabalhados no estrangeiro. A comparação faz-se com números, idealmente com o seu advogado, tendo em conta os anos seguintes.
O meu contrato não menciona nenhum prémio de impatriação: posso beneficiar do regime?
A opção pelo montante fixo de 30 % pode, consoante os casos, ser ponderada. Várias decisões de tribunais administrativos exigiram, no entanto, um complemento de remuneração ligado à impatriação: a redação do contrato e as circunstâncias do seu recrutamento merecem uma análise antes de qualquer decisão.
Como provar os meus dias de trabalho no estrangeiro?
Por todos os meios: ordens de missão, bilhetes, cartões de embarque, faturas de hotel, notas de despesas, agenda profissional. Estes documentos não têm de ser juntos à declaração, mas é prudente conservá-los para os poder apresentar se a administração os pedir.
Cheguei a França a meio do ano: o cálculo é diferente?
O cálculo incide sobre a remuneração do período de atividade em França. O ano de chegada levanta também outras questões (residência fiscal, rendimentos recebidos antes da chegada): veja o nosso artigo sobre a mudança de residência fiscal a meio do ano.
Os montantes isentos contam em algum lado?
Não são tributados, mas são tidos em conta no rendimento fiscal de referência, que serve nomeadamente para certas prestações e para a contribuição sobre os rendimentos elevados. É por isso que são declarados no campo 1DY ou 1EY.
O que acontece se mudar de empregador durante os oito anos?
Segundo os comentários administrativos, o regime pode, em princípio, continuar em caso de mudança de posto na mesma empresa ou de mobilidade dentro do grupo, dentro do limite da duração inicial. Uma mudança de empregador fora do grupo levanta outras questões, que merecem uma análise caso a caso.
Textos de referência
- Código Geral dos Impostos: artigo 155 B (regime dos impatriados), artigo 4 B (domicílio fiscal), artigo 1417 (rendimento fiscal de referência), artigo 964 (imposto sobre a fortuna imobiliária dos novos residentes).
- BOFiP: BOI-RSA-GEO-40-10-10 (âmbito de aplicação e duração), BOI-RSA-GEO-40-10-20 (remunerações isentas, limites e exemplos), BOI-RSA-GEO-40-10-30 (rendimentos passivos de fonte estrangeira).
- Declaração complementar n.º 2042-C: campos 1DY, 1EY, 2DM e 3VQ; formulário n.º 2047.
Redação do contrato, remuneração de referência, contagem dos dias no estrangeiro, escolha do limite, articulação com os rendimentos de aplicações: o regime dos impatriados é vantajoso mas exigente. Maître Uzan, advogado fiscalista em Paris, analisa o seu contrato, verifica o cálculo ano a ano e prepara as suas declarações. Veja também a nossa página regime dos impatriados em França (artigo 155 B), ou marque uma consulta.
